付费流量破六成,双11美妆打响利润保卫战
走过18个年头的双11,迎来了自己的“成年时刻”。
在消费者面前,延续十几年的“跨店满减+凑单”机制正在不断简化。
当付费投放从“锦上添花”变成“硬性门槛”,品牌要比拼的是谁能在更贵的流量里,把钱花得更值。
简化规则,官方直降改写大促节奏
在这场“去套路化”的变革中,各大平台交出了第一波开门红答卷。
据淘宝官方数据,开卖仅4小时,已有124个品牌成交额突破1亿,27681个品牌成交额超过去年全天,淘宝直播破亿的直播间增至14个。
天猫美妆发布的开门红成交进度排行榜中本土品牌珀莱雅继续占据第一,毛戈平排名上升;国际品牌内部则出现分化:欧莱雅集团高端线修丽可、赫莲娜表现强劲,大众线巴黎欧莱雅、理肤泉、科颜氏下滑。
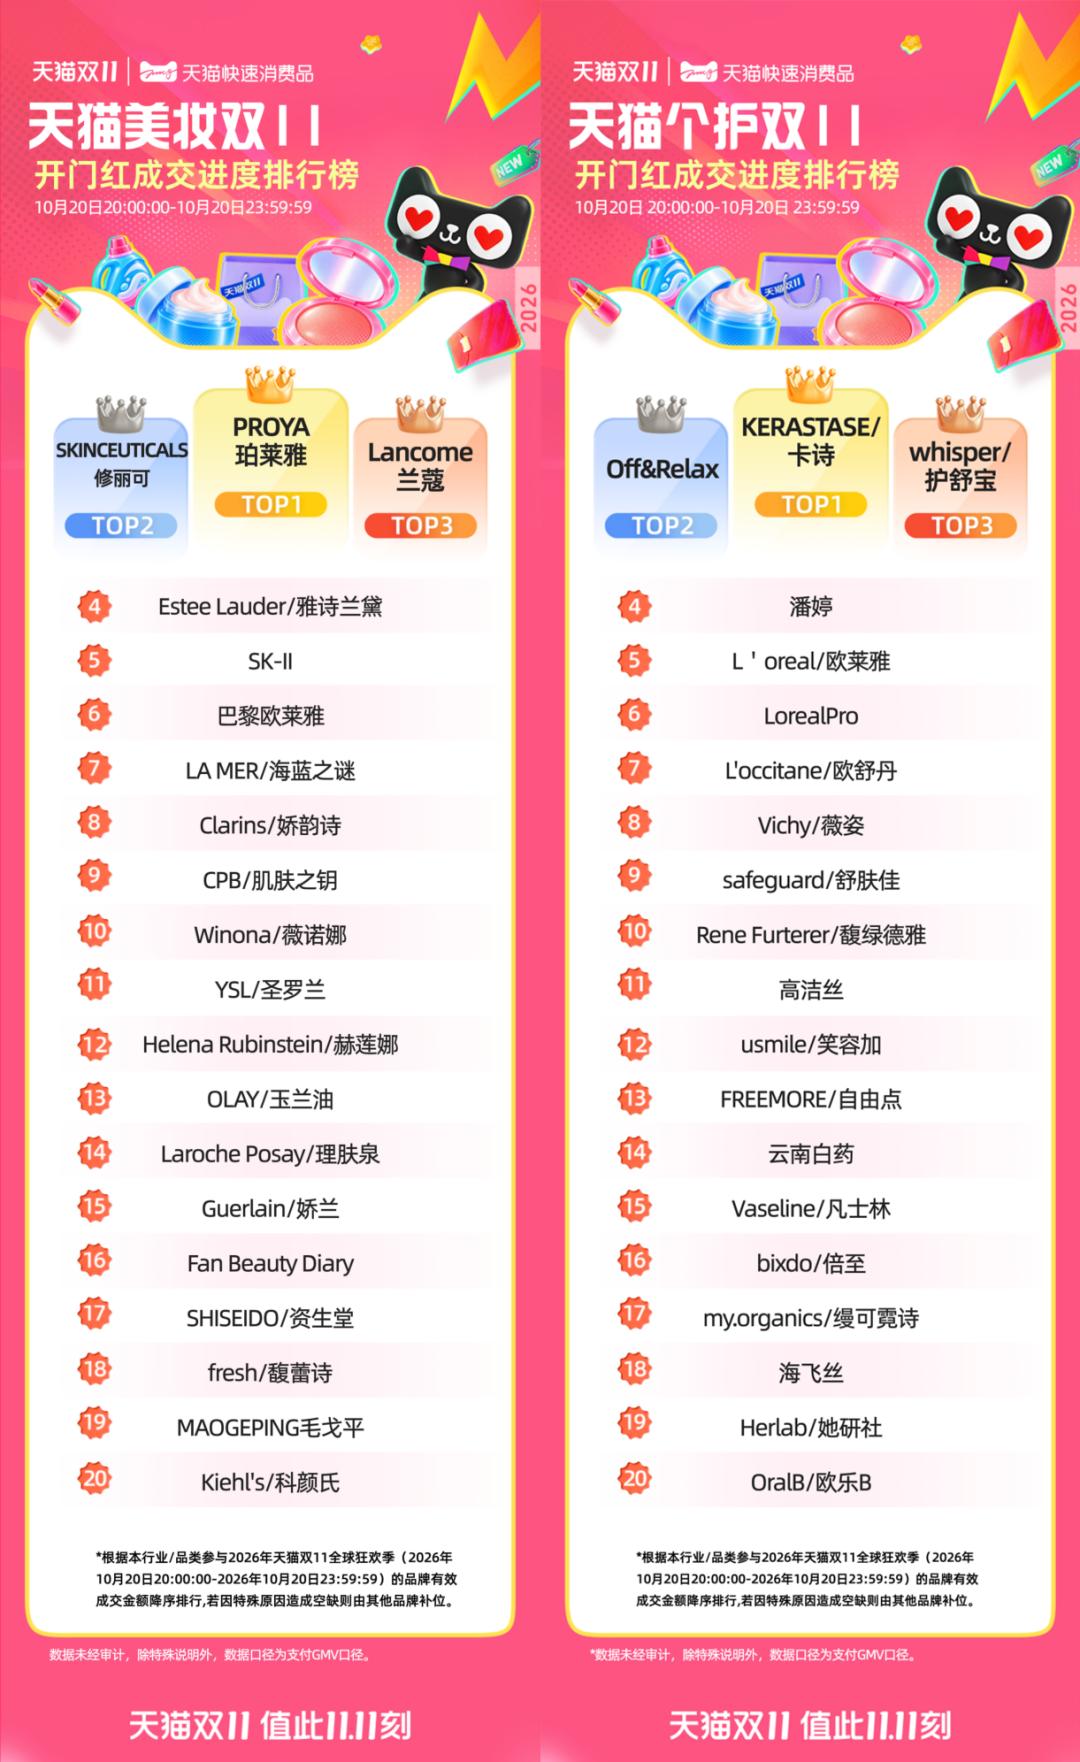
换到个护赛道,国货的存在感明显更强。Off&Relax拿下亚军,usmile、云南白药等本土品牌悉数进入前20,在口腔护理、头皮护理细分赛道站稳脚跟。卡诗依旧守住个护第一的位置,高端美发护理的品牌壁垒稳固。
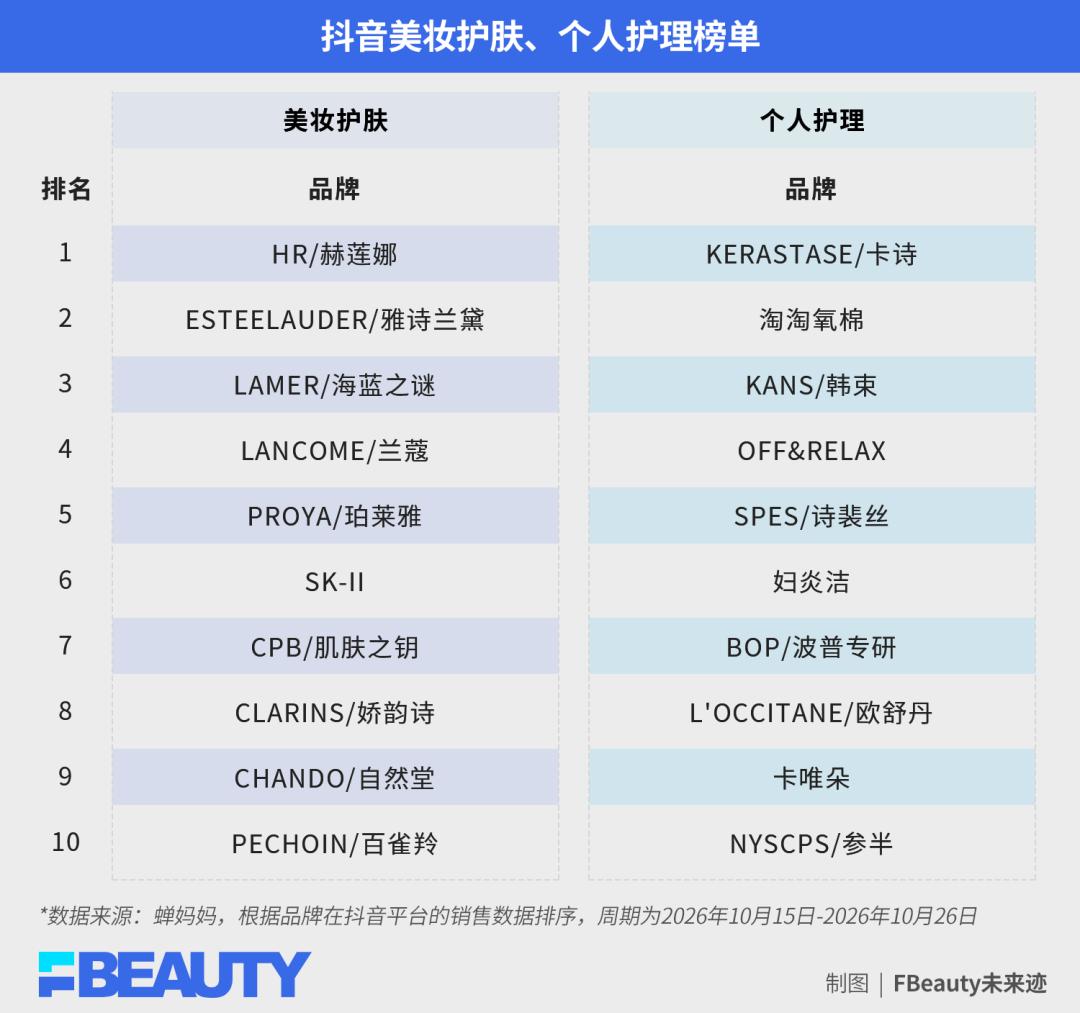
抖音平台,大促首日品牌美妆和个人护理行业商家成交额同比增长101%。
具体来看,蝉妈妈数据显示,2026年10月15-26日抖音美妆销售额前十中,国际大牌占据七席,且前四名被赫莲娜、雅诗兰黛、海蓝之谜、兰蔻包揽;国货阵营仅有珀莱雅、自然堂、百雀羚三家入围。而在个护榜单排名中,韩束、Off&Relax、波普专研、诗裴丝等品牌上榜,国货超半数。
成交仍在增长,平台规则却发生了明显变化。淘宝天猫、京东、抖音和小红书虽然各有侧重,共同方向都是缩短决策链路,把优惠方式从复杂计算拉回单品价格。
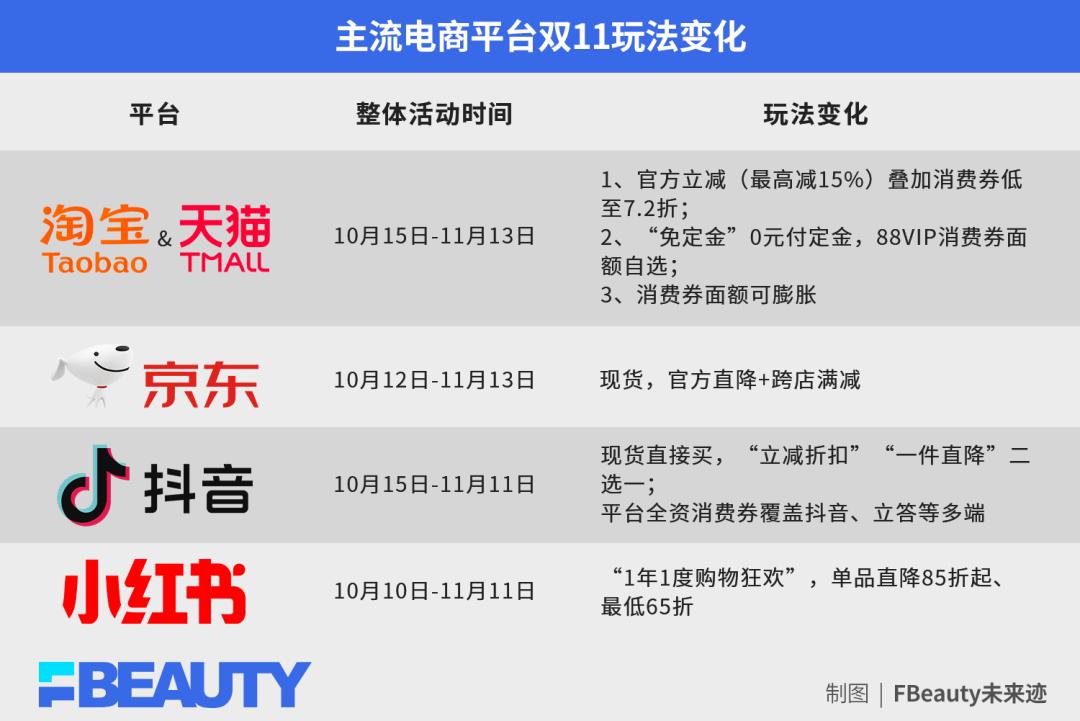
天猫进一步强化官方立减,商品无需跨店凑单即可享受优惠,并通过88VIP消费券补充价格权益。
抖音则取消预售,以28天现货周期完成销售,同时把消费券入口延伸至抖音、
规则简化首先减少了无效交易。过去,消费者为了达到满减门槛临时凑单,大促后再集中退货,物流、客服、重新质检和二次销售的成本最终由商家承担。单品直降让成交更接近真实需求,也有利于品牌提前判断库存和履约压力。
那么玩法变化之后,品牌在主流平台的流量结构究竟发生了什么变化?这一次,在规模与利润之间,品牌能不能找到新的平衡点?
流量结构发生“质变”,付费流量占比全面飙升
以抖音平台为例,成交数据之下,美妆品牌的流量打法正在发生变化。
《FBeauty未来迹》选择9大品牌作为观察样本,观察发现,2026年抖音大促正式启动前的品牌蓄水期,以及开门红爆发期(10月9日—10月21日,T+1口径,以下数据均为相同口径),对比2025头部品牌的付费占比出现了大幅提升。
具体来看,国际大牌付费流量占比均值,从2025年的45.3%攀升至62.4%;国货品牌同步走高,由45.1%上升至63.6%,中外品牌在投放力度上几乎站到同一条起跑线。
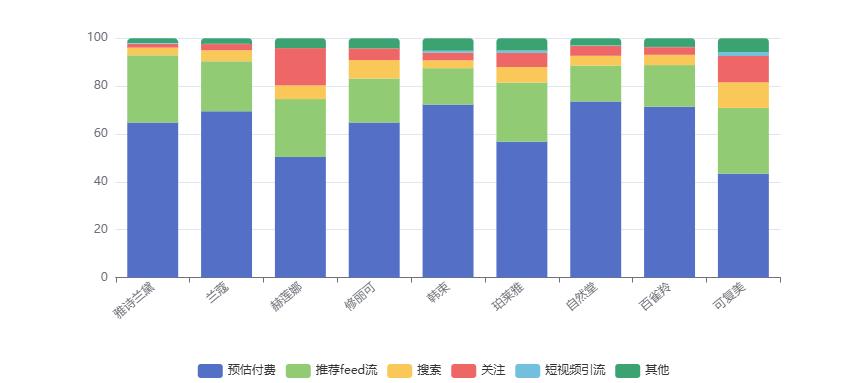
其中有品牌在2025年双11推荐feed自然流量占比达到51.8%,付费占比仅为33.4%;一年之后,feed占比降至28.1%,付费占比则升至64.8%。
这说明,去年依靠内容和平台推荐撬动成交的路径,在今年同一阶段明显弱化。品牌随之调整资源配置,以更高比例的付费投放维持曝光和转化。
这种变化不能简单归因于品牌“更舍得花钱”。
平台分发机制、大促竞争密度、直播排期和货品权益都可能影响流量构成。不过可以确定的是,当头部品牌集体提高付费占比,说明依靠自然推荐完成规模增长的确定性已经下降。
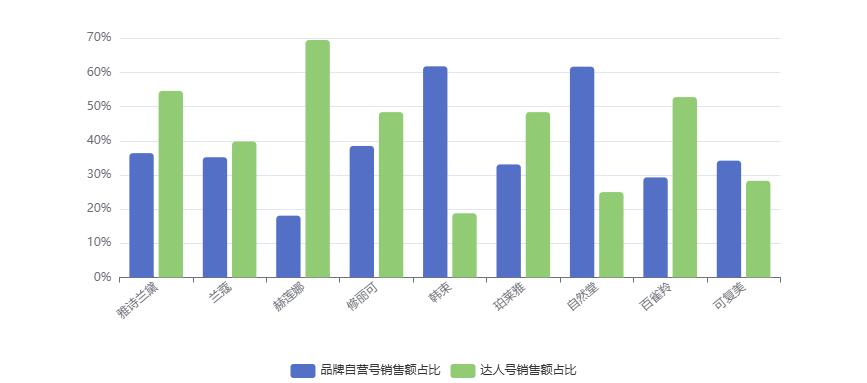
钱不仅花得更多,流向也发生了分化。
数据来源:禅妈妈
国际大牌把筹码押在头部达人专场上。雅诗兰黛达人号销售额占比从2025年的23.7%翻倍至54.6%,赫莲娜冲到69.5%,兰蔻从33.7%升至39.8%。
如贾乃亮双11首日抖音直播间单日销售额突破5.7亿元,其中雅诗兰黛单品突破1.5亿元、赫莲娜黑绷带单品超2亿元。高客单美妆的大促爆发,较为依赖“集中式、高势能、短窗口”的达人专场。
数据来源:禅妈妈
国货头部品牌则更重视自播。韩束和自然堂的品牌自播成交占比分别达到61.8%和61.7%。自播能把成交阵地掌握在自己手中,提高货品节奏、用户沟通和价格体系的自主性,不过不等于免费流量。
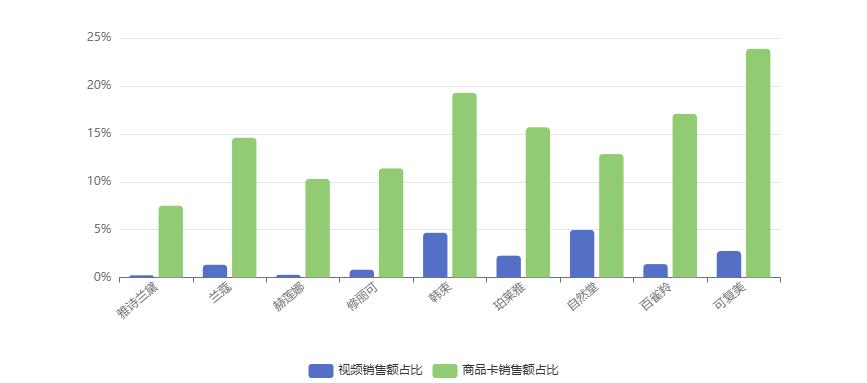
短视频端,国货继续采用达人矩阵铺设长尾内容。韩束相关达人视频达到9806条,视频成交占比为4.7%;自然堂达人视频达到9070条,视频成交占比为5.0%。这类内容在推荐流中反复触达潜在人群,再把兴趣导向直播间和货架。
由此看,2026年双11的流量竞争已经进入新的阶段:投放是入场方式,达人、自播、短视频和货架是不同的流量入口。真正拉开差距的,要看买来的流量最终流向一次性订单,还是沉淀为搜索、关注与复购。
品牌力与产品力,成为唯一“抗通胀”资产
平台规则简化、流量成本上行、渠道格局分化,所有变化最终汇聚成同一个命题:当双11告别价格套路,回归消费本质,品牌比拼的不再是谁更精通凑单玩法,而是谁能持续降低交易成本、沉淀忠实用户。
在流量越来越贵的当下,品牌力与产品力,正在成为品牌抵御流量成本上涨的唯一破局点。
其一,深耕用户心智,保留“不花钱买流量”的经营自由。
从样本看,可复美的付费流量占比为43.4%,是9个品牌中唯一没有突破50%的品牌,与此同时,其店铺关注成交占比达到11.0%,搜索成交占比为10.7%,商品卡成交占比达到23.9%。赫莲娜的店铺关注成交占比则为15.6%,位列样本第一。
店铺关注和搜索不能被简单归为“免费流量,但与即时竞价流量相比,这些主动意图流量更能反映用户心智:消费者知道自己要找谁,也愿意主动进入品牌店铺。
这意味着,沉淀忠实用户、做深品牌力,才是摆脱流量内卷的核心武器。
其二,产品力驱动,用新品承接大促流量。
过去,大促的核心是拿成熟爆款打折冲GMV;如今,品牌更倾向于用新品承接大促流量,兼顾拉新与利润。
珀莱雅今年上半年推出的新品蕴白系列延续了618的势头:第一波货量5.7万件1分钟内下架,随后加开预售,截至24点销量达8万件,套组上线即售罄。申万宏源在研报中评价,蕴白系列的表现“彰显珀莱雅品牌第四大单品系列能量”。
韩束在双十一前夕进行大单品升级,第三代红蛮腰双十一现货速达链接累计付款人数超20w,并且在双十一上新香水新品;巨子生物旗下新品牌“1'me以我”在李佳琦直播间正式亮相,先借集中流量完成新品认知。
抖音用无预售、现货直买、单件立降,把大促从复杂的价格游戏拉回到效率竞争的正轨;同时付费占比全面突破60%也明确告诉所有美妆商家:平台优惠规则做减法,不等于品牌流量投入可以做减法。
接下来的大促后半程,品牌需要回答的问题,早已不再是“要不要加大投放”,而是“钱要投给谁,买来的流量最终沉淀成什么”。答案不在直播间的短期折扣里,而在货盘规划、内容种草、货架承接的全链路经营布局之中。
大促褪去价格套路之后,比拼的是两套核心能力:平台持续优化交易链路、降低用户决策成本的效率能力;品牌深耕用户心智、搭建“内容+直播+货架”全域闭环、长期经营用户的运营能力。
2026年双11已经给出一个清晰信号:规模仍然重要,但规模的质量正在成为更严格的考题。
















