牛肉涨价,凭什么掀起品类洗牌?
连续16周上涨,牛肉价格杀疯,老板哭了
牛肉已经连续16周涨价了!
根据农业农村部的发布,截至10月15日,全国农产品批发市场牛肉均价72.62元/公斤,环比:-0.3%,同比+10%,较去年同期明显走高。
这个数据已经连续在上涨了。从5月中旬的66.50一公斤,涨到10月中旬的72.62一公斤。总体来说,5-7月横盘小幅震荡,8月起进入持续上行通道,同比涨幅逐月走高,10月中旬同比来到半年高点。
从市场逻辑看,这轮涨价其实是“合理的”,背后是长期结构性调整。这轮涨价,三年前就埋下了。
2023-2025年养牛连续亏损,一头牛最多亏超2000元,养殖户大量淘汰能繁母牛,存栏累计去化15%-20%。母牛数量锐减,后续的小牛出栏量直接断层;
国家统计局数据显示,2025年末全国牛存栏9608万头,到2026年二季度全国牛存栏9557万头,半年少了51万头,同比下降4.3%,为近六年同期最低。再加上牛繁育周期长,从头到尾至少要两年,产能缺口一旦拉开,短期补不上。叠加草料、玉米、人工、场地年年涨价,养殖成本也居高不下。
进口也帮不上忙:2026年1月1日起,进口牛肉实施三年配额制,配额外加征55%关税,澳洲牛肉到岸成本每公斤多约27.5元;美国牛群创75年新低,巴西产量预计收缩。靠进口平价救急的路基本封死。
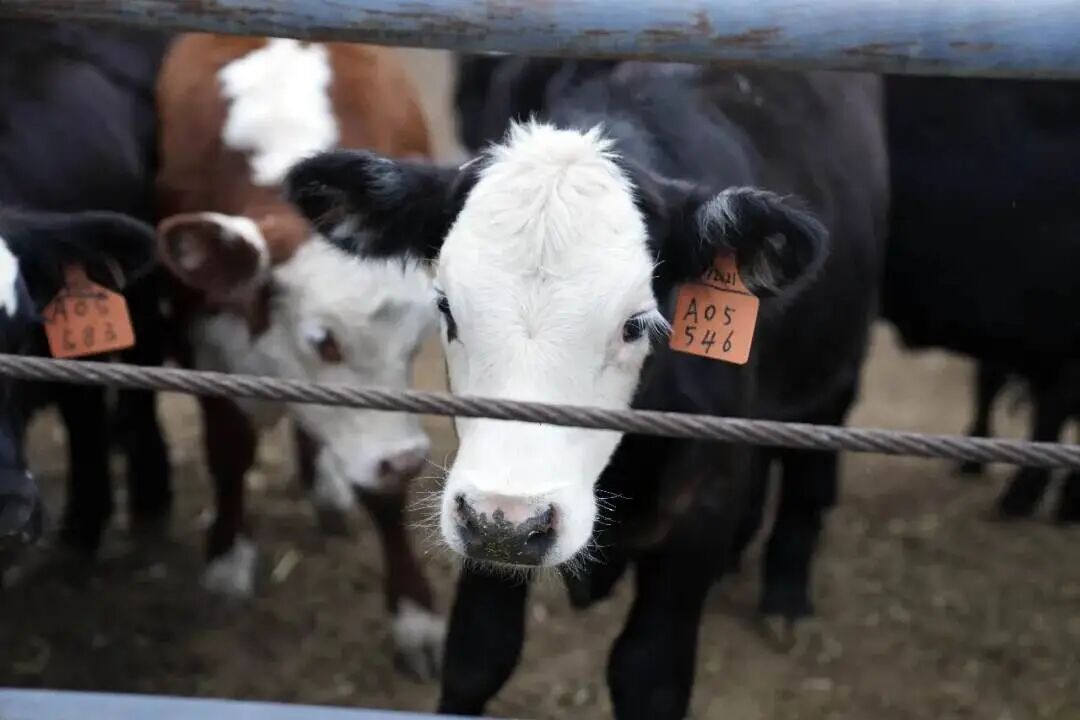
在各大社交平台,做牛肉餐饮、牛肉供应链的同行,一片哀嚎。
广东某餐饮老板坦言:“进货价老早就40多了,去油去筋划到5字开头的成本了,我还是个牛肉自助火锅,已经3个月没给自己发工资了……”
“别说餐厅了,卖牛肉的也很头疼。今年牛肉价格高利润还薄,卖了十几年牛肉,今年是最头疼的一年,主要是今年价格不稳定、飞涨得快。”一位牛肉供应商透露。
“中国老百姓不是不想吃牛肉,而是真的吃不起了。”
从“降价明星”到高不可攀,最艰难的是小餐饮
中国人的牛肉,曾经是“自由”过的。
对于很多牛肉爱好者来说,2024年是一个很重要的年份。
那一年中国进口牛肉287万吨,比2019年的166万吨增长了73%。巴西约占四成,是第一大来源,阿根廷、乌拉圭、新西兰、澳大利亚、俄罗斯次之。
原本南美的牛肉,人工和土地成本及就远低于中国。再叠加巴西和阿根廷的货币同期经历了显著贬值、俄罗斯也因为恢复经济而向中国输出量大价低的冷冻牛肉……当全球低成本供给被集中投放到了中国市场,也就形成了一个周期的低价窗口。
生鲜超市里,阿根廷牛腱能低到20元一斤,巴西牛腩15.8元,电商平台上的俄罗斯冻牛肉甚至能卖到10-20元一斤,不少人都发出了“牛肉自由”的感慨。
在餐饮历史的长河里,有一类商业模式,底层逻辑就是“赌一种原料长期便宜”。
作为“降价明星单品”,在不少创业者眼中,这就是捞金的最好时机。
在牛肉自由的周期里,鲜切牛肉火锅、牛肉米线、鲜切牛肉烤肉、牛肋条自助等如同雨后春笋般涌现,他们打造的是“低价牛肉+低客单价+高翻台率”的模型。比如68元畅吃、7元吊龙、甚至“19.9元地摊牛排”等,牛肉餐饮势能满满,一些加盟品牌甚至还直言“现在入局至少能吃2年品类红利”。
大量的入局,本身就是一个品类盛极而衰的“高危信号”,再加上牛肉餐饮的井喷,暗藏着一种“低价抄底”的不稳定因素。只不过,当时身处红利周期中的创业者们,似乎来不及想那么长远。
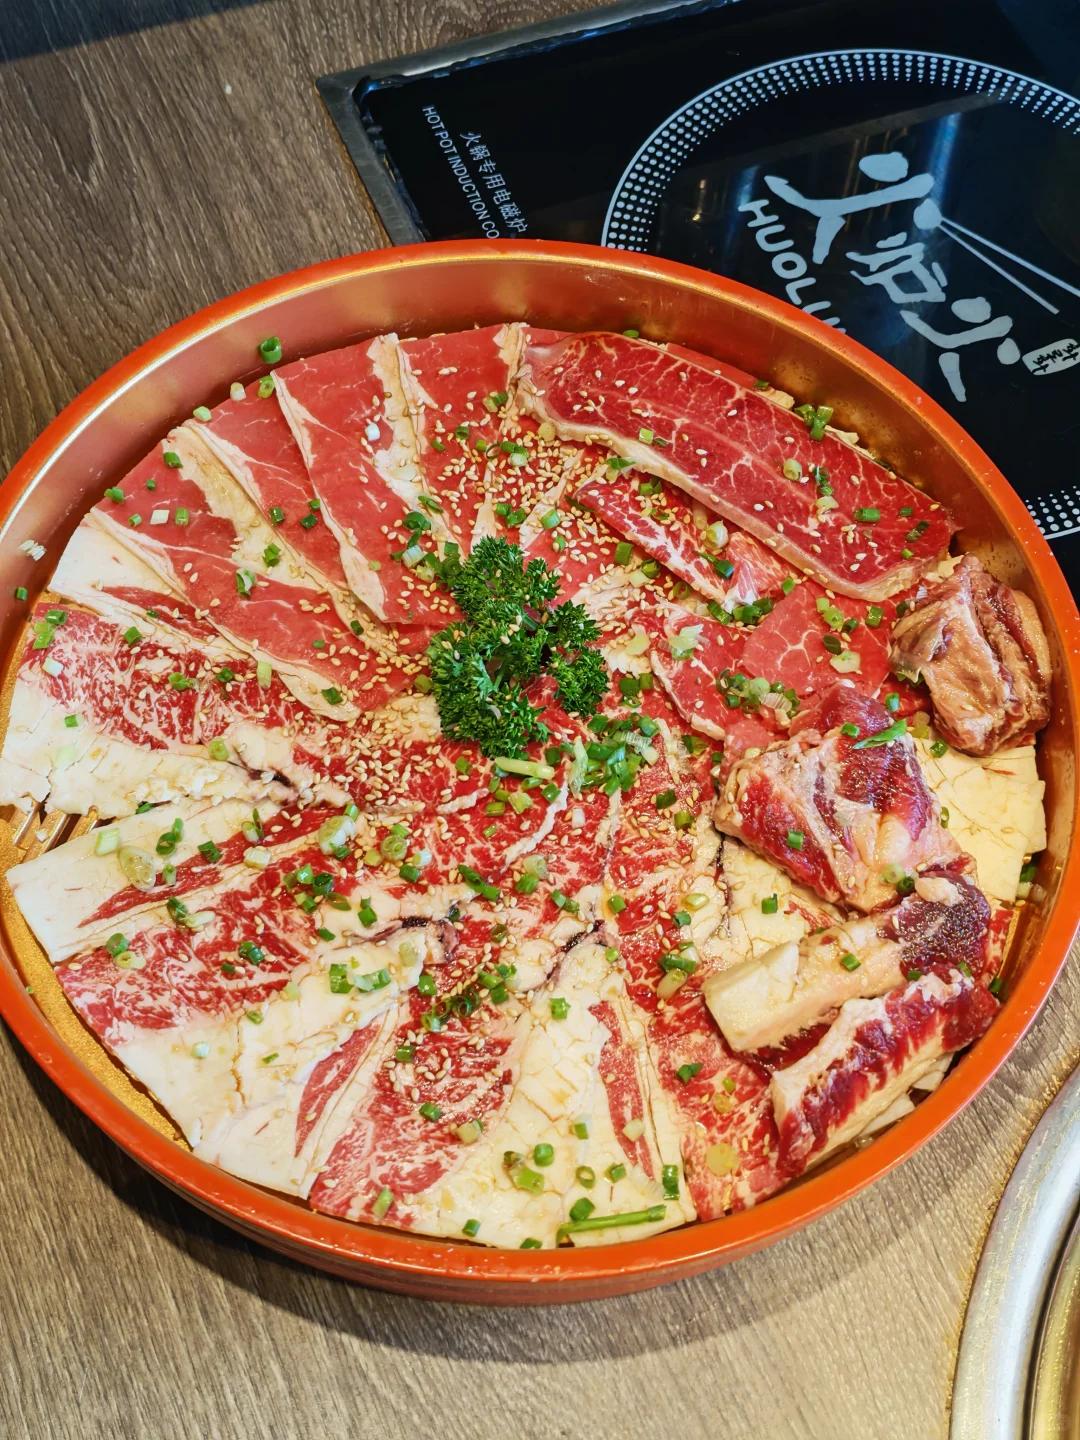
2025年起牛肉重新进入上涨通道,叠加今年进口牛肉“国别配额+配额外关税”保障措施落地,“牛肉随便吃”的局面开始松动,被困在拐点的,是那批跟风开店、入局加盟的餐饮老板们。不是当年的模型不好使了,而是成本端的让利,终究结束了。
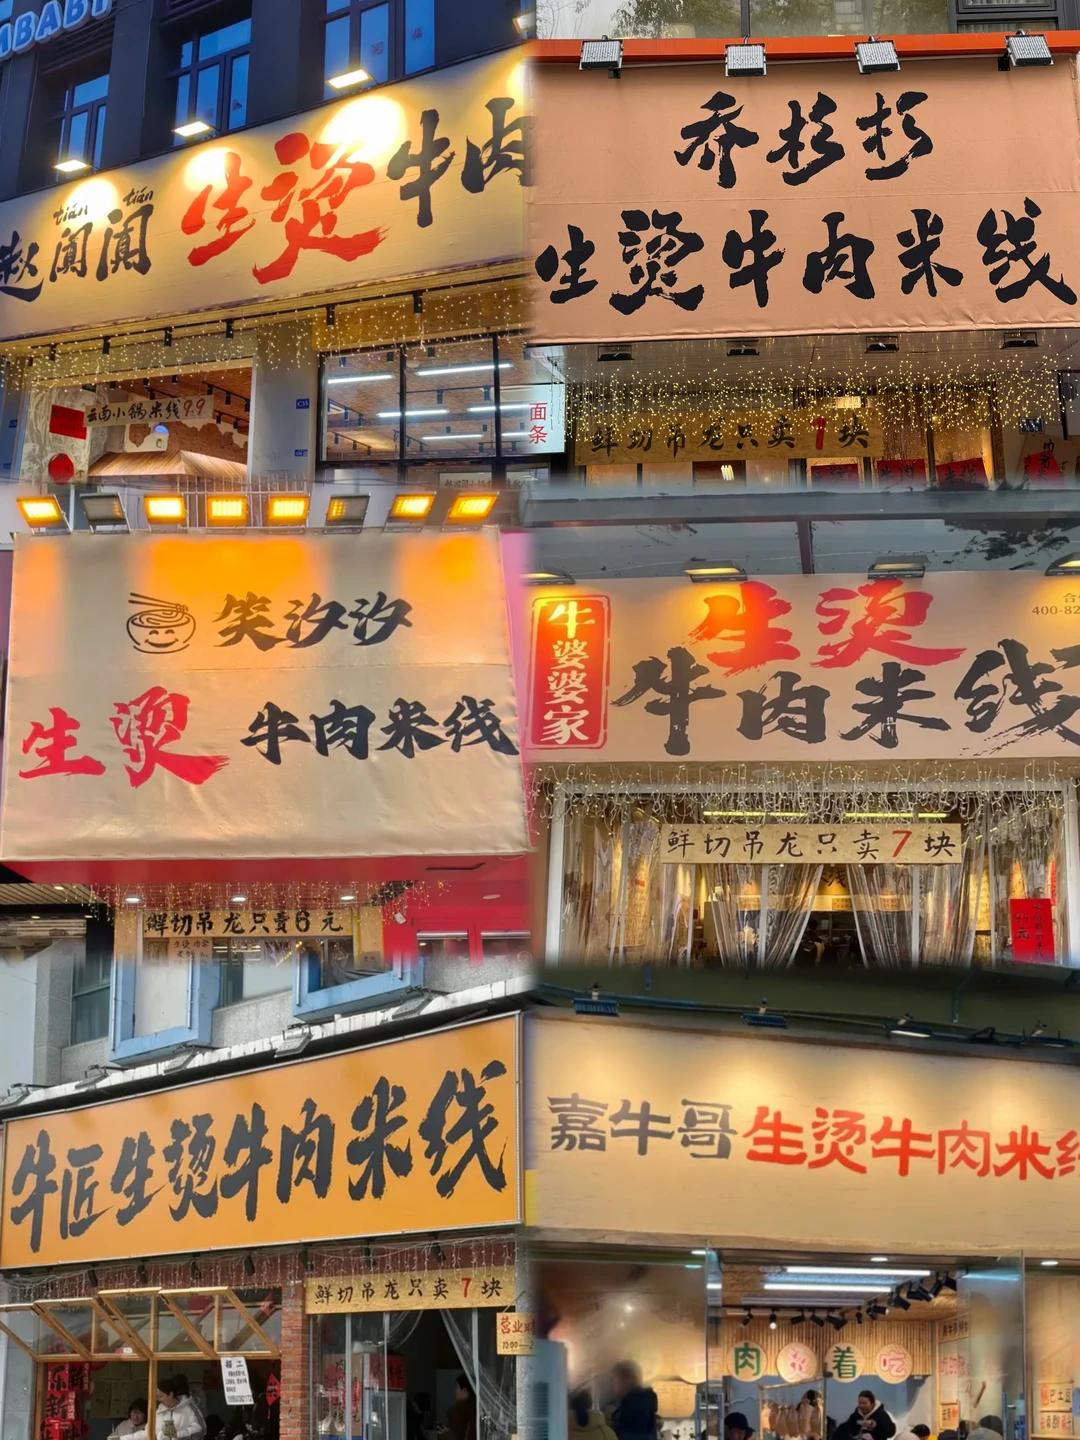
公开数据显示,2024下半年到2025年,鲜切牛肉自助、平价牛肉火锅、生烫牛肉米线赛道迎来一轮集中开店潮,仅鲜切牛肉自助赛道一年新增门店数千家;而2025年下半年起赛道快速出清,牛肉火锅细分品类一年闭店率达到24%,较往年提升5.4个百分点,高于餐饮大盘均值。
曾经出圈的牛肋条放题头部品牌林真真,运营主体已经注销,大量加盟商失去供应链支撑;小猪查理、大桔家等平价牛肉烤肉品牌同步收缩。
生烫牛肉米线、牛肋条自助、低价鲜切牛肉自助火锅,这几个品类是过去两年牛肉价格红利最大的受益者,也是本轮涨价中最脆弱的环节。这类餐饮的商业模型存在致命缺陷:牛肉类产品占比较大,客单价却被锁死在地位,利润空间极薄。原料只要持续上涨,就吞掉了大部分净利。
尤其是加盟型品牌,总部没有直采和锁价的能力,只能随行就市拿货。品牌同质化严重,难以找到价值点支撑溢价。
简单来说,越是把牛肉当流量武器、越单一产品、越没有供应链掌控力的,淘汰的速度越快。
比涨价更扎心的,是消费需求愈发克制
一个情况是,牛肉涨价的另一面,消费需求也在发生变化。
最直接的信号来自牛肉消费总量的预期下调。国内Mysteel农产品在2026年肉牛半年报中提出,受牛肉高价压制、禽肉猪肉替代分流影响,2026年国内牛肉表观消费量预计小幅回落,市场呈现 “总量收缩、结构升级” 的特征:平价牛肉餐饮需求遇冷,高端牛肉消费保持韧性。农业农村部《中国农业展望报告(2026—2035)》同样判断,牛肉消费将走出 “先降后增” 的曲线,短期价格上行会抑制大众端需求。
消费总量的变化,也反映出消费者在肉类选择上的调整。2025年1-5月,牛肉在肉类消费中的占比据相关数据从8%降至6.5%。与此同时,价格相对较低的鸡肉、猪肉,为消费者提供了更多替代选择,形成了显著的“蛋白替代效应”。
这并不意味着消费者不再喜欢牛肉,而是牛肉消费正在变得更加理性。
这种需求变化正在让牛肉经营者感受到更直接的压力。一位牛肋条创业者曾告诉内参君:“现在牛肉是有配额的,上半年的配额还没有用完。但是下游卖不出去,配额也消耗不完。”
配额消耗偏慢,恰恰说明当前真正的约束不只在供给,更是在于需求。“成本价上升10%左右,但是营业额下滑了30%左右,利润就没有了。很多店撑下去主要是这个原因。”
涨价、减量、换肉,餐饮告别“牛肉红利”
在这样的背景下,餐饮行业正在重新计算牛肉在菜单中的位置。存活下来的品牌不再死守“低价畅吃”,一部分上调定价、压缩自助牛肉供应量,转向套餐单点;一部分从纯牛肉自助,转型复合火锅、融合烤肉模式,靠结构调整消化成本压力。
例如,在快餐、简餐等强调日常消费频次的场景中,餐饮品牌可能更倾向于通过鸡肉、猪肉等产品丰富菜单;对于牛肉面、牛肉饭、牛肉粉等以牛肉为核心卖点的品类,则需要在产品分量、汤底与配菜结构、套餐组合和价格带之间寻找新的平衡。
以乔杉杉为例,其菜单陆续上新鸡柳、毛肚、黄喉、肉酱米线等产品,为预算敏感的消费者提供了不以牛肉为主要食材的选择。据了解,非牛肉米线的占比持续提升。这一变化背后,是消费者需求与品牌产品结构之间的重新磨合。
或者是一些自助烤肉品牌正在通过小吃和饮品改善整体营收结构。炸酥肉、包浆豆腐、酸角汁、冰豆花等产品比例上升。据相关经营数据,这类产品的毛利率可达到70%以上;部分门店的小吃与饮品营收占比,也从此前的20%左右提升至35%以上。
头部品牌则是改善供应链。比如自助烤肉“排队王”流浪泡泡从巴西、阿根廷等牛肉主产国进行源头直采,通过锁价协议和集中备货,在一定程度上对冲了现货市场价格波动的风险。
牛肉仍然具有明确的消费价值,但这种价值需要与消费者的支付意愿相匹配。
对餐饮行业而言,真正需要重新评估的,或许不是牛肉还能不能卖,而是在新的成本与消费环境下,牛肉应该以什么样的价格、分量和产品形式,继续留在消费者的餐桌上。
原材料价格波动,引发品类大洗牌
与牛肉价格持续走高形成鲜明对比的,是猪肉、鸡蛋、部分蔬菜等食材价格走低,餐饮行业正在经历一场不同品类之间的成本分化。
以猪肉为例,9月份上市猪企生猪销售均价为每公斤10.5元左右,相比去年同期下降了大约20%左右。目前生猪价格已经跌到10元以下,供应量仍然很大,猪价进一步承压。
猪肉相关的餐饮品类,其产品创新与品牌扩张开始一路走高。
当前餐饮市场,一批日式老猪排专门店正在跨区域扩店,同时板前现煎猪排、汉堡肉排新品牌也在各地商场跑出来,刚好承接牛肉涨价带来的一人食简餐替代需求。
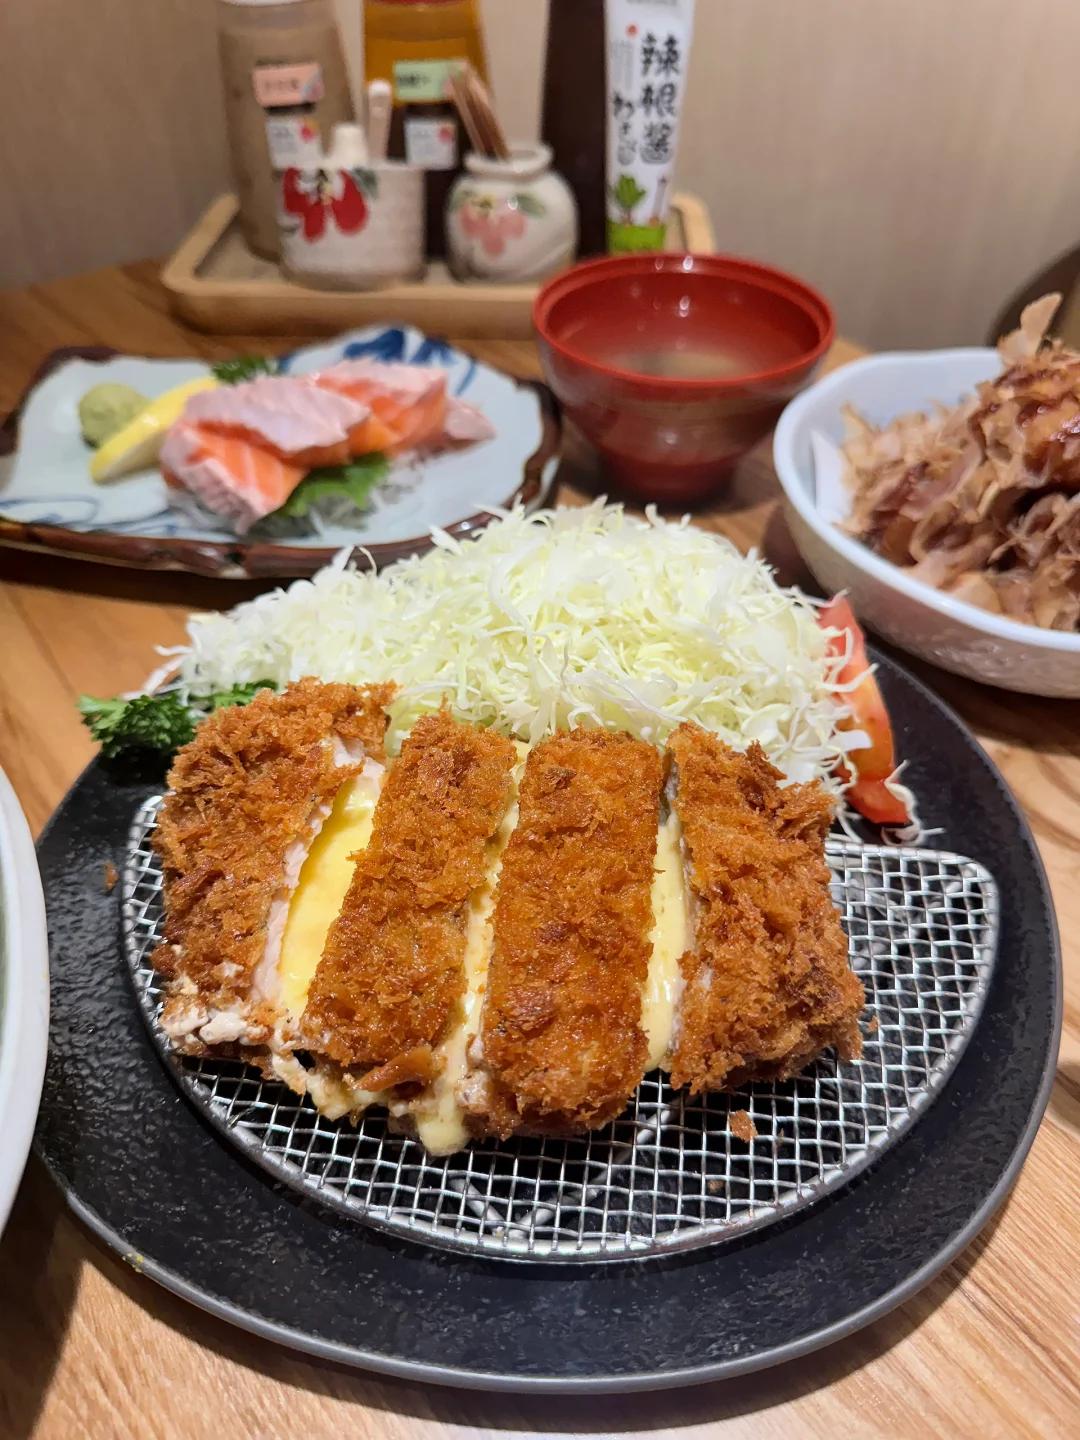
胜博殿作为日本老牌炸猪排连锁,以厚切里脊猪排为核心、客单价约45-60元,过去主要布局北京、上海等城市,2025年底开出华南首店,并规划进一步布局深圳;一人食“排队王”肉肉大米,其客单价约70元,2022年在上海开出首店,主打板前现煎现做,目前门店超过80家。
2026年以来,多个火锅品牌也开始加码猪肉滑等产品。
今年上半年,一围肥小火锅推出酸豇豆猪肉滑、原味猪肉滑等新品,湊湊火锅也上线春日限定醇香猪肉滑。这类产品采用小份设计,以相对较低的尝鲜门槛丰富菜单,也更容易通过新品组合和季节限定形成消费话题。
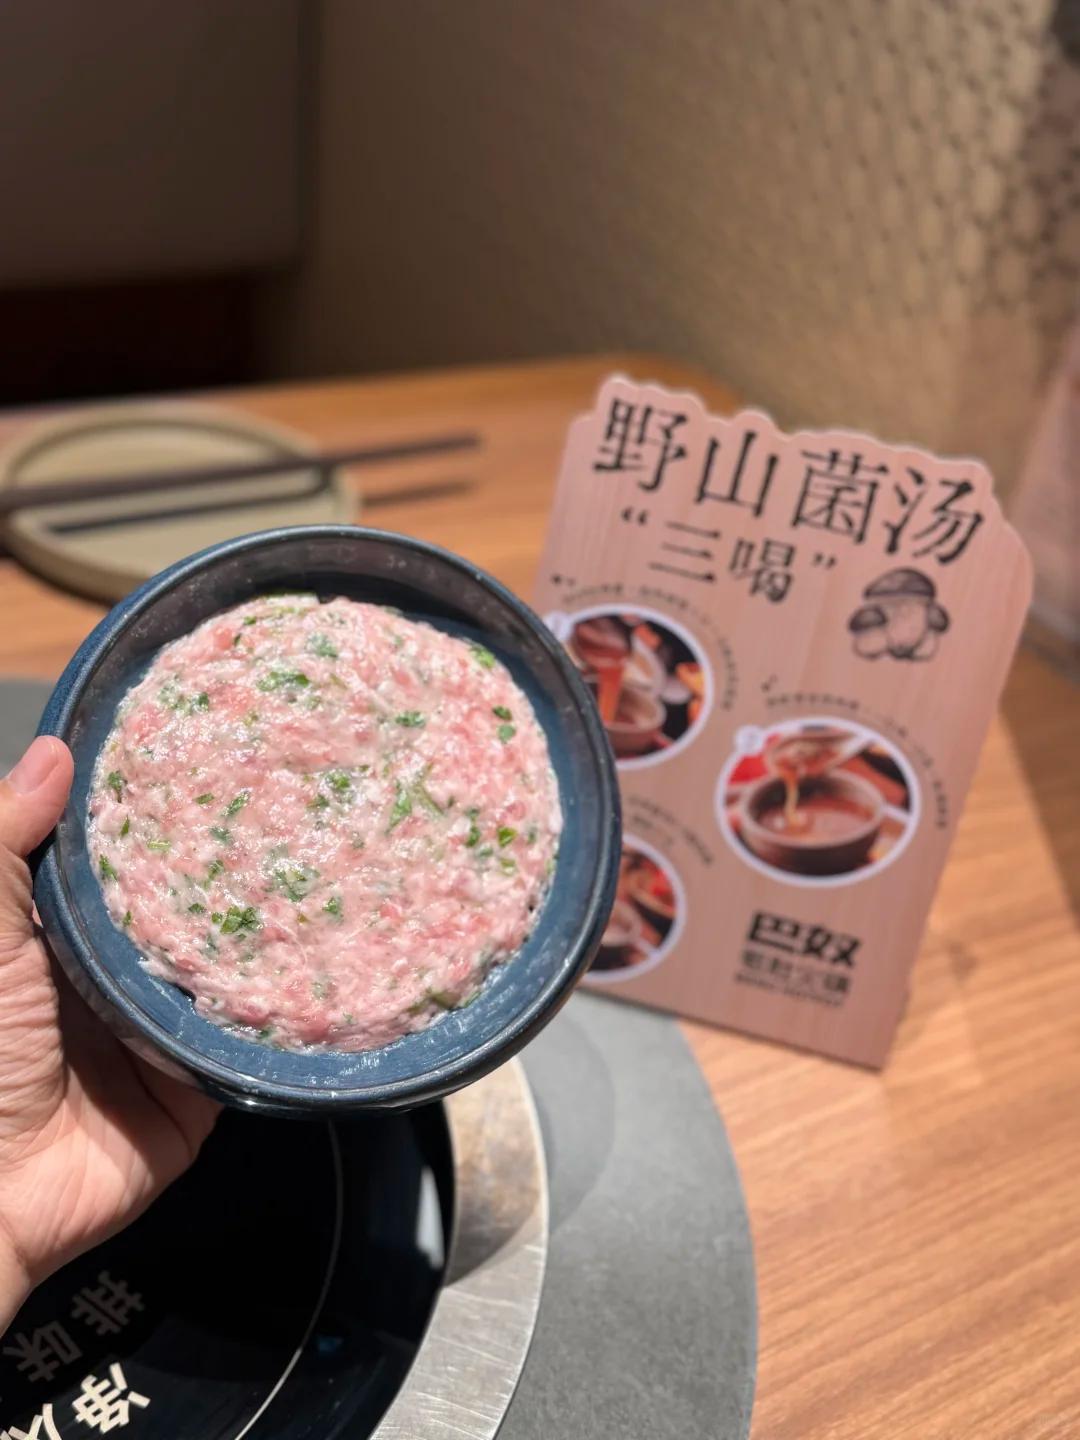
在贵州等具有鲜明地方特色的市场,猪肉更是能直接成为核心卖点。布衣梅姐地摊火锅以手工肥肠片、鲜切梅子肉、五花肉软哨等产品吸引消费者;陈氏人家豆米火锅则通过清炖排骨、现炸酥肉、鲜切肉片和招牌软哨等产品,形成具有地方特色的猪肉产品组合。
对于餐饮品牌而言,原料成本变化提供了一个重新进入市场的窗口,最终能否把窗口转化为长期竞争力,仍然取决于产品力和品牌经营能力。
但这并不意味着猪肉一定会全面接棒牛肉。牛肉与猪肉在风味、消费认知、产品定位和应用场景上各有特点,原料价格只是影响品类竞争力的一个变量。猪肉价格走低可以为新品开发和价格调整创造机会,却不能替代品牌对产品、客群和经营模型的长期建设。
小结
原材料价格的周期性波动,往往会影响一个品类的扩张速度与竞争格局。
当原料价格处于低位,成本优势带来更大的利润想象空间,容易吸引更多从业者入场。一些品牌趁势扩店、加大投入,甚至通过加杠杆、扩大规模来争夺市场;当价格反转,那些依赖低价原料、薄利多销或规模扩张建立起来的商业模式,将率先面临考验。
牛肉餐饮的调整,正是这一规律的体现。涨价带来的不仅是利润压缩,也是在重新检验企业的经营能力;猪肉等原料价格走低所带来的机会,同样不意味着可以盲目扩张。
原料红利可以催生一个品类的繁荣,却无法保证繁荣持续。当价格周期发生变化,行业终究要从原料带来的短期收益,回归产品、效率与盈利模型的长期竞争。真正能够穿越周期的,不是押中某一种食材价格走势的企业,而是即使红利退去,依然能够把生意做得成立的品牌。
本文来自微信公众号“餐企老板内参”,作者:内参君,36氪经授权发布。
















