半年巨亏5亿元,德弘131亿港元买下的大润发,为何越改越亏了?
近日,大润发母公司高鑫零售发布盈利预警:今年4月到9月,公司预计亏损5亿至5.5亿元,是去年同期的4倍多。值得注意的是,就在五个月前,管理层还向投资者承诺,这个财年要扭亏为盈。
德弘资本花约131亿港元收购高鑫零售,2025年2月底完成交割,正式接手大润发。此后一年多时间里,公司换了两任CEO,改造了上百家门店,亏损却越滚越大。这家曾经的“大卖场之王”,到底卡在了哪里?
“不及格”的半年成绩单
10月25日晚,高鑫零售在港交所发布公告,披露了截至2026年9月30日的半年业绩预估。高鑫零售的财年从每年4月1日开始,到次年3月31日结束。这次公告的是2027财年的上半年,也就是2026年4月至9月。公告显示,公司预计这半年净亏损5亿元至5.5亿元。去年同期,这个数字只有1.27亿元。
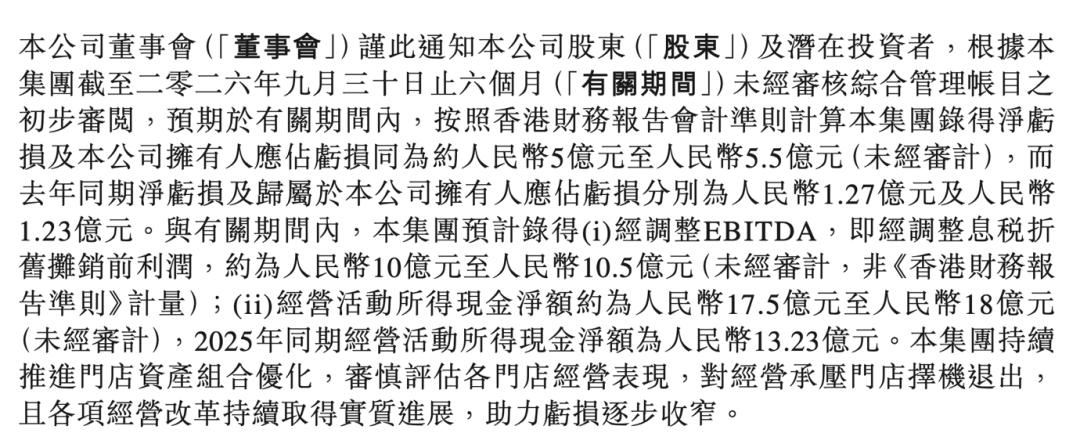
这份成绩单首先让管理层的承诺落了空。今年5月的业绩会上,管理层对投资者表示,2027财年(2026年4月至2027年3月)收入将持平或略增,全年要实现扭亏为盈。现在,仅半年就亏掉5亿多,下半年至少要赚回5亿元才能打平。但是,高鑫零售在盈利的2025财年,全年也只赚了3.86亿元。全年扭亏的目标,几乎已经落空。
值得注意的是,这次亏损发生在一个本该“沾光”的半年。2025年的中秋节落在10月6日,不在去年同期的统计范围内,高鑫零售当时把业绩下滑部分归咎于“双节合一”。2026年的中秋节是9月25日,节日销售正好算进了这个半年。节日的红利拿到了,亏损反而扩大到4倍多,这说明大润发的基本盘比表面数字更糟。
公告里有两个看起来不错的数字。第一个是经调整EBITDA,即经调整的息税折旧及摊销前利润,指公司在扣除利息、税费、折旧和摊销之前赚到的钱,这半年约为10亿至10.5亿元。经营现金流则约为17.5亿至18亿元,比去年同期的13.23亿元多出三成以上。但是,这两个数字都需要打折看。大润发六成以上的门店是租来的,按现行会计准则,租赁门店的房租大部分被记为折旧和利息,不从EBITDA中扣除,所以这个指标天然偏高。
现金流的增加,也很可能来自中秋前卖出的购物卡和节前备货形成的应付货款,而不是生意真的变好了。
消费者开始“用脚投票”
高鑫零售在公告里列了四条亏损原因。其中,最重的一句话是:客单价下滑趋势收窄,但客流受市场竞争分流影响有所回落。
事实上,在此之前的2026财年全年(2025年4月至2026年3月),大润发的问题主要出在顾客“买得少”。这一整年里,大润发的订单总量和上一年基本持平,但顾客每次购买的件数变少了,商品均价也在下降,同店销售因此下滑了11%。换句话说,顾客还愿意走进卖场,只是捂紧了钱包。到了今年4月至9月这个半年,情况变了,一部分顾客干脆不来了。
顾客去了哪里?山姆会员店在全国加速开店,盒马、美团、朴朴用前置仓把“30分钟送到家”变成了日常习惯,永辉等对手调改后的门店也在争抢同一批家庭客。今年6月,市场还传出阿里巴巴出价15亿美元竞购朴朴超市的消息。截至今年3月底,高鑫零售旗下502家门店的总建筑面积约1339万平方米,平均每家店约2.7万平方米。这个面积包括商店街和后仓,营业区要小一些。过去,大润发靠“大而全”吸引全家人开车来囤货。但是,一站式采购的需求正在被即时零售和会员店拆成碎片。
客流减少对大润发的伤害是双重的。一方面,卖场卖不出货,毛利直接减少。另一方面,卖场里的商店街靠客流招商,客人少了,租户就不愿意多交租金。在2026财年全年(2025年4月至2026年3月),高鑫零售的租金收入为28.02亿元,比上一年下降了7.6%。更麻烦的是,门店的人工、水电和折旧大多是固定支出,收入每少一块钱,利润就会被压缩。
亲自掌舵后或救得回
2025年1月1日,阿里巴巴宣布把所持高鑫零售78.7%的股份卖给德弘资本,交易作价最高约131亿港元,折合每股最高1.75港元。2025年2月27日,双方完成股权交割,德弘资本成为高鑫零售的控股股东,正式接手大润发。按盈警后约1.08港元的股价计算,这笔投资的账面价值已经缩水近四成。
德弘接手初期,CEO仍是2024年3月上任的沈辉。此后,管理层一直不稳定。2025年11月30日,曾带领公司扭亏的沈辉以家庭原因辞职。12月1日,曾任盒马鲜生业态首席执行官的李卫平接任CEO。今年2月,公司公告称暂时无法与李卫平取得联系;3月8日,董事会免去了她的职务。德弘联合创始人华裕能随后以董事长身份兼任CEO,并且不领薪酬。从2024年3月林小海卸任算起,两年里高鑫零售的CEO先后换了三次,其中两次发生在德弘接手之后。与此同时,包括采购团队在内,公司约一半高管被更换。
值得注意的是,大润发的改革并非一无所获。中型超市“大润发Super”已开到34家,同店营收增长约15%,现金流首次转正。全国联采把猪肉供应商从40多家压缩到5家,猪肉销量增长超过20%。前置仓今年8月又在天津、上海、无锡、通辽四城铺开。但是,这些亮点的体量太小。462家大卖场仍然贡献着绝大部分收入,截至今年3月只完成了约25%的调改。新店型长得再快,也追不上老卖场下滑的速度。
另一个隐忧是钱。在截至今年3月的2026财年全年,高鑫零售净亏损3.26亿元,却向股东支付了21.73亿元股息,比上一财年的17.02亿元还多。同一年,公司经营活动产生的现金净额只有6.34亿元。德弘持有78.7%的股份,这笔股息中近八成归德弘所有。差额只能动用账上的存量现金。截至今年3月底,高鑫零售的净现金从一年前的约125亿元降到100.63亿元,减少了近两成。在这次盈警里,董事会仍然表示“或仍将考虑”派发中期股息。
事实上,高鑫零售现在的市值约100亿港元,和账上约100亿元人民币的净现金差不多。也就是说,按现在的股价买下整家公司,花的钱和公司账上的现金差不多,几百家门店和自有物业相当于不要钱。从这个角度看,高鑫零售的股价显得很便宜。但是,这些现金里有相当一部分是欠供应商的货款和顾客购物卡里的余额,公司不能随意支配。如果卖场继续萎缩,这些钱会一
顾客什么时候回来,全年目标改不改,远比“调改”更重要。
本文来自微信公众号“食品内参”,作者:不浪费读者时间的,36氪经授权发布。
















