中文在线Q3:买量收缩,拐点已至?
10月25日,中文在线发布2026年第三季度报告。前三季度,公司实现营业收入8.33亿元,同比下降17.64%;归母净亏损1.32亿元,同比减亏74.63%;经营现金流从上年同期的净流出1.727亿元转为净流入4279.60万元。
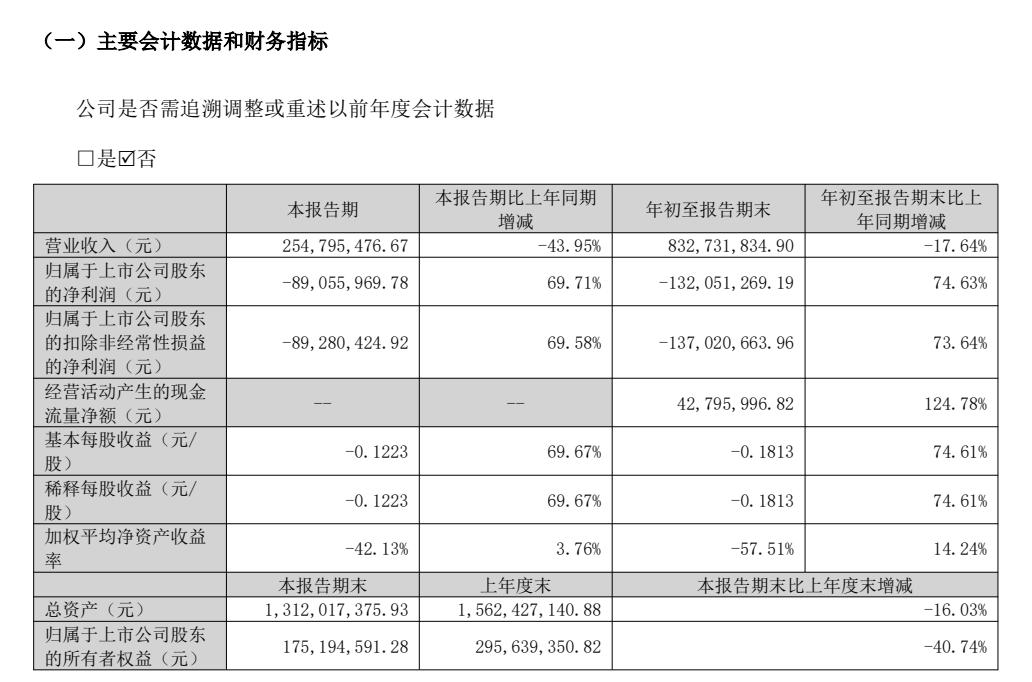
图1 三季报“主要会计数据和财务指标”
如果只看减亏幅度,这像是一份大幅好转的财报。但把第三季度单独拆开,画面明显不同:最重要的FlareFlow的量化数据在上半年交出2.5268亿元收入,1.5572亿元营业利润后从第三季度的财报中消失了。只有诸如转向以效率、成本和商业化表现为核心的精细化经营之类的定性描述,而没有切实数字。
虽然没有具体数据,但按集团第三季度总收入倒推,按照其他业务收入变动正负10%计算,FlareFlow收入可能约为0.76亿至1.08亿元。由于公司没有披露第三季度分部收入及FlareFlow毛利率(这一结果仅为情景测算,不能视为实际经营数据)真实的情况可能还是要等年末的全年报出炉。
减亏是真的,增长失速也是真的
首先,在最基础的现金层面,需要明确的是:本轮减亏并非主要依靠政府补助或资产处置,在前三季度,中文在线扣非归母净亏损1.37亿元,同比减亏73.64%,非经常性损益只有496.94万元,说明利润表改善的主体来自经营成本和费用变化,而不是一次性项目粉饰。
成本端的变化相当明显。前三季度营业成本4.44亿元,同比下降32.91%,降幅显著高于收入的17.64%;综合毛利率从上年同期约34.61%升至46.74%。销售费用则从6.60亿元降至3.84亿元,同比下降41.84%。对此,公司解释主要是海外业务推广费减少。
但这并不意味着财报非常健康。
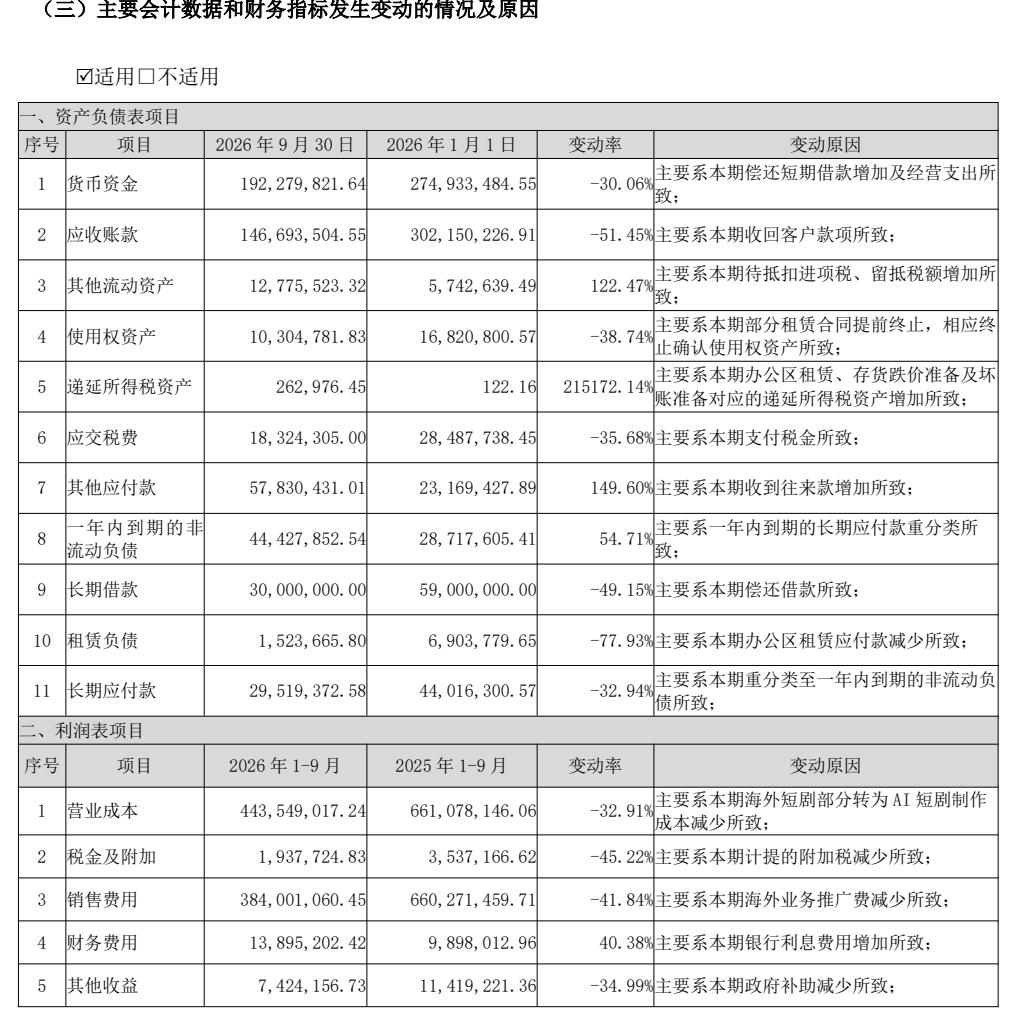
图2 三季报“主要会计数据和财务指标发生变动的情况及原因”
甚至随着投入减少,中文在线的收入端也在同步收缩。上半年,该公司收入还同比增长3.85%,到第三季度,单季收入却同比下降43.95%。即使只计算将本后的收入一,中文在线也从上半年约5.78亿元,单季平均2.89亿元,环比缩减2.55亿元;第二季度约283万元的归母盈利,也没能在第三季度延续。
更值得警惕的是利润率。按累计数据差额计算,第三季度单季毛利率约40.28%,低于上半年的49.58%;单季销售费用约1.30亿元,占单季收入约50.96%。也就是说,费用率改善是前三季度累计带来的,而非每个季度都有明确的变化。
因此,仅从数据来看,减亏只回答了“少亏了多少钱”,却没能回答“收入从哪里来”。
短剧接棒网文,不能只看数据
要回答这个问题,还是要看中文在线的业务结构。
2025年,短剧及IP衍生品收入8.96亿元,同比增长125.02%,首次超过网络文学业务。2026年上半年,该分部收入4.11亿元,继续同比增长108.72%,占公司收入约71.16%;同期网络文学及相关业务收入1.45亿元,同比下降54.91%。
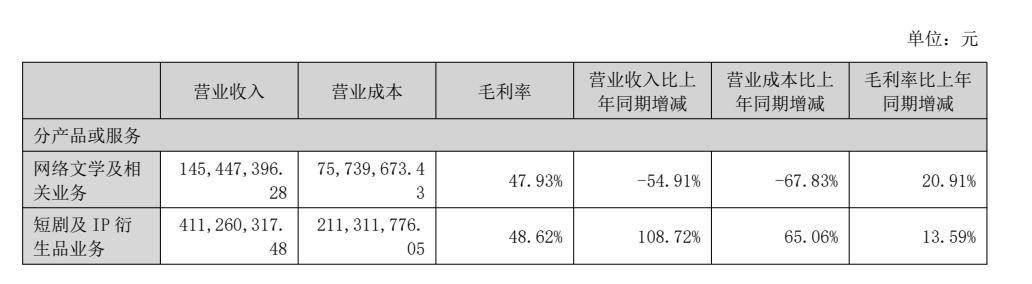
图3 2026年半年报分部收入
从数据来看,短剧已经接过了增长接力棒。但三季报没有披露分业务数据,因此无法判断第三季度总收入下滑中,短剧、网文和其他业务各自贡献了多少。直接把上半年短剧翻倍的增速外推到全年,并没有充分依据。
这也是当前分析中文在线最容易出现的误区:公司拥有超过560万种数字内容、逾400万名注册作者,又具备AI漫剧、海外短剧和IP衍生品多条产品线,再加上网文和短剧之间的关联性,这使得整个财报容易给人“东方不亮西方亮”的印象。但产品线多不等于收入稳定,更不意味着各条线可以自动互补。
事实上,网络文学收缩很可能会带来负面效果。一端是最基础的阅读和授权收入,另一端是IP筛选、用户验证与后续改编的源头缩减。短剧可以带来新增量,却也需要网文作为上游支撑,更加持续证明,自己不是只靠平台分账、买量节奏和少数爆款推动的项目型收入。
而在短剧及IP衍生品这个大分类下,FlareFlow占比高达 61.5%,在前几次财报中数字表现相当不错。上半年财报显示,FlareFlow在2025年实现收入约3.5亿元、净亏损超过4.7亿元;但到2026年上半年,平台就迅速实现了盈利,收入约2.53亿元,净利润约1.52亿元,累计上线剧集近7000部,其中AI剧集占比超过10%,近利润率一度超过60%。
从巨亏到高盈利,弹性不可谓不大。公司同时披露,2026年上半年AI制作成本较真人剧低80%至90%,单集综合耗时约下降50%,显然这是在暗示随着AI技术成熟,短剧的成本会进一步降低。
不过对于这份乐观,河豚君认为还是需要更谨慎一些。
首先,河豚君按财报数据进行简化测算,FlareFlow占短剧及IP衍生品分部收入的61.44%。在忽略子公司与合并分部口径差异,并假设其毛利率不低于60.32%净利率的情况下,剩余38.56%收入的毛利率上限约为29.97%;若FlareFlow实际毛利率约为66.6%,剩余业务毛利率则约为20%。这意味着,FlareFlow的存在让整体偏科的短剧部分看上去健康了不少。
其次,且公司没有同步披露付费用户、ARPU、留存率、自然流量占比和LTV/CAC等关键经营数据,外部很难判断利润增长分别有多少来自AI降本、前期内容投入释放、买量收缩和用户自然变现。
最后,AI可以改变内容供给曲线,却不能自动改写平台流量价格。制作成本下降是全行业都能获得的技术红利,用户注意力和分发入口则仍然稀缺。
娱乐资本论在此前《中文在线终止港股上市,因遭深交所问询28.3亿定增?》中曾讨论过这一矛盾:短剧出海可以把制作成本压低,但持续投流会侵蚀利润,停止投流又可能损失新增用户。
三季度的财报更进一步强化了论点,前三季度,公司销售费用减少2.76亿元,收入同比减少1.78亿元,以及公司公告的收入减少主要来自海外业务推广费减少,配合第三季度接近腰斩收入,也在一定程度上说明投放与流水之间仍存在很强关联。
因此,在河豚君看来,仅根据公开信息,还很难判断中文在线目前是否跨过了“减少投放就减少收入”的门槛,还是正在经历买量收缩带来的滞后反应。
而且AI带来的降本并非百利而无一害,对于目前尚处在“百家争鸣”阶段的AI短剧平台而言,AI降本很容易最终变成重塑行业竞争格局的武器。一方面,随着制作门槛下降,平台很容易扩大内容供给,一方面会加大头部平台的虹吸效应,还会进一步降低用户的付费意愿。最终节省下来的制作费,最终可能变成更多投流、更低价格或更快的内容折旧,而不一定全部留在平台利润表上。
因此,FlareFlow真正的问题其实很朴素:不增加买量时,收入能否稳定?老用户能否持续付费或贡献广告收入?
现金流转正,但反转还需等待
相比这些隐匿的问题,资产负债的危险则更加直观一些。
截至9月30日,中文在线货币资金1.92亿元,短期借款与一年内到期非流动负债合计3.93亿元,现金尚不足以覆盖短期有息债务;流动比率约0.54,归母净资产1.75亿元,较年初下降40.74%。
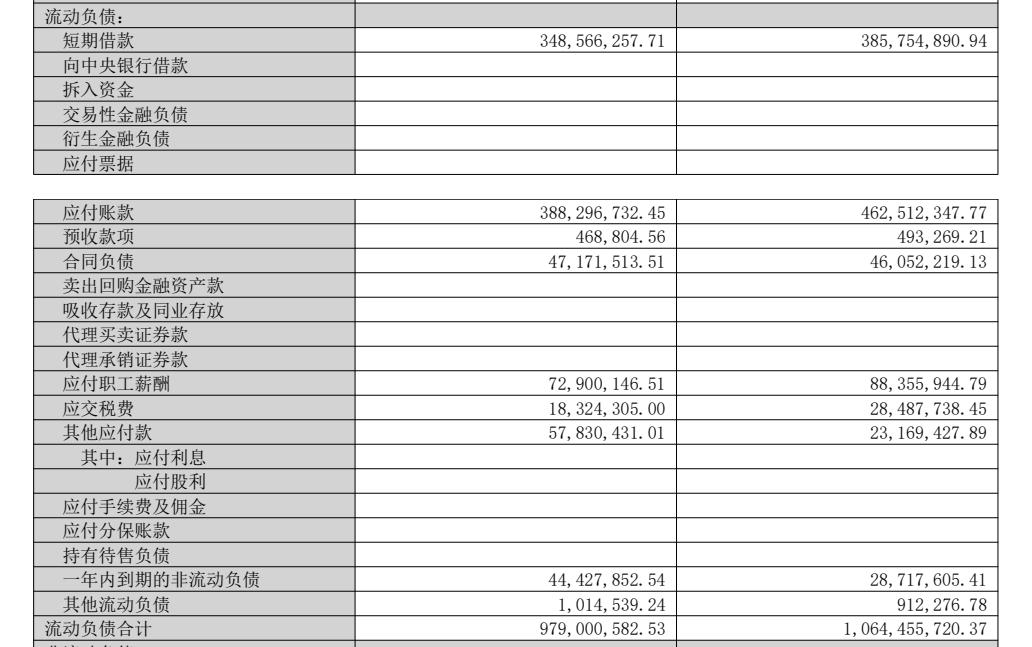
图4 合并资产负债表“流动负债”段(第8—9页跨页拼接)
10月,公司又终止H股上市及不超过28.33亿元的A股定增。意味着通过外部资本支持内容采购和海外扩张的路径收窄。接下来,公司更需要依靠经营现金流完成偿债、内容投入和增长之间的平衡。
这必然会影响短剧业务的战略自由度。如果重新加大买量,利润和现金可能再次承压;如果继续收缩投放,收入能否稳定仍需验证。中文在线并不是简单地在“增长”和“利润”之间二选一,而是在现金约束下寻找两者能够同时成立的空间。
中文在线不是唯一面对这道题的短剧公司。
过去两年,平台用高额投放换取下载和充值,市场更关注用户规模、榜单和流水。随着AI降低制作成本、免费与广告模式扩张,行业开始从“谁增长更快”转向“谁能留下利润”。但效率转型不能只看费用下降,否则任何公司都可以通过缩减投入获得阶段性减亏。
因此,所谓的观点,对中文在线而言,至少需要三张表共同确认。
利润表上,收入需要停止大幅下滑,毛利率不能仅靠单季波动维持;现金流量表上,经营现金流需要连续为正,而不是依靠回款和付款节奏形成单期改善;资产负债表上,货币资金与短期债务的缺口需要收窄,避免增长再次依赖大额外部融资。
此外,还有两个容易被忽略的信息缺口。其一,三季报披露的投资收益为2772.77万元,其中CMS股权投资收益只包含2026年1至3月,不包括4至9月,ReelShort相关资产的利润贡献缺乏完整季度可见度。其二,FlareFlow没有披露第三季度的独立经营数据,上半年高盈利能否延续,尚待年报验证。
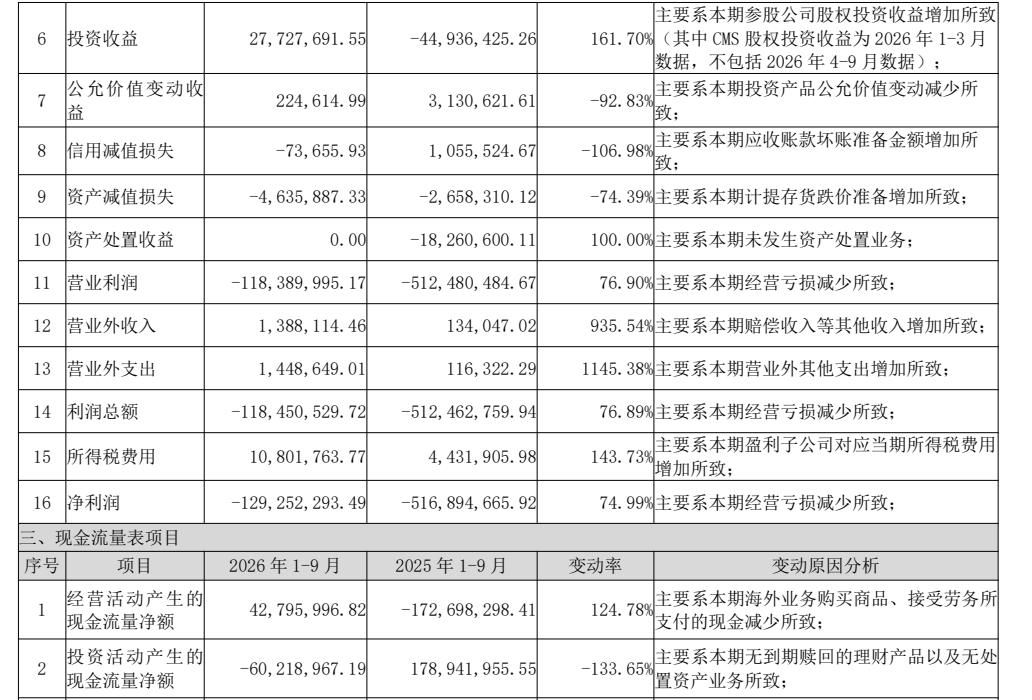
图5 投资收益与现金流量表项目。公司自己在“变动原因”栏注明:其中CMS股权投资收益为2026年1—3月数据,不包括4—9月
所以,三季报不是一份可以简单定义为“暴雷”或“反转”的财报。它证明了中文在线有能力把亏损压下来,也暴露了收入、现金流和资产负债表仍未同步修复。因此中文在线可能需要在下一份答卷中证明:省下来的钱,最终能变成一门可持续的生意,而不只是利润表上的一次喘息。
本文来自微信公众号“娱乐资本论”(ID:yulezibenlun),作者:娱子酱团队,36氪经授权发布。
















