当退货成为BD交易新常态,Biotech何去何从?
BD交易,对于产品还未上市的Biotech而言,就是扭亏为盈的利器。
一方面,创新药在研管线需要大量的资金用于临床试验推进,即使是上市公司,通过IPO在二级市场募集到的资金,也会随着时间推移,一
另一方面,即使创新药顺利获批上市,后续还需要大量资金用于商业化推广和新适应证拓展,通过BD交易寻找合适的合作伙伴,可以有效缓解Biotech的资金压力,提升临床开发效率,BD交易的首付款和里程碑付款落袋为安后,还能提升公司业绩。
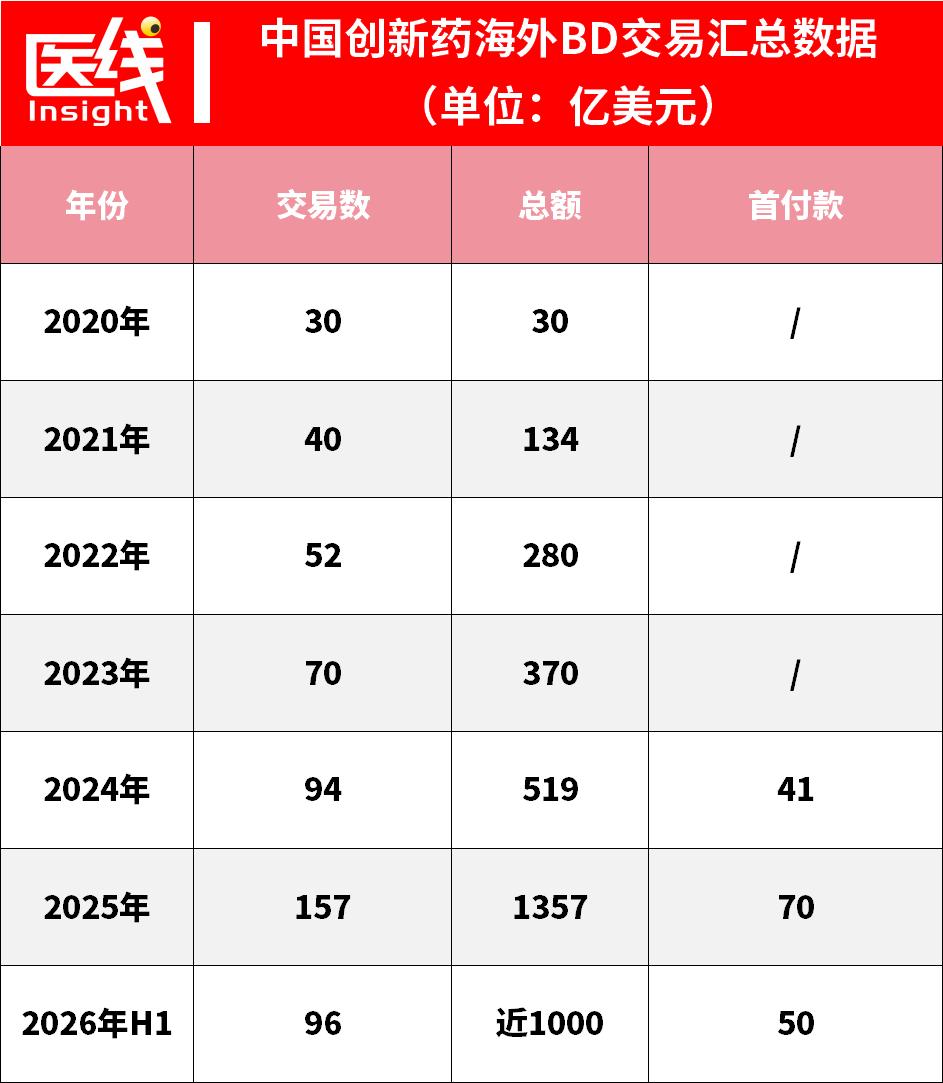
2026年,中国创新药BD出海交易总额逼近千亿美元大关,再创历史新高。
上半年国内License-out出海数量达到96笔,交易总额达997亿美元,约为2024年全年的2倍,接近2025年全年交易额的73%。国家药监局口径下,这一数字更是达到1100亿美元。
然而,热潮之下,亦有隐忧。
2023年开始的BD交易热潮,背后隐藏着一个致命问题,即使在现阶段的BD交易热潮中,中国很多知名创新药公司都达成了大额BD交易,康诺亚的NewCo交易主体Ouro Medicines被吉利德溢价收购,百利天恒与BMS的BD交易里程碑付款持续兑付,能最终拿到里程碑付款甚至药品上市后销售分成的创新药公司,依旧是少数。
大部分创新药公司,都面临着BD交易退货带来的多重风险。
产品开发进度被迫延缓风险,由于合作方不再继续推进临床,需要授权方评估继续是寻找新的BD交易合作伙伴来推进后续开发事项,还是自己整合合作伙伴前期开发的临床数据,自己独立推进后续临床试验工作。
资本市场估值下调风险,无论是一级市场还是二级市场,一个代表性的BD交易案例可以大幅提升Biotech的估值,对于二级市场上市公司而言,BD交易可以成功推动股价上涨,业绩和创新研发实力得以兑现,对于一级市场创业公司而言,BD交易可以利于其在一级市场股权融资,许多私募基金都喜欢投资有BD交易背书的Biotec。
公司整体运营节奏被迫调整风险,部分Biotech会把非核心管线或核心管线非核心适应证对外授权,核心产品的权益依然留在自己手中独立开发,BD交易被退货后,公司管理层还要在退货后的资产与公司现行推进的资产中作出取舍。
近年来,关于BD交易退货,有些代表性的案例,值得分析。
2026年1月6日,宜明昂科公告称,与其合作方Instil Bio(通过其子公司Axion Bio)已签署协议终止合作。
这家公司曾经签署的一笔总价超过21亿美元的出海交易,标的正是2025年最热门的PD-L1/VEGF双抗之一IMM2510。协议中的21亿美元绝大多数是未来的“里程碑付款”,而宜明昂科实际只落袋了3500万美元。
2026年8月20日,武田中国与信念医药联合宣布,双方已于8月2日正式终止血友病B基因疗法波哌达可基注射液(商品名:信玖凝)的商业化合作。
2026年9月6日,昂利康发布公告称收到亚飞生物及亲合力发来的《关于终止〈战略合作协议之授权许可协议〉的通知函》,双方此前围绕IMD-1005药物分子达成的授权许可合作终止推进。
2026年9月20日,同源康与齐鲁制药方面此前约定的约4亿元人民币H股认购协议,因若干先决条件在经修订的最后截止日(2026年9月20日)前未能达成或获豁免,且双方同意不再延期,已根据认购协议条款正式失效。
公司深陷与汇宇制药的TY-9591总代理权互诉纠纷:汇宇制药方面请求法院确认双方此前协议合法有效,同源康则反诉请求确认协议不成立,相关诉讼至今未决。
许可及合作协议项下的3亿元现金首付款、供应及商业化协议所约定的商业化安排是否受到波及,目前公司尚未在公开渠道作出进一步说明。
选择靠谱的合作伙伴
相较于康方生物,宜明昂科缺了点运气和机遇。
同样是在公司发展的关键瓶颈期阶段,康方生物选择将依沃西单抗对外授权给了Summit,Summit由资本老手杜根操盘,尽管Summit在美国的临床试验推进的磕磕绊绊,总归是在2026年10月拿到了阿斯利康20亿美元的战略投资,成功将依沃西单抗未来在全球市场的上市预期继续提升。
然而对于宜明昂科而言,Instil Bio的临床推进效率和资本运作实力都不及Summit。
宜明昂科选择合作终止,有三个核心原因。
第一,临床试验进展乏力是导火索。
宜明昂科在公布中,重点提到:合作方项目进展未达预期,为加速项目开发进程,公司决定收回海外权益。宜明昂科与Instil Bio的合作始于2024年8月,其PD-L1/VEGF双抗(即IMM2510)的美国IND(临床试验申请)在2025年7月才获得FDA批准。
子公司Axion Bio在2025年10月完成IMM2510/AXN-2510在美国临床的首例患者给药,这一公布日期距离签约已经过去15个月。这一结果显然不符合预期。
从后续来看,Instil Bio的推进也并不顺利。
不仅如此,Instil Bio的财务状况也暴露了问题:截至到2025年第三季度末,Instil Bio持有现金及现金等价物仅580万美元,受限现金30万美元。这显然无法支持两款新药的海外临床所需资金。
与海外临床的迟滞形成鲜明对比的是,IMM2510在中国的临床正在快速推进。在宜明昂科看来,Instil Bio本身已经并不具备独立推进海外临床研究的能力。
第二,Instil Bio自身资金实力不足,同时资本运作能力缺乏,没有足够强劲的融资能力。
2024年8月,双方合作约定:首付款及近期付款最高5000万美元,后续的研发、监管及商业化里程碑付款总额不超过21亿美元。
截至2025年5月,公司累计收到2000万美元。而最终的“分手费”停留在3500万美元,距离5000万美元的最高首付款还差了1500万美元,占总金额的1.7%。
此时终止合作,宜明昂科不仅可以保留已收到的3500万美元真金白银,更将主动权重新收回了自己手中。
第三,二次BD阻碍。
Instil Bio对二次BD仍抱有较高期待。但Instil Bio反而带来了制约,何潜在交易都需与Instil Bio进行复杂的三方协商,大大拖累了二次BD交易的推进效率。
在BD交易中,二次BD是很常见的一种交易策略,中国的Biotech由于信息、资金亦或渠道的差距,导致第一阶段的BD无法直接和MNC合作,往往会选择一个欧美的中小Biotech或者Biopharma合作,引进方将产品继续推进至下一阶段后,再选择和实力最为强劲的MNC合作,将产品完成二次授权,尽管会被一手的合作伙伴赚“中间差价”,也胜过资产无法达成后续交易。
普米斯生物在被BioNTech收购后,其核心资产PD-1/VEGF双抗转手BMS,身价翻5倍。BioNTech将获得15亿美元的首付款,以及高达76亿美元的潜在额外开发、监管和商业里程碑付款。同样都是PD-1/VEGF双抗资产,BioNTech成功将资产潜在收益开发到最大化,Instil Bio却白白浪费了市场机会。
选择靠谱的合作伙伴,中国的Biotech要重点关注资金兑付实力、临床开发效率、合作伙伴人脉资源、监管部门沟通信息渠道等核心因素。
CGT商业化难背景下的无奈之举
CGT在2026年迎来多事之秋,无论是自体CAR-T的临床试验受试者死亡事件,亦或是MNC大批量砍AAV基因治疗管线,除了传奇生物/强生的西达基奥仑赛,大部分CGT产品在全球市场的商业化难言成功。
聚焦在CD19和BCMA靶点的自体CAR-T产品,在中国的商业化始终难以放量,无法和小分子、抗体药、ADC这样的modality形成正面比较优势。AAV基因治疗仿佛复制了老一代自体CAR-T产品的尴尬局面。
信念医药与武田的合作始于2023年10月。信念医药的波哌达可基注射液是国内首个获批上市的AAV基因治疗药物,适应证为血友病B(B型血友病)——这是血友病中第二常见的类型。与传统疗法相比,该疗法最大的特点是单次静脉注射给药。
这笔交易也是中国首款成功实现由本土企业负责研发和生产,将产品商业化权益对外授权的基因治疗药物。无论是从临床价值,还是从其对中国CGT商业化的示范意义来看,波哌达可基都曾被寄予厚望。
相较于宜明昂科选择Instil Bio这样的中小Biotech合作伙伴,信念医药选择的武田制药,已经是知名MNC,在血液领域积淀深厚,同时在国内也和亚盛医药、信达生物等知名Biotech达成深度合作。波哌达可基注射液被退货,更多是AAV基因治疗这一modality在特殊时代背景下的悲剧注释。
自2025年4月获批上市以来,波哌达可基的商业化表现并不算乐观。
一方面,中国市场对于高价创新药,尤其是一次性基因治疗产品的支付能力仍然有限;另一方面,武田自身也在持续调整业务架构。2025年10月,日本武田制药宣布全面停止基因细胞疗法相关业务,此后又启动裁员计划。
在多重因素叠加之下,这段一度被视为行业佳话的合作,最终走到了终点。信念医药选对了合作伙伴,却由于特殊的行业发展阶段,无奈接受退货的现实。
引进方/授权方的战略调整
昂利康与亚飞生物的BD交易,则是引进方与授权方双方基于自身战略调整,最终和平分手。
IMD-1005项目本身并未终止,变化的是其商业化路径——合作方基于自身能力评估,决定自主推进后续研发与商业化,暂不通过License-out与第三方合作。一项潜在总对价最高7.7亿元的License-in合作,在签署一年后,于正式履约前即宣告终止。
过去两年,亚飞生物完成B2、B3轮融资,合计超过7亿元;与此同时,亲合力核心管线持续推进,平台技术也在不断拓展。
随着资金储备和自主研发能力增强,资产持有方自然会重新计算“授权出去”与“自己推进”的收益与风险。
对于未上市Biotech而言,手上拥有充足的现金,自身管线临床价值高,由于之前的BD协议只是“意向协议”,双方都没有履约,引进方未支付首付款,授权方未完成相关技术和专利转约,授权方完全可以灵活调整BD战略。
尤其对于IMD-1005这样的早期创新资产,如果后续临床能够验证其差异化设计的价值,自主推进意味着保留更多未来权益;反之,License-out则可以通过首付款、里程碑和合作方资源降低自身投入和开发风险。
因此,这次合作终止更适合被理解为一次License-out策略的重新调整,而非项目“失宠”或研发终止。
对于引进方昂利康而言,调整引进战略,寻求其他modality和适应证的资产,也更为符合上市公司的发展需求。
BD交易中的合规风险
同源康与齐鲁制药的BD交易更为“扑朔迷离”,齐鲁制药愿意以高额首付款+里程碑+销售分成和新股增资投资款的双重方式押注其三代EGFR-TKI药物TY-9591(卡达沙),直接证明齐鲁制药高度看好这款产品。
然而,同源康之前和汇宇制药的BD交易导致其和齐鲁制药的BD交易深陷阻碍。
早在2025年,同源康便和汇宇制药达成BD交易,然后在完成协议签署后,汇宇制药一直没有支付BD交易首付款,致使同源康不得不重新选择合作伙伴。
同源康、汇宇制药、齐鲁制药三方中,形式最为急迫的便是同源康,作为中小Biotech,公司成立至今依旧亏损,亟需BD交易和引入战略股东来改善经营业绩和资产负债表。对于BD交易中的授权方而言,最担心引进方没有及时履约支付交易款项,致使后续合作推进困难。
在签署BD交易文件时,合规风险一定要放第一位,交易双方要有契约精神,好资产+好信誉,才能达成一个好的BD交易。
Biotech的应对之策
面对BD交易中的退货或者其他突发事件,尽管授权方会处于被动地位,但可以及时调整交易策略来应对各种情况。
一是自建商业化团队。
即使是康诺亚和百利天恒这样的BD交易高手,依然没有放弃自建商业化团队这个核心战略。
康诺亚有好几款核心产品都选择对外授权,但是进度最快的司普奇拜单抗选择自主商业化,同靶点IL-4Rα的王牌大药便是赛诺菲的度普利尤单抗,作为国内厂家最快的IL-4Rα创新产品,康诺亚对其寄予厚望,还是选择将商业化权益放在自己手里。
百利天恒的EGFR/HER-3双抗ADC伦康依隆妥单抗终于在2026年迎来上市,作为FIC产品,中国的进度还比美国快,合作伙伴BMS还在推进其全球多中心III期试验,百利天恒已经快速搭建上百人的商业化团队,开始推进伦康依隆妥单抗在中国的商业化进展。和武田的合作终止后,信念医药决定独立推进销售业务。
相较于将产品交给合作方,信念医药自己负责商业化,在定价、慈善援助以及患者支持等方面都拥有更大的自主空间。
与其建立一支庞大的销售队伍,不如围绕有限的患者人群和核心诊疗中心,把有限的资源投入到更精准的患者触达和医学推广中。
目前,信念医药正在积极推动波哌达可基进入各地惠民保报销范围。已有多个省市将波哌达可基纳入惠民保报销范围,其中包括上海“沪惠保”。
二是巧妙利用资本杠杆撬动资源。
百济神州、信达生物、复宏汉霖便是代表性案例。百济神州在一级市场和二级市场合计融资超过100亿美元,前无古人,大概率后无来者。充足的融资资金致使百济神州可以高举高打,建设全球临床团队和商业化团队,两款王牌产品百悦泽和百泽安都是在欧美市场自主商业化,极大保留了药品上市后的利润。
信达生物则是选择和礼来、武田这样的MNC深度合作,从“卖分子”到“卖能力”,从单一产品出海到技术平台全球化输出,从License-out到Co-Co共同开发——中国创新药的国际化叙事正在被重新定义。
复宏汉霖更是通过复星医药的资源链接全球合作伙伴,除了欧美主流市场,更是在东南亚、南美等地区建立合作联系,将生物类似药+创新药+国际化战略贯彻到底。
三是平台化批量BD合作。
和铂医药、英矽智能、晶泰科技等公司都是拥有批量化生产分子的高效率技术平台,单个分子的BD交易退货不影响整体portfolio的价值,有足够多的合作伙伴和足够多的BD交易资产包,就可以对冲单个分子退货带来的影响。
四是寻求二次BD交易。
宜明昂科在与Instil Bio合作终止后,开始寻求二次BD交易的合作机会,退货不等于资产本身有问题,可能是合作伙伴自身战略考量选择终止合作,授权方在客观分析资产价值的基础上,可以选择继续寻找新的合作伙伴。
潮起潮落,大浪淘沙。真正磨砺而出的,才是英雄。真正能做出好药、真正能走向全球、真正能穿越周期的实力玩家,无惧退货。
本文来自微信公众号“医线Insight”,作者:陶秋骋,36氪经授权发布。
















