一年几百亿的HPV疫苗生意,商业逻辑彻底变了
九价HPV疫苗的市场现状,已经很难让人联想到几年前的“一针难求”。
比如上海在执行九价HPV疫苗惠民活动,符合条件的人群接种两剂或三剂,可减免最后一剂。
又比如江苏宜兴公开的接种价格为国产九价499元/剂,进口九价1298元/剂,符合条件者还可享受减免。
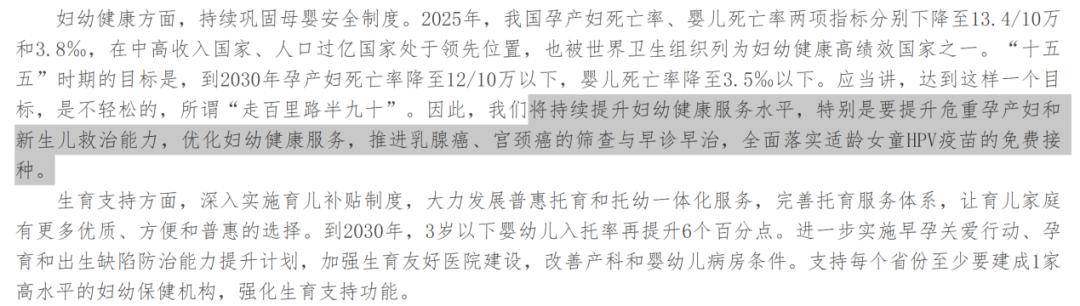
国家卫健委在近期的发布会上再次明确,“十五五”时期将“全面落实适龄女童HPV疫苗的免费接种”。
图片来源:国家卫健委官网
事实上,这一方向此前已经写入“十五五”规划纲要和《国民健康“十五五”规划》。
至此,HPV疫苗迎来了普惠新阶段。
要知道,七年前,这个市场的情况完全相反。
2019年1月,深圳第一期九价HPV疫苗摇号,13.2万人争1035个号源,中签率只有0.78%。几个月前,深圳疾控预约页面曾在7小时内涌入近360万次访问,峰值每秒2.7万次,系统一度被挤到瘫痪。
处于供给侧的企业财报已经发生大逆转。
智飞生物2025年为主要代理HPV疫苗计提减值127.66亿元;2026年4月,智飞与默沙东重写合作协议,取消固定基础采购金额,改为根据市场预期需求和实际接种情况协商采购、滚动下单。
普惠带来的结果是,接种覆盖面会持续扩大,但企业赚钱的路径,已经与此前完全不同了。
01 稀缺:有货,就是最强竞争力
2018年4月,默沙东九价HPV疫苗在中国获批。
产品上市后迅速成为市场上最受追捧的疫苗之一,也催生出一条效率极高的商业链条:默沙东提供产品,智飞生物负责中国大陆的进口、推广和销售,疾控与接种点完成终端触达,消费者自费接种。
当产品长期供不应求,渠道的价值会被迅速放大。
智飞生物也由此进入高速增长期。公司2023年年报显示,当年代理产品收入达到518.85亿元,占公司营业收入的97.97%。这一口径包含多款代理产品,HPV疫苗是其中的核心大品种。
“一年几百亿”的量级,也能从智飞生物与默沙东当年的采购安排中看到。
2023年双方续签协议时约定,HPV疫苗基础采购金额在2023年下半年为214.06亿元,2024年升至326.26亿元,2025年为260.33亿元,2026年为178.92亿元。
需要强调的是,这些数字属于协议约定的基础采购金额,可以根据实际情况调整,不能直接等同于中国HPV疫苗终端市场规模,也不能视作当年实际销售额。
但一年敢把基础采购计划写到326.26亿元,足以说明当时产业链对需求的信心。
这背后在于,进口九价供给有限,渠道要做的,是把有限的货尽快送到高需求市场。
在消费者争夺产品的市场行情里,企业几乎不需要为“卖不卖得动”担心。
增长的隐忧由此埋下。HPV疫苗完成接种后,并不会像日化品那样形成高频复购。
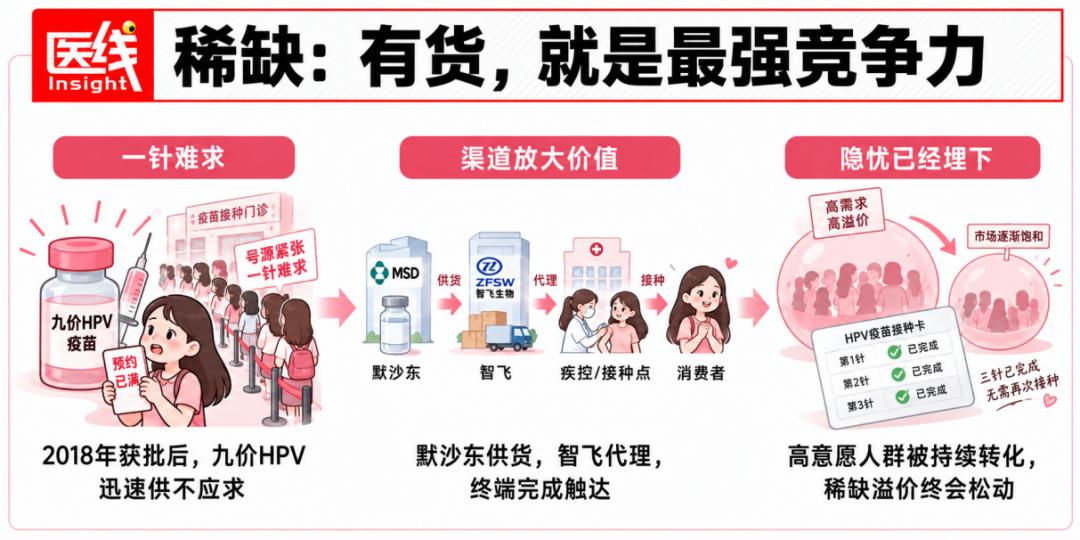
随着高意愿、高支付能力人群被持续转化,供给进一步增加,稀缺溢价迟早会松动。
依赖缺货建立起来的增长模型,最终要面对供需反转。
02 反转:库存从资产变成风险
转折最早可以从默沙东自己的披露里看出来。
默沙东在2025年年报中称,从2024年年中开始,公司观察到智飞生物向中国疾控机构及接种点的发货显著下降,渠道库存升至正常水平之上。
由于中国需求持续走弱、库存偏高,默沙东从2025年2月起暂停向中国发货,并在当年没有恢复。
2026年二季度,默沙东开始有限恢复对华供货,同时预计新协议对应的2026年中国收入仍将“无重大影响”。
批签发数据把这场变化呈现得更加尖锐。
2024年,默沙东九价HPV疫苗全年批签发量为3114.08万支;2025年降至423.88万支,同比下降86.39%。
智飞生物2026年半年报显示,上半年九价HPV疫苗批签发量为0,上年同期为423.88万支。需要注意的是,批签发量为0并不等于终端零销售,既有库存仍可继续销售。
真正扎眼的数字,出现在资产减值公告里。
智飞生物2025年全年收入89.58亿元,亏损147.23亿元。
该公司当年计提各项资产减值损失141.28亿元,其中存货跌价准备和合同履约成本减值136.18亿元;主要代理产品HPV疫苗计提减值127.66亿元。
公司解释,参与部分政府惠民接种项目后,出现活动产品价格低于成本的情况;对到期或近效期、已经不满足生产经营需要的存货,也全额计提跌价准备。
127.66亿元,让“库存”第一次以如此高的财务代价进入这门生意的中心。
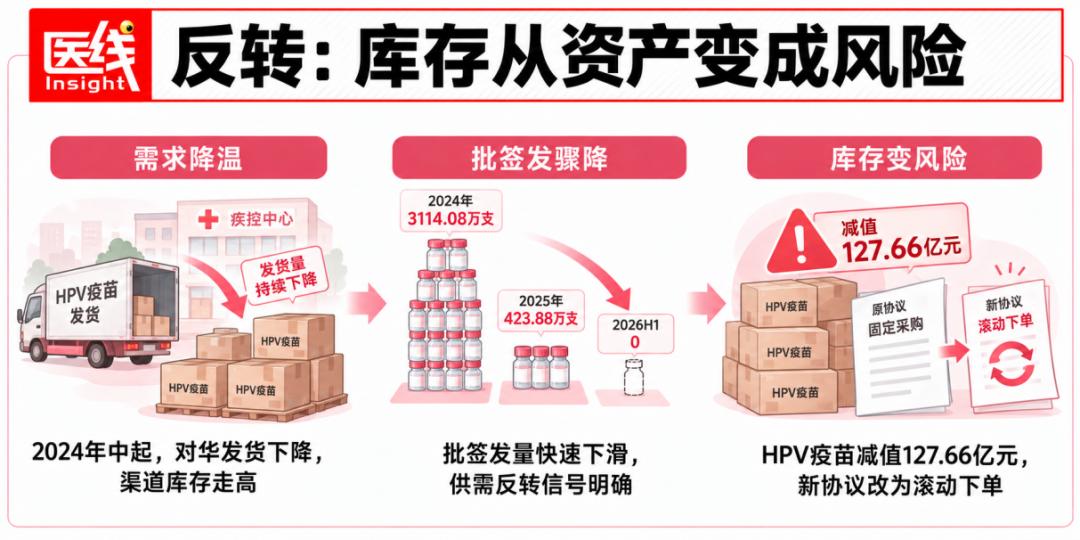
2026年4月,智飞生物与默沙东重写合作协议。
新协议取消固定的基础采购金额,双方改为根据市场预期需求和实际接种情况协商采购、滚动下单。过去那种提前锁定数百亿元采购盘子的模式,就此退出。
这也意味着,九价HPV疫苗的渠道价值正在被重新定价。
缺货时代,渠道拼的是拿货、铺货和终端覆盖。
库存时代,需求预测、周转效率、价格管理和终端动销被推到同样重要的位置。
毕竟,当货越来越容易拿到之后,库存本身也可能成为风险。
03 重新定价:27.5元,新的价格坐标
供需反转之外,更大的变量来自买单者。
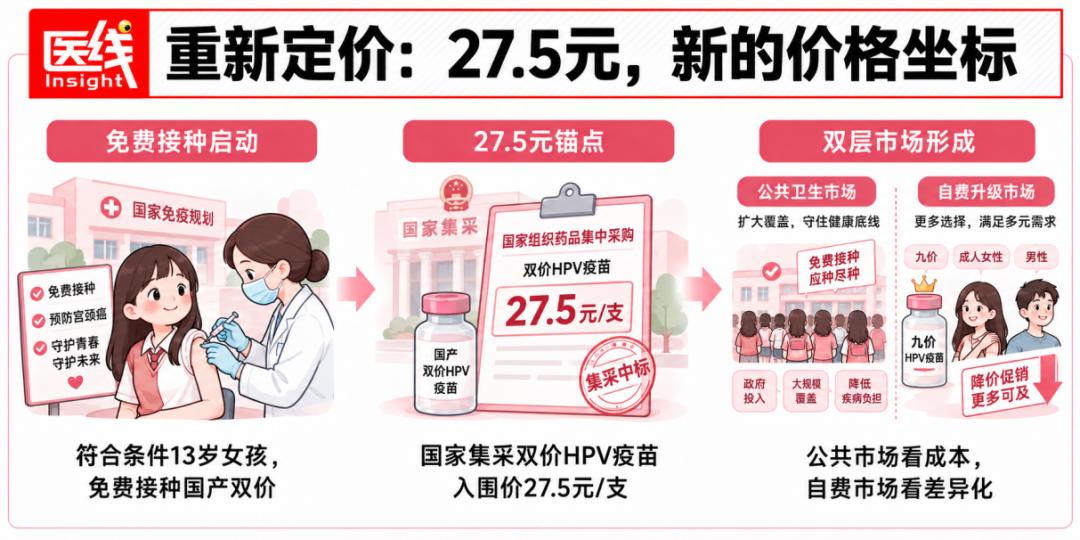
2025年11月10日起,国家免疫规划开始为符合条件的13周岁女孩免费接种两剂双价HPV疫苗。
无锡等地公开政策问答显示,目前纳入免疫规划、免费接种的产品由国产双价HPV疫苗供应,其他已上市HPV疫苗继续按照自愿、自费原则接种。
到了2026年4月,中国疾病预防控制中心组织的国家免疫规划疫苗集中采购给出了一个颇具冲击力的价格:27.5元/支。
27.5元,成了这场商业逻辑变化中最值得记住的数字之一。
它与消费者过去熟悉的上千元九价终端价格不能直接横向比较:两者覆盖型别、接种人群、采购场景和接种服务成本都不同。
但其仍然给市场立下了一个新的价格坐标:国家以大规模公共采购者身份进入HPV市场后,成本、供应稳定性和覆盖效率的权重明显上升。
一个双层市场由此形成。
第一层是公共卫生市场。
国家采购双价疫苗,为适龄女孩提供免费接种,目标指向覆盖率、可负担性和稳定供应。
企业获得规模化、确定性更强的需求,也要接受公共采购体系的价格约束。
第二层是自费升级市场。
九价、成人女性、男性等人群继续自费选择,市场仍有更高客单价,只是企业需要思考,当基础方案已经有了免费选项,消费者为什么还愿意额外支付几百元乃至数千元?
终端已经给出一部分答案:降价和促销。
上海2026年的九价惠民活动减免最后一剂疫苗费用;宜兴对进口九价延长优惠接种期限,适龄9—14岁女性完成两剂时,只需支付第一剂1298元疫苗费及两剂接种服务费;当地国产九价公开价格已经降到499元/剂。
曾经用排队和抢号证明热度的产品,如今开始用优惠推动接种。
买单者一变,产业链的话语权也随之变化。
公共市场看重成本和供给,自费市场看重产品差异、品牌、价格和终端转化。HPV疫苗从此同时遵守两套商业规则。
04 国产化:九价来了,挑战却变得不小
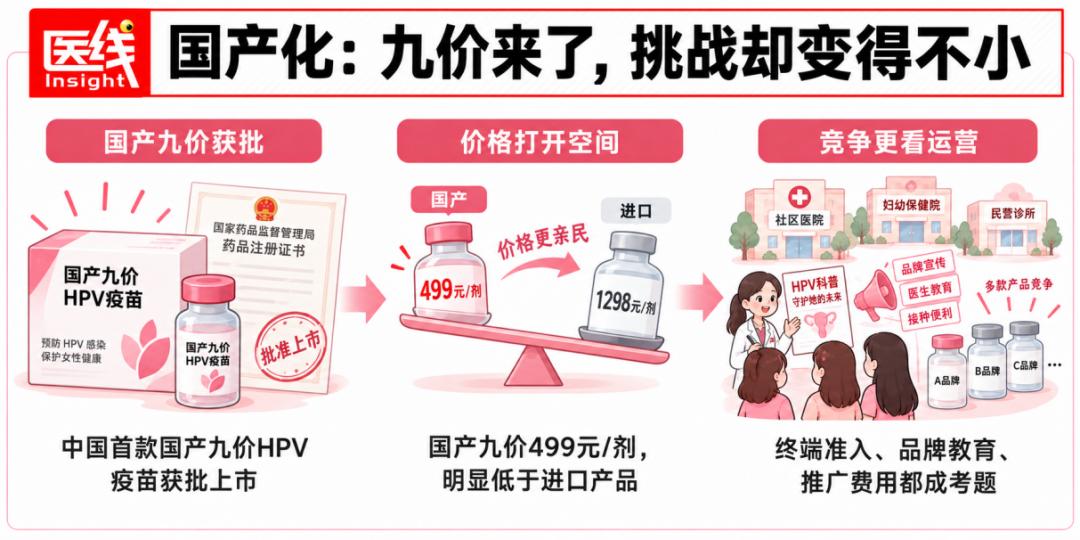
2025年5月29日,万泰沧海与厦门大学联合研发的“馨可宁9”获批上市,成为中国首款、全球第二款九价HPV疫苗。
国产九价由此打破此前国内九价市场长期只有默沙东产品供应的格局。
这是国产疫苗行业等待多年的节点,却撞上了一个已经完成供需反转的市场。
宜兴市卫健委2026年3月公开的接种价格显示:国产九价499元/剂,加20元接种服务费;进口九价1298元/剂,加20元服务费。9—17岁女性接种两剂国产九价,全程费用1038元。
价格差迅速给国产九价打开空间,但“获批就能躺赢”的环境已经消失。
万泰2026年半年报显示,上半年公司营业收入10.48亿元,同比增长24.29%;销售费用达到3.16亿元,同比增长45.35%。
公司解释,收入增长主要来自九价HPV疫苗终端准入和销售放量,销售费用增长主要来自疫苗营销体系建设,以及产品推广带来的薪酬和推广费用增加。
这个细节很关键:九价开始贡献增长,但销售压力也同步变重。
过去,万泰要解决的是研发问题——能不能把九价做出来。
产品上市之后,任务变成如何进入更多疾控和接种终端,如何教育消费者,如何建立品牌,又如何控制获客和推广费用。
行业的竞争维度也随之变化。
稀缺阶段,“有货”本身就是最强卖点;供给增加后,价格、品牌、型别覆盖、接种程序、适应人群和渠道便利性都要考虑。
此外,国产九价的加入,还会继续压缩单一产品依靠稀缺获得高溢价的空间。
后续竞争者已经在路上。
沃森生物旗下上海泽润的九价HPV疫苗目前处于III期临床试验阶段;康乐卫士、上海博唯的九价产品也处于III期临床。万泰则已经启动国产九价男性III期临床。
不难发现,HPV疫苗的政策覆盖范围、潜在可接种人群和产品供给正在扩大,部分产品价格则明显下行,企业面对的市场竞争和销售难度也在上升。
05 找增量:新的需求会在哪
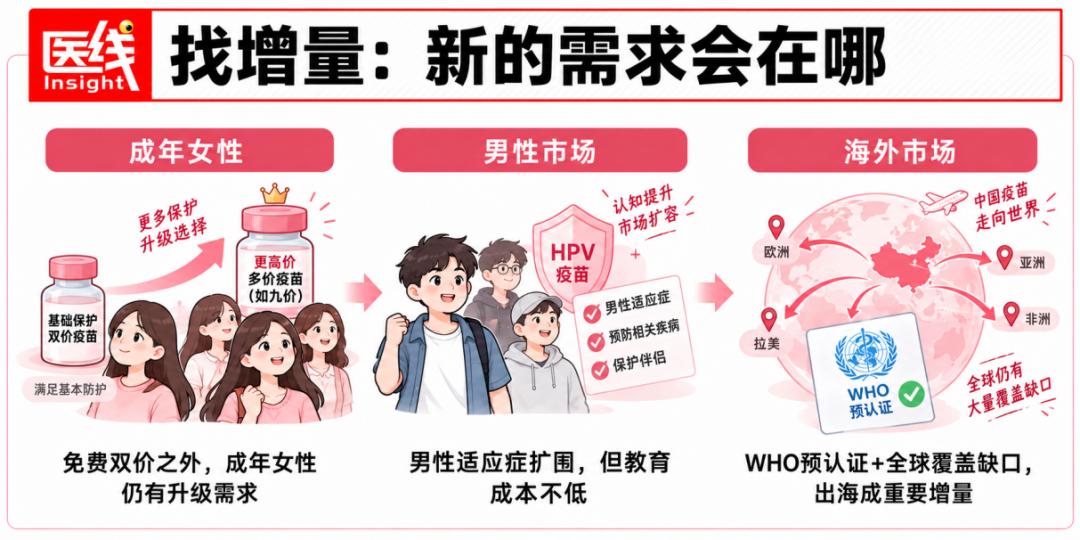
旧的增长方式退潮后,HPV疫苗行业仍有三块值得争夺的增量。
一是尚未接种的成年女性。
二是男性。
三是海外市场。
先看成年女性。
中国目前的免费接种政策聚焦符合条件的13周岁女孩,其他已上市HPV疫苗仍可以自愿、自费接种。
免费双价建立了一条公共卫生底线,也把自费市场进一步推向“升级需求”:企业要让消费者相信,更高价次、更广覆盖或不同接种方案值得额外付费。
这会让HPV疫苗销售越来越接近成熟消费医疗。
消费者获取成本、地方惠民活动、接种点覆盖和品牌心智,都会更直接地影响一款疫苗的商业表现。
第二块增量来自男性。
默沙东披露,四价HPV疫苗于2025年1月在中国获批用于9—26岁男性,九价HPV疫苗于同年4月获批用于16—26岁男性。
上海2026年的九价惠民活动也已经把16—26岁男性纳入三剂减免一剂的适用人群。万泰的国产九价男性III期试验正在推进。
男性市场在理论上扩大了可接种人群,但商业价值还需要真实接种率来验证。
过去十年,HPV疫苗在中国的消费者教育高度围绕宫颈癌和女性展开。把这一产品重新解释给男性,需要新的医学教育,也需要新的营销投入。
谁来承担这笔成本,会直接决定这块新增市场最终能有多厚。
第三块增量在海外。
中国国产双价HPV疫苗已经具备一定国际化基础。
WHO预认证数据库显示,厦门万泰旗下Cecolin于2021年10月获得WHO预认证;玉溪泽润的Walrinvax于2024年8月获得WHO预认证。万泰还在2026年向WHO提交国产九价HPV疫苗的预认证申请。
全球需求也远没有被填满。
WHO数据显示,2025年全球15岁女孩至少接种1剂HPV疫苗的覆盖率估计为33%;WHO提出的宫颈癌消除目标要求,到2030年让90%的女孩在15岁前完成HPV疫苗全程接种。
两项数据口径不同,却都指向一个仍然巨大的覆盖缺口。
对中国企业而言,海外可能成为价格竞争之后更大的增量空间。
因此,未来一家具备竞争力的HPV疫苗公司,很可能需要满足三个条件。
一是足够低的制造成本,二是足够清晰的差异化产品,三是跨国市场准入和供应能力。
而这,已经是和七年前完全不同的公司画像。
再回到2019年深圳的场景。
13万人争1000多个九价号源,中签率0.78%。
那时,疫苗公司最幸福的烦恼,是供给跟不上需求。
到了2026年,一切都已发生巨大变化。
面对下一轮竞争,成本、产品、渠道和全球化能力将共同决定企业能走多远。
本文来自微信公众号“医线Insight”,作者:张小漫,36氪经授权发布。
















