长江存储科创板IPO:单季盈利333亿背后的周期与机遇

近日,上交所官网更新了一则审核动态:长江存储科创板IPO状态变更为"已受理"。公司拟公开发行19.8亿至24.3亿股,募集资金330亿元,其中208亿元投向量产线技术升级,122亿元投向研发项目。
按申报拟募资口径计算,这是科创板迄今申报规模最大的IPO项目,保荐机构为中信证券和中信建投。
招股说明书披露的经营数据足够抢眼。2023年至2025年,长江存储营业收入从187.44亿元增至631.85亿元,复合增长率高达83.60%;归母净利润从2023年亏损191.81亿元,到2024年扭亏赚得67.71亿元,再到2025年的142.11亿元。
2026年第一季度,公司单季实现营业收入470.42亿元、归母净利润333.79亿元——一个季度的利润,已经超过2025年全年的两倍。
长江存储这份成绩单出现在一个特殊的时间窗口。自2025年下半年起,全球存储行业进入一轮由AI算力需求驱动的上行周期,NAND闪存价格持续拉升,国内厂商又恰逢国际存储巨头阶段性倾斜产能、优先保障海外客户供货所留下的供给缺口。
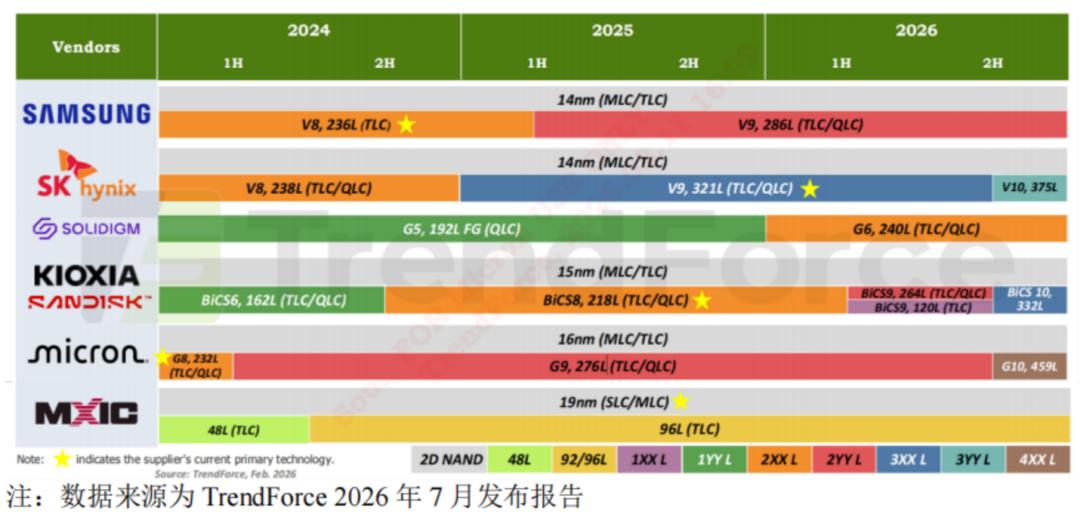
根据TrendForce数据计算,2026年一季度,长江存储在全球NAND Flash厂商中按销售金额和出货量均排名全球第三、中国第一。
不过,疑问也由此产生:单季76.77%的毛利率、71%的净利率,是一家芯片制造企业可持续的常态,还是周期顶部的瞬时留影?当价格红利退潮,这家重资产公司要靠什么支撑每年数百亿元的资本开支?招股书330亿元募资的背后,究竟是进攻的弹药,还是补血的刚需?
要回答这些问题,需要拆开长江存储的财务报表,回到生意本身。
一、一门"看天吃饭"的重资产生意
长江存储的生意模式并不复杂。公司是一家存储器IDM企业,集芯片设计、晶圆制造、封装测试及系统解决方案于一体,核心产品是3D NAND闪存——一种用于数据存储的芯片,下游覆盖数据中心、企业服务器、手机、PC等场景。
盈利逻辑可以概括为一句话:在价格由市场供需决定的标准品市场里,靠技术迭代和产能规模摊薄成本,赚取售价与成本之间的差额。行情好时,售价远高于相对刚性的成本,利润呈倍数放大;行情差时,高折旧的成本结构又会让亏损同样放大。这是一门典型"看天吃饭"的生意。
收入结构印证了这一逻辑。2025年,公司NAND Flash产品收入占主营业务收入的90.77%,其中存储芯片贡献294.44亿元、占47.17%,是当之无愧的王牌业务,毛利率达44.21%;集成主控芯片和固件的智能终端产品收入211.91亿元、占33.95%,毛利率29.83%;固态硬盘收入60.25亿元、占9.65%,毛利率23.75%。
创收承压的是"其他产品及服务"——晶圆代工、NOR Flash、芯片封测等边缘业务,收入占比从2023年的23.12%一路收缩至2026年一季度的3.58%,毛利率在多数报告期不足25%,已明显边缘化。
股权结构是理解长江存储的另一把钥匙。
发行前长江存储共有29名股东,前五大股东为湖北长晟(26.54%)、芯飞科技(25.35%,曾用名湖北紫光国器,紫光系背景)、大基金一期(11.97%)、大基金二期(11.38%)、光谷产投(9.25%)。招股书明确披露,公司无控股股东、无实际控制人。
这一结构的鲜明特点有三:其一,国资深度主导,湖北国资平台与国家集成电路产业投资基金两期合计持股过半;
其二,股东名单中罕见地聚集了农银投资、建信投资、交银投资、中银资产、工融基金五大国有银行的债转股实施机构,这是早年巨额债务融资留下的印记;
其三,智芯计划一至六号等员工持股平台进入股东序列,合计持股比例不高,但覆盖范围指向核心技术团队。
分散的股权与国资底色叠加,决定了长江存储既承载产业战略任务,又必须在商业上自我造血——而造血能力,恰恰是财报里最需要审视的部分。
二、亮眼报表背面的四道挑战
先看利润的质量。
2026年一季度333.79亿元的归母净利润,对应的是NAND产品平均单价较2025年全年上涨172.72%,而同期销量增速远不及价格涨幅。
把时间拉长看,驱动公司利润弹性的几乎全是价格:2024年产品均价上涨125.11%,公司扭亏;2025年均价实际下跌13.76%,靠销量增长64.74%才维持住利润增速;2026年一季度价格跳涨,利润随即爆发。
换句话说,长江存储当前超过七成的净利率,建立在存储价格的历史性高点之上。
招股书在"特别风险因素"中亦明确提示价格及毛利率波动和下滑风险——这并非格式化的套话,2023年就是现成的反面样本:那一年行业下行,公司毛利率只有5.45%,净亏191.81亿元,并计提了113.53亿元的存货跌价及合同履约成本减值损失,年末存货跌价准备计提比例达23.85%,高出招股书所列存储类可比公司14.93%的均值近9个百分点。
按招股书的解释,长期资产投入过大推高产品单位成本,是其减值负担重于同业的主因。
同一家公司,三年之间从单年巨亏近200亿元到单季暴赚超300亿元,摆动的不是经营能力的突变,而是周期的指针。
第二道挑战藏在成本结构里。
长江存储营业成本中,制造费用及折旧等占比高达69%至74%,材料成本仅占21%至26%。报告期内,公司折旧及摊销费用合计约509.49亿元,购建长期资产的现金支出累计约963.90亿元。
高固定成本意味着利润的杠杆效应是双向的:产能利用率和售价向上时,毛利急剧放大;一旦价格回落,折旧不会同步减少,亏损会以同样的速度回来。2023年公司产能爬坡期主营毛利率仅5.39%,就是这种成本结构在逆周期中的真实表现。
而此次募投的208亿元量产线升级项目投产后,又将转化为新一轮高额折旧——公司在周期的高位募资扩产,折旧的高峰却大概率落在周期之后。
第三道挑战是现金流与资本开支之间的持续紧绷。
2025年,长江存储经营活动现金流净额为326.84亿元,看似充裕,但同年购建固定资产等支付的现金达361.92亿元,自由现金流实际为负。
2023年至2025年,公司货币资金从563.22亿元一路降至347.78亿元,高投入基本靠消耗存量资金、股权融资和银行借款维持,2023年财务费用曾高达32.26亿元,占当年营业收入的17.21%。
2026年一季度现金流骤然改善至267.44亿元,但同期应收账款从2025年末的95.41亿元激增至228.45亿元,一个季度增加约133亿元,增幅远超收入增速——涨价行情下,收入确认与现金回笼之间出现了明显错配,前五大客户合计占收入54.34%的集中度,意味着公司回款节奏很大程度取决于少数大客户的议价与账期安排。
第四道挑战在存货和采购环节。
截至2026年3月末,公司存货账面余额199.41亿元,其中原材料跌价准备的计提比例高达22.36%,2024年以来各期均保持在20%以上,显著高于库存商品同期7%左右的计提水平。
原材料为何持续大额减值?结合采购数据可以看到一条线索:备品备件采购额占原材料采购总额的比例从2023年的40.99%攀升至2026年一季度的58.99%,2026年一季度第一大供应商是一家贸易商,采购占比23.04%。
设备备件经由贸易商渠道采购、又因技术迭代而较快减值,侧面反映了长江存储外部供应链环境约束下设备维护与备件保障的真实成本。招股书亦坦承,境内本土供应商仍处于追赶国际先进水平阶段,供应链整体技术水平和稳定性构成行业进入壁垒。
把上述四道挑战串起来,逻辑链条是清晰的:长江存储利润靠周期给,成本结构又刚性,所以顺周期攒下的现金必须马上投入下一轮产能军备竞赛;竞赛需要设备和备件,而供应链受制于外部环境,无形推高了采购与减值成本;资金缺口最终回到资本市场解决——这正是此番330亿元IPO募资的由来。
此外,还有一个容易被忽略的细节:截至2026年3月末,长江存储账面上仍有约34亿元的累计亏损尚未填平;2026年一季度研发费用率降至3.75%,已低于招股书所列存储类可比公司4.95%的均值。
在300层以上世代和新型存储架构的技术竞速中,研发投入的强度能否跟上,决定了下一轮换机周期里长江存储坐在牌桌的哪个位置。
三、超级周期里的卡位与突围
客观地说,长江存储此轮业绩爆发,一半是潮水,一半也有自身的水位。
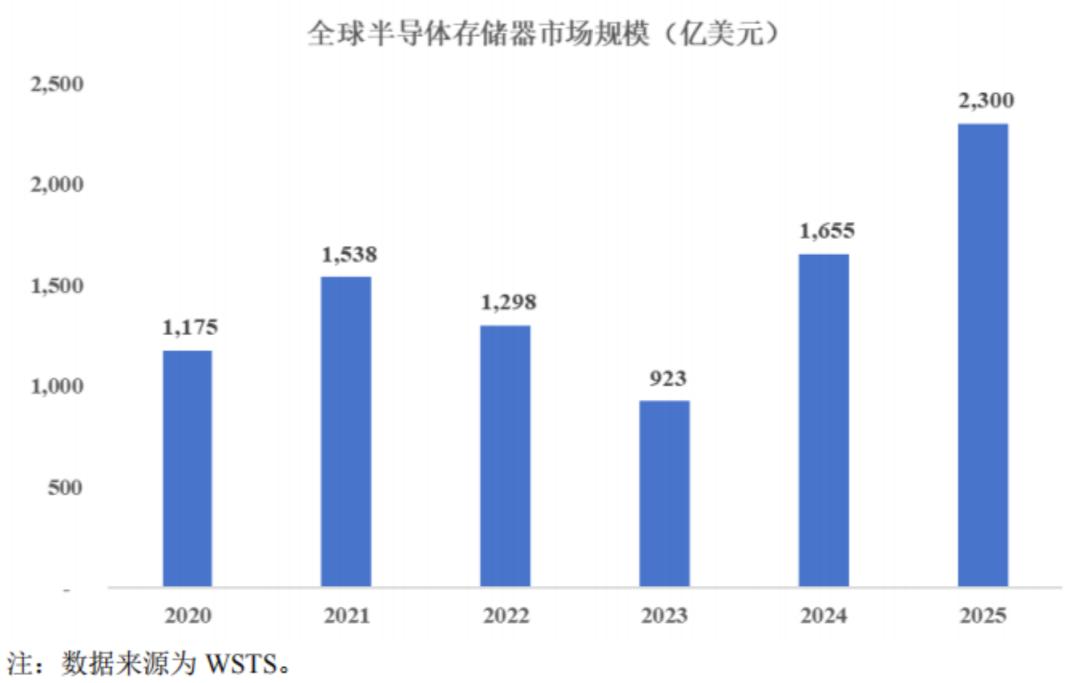
先看潮水。根据WSTS统计,全球半导体存储器市场规模从2020年的1175亿美元增长至2025年的2300亿美元;TrendForce数据显示,2025年全球NAND Flash市场规模为711亿美元。
本轮上行与过往不同之处在于需求结构:AI从训练走向规模化推理部署,云服务商持续加码算力基建,企业级存储需求指数级增长。供给端则出现了对国内厂商有利的错配——国际存储巨头阶段性将产能优先保障海外客户,国内存储厂商产能目前仅能覆盖约半数本土消费级市场需求。缺口即订单,这是长江存储销量放量的外部基础。
再看水位。长江存储的毛利率在2026年一季度已超过美光、铠侠和闪迪,与SK海力士接近,要知道,三年前长江存储这个数字还只有个位数。
产品层面,长江存储是全球首批突破200层以上3D NAND的企业,报告期内主力产品完成从第三代向第四代、第五代的迭代,存储密度和良率的提升直接摊薄了单位成本。
客户层面,企业级存储芯片逐步获得国内头部数据中心用户认可,这是比消费级市场含金量更高的准入突破。与7月27日刚登陆科创板的DRAM龙头长鑫科技相比,长江存储一季度470.42亿元的营收虽低于长鑫的508亿元,但333.79亿元的归母净利润却反超后者的247.6亿元,盈利效率并不落下风。
不过,差距同样明确。三星、SK海力士的存储业务是涵盖DRAM、NAND和HBM的全产品组合,且在企业级市场和全球客户体系中经营数十年。
而长江存储只押注NAND单一品类,收入结构中没有DRAM和HBM的对冲,在AI服务器最核心的HBM赛道上尚无席位。
当三星们用全产品线平滑周期时,单一品类的长江存储只能完整承受NAND价格的每一次起落。
面对这种格局,长江存储的应对路径在招股书里有迹可循。
产品端,向系统级方案延伸,把自产存储芯片更多导入自主智能终端和固态硬盘产品——智能终端收入占比已从2023年的19.99%升至2026年一季度的35.53%,备品备件中系统级产品材料采购的增加也印证了向模组和方案侧下沉的方向,这有助于在晶圆级标准品之外获取一部分品牌与方案溢价。
产能端,推进一期产线升级和二期、三期建设,以规模摊薄折旧,同时把晶圆产能集中于武汉区域以换取协同效率——代价是招股书单列的产能区域集中度风险。
供应链端,构建多元化供应商体系,原厂与贸易商渠道并行,并将半导体材料与设备的国产化适配纳入募投研发方向。
资本端,则是此次IPO本身:330亿元募资加上资产负债率从61.30%降至43.65%的报表修复,为下一轮周期的投入储备弹药。
结语
长江存储的招股书,呈现的是一家踩着周期节奏冲线的公司:三年营收增长逾两倍,2024年扭亏,2026年一季度登顶全球第三,毛利率压过三家国际老牌厂商,这些是真的;
利润对价格的极致敏感、509亿元折旧摊销的重资产包袱、供应链上绕不开的备件成本、34亿元未弥补的累计亏损,这些也都是真的。
对投资者而言,这份招股书最值得记住的或许不是单季333.79亿元的净利润,而是长江存储在风险因素里写下的那句话——价格及毛利率存在波动和下滑风险。
存储行业的历史反复证明,周期从不会缺席,只会迟到。330亿元募资能让长江存储在下一个冬天到来之前,把棉袄缝多厚,才是这份招股书真正要回答的问题。
本文来自微信公众号“Hension”,作者:Hension,36氪经授权发布。
















