许继电气在哪“筑底”
讨论许继电气(000400.SZ)基本盘的拐点在哪里,很难理出头绪。
上半年筑底了吗?似乎没有。
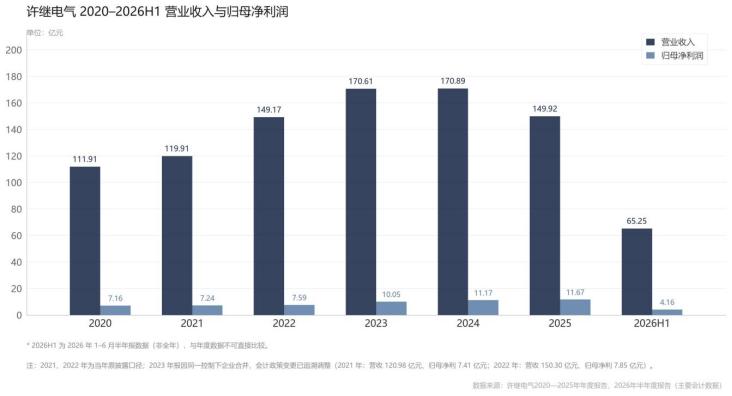
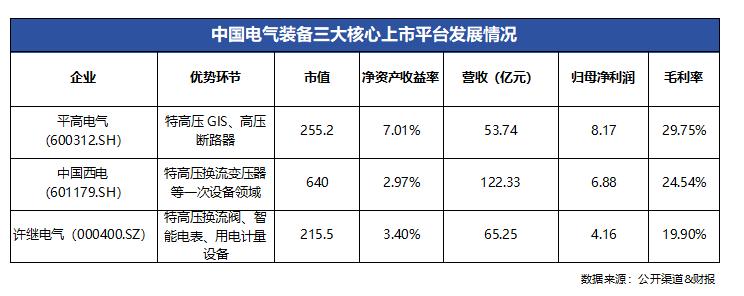
财报数据显示,2026年上半年许继电气的营收和归母净利润分别为65.25亿元与4.16亿元,同比增速分别为1.21%与-34.4%。许继电气维持销售规模,可是利润快速流失让人心忧,这不应该是转好该有的模样。
2026年初,许继电气的股价在震荡中上行,到3月10日已触及34.65元的阶段性高点。可是随后震荡走低,到7月14日已经触及19.37元的年内低点,降幅达到44.1%。如此走势一定程度上反映了二级市场相对孱弱的信心指数。
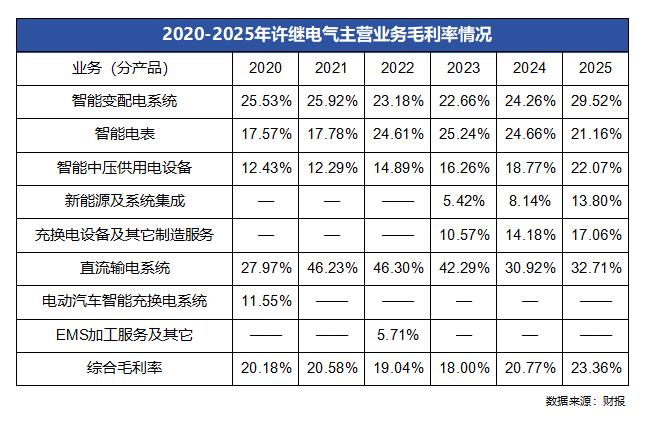
会在三季度吗?似乎也不是。就在一季度,许继电气集中为一批低毛利智能电表确认收入的同时,作为高附加值核心业务的代表——直流输电系统的营收规模在2025年出现29.5%的负增长以后,2026年上半年又下滑了4.05%。
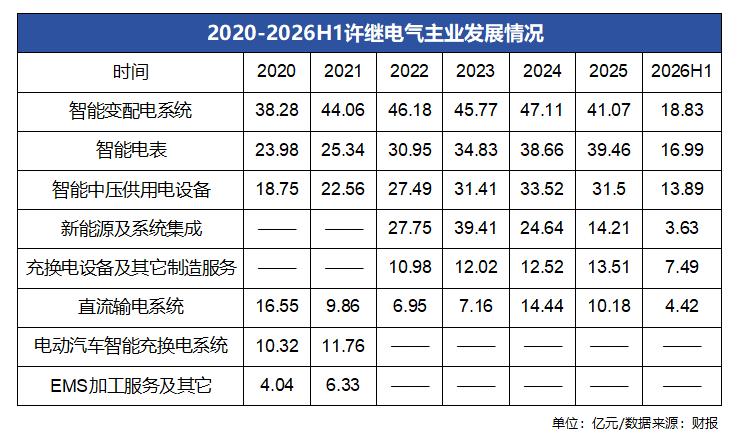
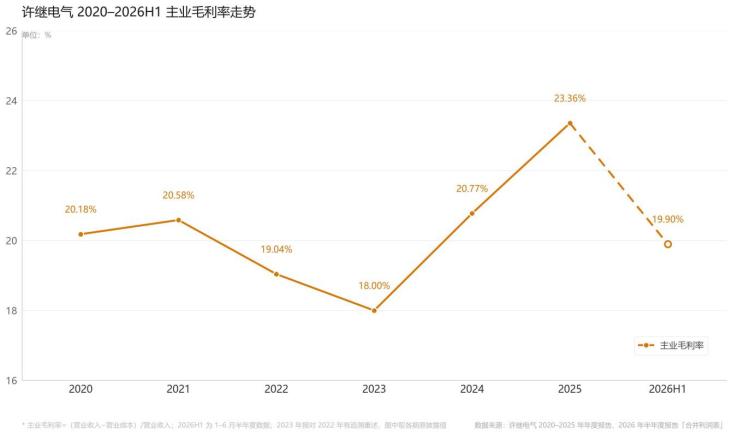
叠加新能源及系统集成营收47.79%的同比下滑,上半年许继电气整体毛利率为19.9%。上一次年度毛利率低于20%还是在2022年,随后的2023年延续惯性仍然没有好转。规模型业务支撑业绩,高利润业务却未能增利,延续两个季度的颓势,三季度就能彻底翻身?
于是悲观者说,许继电气基本面回正可能不在2026年。那么如果说,向上拐点或许在一季度结束时已经出现,是否有些反直觉呢?
“(聚焦归母净利润增速)第一季度下降46.5%,第二季度下降28.5%,情况正在转好。”许继电气董秘办工作人员说。虽然同比为负的结果并不理想,但正在收窄的缺口似乎也预示着“希望”。
那么该如何理解这个“希望”呢?
拐点的逻辑
我们讨论问题时,经常忽略预设是否成立:讨论拐点何时来,是否应该先考虑,为什么许继电气能有拐点?
在电力设备行业,许继电气与中国西电、平高电气三家公司,共同构成中国电气装备集团旗下核心上市平台。由于许继电气布局直流输电的能量转换与控制环节,中国西电是一次设备全品类龙头,平高电气在开关类一次设备市场相对领先,客观上三家公司业绩确定性很高。
转变发生在2025年。由于国网集采的智能电表与中压配网设备价格大幅下行,许继电气选择在2026年一季度期间集中确认收入,直接影响利润空间。这也解释了相应业务板块营收仍有增长,毛利率却出现下滑的逻辑。
这样看来,造成许继电气业绩显著波动的原因,并非常规业务是否断流,而是财务确认关键时间节点。
“我们以交付为标准统计收入,而非定时定量确认报表。”工作人员观点,确认如上结论。许继电气完成招投标流程后,将会正常推进产品生产调试,并且按照预定计划交付用户,之后才计入报表。
很多时候,客户的工程项目出现突发情况,导致阶段性停滞,或者由于特殊情况提前收货,都可能影响到许继电气当期业绩。“大型特高压项目建设一般两年时间内能够完成确认,中小型建设项目可能在一年时间内即可完成。”工作人员表示。
换言之,找到许继电气高利润项目的确认节点,也就找到了转折点。只要在三四季度期间,许继电气能够完成更多的新项目,尤其是高毛利的项目确认,前期被低毛利智能电表与中压配网设备捅开的利润“窟窿”,就能得到有效的对冲。客观上许继电气并不缺少这样的项目。
根据官方公告,2026年5月和7月,许继电气中标国家电网有限公司2026年特高压项目新增第一次和第三次设备公开招标采购,相关产品涉及换流阀、直流控制保护系统、开关柜、测量装置等,两个项目金额分别为12.75亿元和12.45亿元。
“高技术附加值、高毛利率的产品会与上半年确认收入的这批产品形成对冲。上半年的负面问题已经呈现出来,下半年大概率是向好发展的。”按照工作人员的说法,下半年许继电气业绩会有完全不同的表现。
按照官方发布的信息,截至2026年一季度末,许继电气特高压在手大项目还有藏粤直流、甘肃-浙江、蒙西-京津冀、阳江-青洲等项目,相应产品仍为毛利率较高的换流阀、控保等产品,众多项目将会确认收入。
“我们不需要刻意操作,按照正常的流程推进就能实现向好发展。”工作人员表示。
花钱,越多越好?
面对如上观点,悲观者仍然会有新质疑:即使如上观点成立,许继电气的拐点也应该出现在2026年末或2027年初,如何也不可能是一季度末。
为此,还会有些新数据补充辅证:过去几年间,许继电气经营活动产生的现金流量净额,始终维持在相对高位;可是进入2026年,先是在一季度转负为-1.94亿元,上半年更是下降至-3.11亿元。如此现金流情况,似乎不应该发生在电力设备商。
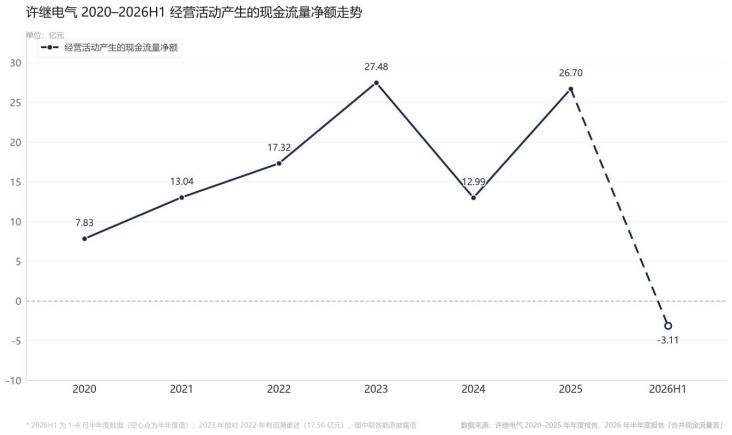
难道许继电气还在下沉吗?其实未必。所谓“显性危机”,更多时候是错位放置的因果。
面对投资人问及如何应对“招标价格变化带来的影响”,官方给出回复:一方面提升产品竞争力,提升市场份额;一方面“降本控费”与“提质增效”并举,控制费用率。总结下来,不过“节流”与“开源”两项。
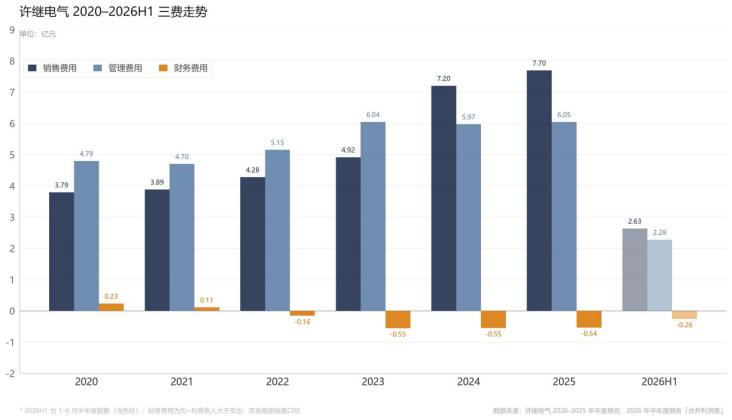
“节流”不难理解,尽力压缩“三费”——销售费用、管理费用、财务费用带来的压力。自2020年以来,许继电气“三费”总额占整体营收比例,一直维持在6%-7%区间,并未出现明显波动,“节流”难度不大。至于“开源”,这才是关键环节。
华源证券发布研报表示,虽然目前许继电气智能中压供电设备和智能电表两个板块毛利率均有明显下滑,但是伴随国网配网区域联采价格以及电表价格明显回升,预计毛利率下跌只是短期现象,后续有望回升。
“产品迭代升级,自然会带动价格回调。”工作人员表示,“低价为王”不是国网采购诉求,满足复杂技术要求与高应用标准的产品,同样会获得更高定价。“产品价格和技术附加值强绑定。”工作人员表示。
如前所述,上半年许继电气已经中标的项目中,存在众多高技术附加值、高毛利率的产品。结合财报数据,2020-2025年期间这家公司的合同负债以26%的CAGR(Compound Annual Growth Rate,年复合增长率)快速增长,此时,提前备货满足客户的需求显得尤为重要。
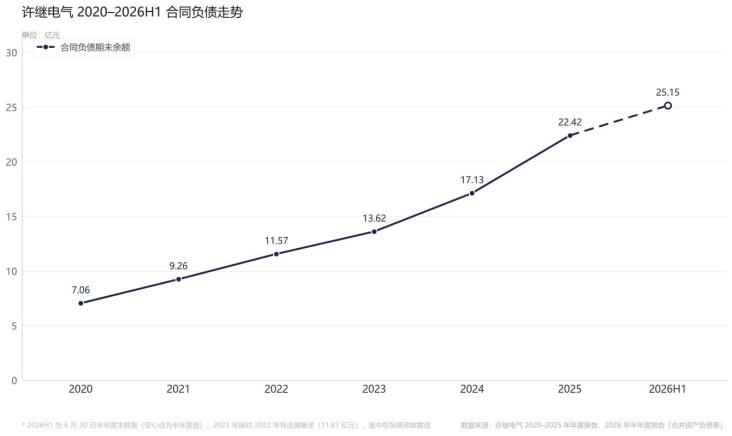
“我们要提前把产品生产出来,尽可能缩短交付周期。”按照工作人员介绍,由于前期已经确认多个集采项目,需要许继电气尽快补充库存中的原材料;部分通用性高的产品与功能模块,也可以提前补充库存。这样看来,许继电气越提前多花些钱,越能将主动权攥在自己手里。
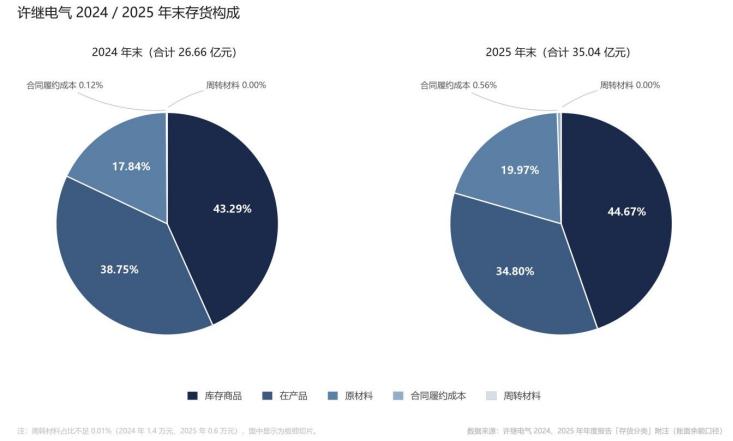
为此,许继电气启动多项采购项目,使用既有现金采购大量必需品,这也导致购买商品、接受劳务支付的现金逐步增加。“采购IGBT芯片和大项目交付备货,整体推高了公司库存,也影响到现金流。”工作人员表示。
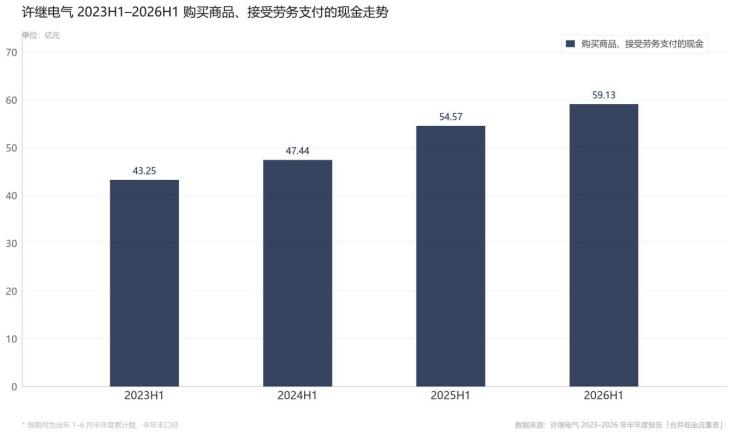
重新复盘之后,可以发现这样的逻辑线:大量高附加值、高技术含量的产品,已经以合同负债的方式泊在许继电气的资产负债表;为提前安排产能布局,进一步缩短确认交付的周期,许继电气需要多花钱做好库存准备。这一切的起点,基本在2026年一季度全线启动。
“(一季度以后)情况已经好转。”虽然不确定性仍然存在,但工作人员还是信心满怀。
坚定投入
当然,许继电气面向未来的投入,或许现在只是个开始。
摩根大通发布的研报预判,“十五五”规划期间,国家电网与南方电网的总资本支出预计将超过5万亿元。在此背景下,预计将有约20条特高压直流线路启动建设,每条线路的投资额将超过300亿元。这预示着一段时间内,电力设备行业都将以中高单位数的年复合增长率持续增长。
结合华源证券的研报,仅在2026年国网前四个特高压批次公司中标金额已超过26亿元,相比2025年全年增长60%以上。随着后续项目陆续进入交付,许继电气的直流输电板块有望迎来高速增长。
“特高压市场集中度较高,构成竞争关系的企业有3-4家,许继电气的市场份额约20%;(特高压领域)直流控制保护系统领域产品市占率50%;二次设备市场份额约19%,智能电表业务市占率约7%,排名行业第一。”
按照工作人员的说法,许继电气寄望保持这样的领先优势,只在生产线上关注产能利用率已经不够,还需要尽可能在研发环节投入更多资源,这一点从许继电气不断提升的研发投入中可见一斑。
工作人员表示,随着技术不断升级,电力设备的功能性日益增强。以电表为例,传统设备主要完成量的统计,创新产品则融汇更多功能——不仅可以监测电流、电压、功率等实时运行参数,还能分析系统运营状态,为终端客户提供用电方案。
为满足更多客户在不同使用场景的需求,电表甚至能被嫁接更多功能模块——综合采集温度、湿度、气压、光照等信息,形成更为详细的用电方案。“智能电表甚至可以判断终端设备的老化程度,并给出使用建议。”工作人员表示。
“不能只在设备出问题,系统不能运行的时候,终端用户才发现设备的存在。”按照工作人员的说法,许继电气各个环节的产品都在迭代升级。
本文来自微信公众号“财经思享汇”,作者:财经思享汇,36氪经授权发布。
















