中金喊出“A股五年来最佳”,这次能信几分?
A股(以下称呼为"大A")最不缺的,是“牛市来了”的口号。
最近,中金公司给市场递出了一张相对积极的成绩单,引发全网围观。
2026年盈利同比增速预计为6.3%,非金融板块盈利增速预计为9.9%,两项判断均有望达到2022年以来较高水平。
换句话说,过去几年市场反复等待的“盈利拐点”,可能正在从预期走向报表。
但这句话不能简单翻译成“所有公司都要赚钱了”。
大A从来不是一列整齐的火车,更像是一座正在重新分配电力的城市。
有人拿到了算力和科技的电,有人站在资源涨价的风口,也有人还在消费疲弱、地产调整和价格竞争里寻找出口。
这正是这次中金观点值得讨论的地方:它看好的不是普涨,而是盈利结构的修复。
中金为什么此时看好大A基本面
中金的判断,核心不是看指数涨跌,而是看企业盈利能不能持续改善。其逻辑大致可以拆成四层。
第一,宏观利润环境已经出现改善。国家统计局数据显示,2026年1至6月,全国规模以上工业企业利润同比增长18.7%,营业收入利润率为5.76%,同比提高0.59个百分点。
尤其是有色金属冶炼和压延加工业利润同比增长99.4%,制造业利润也明显修复。工业企业数据并不等同于大A上市公司数据,但它至少说明,价格、需求和利润率正在部分行业形成合力。
第二,AI产业链成为盈利增量的重要来源。中金披露的研究判断显示,2026年一季度上市公司层面AI产业链盈利同比增长超过70%,全部非金融企业盈利增长约12%,AI产业链对非金融企业盈利增速贡献约4个百分点。
这个数字很有冲击力,但也提醒投资者,市场正在把更多利润集中到少数高景气赛道。
第三,周期行业出现价格修复。工业金属、小金属、油气化工等行业,如果产品价格上涨能够传导到企业报表,库存收益和毛利率改善会带来较快的利润弹性。
不过,周期股的优点是利润弹性大,缺点也是利润弹性大。价格上涨是机会,价格见顶则会迅速改变叙事。
第四,金融板块尤其是非银金融,可能受益于市场活跃度改善。
成交额、两融余额、IPO和再融资节奏、权益市场表现,都会影响券商和部分保险公司的收入结构。
金融板块未必拥有最高的增长速度,却可能提供更稳定的利润底盘。
大A上半年业绩,谁在赚钱,谁还在承压
从市场表现看,2026年上半年大A并不是所有股票都上涨。
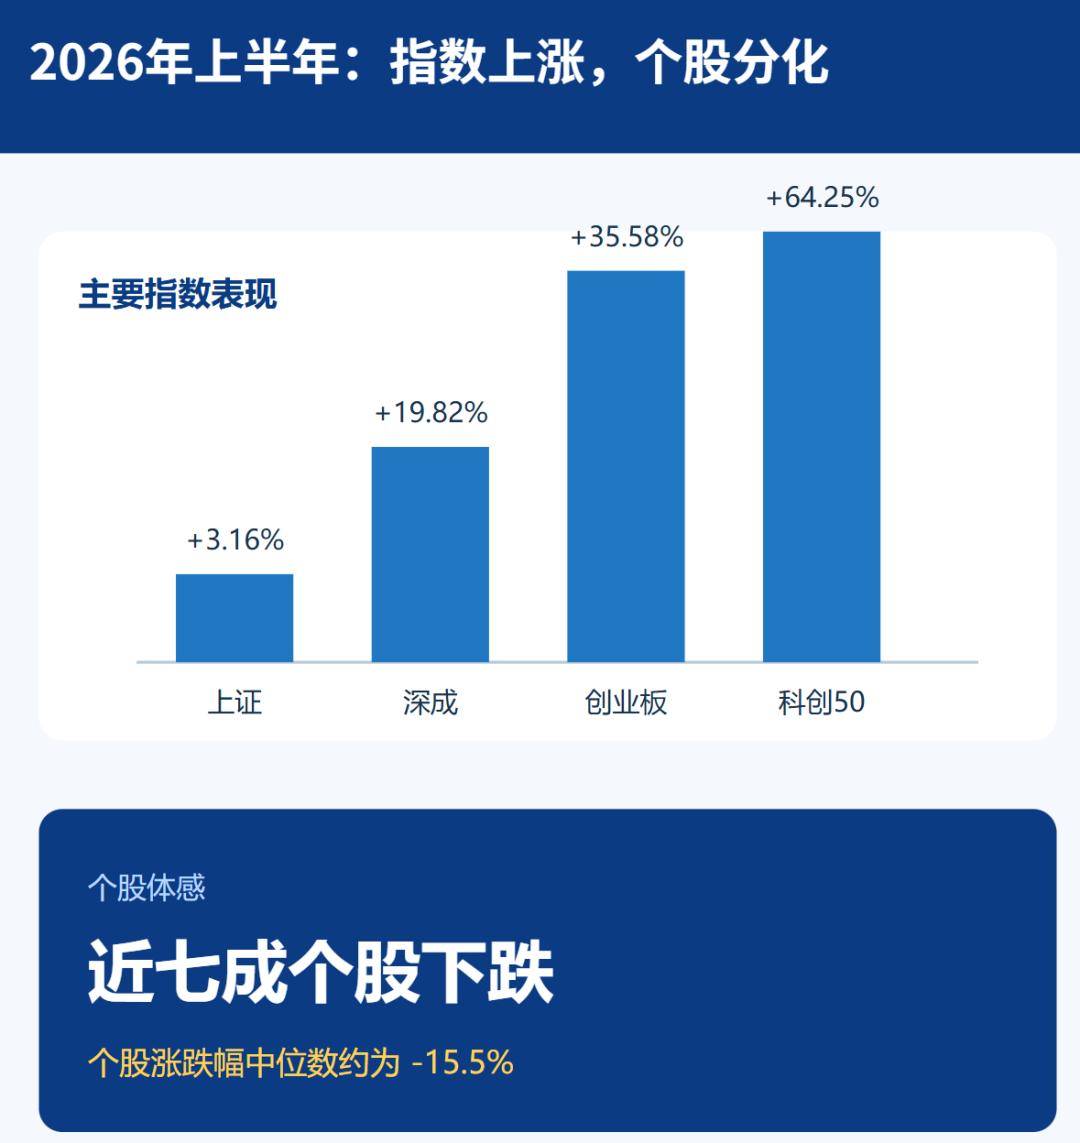
财联社统计显示,上证指数上半年上涨3.16%,深证成指上涨19.82%,创业板指上涨35.58%,科创50上涨64.25%,但沪深京三市近七成个股下跌,个股涨跌幅中位数约为负15.5%。
指数热闹,个股冷暖不均,是上半年最直观的市场注脚。
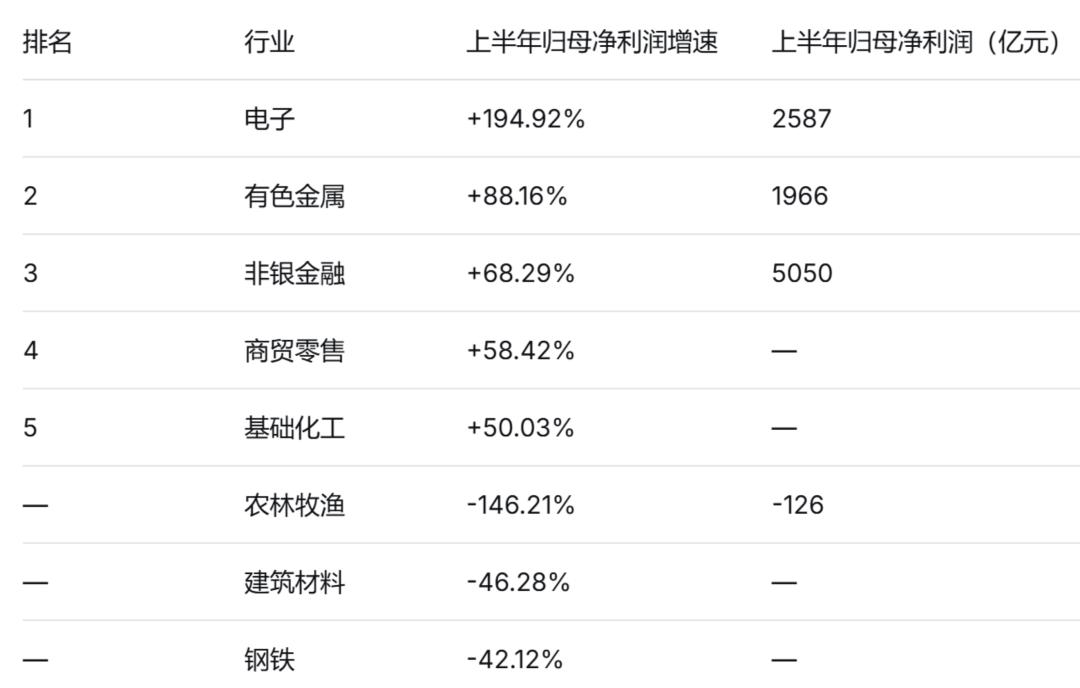
从盈利线索看,上半年表现较好的行业主要有三类。
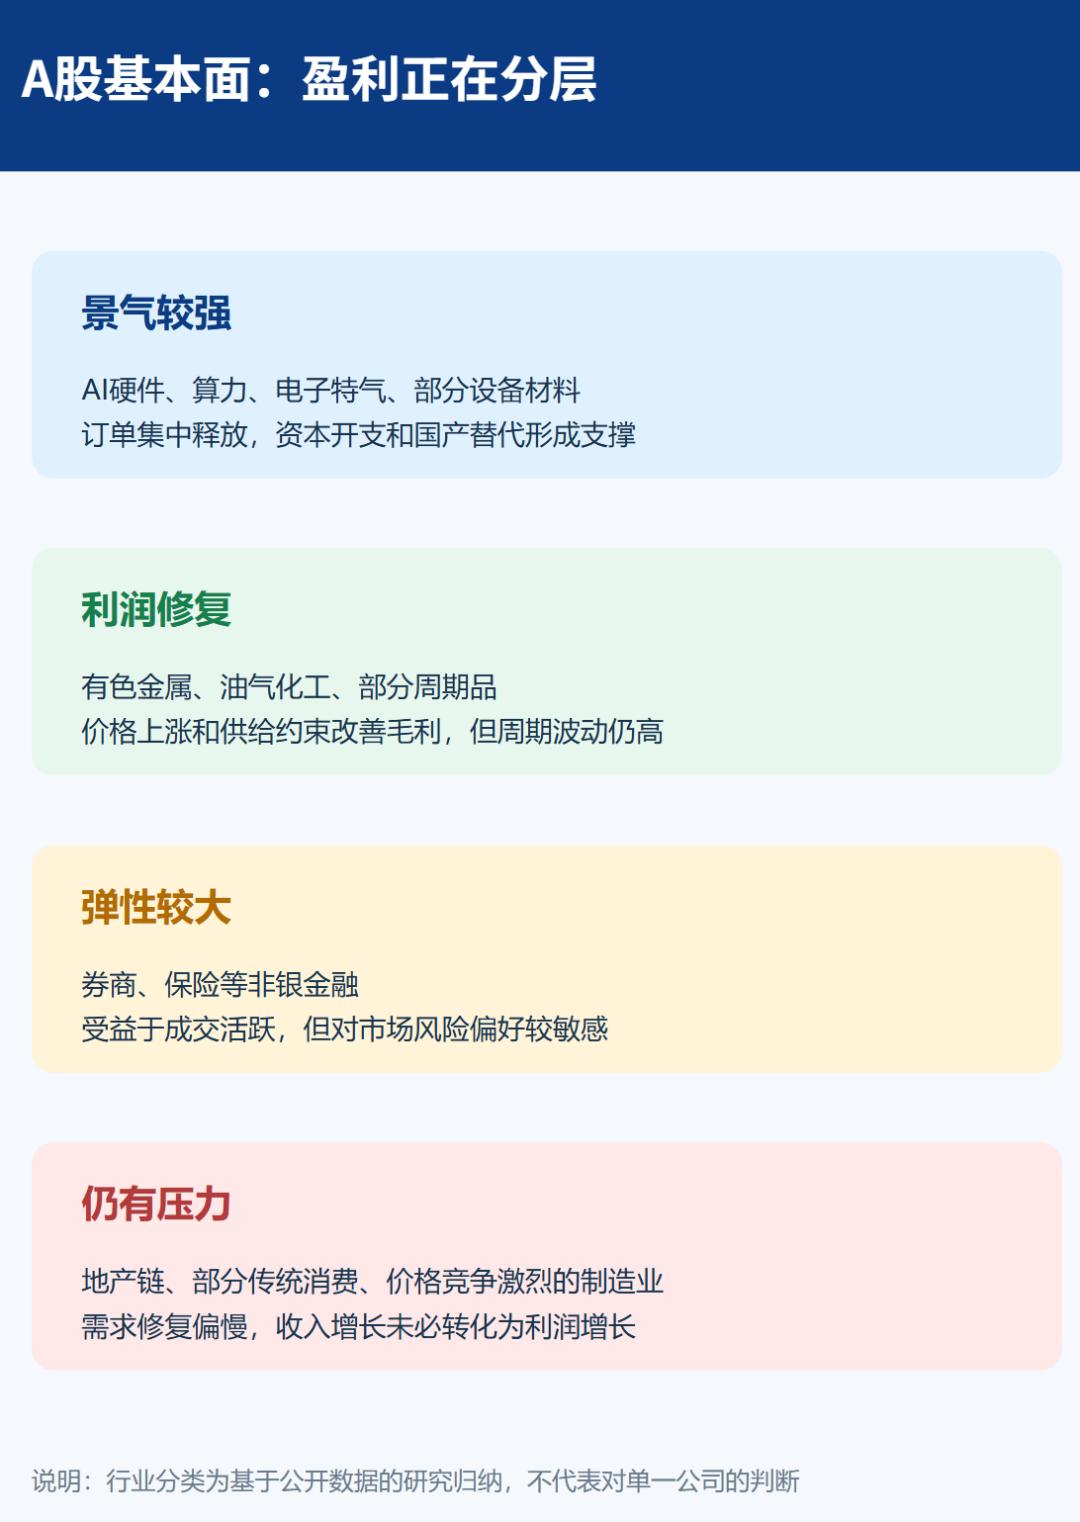
一是AI硬件和算力产业链。服务器、PCB、电子特气、液冷、光模块以及部分设备材料企业,受益于算力资本开支和订单集中释放。
上半年涨幅靠前的个股中,算力产业链占据较大比重,说明资金正在围绕真实订单和产业趋势寻找确定性。
二是资源品。以有色金属为代表的行业,利润改善既有价格因素,也有供给约束和库存变化因素。
国家统计局披露的有色冶炼利润大幅增长,反映出资源品在工业利润修复中的重要作用。
三是券商、保险等非银金融。市场活跃度提高后,经纪、自营、投行和资管业务都有机会改善。
需要注意的是,非银金融的盈利改善对市场成交和风险偏好比较敏感,不能只看某一个季度。
相对承压的行业也很清楚。
房地产链仍然面临需求修复较慢、资产减值和现金流压力。
传统消费行业则受到收入预期、渠道库存和价格竞争影响,部分公司收入还能增长,利润却没有同步增长。
医药、家电、汽车零部件等行业内部差异也很大,真正有产品升级、海外市场或成本优势的公司,和单纯依靠价格竞争的公司,已经不是同一条赛道。
行业分化,是这份中报最值得琢磨的地方。
数据来源:东方财富Choice,截至2026年8月31日
中金过去的判断,准确度应该怎么评价
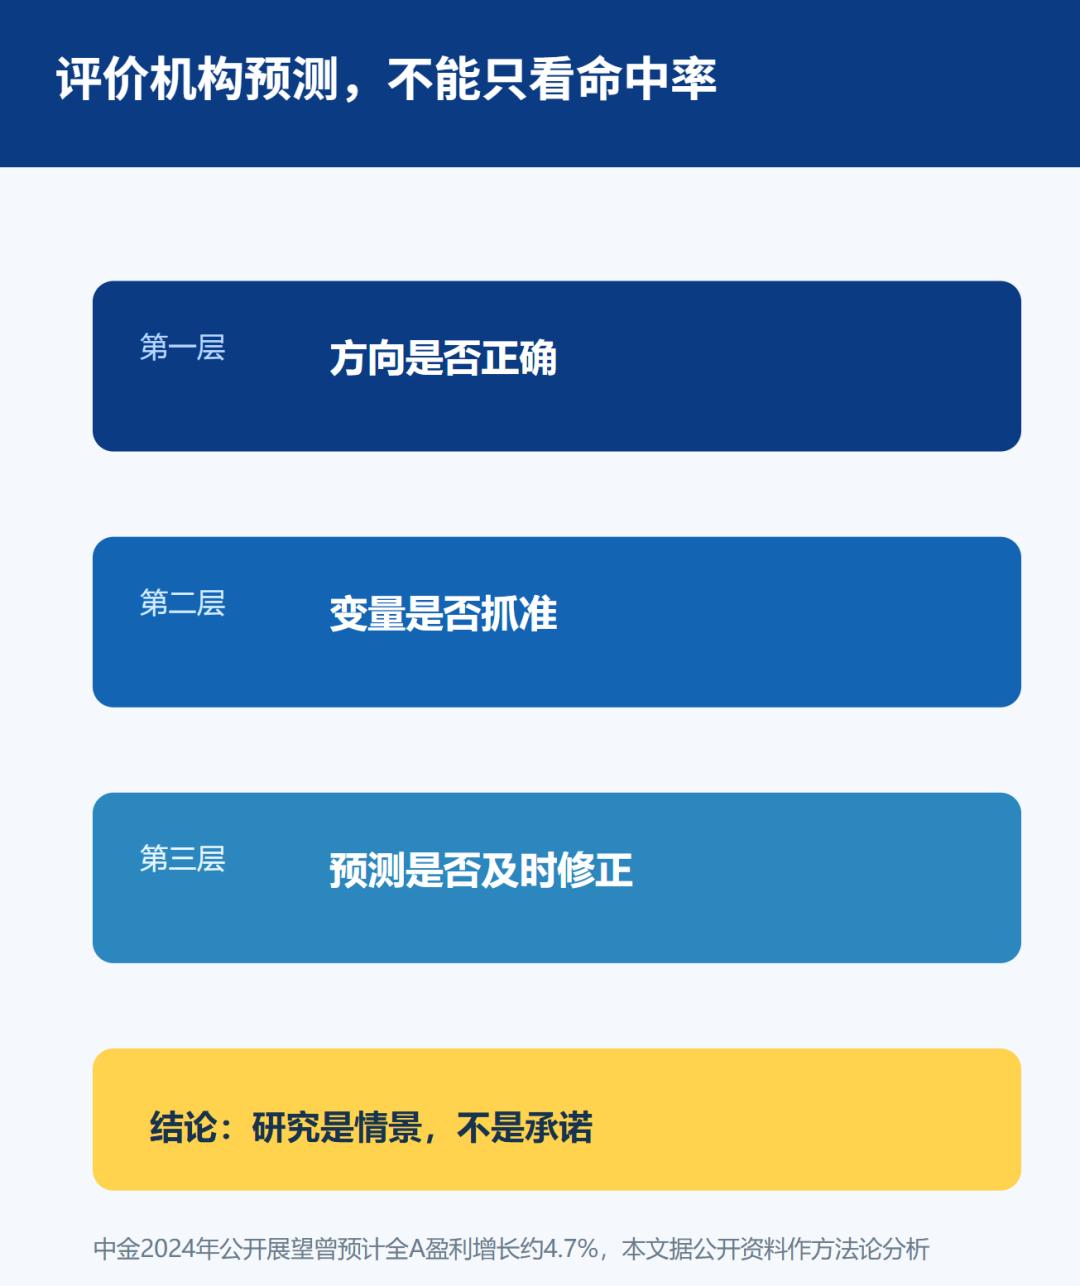
评价一家机构的预测,不能只看它有没有押中上涨行业,更要看三个问题:预测方向是否正确,关键变量是否抓住,最终数字是否经得起回测。
公开资料显示,中金在2024年大A展望中预计,全年非金融上市公司收入增长约4.9%,净利润增长约5.1%,全A盈利增长约4.7%。
这类预测抓住了“盈利修复”的大方向,但实际市场运行并非线性改善,房地产、价格和需求压力使得不同板块的兑现程度差异较大。
因此,机构预测更适合作为情景分析,不宜当作确定结果。
对2026年的判断也有类似特点。中金把盈利增速拆成全A、非金融、AI产业链和周期板块,而不是只给出一个指数目标。
这种方法的优点是能解释利润从哪里来,缺点是对行业权重和价格变化高度敏感。
如果AI资本开支放缓,或者资源价格快速回落,非金融盈利增速都可能低于基准情景。
更值得注意的是,中金的研究并不总是静态数字。
以公开研报为例,研究团队会根据季度数据、企业订单和价格变化持续调整盈利预测。
对投资者来说,真正应该关注的不是某一次预测是否命中小数点,而是它是否及时修正了错误假设。
因此,中金这一次的观点可以打七十分。
方向有宏观利润和产业数据支持,结构判断也符合上半年市场特征,但“有望成为五年来最佳”仍然是一个基准情景,不是已经兑现的年报结论。
2016到2019年的40条预测中,中金看准了31条,平均命中率77.5%。
这个数字放在券商行业里不算差,但问题是:你永远不知道下一年是那个90%的中金,还是那个40%的中金。
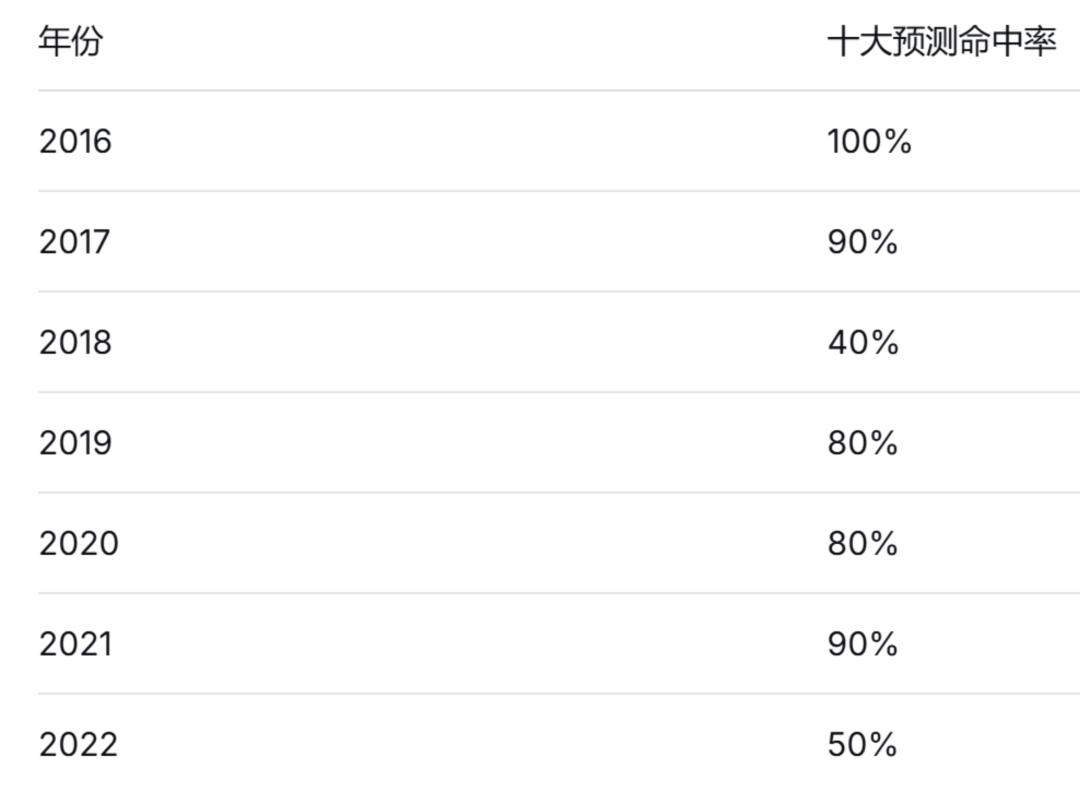
数据来源:财联社、上游新闻等公开报道整理
这轮基本面改善,能不能变成真正的牛市
市场最容易犯的错误,是把盈利改善和股价上涨画上等号。
事实上,股价由盈利、估值和资金共同决定。盈利增长6.3%,如果估值提前涨了30%,投资者仍然可能面对较大的波动。
反过来,如果盈利持续超预期,估值即使不扩张,股价也可能通过利润增长获得支撑。
接下来要观察四个信号。
第一,AI产业链的高增长能否从少数龙头扩散到更多供应商。只有订单扩散、利润扩散,才算产业景气,而不是几家公司报表漂亮。
第二,资源品价格上涨能否转化为现金流,而不是停留在库存收益和账面利润上。
第三,消费和地产链能否出现真正的需求修复。没有终端需求,单纯依靠降价换销量,很难带来持续利润。
第四,非银金融的景气能否从交易活跃变成资本市场服务收入的长期增长。
笔者的判断是,中金看好的“基本面改善”有事实基础,但它更像一场结构性修复,而不是所有公司的普遍翻身。
大A可能迎来近几年更好的盈利年份,却未必意味着买入任何股票都能分享这份改善。
真正值得重视的,不是“业绩增速五年来最佳”这句话本身,而是利润增长开始重新有了来源:科技来自订单,资源来自价格,金融来自活跃,制造来自效率。
一个市场只有当利润来源变得清晰,估值才有继续上移的理由。
所以,面对这次乐观判断,最理性的态度不是盲目兴奋,也不是习惯性怀疑,而是回到报表,盯住现金流、订单、毛利率和资产负债表。
风来了,首先要确认的是,风吹动的究竟是企业的利润,还是市场的情绪。
本文来自微信公众号“投行圈子”,作者:投行大师姐,36氪经授权发布。
















