机构调研“马太效应”凸显:4591家公司两极分化,小市值与冷门赛道近乎“无人问津”
A股机构化浪潮之下,机构调研正以前所未有的密度展开。
根据同花顺数据,2026年初至9月15日,在A股5571家上市公司中筛选出4589家,其中有2515家至少接待过一次机构调研,累计参与机构约15.9万人次。
在这组总量数据背后,隐藏着一条极为清晰的分化脉络:机构调研资源正加速向大市值、热门赛道集中,而小市值公司与传统冷门行业正被逐步边缘化。以半导体、PCB为代表的电子产业链成为机构扎堆的方向,单家公司吸引近千家机构造访;与此同时,30亿市值以下的公司中超过六成完全没有机构调研,房地产、综合类等行业的0调研占比更是高达七成。
电子赛道霸榜:澜起科技近千家机构“围猎”
如果用一个词形容本期机构调研的最热方向,无疑是“电子”。
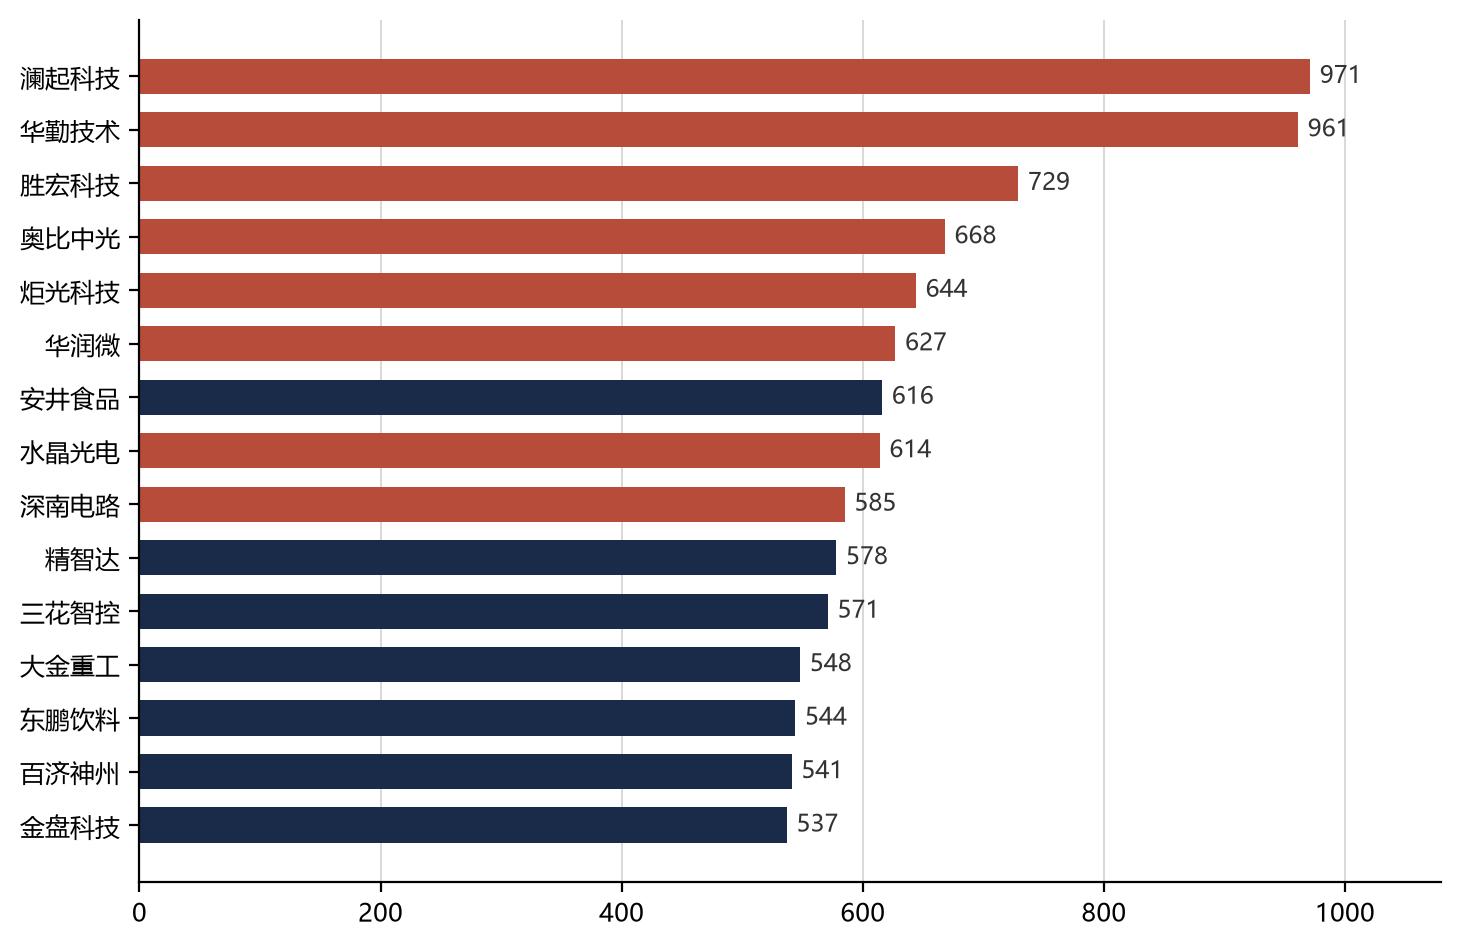
数据显示,参与机构数量排名前十的公司中,电子行业独占七席。澜起科技以971家机构参与量位居全市场第一,这家全球内存接口芯片龙头在AI算力爆发的产业背景下,每一步技术进展都牵动机构神经。值得注意的是,参与调研的海外机构达277家、QFII为44家,外资合计占比约三成,全球资本对中国半导体核心资产的追捧可见一斑。
紧随其后的华勤技术获961家机构调研,作为全球智能硬件ODM龙头,其在AI PC、服务器、汽车电子等领域的布局,使其成为机构眼中“AI终端+算力”双重逻辑的受益者。此外,胜宏科技(729家)、奥比中光(668家)、炬光科技(644家)、华润微(627家)等电子产业链公司也均获超600家机构调研。
数据来源:同花顺数据,以下同
从行业整体看,电子行业以462家公司、35353人次机构参与,在所有申万一级行业中排名第一,远超第二名医药生物的19163人次;平均每家电子公司获76.5家机构关注,0调研占比仅29.7%,为各大行业最低之一。
有行业分析师向览富财经网表示,AI产业周期启动,使电子产业链从上游芯片设计、中游制造封测到下游终端应用,都进入新一轮景气上行通道。机构密集调研电子公司,本质上是在寻找这一轮科技周期中最具业绩弹性的标的。
市值鸿沟:30亿以下公司超六成0调研
如果说行业差异体现了机构对赛道的选择,那么市值维度的分化则更加触目惊心。
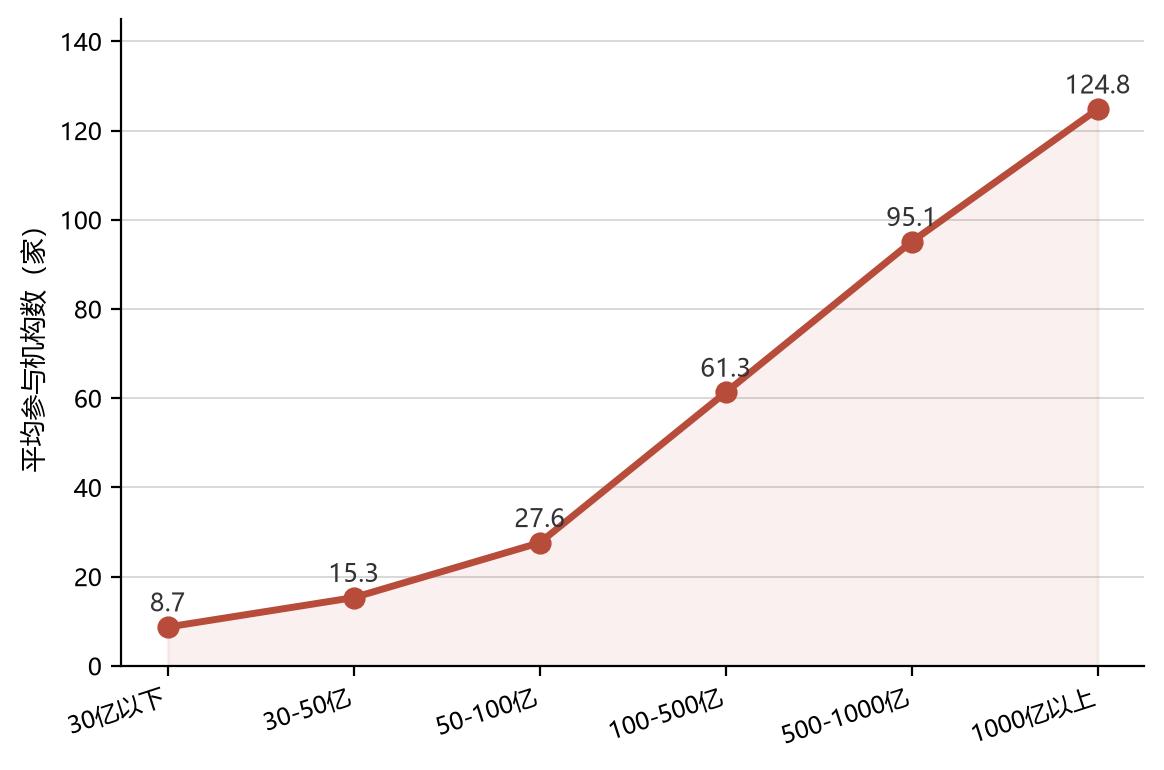
根据对4589家有明确市值数据的公司分档统计显示:市值与机构关注度之间呈现近乎线性的正相关——市值越大,平均参与机构数越多,0调研公司占比越低。
具体来看,市值30亿以下的938家公司中,高达64.5%完全没有任何机构调研,平均每家仅获得8.7家机构关注;30亿至50亿区间的1039家公司,0调研占比也达到54.9%。与之形成鲜明对比的是,市值1000亿以上的130家龙头公司,平均每家吸引124.8家机构调研;500亿至1000亿区间的公司,平均参与机构数也达到95.1家。
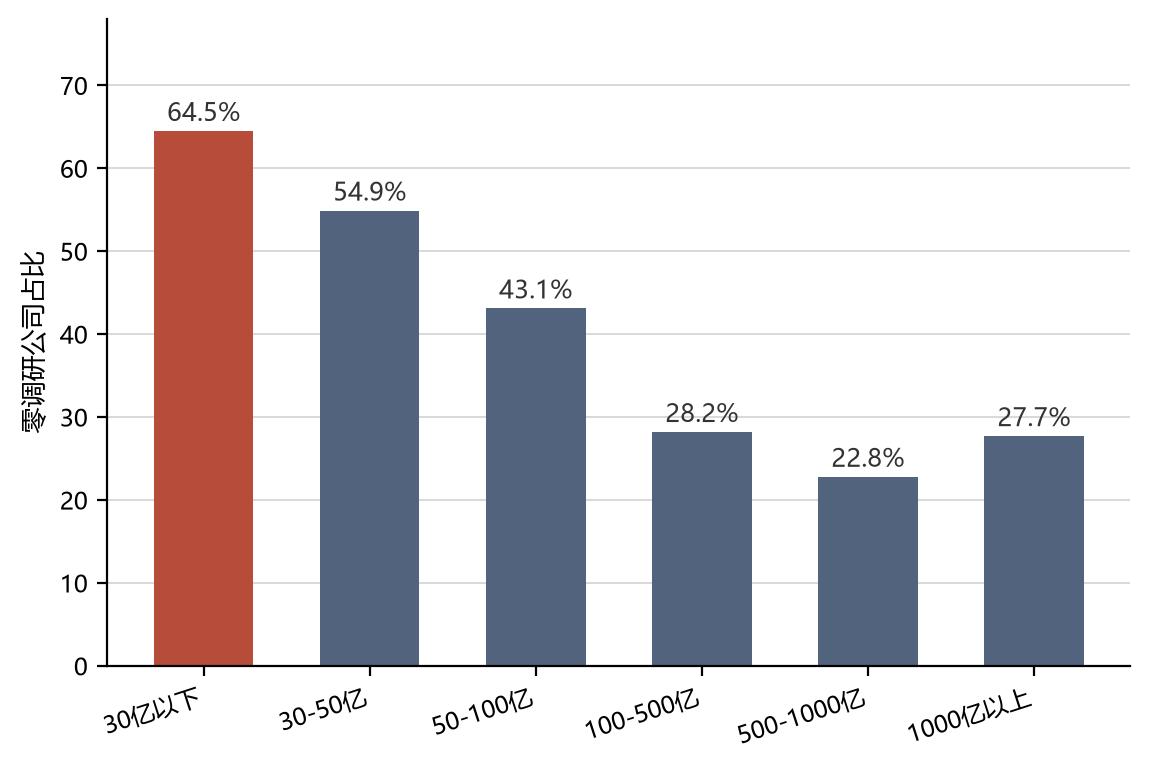
更值得关注的是0调研公司的市值结构:在全部2076家0机构调研的公司中,80.5%市值不足100亿,56.6%市值不足50亿,市值中位数仅43.5亿。这意味着,一旦公司市值跌入中小盘区间,被机构“遗忘”的概率将大幅上升。
究其原因,机构研究资源是有限的,卖方分析师和买方研究员必然优先覆盖流动性好、信息披露规范、业绩可预测性强的大市值公司。小市值公司本身交易不活跃,即使研究出成果也难以转化为投资收益,自然被边缘化。
赛道冷热:房地产七成公司0调研
除了市值,行业赛道的选择同样决定了机构的关注程度。
在机构关注度最高的一端,银行(0调研占比24.1%)、美容护理(25.0%)和电子(29.7%)位居前列,这些行业要么处于产业风口,要么属于业绩稳定的核心资产。而在被忽视的一端,综合类行业0调研占比高达73.3%,房地产行业以70.9%紧随其后,传媒行业也达到65.6%;非银金融(58.2%)、建筑装饰(57.4%)、石油石化(56.8%)等传统行业的0调研占比均超过五成。
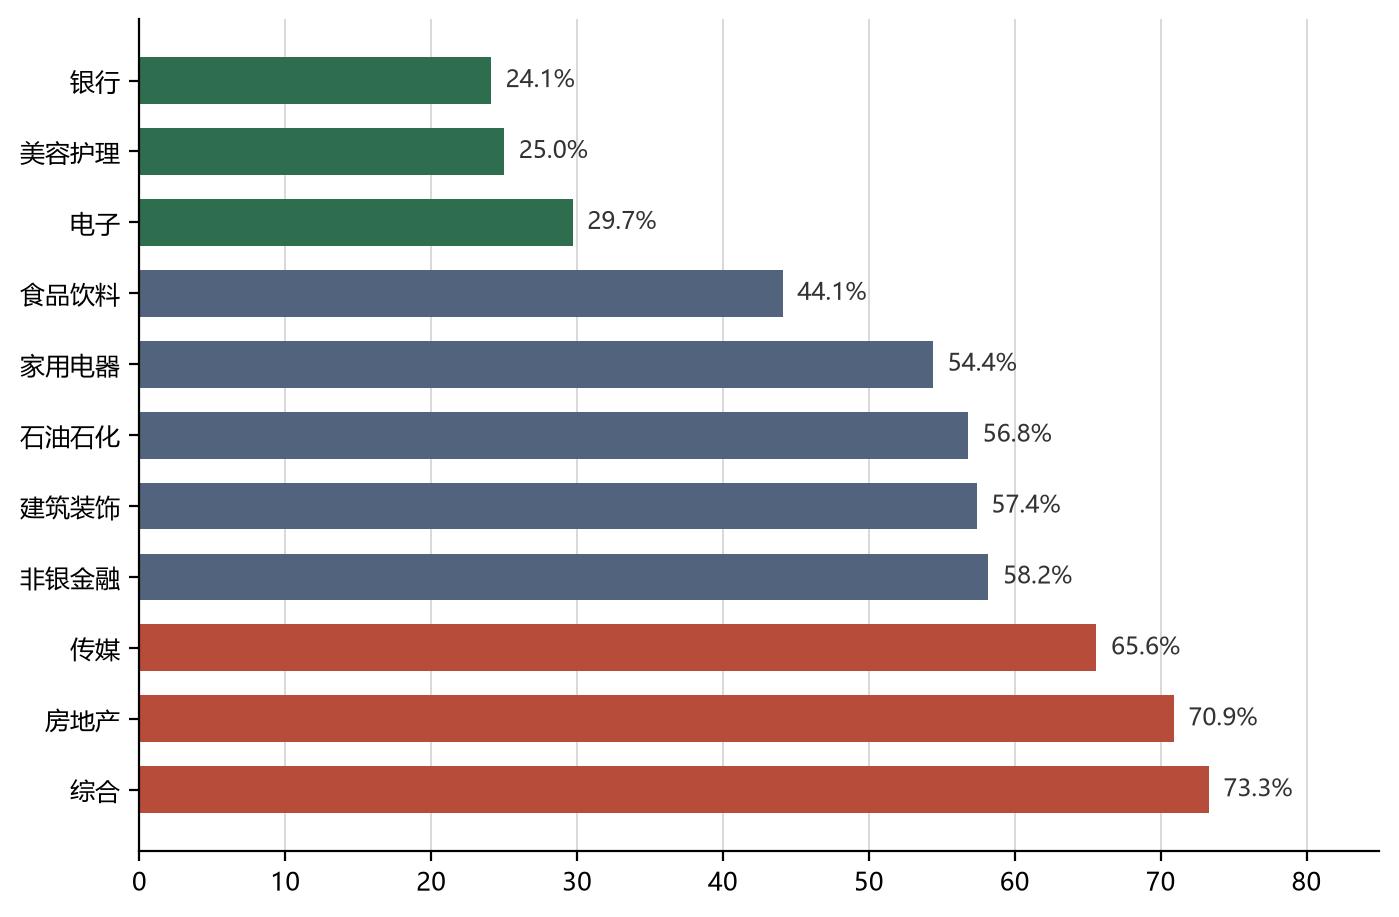
从平均参与机构数来看,差距更为悬殊:电子行业平均每家公司获76.5家机构调研,而房地产行业仅5.6家、非银金融仅4.1家、建筑装饰仅8.9家——热门与冷门赛道之间的机构关注度相差近10倍。
科创板“吸睛”:平均每家获84家机构调研
板块维度上,科创板表现尤为亮眼。
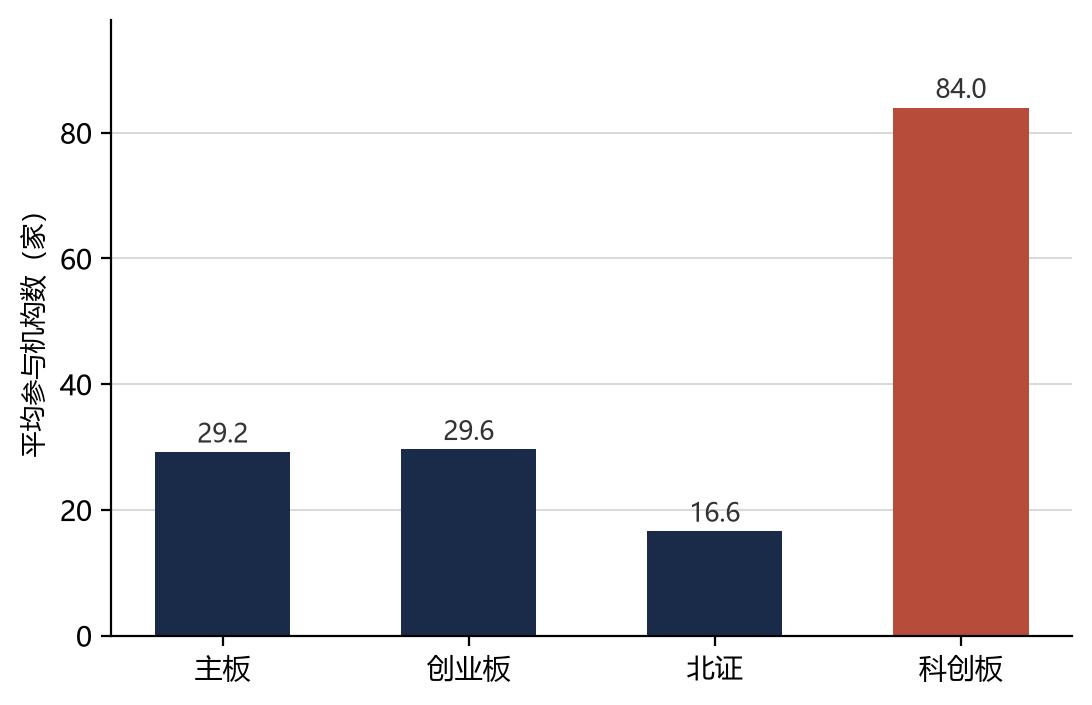
同花顺数据显示,科创板仅520家公司,却吸引43678人次机构参与,平均每家获84家机构调研,是主板(29.2家)、创业板(29.6家)的近3倍,更是北证(16.6家)的5倍有余。科创板0调研占比仅18.3%,为各板块最低,硬科技成长资产的机构共识度可见一斑。
粤苏浙领跑,民营经济成调研主力
地域分布上,机构调研高度集中于沿海经济发达省份。
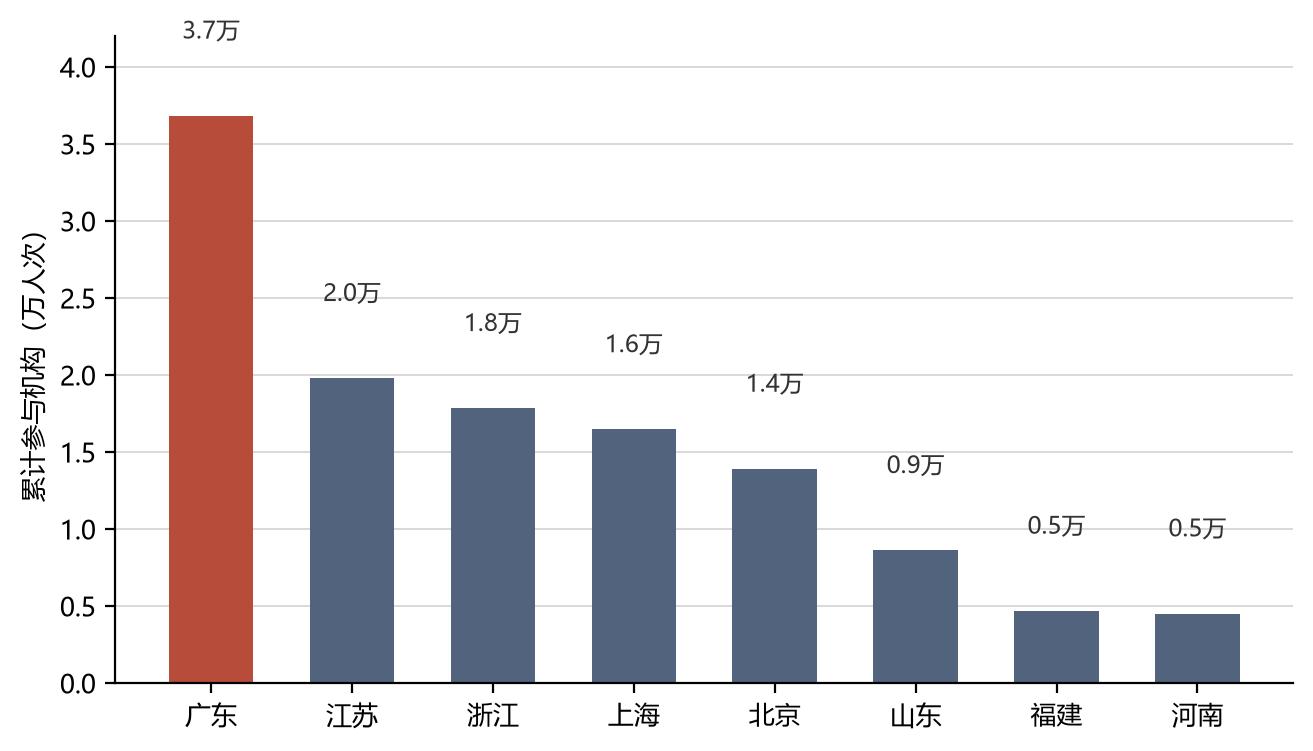
广东省以809家公司、36833人次机构参与位居全国第一;江苏(628家/19794人次)、浙江(619家/17839人次)分列二、三位,上海、北京紧随其后,前五省市合计贡献约六成五的调研人次。
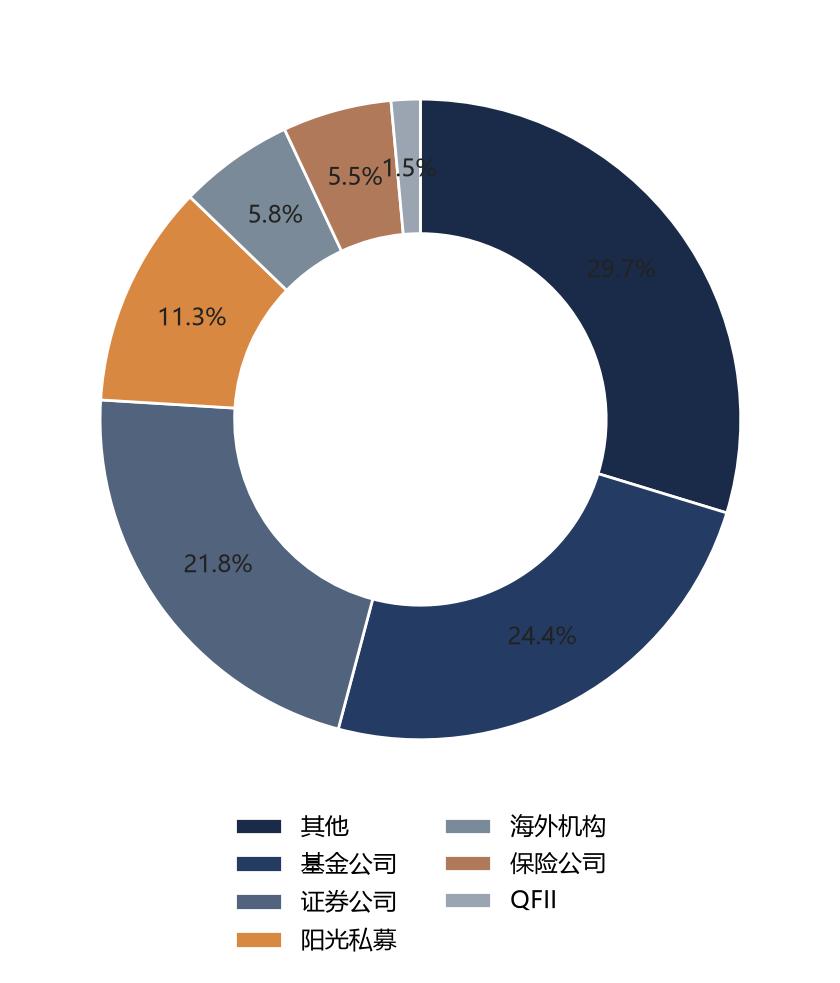
企业性质方面,民营企业是机构调研的绝对主体,累计承接约11.1万人次、占全部参与人次近七成。从机构类型看,公募基金与证券公司构成绝对主力,分别参与38810人次和34723人次,合计占比近五成;阳光私募17891人次位居第三;海外机构与QFII合计11557人次,重点聚焦电子、医药、食品饮料等具备全球竞争力的行业龙头。
分化格局,或将延续
综合来看,机构调研数据清晰勾勒出A股“机构化”时代的资源配置图景:目光向科技、向龙头、向沿海集中。
需要提示的是,被“冷落”并不必然意味着公司没有价值,而是反映了研究资源在流动性与业绩确定性之间的现实取舍。对投资者而言,这份调研热力图既是观察产业趋势的窗口,也是识别市场共识与预期差的坐标。
















