增长不够、组织来救?全球美妆16强进入混战
2026年前三季度,全球美妆巨头的表现还在持续分化。
欧莱雅以353.3亿欧元销售额继续拉开规模差距,可比增长6.9%;高德美收入仅为其约十分之一,却凭借25.1%的固定汇率增速成为最醒目的增长样本;Puig保持中个位数增长,LVMH香水与化妆品业务原地踏步,拜尔斯道夫消费者业务和科蒂则仍在修复。
同一市场,出现了截然不同的速度。
这种趋势很难再用企业规模或市场景气度来简单解释。不过可以明确的有两点:
1、增长正在向少数品类、品牌和区域集中:皮肤科学美容、香水及专业护发继续释放韧性,中国市场出现结构性回暖;
2、与此同时,大众业务、弱势品牌和低效组织仍在消耗资源。
《FBeauty未来迹》梳理多家跨国集团三季报及近期管理调整发现,2026年全球美妆牌桌仍在洗牌,但排名只是滞后结果。真正决定下一次换位的,是巨头把科技、品牌和区域机会转化为增长的速度。
01
欧莱雅守住断层第一,
全球美妆后半去陷入混战
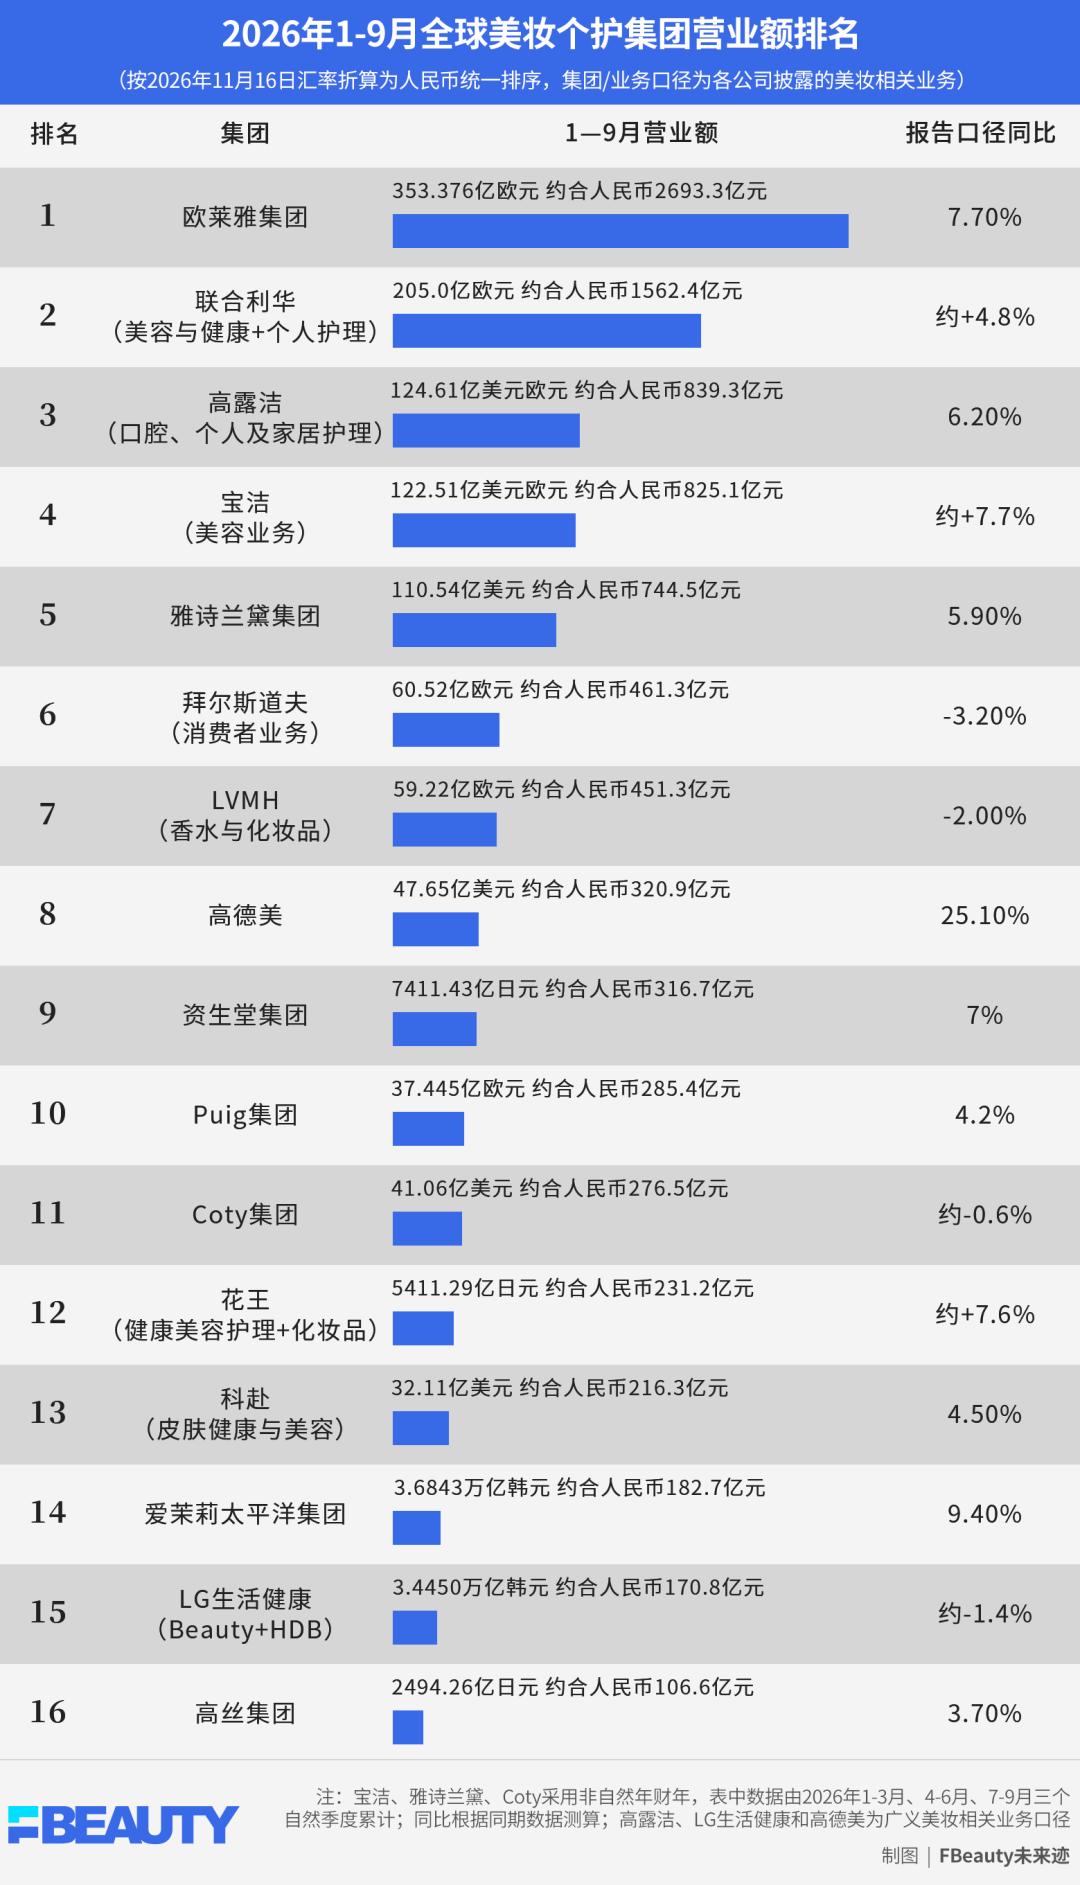
这张排名呈现出两种同时发生的变化:头部集团的规模分层依然牢固,中后段的竞争却越来越拥挤。
欧莱雅前三季度销售额约2693亿元,比第二名联合利华相关业务高出逾1100亿元,仍是唯一站在2500亿元以上的集团。第三至第五名则进入相对接近的区间:高露洁相关业务、宝洁美容和雅诗兰黛分别约为839亿元、825亿元和745亿元。
从第六名开始,差距进一步收窄。拜尔斯道夫消费者业务与LVMH香水及化妆品业务仅相差约10亿元;高德美超过资生堂约4亿元;Puig与Coty之间不到9亿元。在这一密集区间内,一次并购、一项汇率变化,甚至某个核心品牌连续两个季度的增减速,都可能改写座次。
从这张表可以看到,2026年全球美妆仍有增长,但增量不再平均分配。
首先,皮肤科学美容正在把专业能力兑换成市场增速。
欧莱雅皮肤科学美容部门前三季度可比增长11.6%,理肤泉、适乐肤和修丽可三大十亿欧元品牌全部实现双位数增长。拜尔斯道夫第三季度Derma业务有机增长10.6%,继续跑赢集团整体表现。
高德美的增长更具代表性。其前三季度收入达到47.65亿美元,固定汇率增长25.1%;其中皮肤学护肤销售额12.44亿美元,增长16.2%,处方皮肤药则增长64.4%。
严格来说,高德美将处方药、医美注射和皮肤护理放在同一体系中,并非传统化妆品集团。但它的高增长揭示了一种更值得关注的模式:医学资源、专业渠道和消费护肤可以围绕同一类皮肤问题共享研究与用户入口。
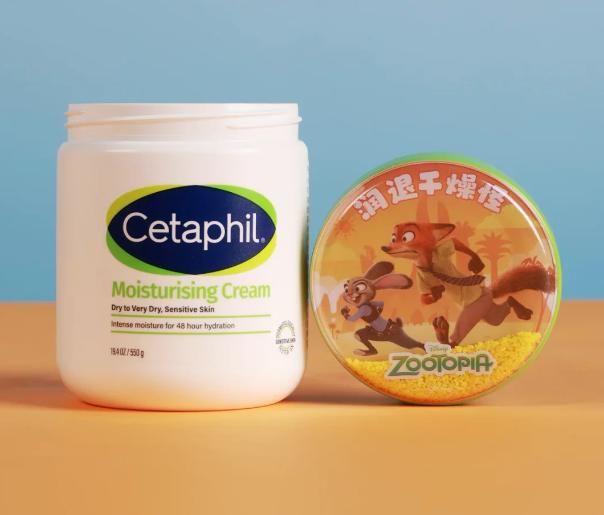
其次,香水依然有韧性,品类红利却没有平均落到每一家企业身上。
雅诗兰黛最新季度香水有机销售增长20%,营业利润增长93%,Le Labo、TOM FORD、Jo Malone London及KILIAN PARIS共同贡献增长。Puig的小众香水继续保持两位数增幅,带动集团第三季度可比增长加速至5.6%。
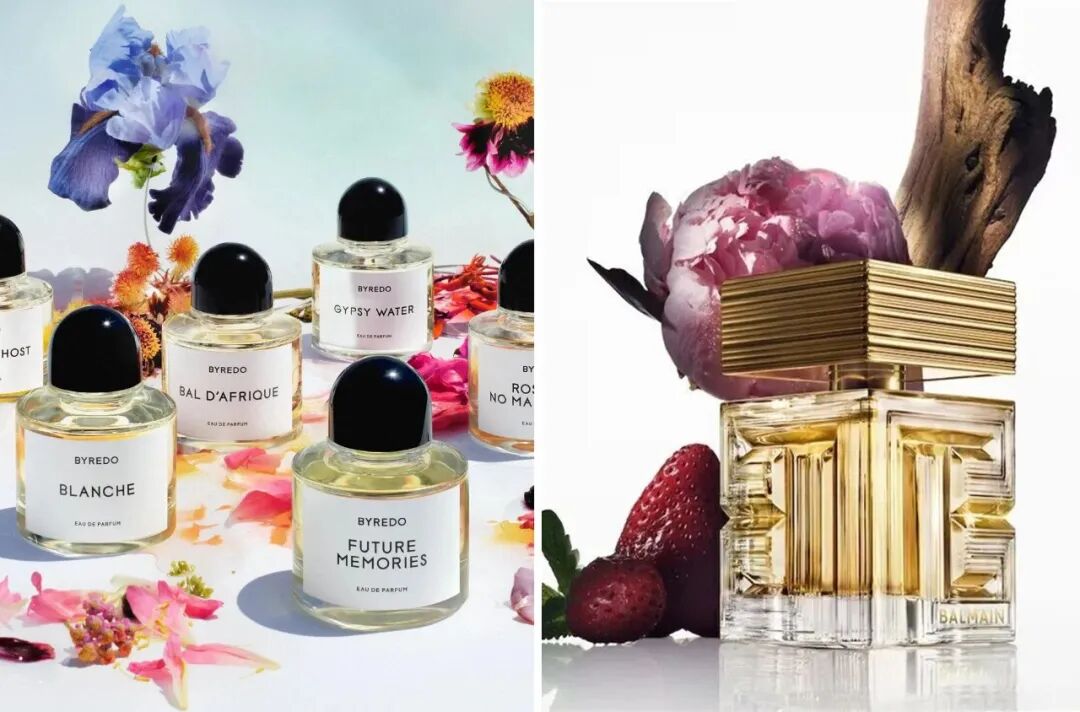
反观LVMH,其香水与化妆品业务前三季度有机增长为零,第三季度仅增长1%。同处香水景气周期,集团表现依然分化,说明品类红利只能提供机会,最终仍取决于新品效率、品牌组合与区域执行。
第三,强势品牌与弱势业务同时存在,正在成为大型集团的普遍状态。
联合利华的多芬、凡士林、清扬和K18实现双位数增长,健康营养业务却在第三季度出现高个位数下降;拜尔斯道夫的Derma与莱珀妮加速,消费者业务前三季度仍下降2.9%;科蒂六大核心高端品牌恢复5%的可比增长,大众美妆则继续下滑。
因此,2026年的分界线已经不只是集团大小,而是业务组合的资产密度:有多少品牌处于增长周期,有多少技术能够跨品牌复用,又有多少资源被低效业务占用。
02
中国不仅是“大市场”,
更是全球试验场
中国市场的修复,是2026年外资美妆财报中的共同亮点。
以欧莱雅、雅诗兰黛、宝洁和拜尔斯道夫四家集团举例:
·欧莱雅第三季度北亚市场可比增长7.8%,主要由中国推动。在中国美妆市场仅实现低个位数增长的情况下,集团增速接近大盘的三倍,高端美妆、皮肤科学美容和专业美发是主要动力。
·雅诗兰黛中国内地业务继续增长,亚洲旅游零售也从低基数中修复;
·宝洁财报会披露,大中华区有机销售增长8%,SK-II增长12%;
·拜尔斯道夫旗下莱珀妮第三季度在中国增长28%,推动品牌整体实现8.5%的有机增长。
这组数据看似指向全面复苏,资生堂的财报却提供了另一面。
资生堂中国及旅游零售业务前三季度销售额同比可比增长1.2%,核心营业利润增长28.2%,利润率提高2.8个百分点。博晓通分析文章指出,第三季度中国高端美妆市场整体保持增长,但资生堂在中国市场的消费者购买金额仍同比下降低个位数,部分销售改善来自渠道补货。
这意味着,渠道进货恢复、集团报表增长和终端消费回暖并不是一回事。判断中国市场的真实温度,还需要同时观察零售端销售、库存、折扣和品牌份额。
旅游零售也处在相似的阶段。
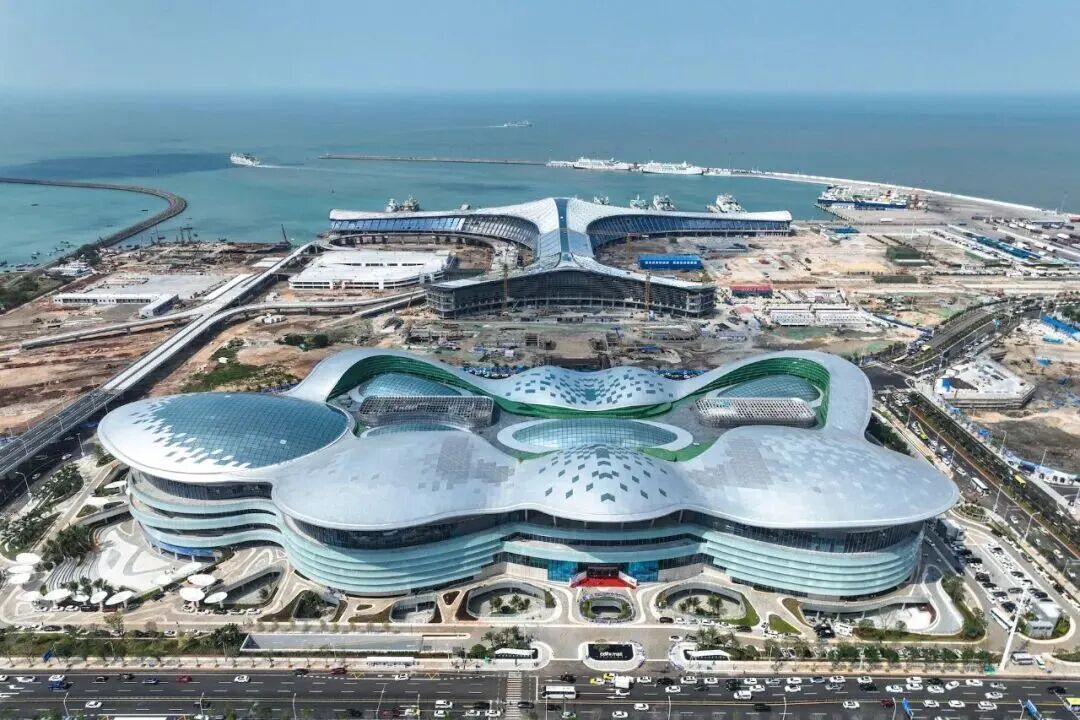
cdf海口国际免税城,图片来源:新华社
欧莱雅旅游零售第三季度恢复正增长;雅诗兰黛受益于北京、上海机场补货和海南线上销售改善;资生堂则仍在消化渠道调整影响。更准确地说,这条渠道正在修复,但远未恢复到所有集团共同受益的状态。
不过相比短期增长,中国市场更深刻的变化发生在经营方式上。
欧莱雅中国电商占比已经超过65%,抖音占线上收入的比例从数年前不足5%提高至20%以上,相关运营逐步由外部服务转向集团内部;雅诗兰黛中国内地一般贸易线上占比突破50%,已有11个品牌进入抖音;联合利华在中国社交电商渠道过去三年保持约40%的年均增长。
美妆跨国集团正在把内容生产、达人合作、投放和电商转化从渠道动作,升级为内部经营能力。谁能看懂平台数据、控制价格体系并让新品迅速进入内容场,已经直接影响中国区利润。
中国在研发和产品决策中的位置也随之继续提升。
欧莱雅中国研发中心目前拥有400余名科研人员,2025年专利申请约占集团全球总量的13%,今年5月,欧莱雅中国研发中心经上海市商务委认定,正式升级为全球研发中心。
资生堂新任CIO池边洋介曾在专访中向《FBeauty未来迹》强调中国市场的重要性,“如果在中国赢不了,那在全球也无法获胜。”
正如其所言,他正把中国研发中心的定位,从技术本土化(In China for China)推向“以源自中国的突破性创新引领全球”(From China for Global)。
资生堂中国研发新定位将围绕向全球持续输出中国基础科研力量;深化与本土顶级高校、科研机构、医疗单位的开放式创新合作;在医美与健康美容交叉领域开辟全新赛道,以中国本土创新成果反哺资生堂全球生态三大方向发力。
由此来看,中国在跨国美妆集团生意中的角色已经由“新兴市场”全面转变为“压力测试市场”:消费者成熟、价格高度透明、内容电商变化快,同时具备完整供应链和研发人才。能够在中国跑通的产品创新、社交电商及快速迭代机制,也更有可能被复制到其他市场。
正如雅诗兰黛集团总裁兼首席执行官Stéphane de La Faverie(司泰峰)所说:“中国不再是我们所称的新兴市场。在美容领域,它是一个成熟的大规模市场。”中国不再被单独放在“新兴市场”的范围里讨论增长潜力。
如今,中国市场的意义在于,它开始检验一家全球集团能否在保留规模优势的同时,拥有新锐品牌般的反应速度。
03
向内动刀,
重塑“敏捷性”
当增量集中在少数品类和区域,大型集团原有的组织方式便暴露出问题:品牌、品类、区域和职能部门各自拥有部分权力,却没有人对最终结果承担完整责任。
2026年多家跨国巨头的组织调整,核心都在重新分配三项权力:谁决定资源投向,谁对区域损益负责,谁有权停止低效业务。
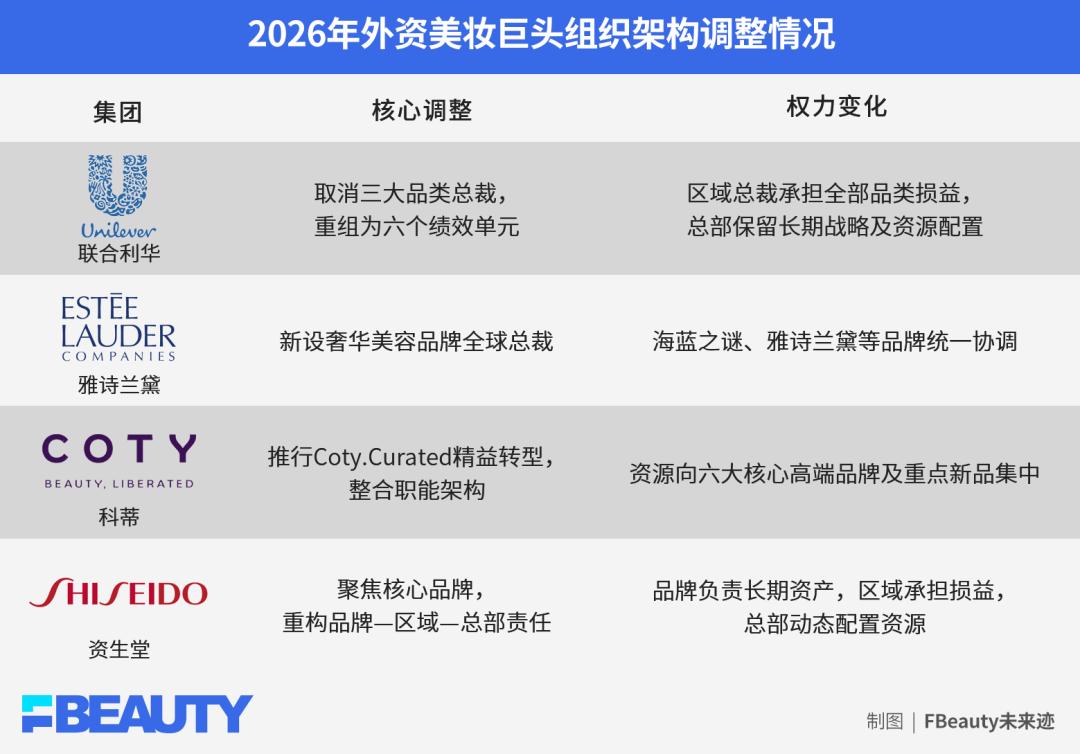
联合利华的调整最彻底。
随着冰淇淋业务分拆及食品业务拟与McCormick合并,集团将进一步聚焦美容健康、个人护理和家庭护理。新的运营模型以“全球战略、本地执行”为原则,把市场划分为六个绩效单元,区域总裁对辖区内全部品类的损益负责。
总部保留品牌组合、长期研发和多年资源配置权;市场则负责商业运营、供应链,以及内容、媒体与电商的本地协同。中国所在的东北亚单元将由现任联合利华泰国负责人Aseem Puri执掌,新架构于2027年起逐步实施,并计划在2029年底前释放10亿欧元生产力节约。
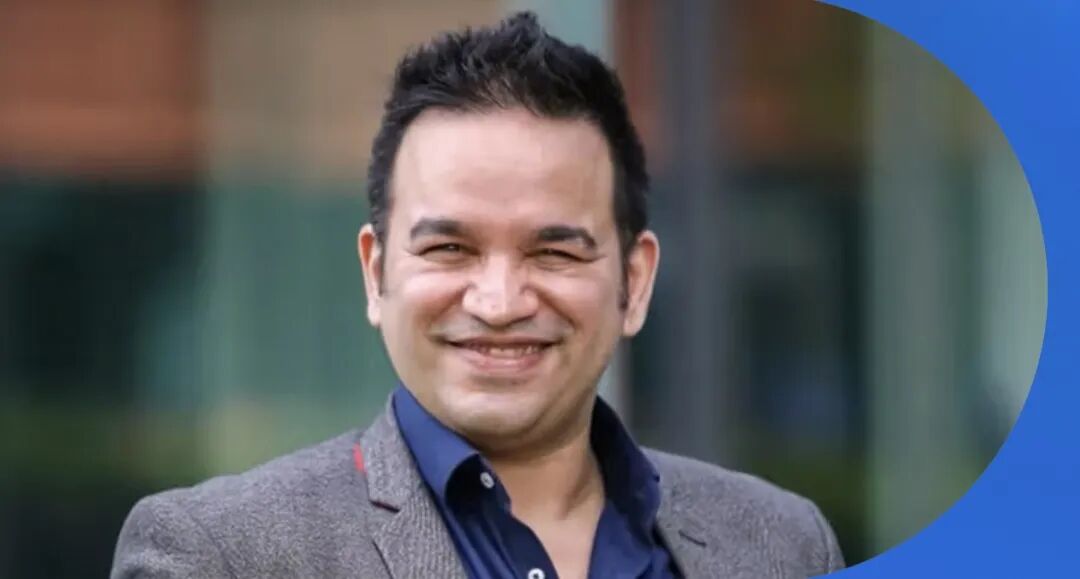
AseemPuri
这项改革的关键,不是简单削减管理职位,而是把当期经营结果交给离市场更近的人。区域获得更大自主权,也必须同时对增长和利润负责。
雅诗兰黛选择了另一条路径:将高端品牌的决策权向上收拢。
今年9月,集团为Justin Boxford新设奢华美容品牌全球总裁职位,统筹海蓝之谜、雅诗兰黛、AERIN、朵梵和朗仕,希望在营销、渠道和产品开发之间形成更强协同。但11月6日,WWD报道Justin Boxford离任并转投Capri Holdings,继任者尚未公布。
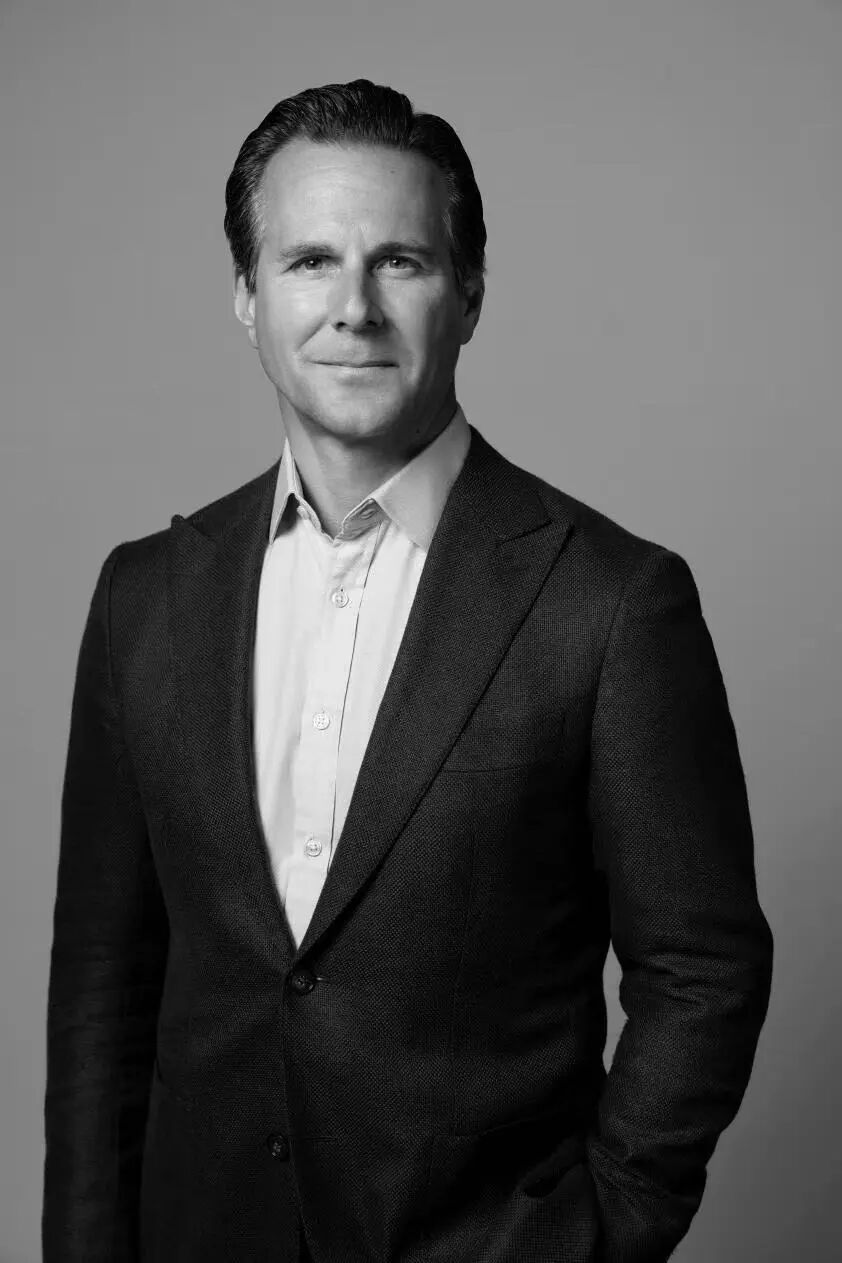
Justin Boxford
这一变化也提醒行业,组织图可以迅速重画,人才稳定和执行连续性却无法同时生成。当集团把多个重要品牌集中到一个职位下,这个岗位本身也会成为新的关键风险点。
资生堂的重构更强调品牌与区域之间的分工。
品牌团队负责“靠什么赢”,建立中长期品牌资产;区域团队负责“如何赢”,承担当地损益;总部则负责资源配置和治理。品牌与区域共享销售、利润和品牌价值等指标,试图解决全球品牌策略与本地市场执行长期脱节的问题。
科蒂则继续“做减法”。
在Coty.Curated精益转型战略框架下,集团精简商业组织、消费者美妆研发和全球品牌营销职能,减少SKU和新品数量,集中资源支持六大核心高端品牌。这六个品牌占高端美妆收入的73%,最新季度可比增长已经由此前下降6%转为增长5%。
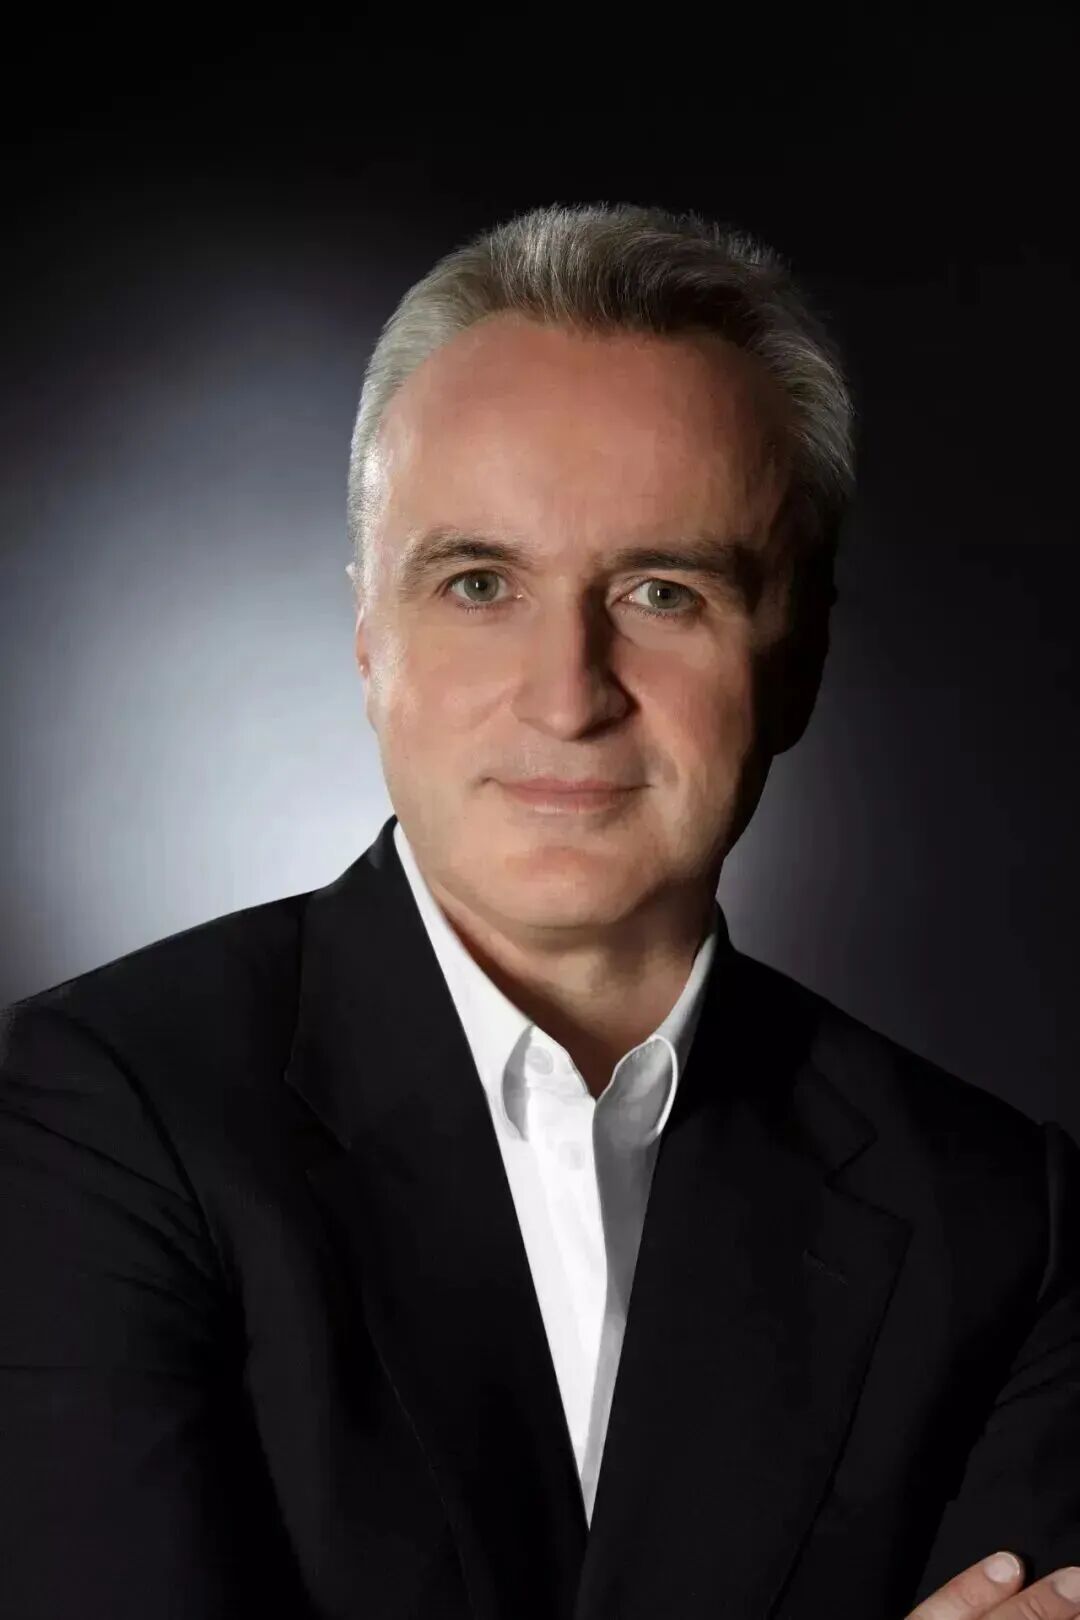
科蒂CEO Markus Strobel
表面看,联合利华在下放权力,雅诗兰黛在集中权力,资生堂重新划定边界,科蒂则压缩组织。方向各不相同,目标却高度一致:减少决策过程中的反复交接,让资源使用者更直接地对经营结果负责。
组织的敏捷性最终要体现在几个可衡量的结果上:新品周期是否缩短,资源能否及时转向增长品牌,库存与折扣是否改善,区域增长能否转化为集团利润。
2026年前三季度的财报已经给出一部分答案。专业化程度较高、品牌组合更聚焦的集团,增长速度普遍更快;业务跨度较大、弱势品牌较多的集团,则更依赖组织改革和成本控制寻找增量。
过去,跨国美妆巨头依靠全球研发、庞大品牌矩阵和渠道覆盖建立规模优势。今天,规模仍是护城河,却也可能在市场快速变化时形成摩擦成本。中国市场正在放大这组矛盾,跨国集团既要守住全球品牌的一致性,又要跟上本土市场的变化速度。
能否处理好这对张力,正在成为检验其组织能力的一道关键考题。
本文来自微信公众号“FBeauty未来迹”,作者:柳佳惠,编辑:吴思馨,36氪经授权发布。
















