赴港上市,要变了
港交所IPO规则要变了,成了今天金融圈和科创圈最热门的话题。
李家超昨天在立法会站了将近两个小时,读完了他任内第一份五年规划。
这份规划覆盖2026到2030年,七大篇章二十八章,信息量极大。
但真正让资本市场竖起耳朵的,是一句话:支持中国内地及海外行业龙头及优质新兴产业企业赴港上市。
注意措辞。不是“欢迎”,不是“鼓励”,是“支持”。
在香港的语境里,“支持”意味着资源和政策会跟着来。
他还提到,要深化港交所与深圳前海股权交易中心的对接合作,“助力更多内地优质企业通过香港的上市平台对接国际资本市场”。
同一天,财政司司长陈茂波在另一场活动上放出更具体的信号:港交所将在2027年就精简招股章程披露要求展开咨询,同时研究优化上市规则第18C章,检讨特专科技公司的市值门槛,把航空航天等新兴产业也纳入覆盖范围。
这套组合拳的核心逻辑很清楚:香港要把上市门槛重新画一遍。
今年上半年,香港新股市场已经重新热闹起来。
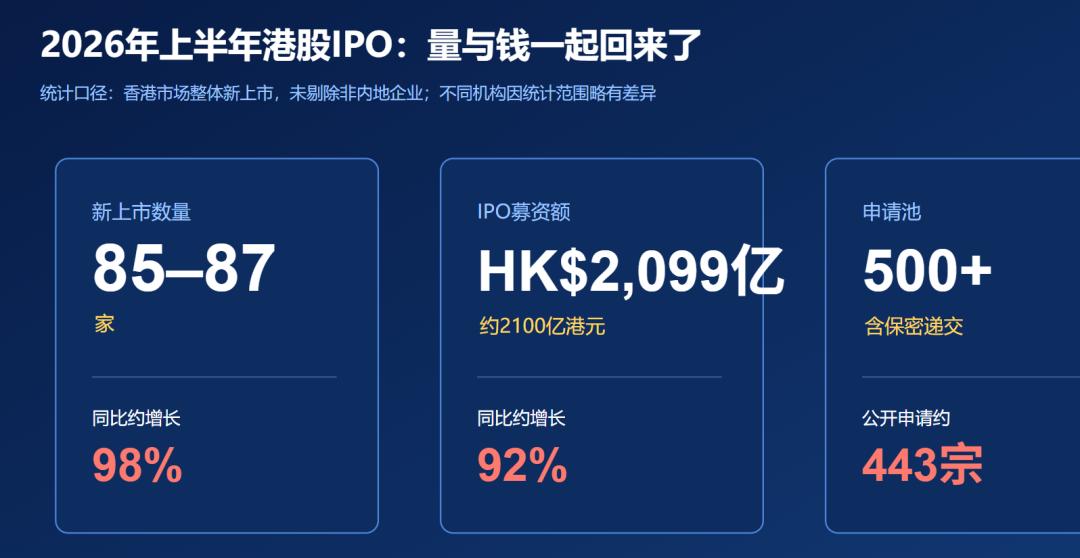
毕马威统计,香港录得85宗新股上市,集资额约2099亿港元。普华永道统计为87宗、约2100亿港元。两个数字略有差异,主要因为统计机构对转板、介绍上市等项目的处理不同,但结论一致:港股IPO正在经历近几年少见的高景气。
更值得关注的是申请池。
毕马威披露,截至6月末,公开查询到的数据,香港公开上市申请有443宗,连同保密递交超过500宗,其中包括116宗A+H申请和145家科技企业申请。市场不缺项目,正在等待更多项目完成审核、定价和发行。
港交所IPO,为何突然重新成为焦点?
过去几年,内地企业赴港上市并不轻松。如今市场重新升温,背后至少有三股力量。
第一,A+H正在从少数公司的资本安排,变成越来越多龙头企业的标准选项。
对A股公司而言,香港提供了更国际化的投资者结构和美元、港元融资渠道,也为全球业务提供了更容易理解的定价坐标。
第二,硬科技公司需要长期资本。人工智能、半导体、机器人、新材料和生物医药,往往前期投入大、盈利兑现慢。
香港已通过18A、18C等制度,为尚未盈利但具备技术和产业价值的企业提供上市路径。
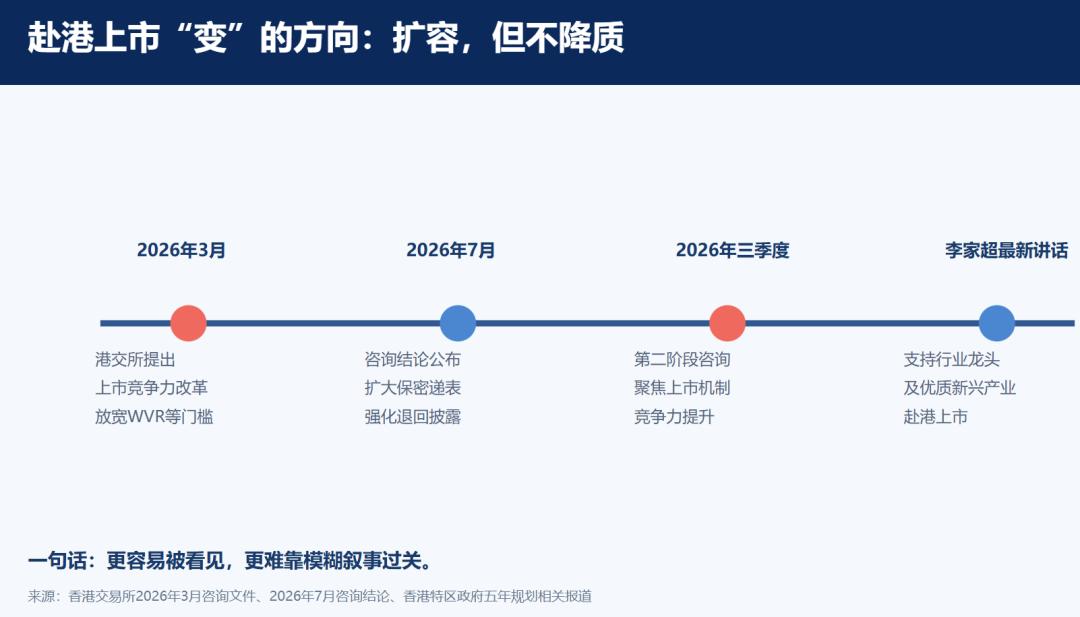
第三,港交所自己也在调整。2026年3月,港交所就提升上市机制竞争力展开咨询,内容包括优化不同投票权制度、便利海外上市发行人回港上市等。
7月公布的咨询结论进一步明确,将扩大新申请人的保密递表安排,同时允许符合条件的商业化生物科技和特专科技企业继续使用专业章节上市,并强化申请被退回后的专业中介披露。
所以,“赴港上市要变了”并不等于审核放松,而是扩大可服务的企业范围,同时要求材料更完整、更经得起追问。
近一年港股IPO回顾
港交所2025年股权资本市场表现已经回暖。按Dealogic数据,2025年香港股权资本市场集资额约1030亿美元,其中IPO募资约374亿美元,全年119家公司上市。
进入2026年,市场热度继续上行。上半年集资额约2100亿港元,较2025年同期增长约92%,上市宗数同比增长约98%。从行业看,信息技术、电讯服务、工业材料、医疗医药成为主力。
近期港交所官网公布的新上市项目,也体现了这一方向。
9月7日至9日,麦科田、江波龙、优地机器人相继上市,覆盖医疗器械、半导体存储和机器人赛道;希音9月1日登陆港交所,消费科技平台也在进入资本市场核心观察范围。
但新股市场并不是一片红地毯。安永数据显示,2026年上半年香港新股上市首日平均涨幅约60.6%,上市后首月平均涨幅约13.3%。
另一组截至7月23日的市场统计显示,上半年上市企业中有63家股价低于发行价,占比约75%。
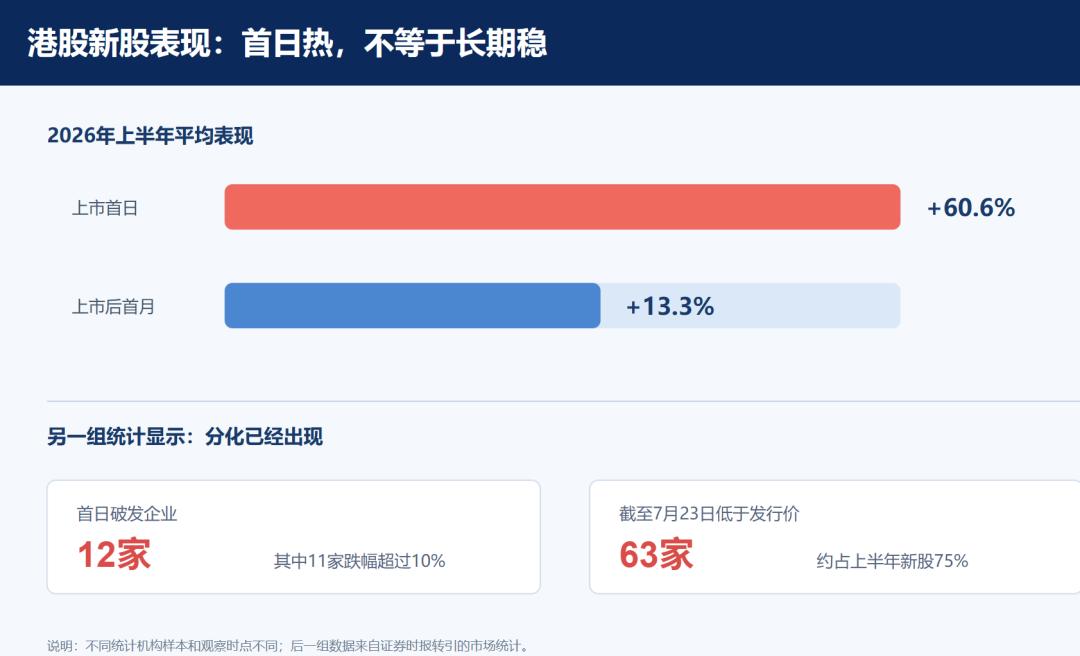
这两个数字并不矛盾。大项目和热门科技项目拉高了平均数,小市值、低募资项目的上市后表现明显分化。
打新热度可以在一天内形成,企业价值却要用几个季度甚至几年才能证明。
目前待上市企业分析
截至2026年6月底,香港公开申请及保密申请超过500宗。
安永统计,2026年上半年新申报企业456家,其中401家处于处理中,23家已过聆讯,32家已经上市,另有121家A股公司计划赴港上市。
公开市场能够确认的项目只是冰山一角。
因保密递表,部分企业在正式披露前不会公开名称。近期市场关注的项目包括:
秘密递交、市场传闻和正式披露不是同一件事。
尚未公布招股书的公司,其募资额、发行价、估值和上市时间都不能当成确定事实。
港交所主要审核什么?最难过的是哪几关?
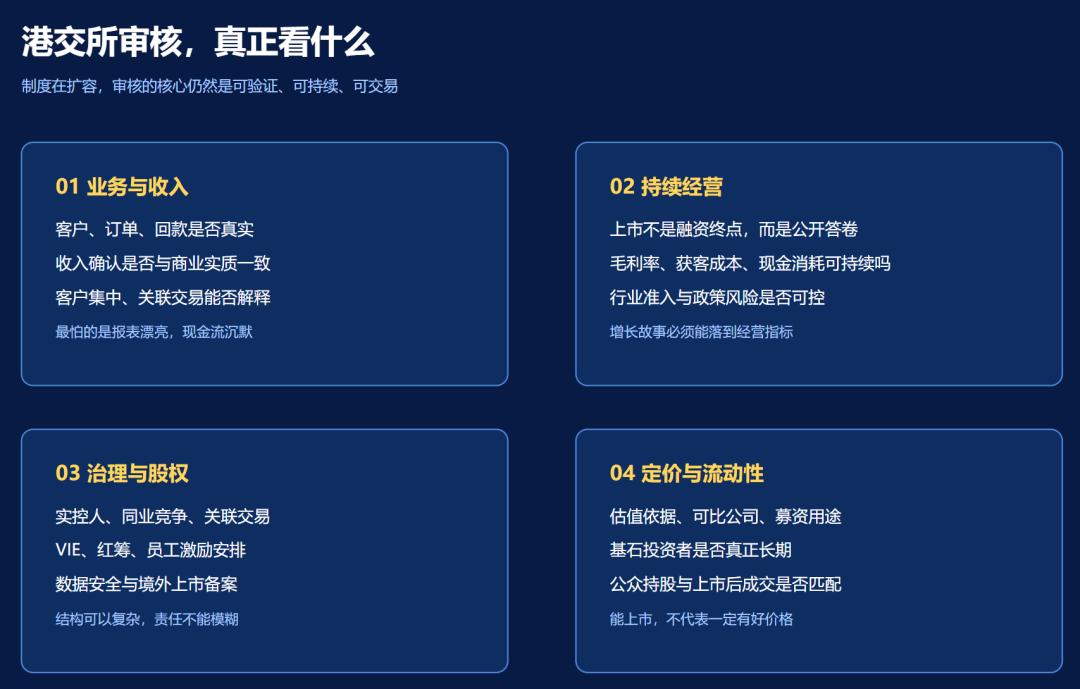
港交所审核通常不是只盯着利润表。它更关心企业能不能被投资者理解,商业模式能不能持续,披露是否足够让市场作出判断。
主板普通路径下,企业需要满足盈利测试,或者市值、收入、现金流测试等替代财务资格,通常还要证明三年营业记录、管理层连续性、业务持续性和足够公众持股。
未盈利科技企业可走18C,但要证明行业属性、市值、研发投入、技术能力、外部投资和商业化前景。
审核最容易卡住的地方,往往有五个。
第一,收入真实性。客户名单可以很长,订单金额可以很大,但交易是否真实、回款是否及时、收入确认是否符合商业实质,才是重点。
第二,持续经营能力。科技公司可以暂时不盈利,但必须解释现金还能支撑多久,产品怎样走向商业化。
第三,关联交易和客户集中。如果第一大客户同时是股东、供应商或战略合作方,企业就需要解释交易定价、依赖程度和独立经营能力。
第四,股权架构与治理。红筹、VIE、员工激励、不同投票权都不是天然障碍,但每一层结构都要说明权利边界和投资者保护机制。
第五,募资用途和估值。企业要讲清楚每一笔钱对应什么项目、什么进度、什么回报。估值也需要可比公司、业务指标和现金流逻辑支撑。
总结
李家超的最新讲话,释放的是一个清晰信号:香港希望承接更多内地龙头企业和优质新兴产业,让港交所继续成为连接内地企业与国际资本的重要平台。
对于企业而言,赴港上市不再只是“找一个地方融资”,而是一次面向全球投资者的经营体检。
能否上市,取决于规则和材料;能否获得合理估值,取决于增长与现金流;能否在上市后站稳,最终还要回到产品、客户和利润。
对于投资者而言,500多家候场企业意味着选择变多,也意味着筛选更难。
热门赛道会带来关注,但不会自动带来价值。首日上涨是情绪,持续成交是信任,最终兑现为业绩,才是资本市场真正认可的答案。
未来的港股IPO,大概率会呈现“两头热、中间分化”:行业龙头和硬科技项目更容易聚集资金,缺乏规模、缺乏现金流、缺乏差异化的企业则会被市场反复比较。
所以,赴港上市确实要变了。
变化不是把门槛变低,而是把门打开得更有方向。
对真正有技术、有客户、有现金流路径的企业,这是机会;对只想借热点完成估值跃迁的企业,则会越来越考验基本功。
本文来自微信公众号“投行圈子”,作者:投行大师姐,36氪经授权发布。
















