多家国有大行旗下村镇银行清零
近年来,不少曾经为填补县域金融服务空白而设立的村镇银行,借助“村改支”等方式整体并入母行,实现独立法人资格有序退出。
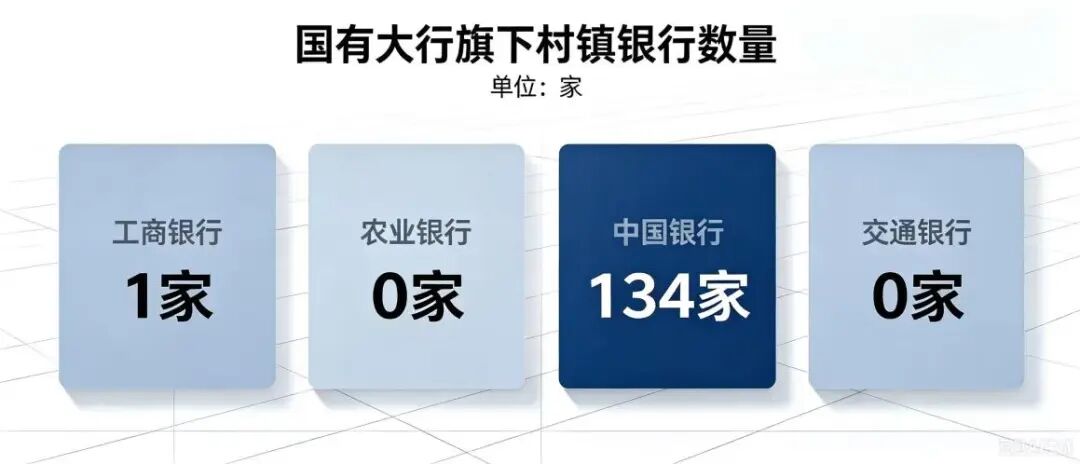
《财经》根据六家国有大行2026年半年报梳理,农业银行(601288.SH)、交通银行(601328.SH)在上半年已经完成了对旗下村镇银行的出清,工商银行(601398.SH)旗下的村镇银行仅剩一家。
目前,国有大行体系内,村镇银行存量主体集中于中国银行(601988.SH)。该行旗下的中银富登村镇银行(下称“中银富登”)仍拥有134家村镇银行、下设乡镇支行网点185家,分布在22个省(区市)的县域乡村。
不过,即便是中银富登,也已启动机构改革。2026年8月,上海浦东中银富登村镇银行发布有关业务迁移公告,经监管批准,该行全部业务将由中国银行上海市分行承接。“上海浦东中银富登村镇银行将逐步关停网银、快捷支付、银联及柜面等所有业务。”相关公告显示。
在一位银行业分析人士看来,国有大行实力雄厚,部分机构通过“村改支”等方式实现村镇银行率先清零,直接将过去分散、小体量的独立法人机构,纳入大行统一的风控与管理体系。这彻底解决了部分村镇银行治理薄弱等长期遗留问题,避免了局部风险向县域金融体系外溢,实现了平稳发展。
机构整合并不意味着削弱县域金融服务能力,数据显示,大银行同样可以做好“三农”金融服务:截至2026年6月末,六家国有大行的涉农贷款/县域贷款余额较年初增速约在6%-11%之间。
“当初对村镇银行的定位是,扎根县域的独立法人型普惠金融机构,专门填补传统大银行服务难以触达的农村金融空白。”一位资深监管人士对《财经》表示,但经过那么多年的发展,现在看来,大银行在农村的业务发展得很好,也能服务“三农”,市场不再需要过多的小银行。
农行、交行已清空村镇银行
过去十余年,村镇银行“遍地开花”的粗放扩张模式,造成了大量同质化竞争、资源分散的问题。2026年以来,多家国有大行率先实现“清零”。
2026年半年报显示,农业银行、交通银行已完成旗下村镇银行的法人退出,不再运营村镇银行。浙江安吉交银村镇银行和新疆石河子交银村镇银行分别于2026年2月和3月停业并实施解散,交通银行承接原村镇银行的全部资产、负债、业务和员工。
更早前的2025年9月,大邑交银兴民村镇银行和青岛崂山交银村镇银行停业并实施解散,亦由交通银行承接原村镇银行的全部资产、负债、业务和员工。
同样,经国家金融监督管理机构批准,克什克腾农银村镇银行、安塞农银村镇银行、绩溪农银村镇银行于2026年上半年停业并实施解散。农业银行在三家农银村镇银行原址新设网点承接原村镇银行的资产、负债、业务和员工。
截至2026年6月,工商银行旗下仅存一家村镇银行——浙江平湖工银村镇银行;此前重庆璧山工银村镇银行已于2025年通过“村改支”完成法人退出。
(来源:国有大行2026年半年报;AI辅助制图)
六大行中,建设银行(601939.SH)较早退出了村镇银行业务。2018年8月,中国银行及新加坡富登金控就联合收购建设银行于北京金融资产交易所公开转让的27家村镇银行股权事宜,与建设银行签订股权转让协议,此次交易最终转让价格为16.06亿元。
邮储银行(601658.SH)虽无村镇银行,但其子公司邮惠万家银行的使命是“服务‘三农’、助力小微、普惠大众”,与村镇银行定位有所相似。2025年,为优化管理架构、降低运营成本,经国家金融监督管理总局批准,邮储银行完成了对邮惠万家银行的吸收合并,后者独立法人资格随之注销。
事实上,村镇银行的发展与国有大行业务的转移有密切联系。1997年之后,大行逐渐从农村离开,撤销了数万个县级以下营业网点。同时,农信社形成垄断地位,为追求利润,资金也向城市和乡镇大企业流动。此外,大量的民间借贷搅扰着金融秩序。
“当时,相关部门想以增量改革倒逼存量改革,通过设立村镇银行发挥‘鲶鱼效应’,最终目的是竞争和合作相互促进,以提高金融服务农村的质量和水平。”一位行业资深人士称。
2006年12月,《关于调整放宽农村地区银行业进入机构准入政策,更好支持社会主义新农村建设的若干意见》出台,调整和放宽了农村地区银行业进入机构准入门槛。随后,《村镇银行管理暂行规定》《关于加强村镇银行监管的意见》等一系列法规颁布。
有数据显示,2012年-2017年,村镇银行的新设数量每年在100家-200家之间。华安证券统计,按企业性质划分,1631家村镇银行中地方国有企业为802家、民营企业为724家、中央国有企业为92家。民营占比约四成。
“在新一轮村镇银行减量中,国有大行资本充足率远高于行业平均水平,有足够的财务实力承接村镇银行的存量负债与潜在不良。”有行业分析人士称,此外国有大行作为主发起行,旗下村镇银行数量普遍不多(中国银行除外),且从发起之初就保持强管控,在合并过程中,不存在复杂的外部股东利益博弈。
2026年8月,国家金融监督管理总局发布的数据显示,截至2025年12月31日,存续的银行业金融机构法人数量为3619家,较2024年末净减少676家。减量主要集中于农村商业银行、村镇银行等农村金融机构,合计减少670家。
涉农贷款增速不减
随着金融服务重心向县域、乡村及普惠领域延伸,国有大行依托资金、科技和成本优势实现下沉,对“三农”等薄弱环节的支持力度,并没有因旗下村镇银行的清退、减少而放慢脚步。
建设银行披露的数据较为详细,该行上半年末涉农贷款客户数398万户,较2025年末增加5.11万户;涉农贷款余额3.89万亿元,较2025年末增加1839.02亿元,增幅4.96%。上半年新发放涉农贷款加权平均利率为2.88%。
农业银行并未披露涉农贷款相关数据,不过该行半年报数据显示,2026年上半年的县域贷款余额为11.9万亿元,新增9815亿元,增速9.0%。“下一步,将继续把县域作为有效信贷需求挖掘的重要阵地,统筹好‘三农’业务‘量价险效’,稳步提升县域业务贡献度,力争县域贷款在全行占比牢牢站稳40%并持续提升。”近期,农业银行行长王志恒表示。
王志恒进一步称,将坚持把服务“三农”作为最大优先级,深挖粮食单产提升、农村现代生活条件补短板、县域消费升级及强县强镇贷款需求等;聚焦县域经济高质量发展、革命老区建设等领域,研究推出一揽子差异化政策举措等;坚决守牢县域业务风险合规底线;强化“三农”金融事业部体制机制保障等。“不断向县域乡村下沉服务重心,加快推动乡镇网点迁建,力争今年向乡镇迁建200个网点。”他说。
涉农贷款余额增长最快的是中国银行。截至6月末,该行涉农贷款余额3.15万亿元,较年初增长10.85%;普惠型涉农贷款余额7063.57亿元,较年初增长13.66%。
在另外三家国有大行中,截至6月末,工商银行涉农贷款余额5.5万亿元,比年初增加4363亿元;交通银行普惠小微贷款余额较2025年末增长5.40%,涉农贷款余额较年初增长5.91%;邮储银行涉农贷款余额2.66万亿元,较年初增加1632.39亿元。
(来源:《2026年二季度金融机构贷款投向统计报告》;AI辅助制图)
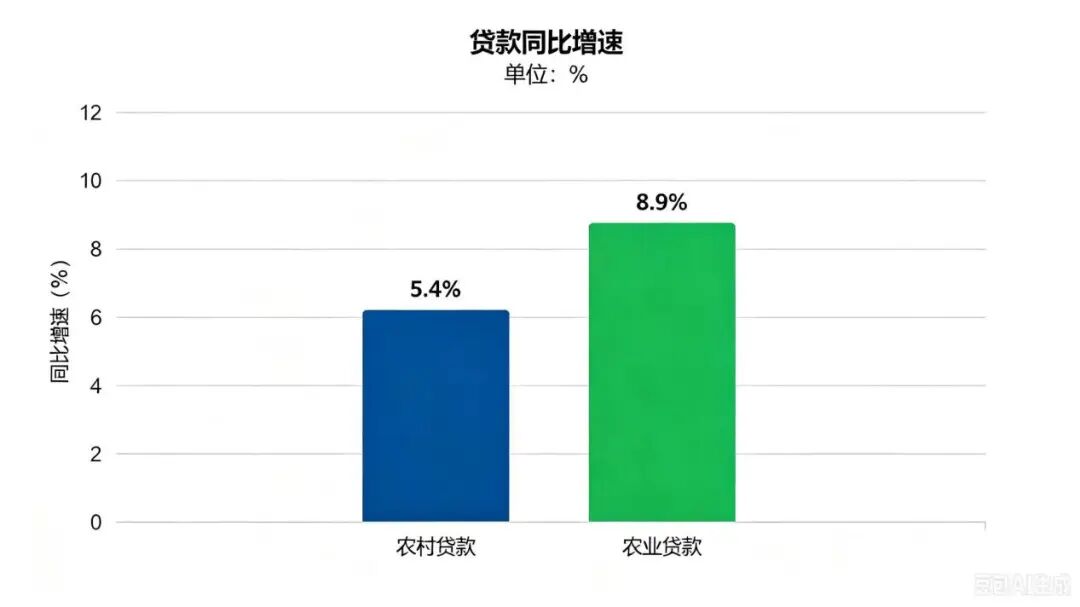
2026年7月中国人民银行发布的《2026年二季度金融机构贷款投向统计报告》亦显示,2026年二季度末,农村贷款余额40.84万亿元,同比增长5.4%,上半年增加1.92万亿元;农户贷款余额18.73万亿元,同比增长0.8%,上半年增加3361亿元;农业贷款余额7.51万亿元,同比增长8.9%,上半年增加6285亿元。
“当前涉农信贷投放也告别粗放式规模扩张,正式步入质量与结构双优的新阶段,但相较于其他领域贷款,农村信贷仍有清晰明确的增长空间,且向生物育种、智慧农业、高标准农田等乡村振兴重点领域倾斜。”上述行业资深人士称,商业银行在加大涉农贷款的同时,也应注意农户过度授信、多头借贷的隐性风险,通过精细化的风控体系下沉、差异化授信模型等,推动农村金融服务从“全面覆盖”稳步迈向提质增效的良性轨道。
本文来自微信公众号 “财经五月花”(ID:Caijing-MayFlower),作者:财经五月花,36氪经授权发布。
















