“超大零食”浪潮背后:小包装悄悄接管货架,中间那档闷声赚大钱
齐刘海,圆眼睛,总是抱着大大的零食…这位台词没几句,却凭一身反差萌圈粉无数的小姑娘,名叫成珍珠,是韩剧《请回答1988》里让人一眼记住的角色。
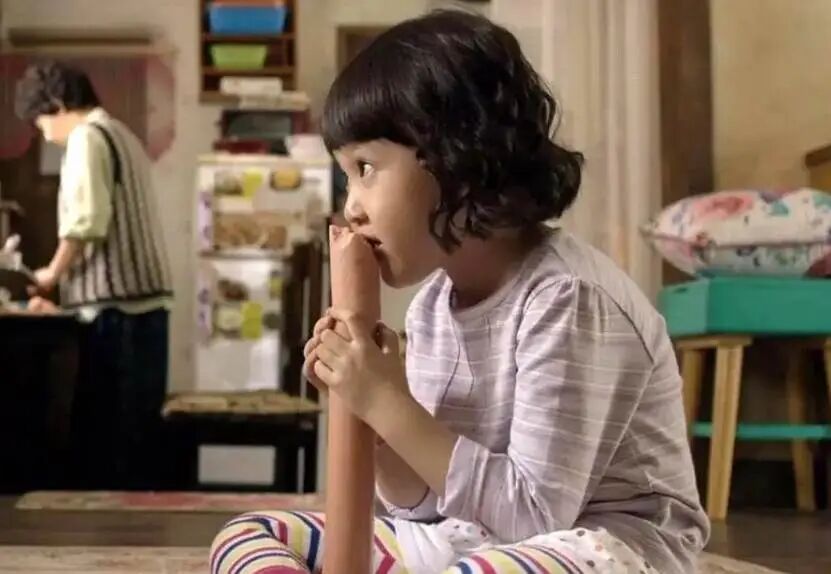
珍珠/《请回答1988》剧照
作为整个双门洞公认的团宠,她怀里常常抱着半人高的可乐、比胳膊还粗的火腿肠,还有要两只手才能捧住的鲫鱼糖。这些分量夸张的零食,都是剧组专门为她定制的。导演申源浩这样解释:在小孩子的世界里,心爱的零食本就该这么大,仿佛永远都吃不完。
谁也不曾料到,在剧中时间走过三十多年后,这份“超大份想象”真的走进了超市货架。
从山姆一度炒到1999元的巨型泡面桶,到上线首周狂卖70万份的超长蛋挞,巨型零食借着短视频打卡、社交分享,一路病毒式出圈。相关数据显示,仅“超长蛋挞”话题,在抖音播放量就突破61亿次。
更有趣的是,货架之上,两股相反的风向正在并行。伴随着“一人经济”走红,迷你装食品同样俘获了大批消费者。一人食套餐、小瓶食用油、单人份烤鸭礼盒,正在挤占大袋米面、大容量桶装油的位置。
当大和小,不再只是包装尺寸的区别,一场争夺消费者心智的消费战,早已悄然打响。
01 超大零食与迷你包薯片,同时卖爆
你的社交媒体被超长蛋挞刷屏了吗?
2026年8月,河南一家烘焙店推出新品超长蛋挞,店员随手拍摄的一条短视频在短短几日内火遍各大社交平台,进而在烘焙圈掀起了一股“超长蛋挞热”。
泼天的流量在短时间内吸引多家连锁品牌入场。2026年9月20日,鲍师傅上线60厘米超长蛋挞,售价18.9元一根,仅8天时间销量已超70万份,流水高达1300万元。
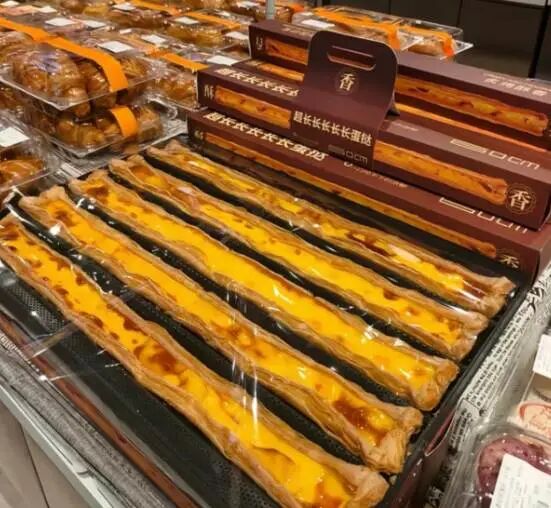
超长蛋挞/图源:小红书
此后,泸溪河、詹记、仟吉、东更道、味多美、广泰门等数十家烘焙品牌也相继推出同款产品,售价在15.8元至19.8元不等,宣传上多主打“当日现烤”“一根顶8—9个普通蛋挞”等卖点。
抖音生活服务平台数据显示,仅2026年9月,超长蛋挞已在抖音卖出1200万根,平台支付GMV已破2亿,相关话题累计曝光量突破10亿。
回过头看,超长蛋挞已经不是第一次登上货架。早在2026年6月,肯德基就在杭州开出快闪店“KCOFFEE肯悦咖啡·肯小兔蛋挞研究所”,并同步推出新品30厘米“超长挞”,定价为29.9元。但这份尝试并未在当时掀起太大波澜,仅作为限定活动试水,尺寸较后期爆火的60厘米款也缩水近一半。
跳出烘焙圈来看,在超长蛋挞走红之前,“巨型食品”早已是消费市场反复验证的流量密码。
一米长糖葫芦自2023年横空出世,可谓超大食品的典范。但作为网红打卡的道具之一,它受限于季节性因素,首次登场时热度仅维系了两个月。直至2024年底,它再度返场,但维系的周期依旧很短。与其说它是爆品,不如说它更像一款固定时间返场,短暂吸引人们眼球后又迅速回落的季节性产品。
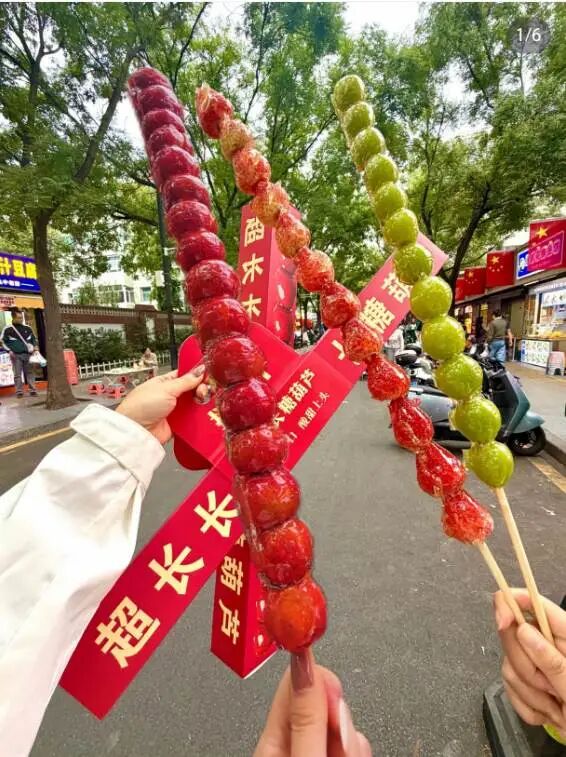
一米长糖葫芦/图源:小红书
山姆推出的限定款“合味道泡面桶”也曾掀起过热潮。从外表来看,这款巨型泡面桶高约45厘米,四个泡面桶相叠约有一人多高,视觉冲击力极强,但实则内里由24小杯泡面组成。官方明码标价为168元,上架后不足半天即售空,二手平台的价格曾一度飙升至1999元一桶,甚至有黄牛扬言称“不包邮不议价”。
就在巨无霸食品持续霸占社交首页、不断刷新尺寸上限时,货架的另一端,正在上演方向完全相反的故事。
产品越做越小,销量却越卖越多。中国连锁经营协会2025年发布的超市品类销售报告显示,五升以上大包装食用油销售额同比下滑超过一成,十斤以上大袋米跌幅接近两成;同期一斤以下小包装米销量蹿升近三成,净菜半成品增速直接冲过四成。
在生鲜品类,小包装食品同样初露锋芒。双汇发展2026年一季报显示,生鲜包装产品销量1.9万吨,同比增长20.2%,增速快于肉制品整体;中粮家佳康2025年年报披露,品牌小包装猪肉销售盒数同比增长46.2%。京东七鲜超市负责人同样表示,2026年一季度250克以下小包装猪肉销售额同比增长超2.5倍。
零食饮料也在向小包装发起冲刺。乐事把薯片的最小规格压缩至12克迷你版,卫龙魔芋爽单包15克至20克的产品更是贡献该品类超60%的销售收入。
冰淇淋品类里,梦龙、可爱多、光明、中街1946都同步上新小规格产品。饮料品牌中,农夫山泉、怡宝等产品也推出了更方便携带的“口袋水”。在此前,可口可乐曾于2024年推出200ml迷你罐,上市后单月销量直接突破200万箱,雪碧、无糖可乐、芬达也随之集体“变小”。
在量贩零食店铺,小包装产品早已成为货架上的主力军。以赵一鸣、好想来等门店为例,奥利奥由超市的97克减轻至77.6克,薯愿同步由104克减少至88克;较商超渠道相比普遍要更小一号。
02 全民进入“纯过日子时代”,有人为看见买单,有人为生活买单
当超大与超小同时被摆上货架供消费者挑选,一边是把尺寸做到极致,只为在屏幕上多停留两秒,一边是把分量缩到最小,只为让一个人刚好吃完。超大与超小之间的逻辑切换,实则藏在两种完全不同的“效率”里。
首先被摆在台面上的,是超大食品来自视觉上的强吸引力所带来的传播效率。60厘米的蛋挞就长度而言已超过多数人的小臂,当熟悉的食物被拉到夸张的尺度,反差本身便构成了一道拍照指令,这使得它的核心卖点不再是好吃,而是好看、好拍、好分享。
中国传媒大学广告与品牌学院副教授董俊祺在接受《人民日报》的采访时表示,蛋挞的味道并不陌生,夸张的长度却让它变成了一件有趣的事。如果再赋予“长长久久”的寓意,它就多了一层情感表达的功能。
中国食品产业分析师朱丹蓬同样认为,超长蛋挞的火爆来自于品质属性、情绪价值属性的双重叠加,符合当前消费者对产品的刚性需求。
其次,超长蛋挞从产品设计的角度而言,其远超单人食用的分量天然拒绝“独享”。这代表,社交传播不再是卖出去之后的副作用,而是产品在设计阶段就预设好的使用前提。消费者掏钱买的往往不是食物,而是一种参与感。
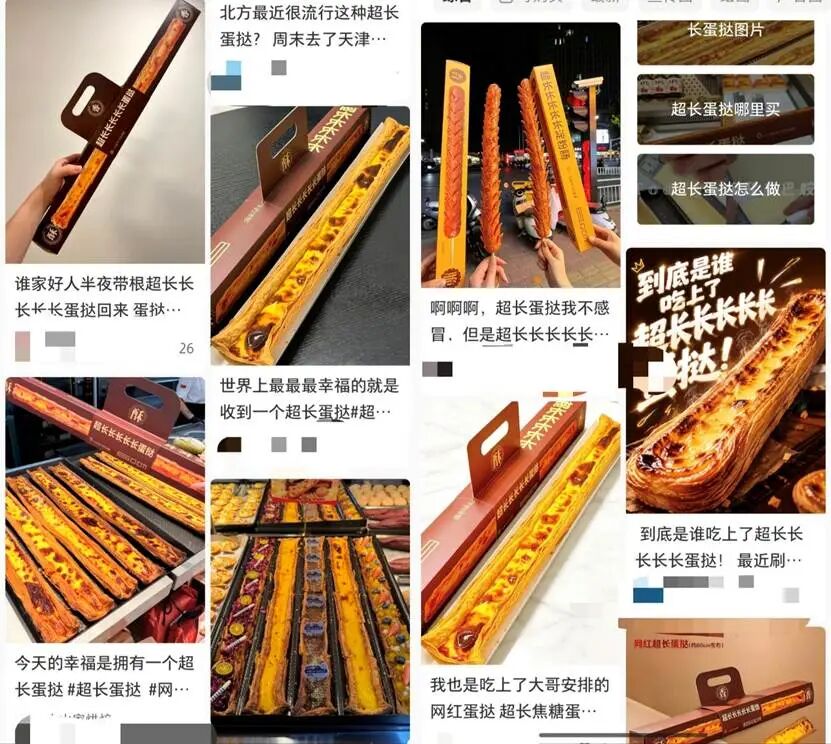
网友分享超长蛋挞/图源:小红书
最后,低成本与供应链的极快响应,则成为超长蛋挞爆火背后最低调的功臣。从生产方式来看,超长蛋挞走的仍是普通蛋挞的老路,即工厂预制与门店现烤相结合。
公开信息显示,武汉的食品工厂在一周内即完成产线切换,日产能达到12万条蛋挞皮;烘冻云创始人陈德添同样对媒体表示,高峰期日产能2000至3000箱,商品最远已送到新疆喀什。
如果说“超长蛋挞”是视觉冲击、情感叙事以及配套供应链共同作用下的爆火,那“超小”食品切中的,则是家庭结构变化之下消费逻辑的转向。
人口结构是这场消费逻辑转向中的慢变量底座。国家统计局2025年全国1%人口抽样调查数据显示,全国家庭户平均每个家庭户2.52人,较2015年相比减少0.58人;一人户已突破1.25亿户,约占全部家庭户的四分之一;一人户加二人户合计超过全国家庭户的一半。
当“三口之家”不再是默认配置,20斤装大米对独居者意味着搬运负担和储存焦虑,五升油在保质期内用不完三分之一,“大包装的划算”就变成了一笔心理账面上的划算。
及时零售的普及同样消解了囤货的必要性。当缺一袋米、一瓶油都能在半小时内送到门口,囤货就从有备无患变成了“多此一举”。
以小象超市为代表的即时零售产品为例,截至2026年一季度,小象超市前置仓总量突破2000个,覆盖55座城市,近六成站点实现盈利,商品营收同比增长40.7%至180亿元。与山姆式“两周一次大车囤货”的消费理念不同,小象超市的客群面向高频、小篮子的补货型消费,月均下单频次18.7次,一年将近两百次。
小象超市
柔性供应链让多规格生产从“被动缩水”变成了厂家的主动选择。千岛湖啤酒近4年投入3亿元建柔性制造体系,兼容超300款产品混线,换产时间缩短50%以上,小批量定制“一箱起订、七日交付”。青岛啤酒500余种品类小批量混线,品种切换时间降低70%,单日最多转换20多个品种。
对此,中国企业资本联盟副理事长柏文喜认为,超大与超小分歧的背后,实则是“为看见买单”与“为生活买单”之争。前者靠情绪和社交货币驱动,拍照、尝鲜、分享,存在复购弱、门槛低、高客单低频次等特点;后者则靠效率和场景适配驱动,不浪费、好储存、单身便利,依靠复购强、门槛高、低客单高频次的日常型消费占据市场。
03 大也难,小也难,谁在中间偷偷赚钱?
然而,消费者会为“谁”买单并不是超大与超小之争的终点,货架上的故事,仍有下半场。在这场竞争中,“大人国”与“小人国”将要回答的问题不再是谁的模式更正确,而是谁先撞上自己的天花板。
食品一旦被做成超大号,缺点也会跟着一起被放大。蛋挞作为外酥里嫩的甜品代表,酥皮的厚度往往成为消费者最直观的检验标准。
但为避免烘烤变形,60厘米长的挞皮厚度远超普通蛋挞,口感硬而干的同时挤压了蛋液的填充空间,社交平台上频现“全是挞皮没有蛋液”的吐槽。为此,鲍师傅官方客服回应表示,如果买到蛋液很少的超长蛋挞,可以找门店和客服申请退款。
糖油混合的高热量炸弹与消费场景的缺失,也让复购率成了第二大难题。
一根超长蛋挞的热量轻松超过1000千卡,接近普通人一顿到两顿正餐。当一个人吃不完,两个人吃嫌多,带走不方便,放凉了没法回炉,超长蛋挞也失去了它的消费场景。艾瑞咨询联合克劳锐的调研印证了这一结论,打卡型网红品牌复购率不足15%。
超小赛道的问题也只多不少,分装成本作为隐形消费首先藏入消费者的账单。
小规格意味着更高的分装成本、更短的保质期和更复杂的库存管理,能做到“小而不贵、小而新鲜”才是真正的竞争力。以坚果类零食为例,30g独立小包产生的塑料膜废弃物,是散装称重的4到6倍。小包装把浪费从“吃不完”转移到了“分装和包材”上,进入了消费者看不见的“账单”之上。
有时,小包装的便宜也会成为标签价格上的“幻觉”。以赵一鸣、好想来等门店为例,货架上售卖的乐事薯片35克装标价2.8元,超市40克装售价为3元,单包便宜两毛,单克价格反而高出约6.7%。在此前,好想来还曾因“鬼秤”事件一度成为账单刺客,小包装的“划算”,逐渐经不起一道除法的检验。
当超大和超小各自“漏风”,两端之外的货架中正在长出一块新的战场。
尚普咨询《2025年中国即食虾零食市场洞察报告》显示,中包装(50—150克)以42%的销量占比居首,比大包装高19个百分点,比小包装高24个百分点,是“一人食+分享”双场景的最大公约数。
在豆类零食中,中包装同样以34%的偏好度居首。这意味着,消费者更多选择不是“极端大”或“极端小”,而是覆盖一人食“刚好”和分享场景“够分”的中间地带。
对此,柏文喜分析称,产品“超大化”是流量的烟花,“超小化”则是消费的底座。在未来,超大零食不会消失,也难以成为主力SKU,将面临从“全民爆款”向“节点型场景产品”的转变;超小规格则成为一条更长远的赛道,它将改变零售单元,并在未来三年内向主食、预制菜、冻品、宠物粮全面渗透。
本文来自微信公众号“新消费财研社”,作者:行业都在关注的,36氪经授权发布。
















