Uber:打车 “腿” 跑慢了,外卖 “腿” 撑得住吗?
优步(UBER.US) 于美东时间 11 月 4 日盘前公布了 2026 年第三季度财报。整体好坏参半:核心订单额稍逊预期,照例是网约车偏弱、外卖更强;利润端则反过来,网约车利润率继续走高,外卖利润率却在下滑。具体来看:
1、核心订单额:量增放缓是拖累,价增对冲部分影响
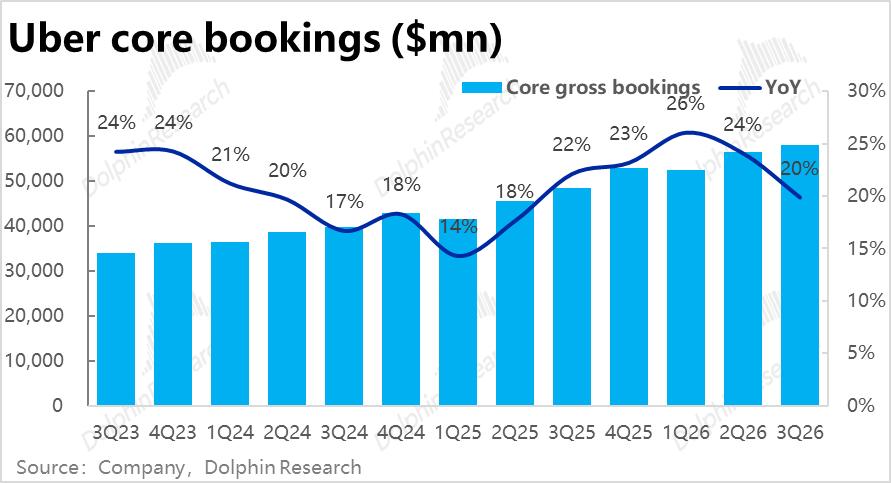
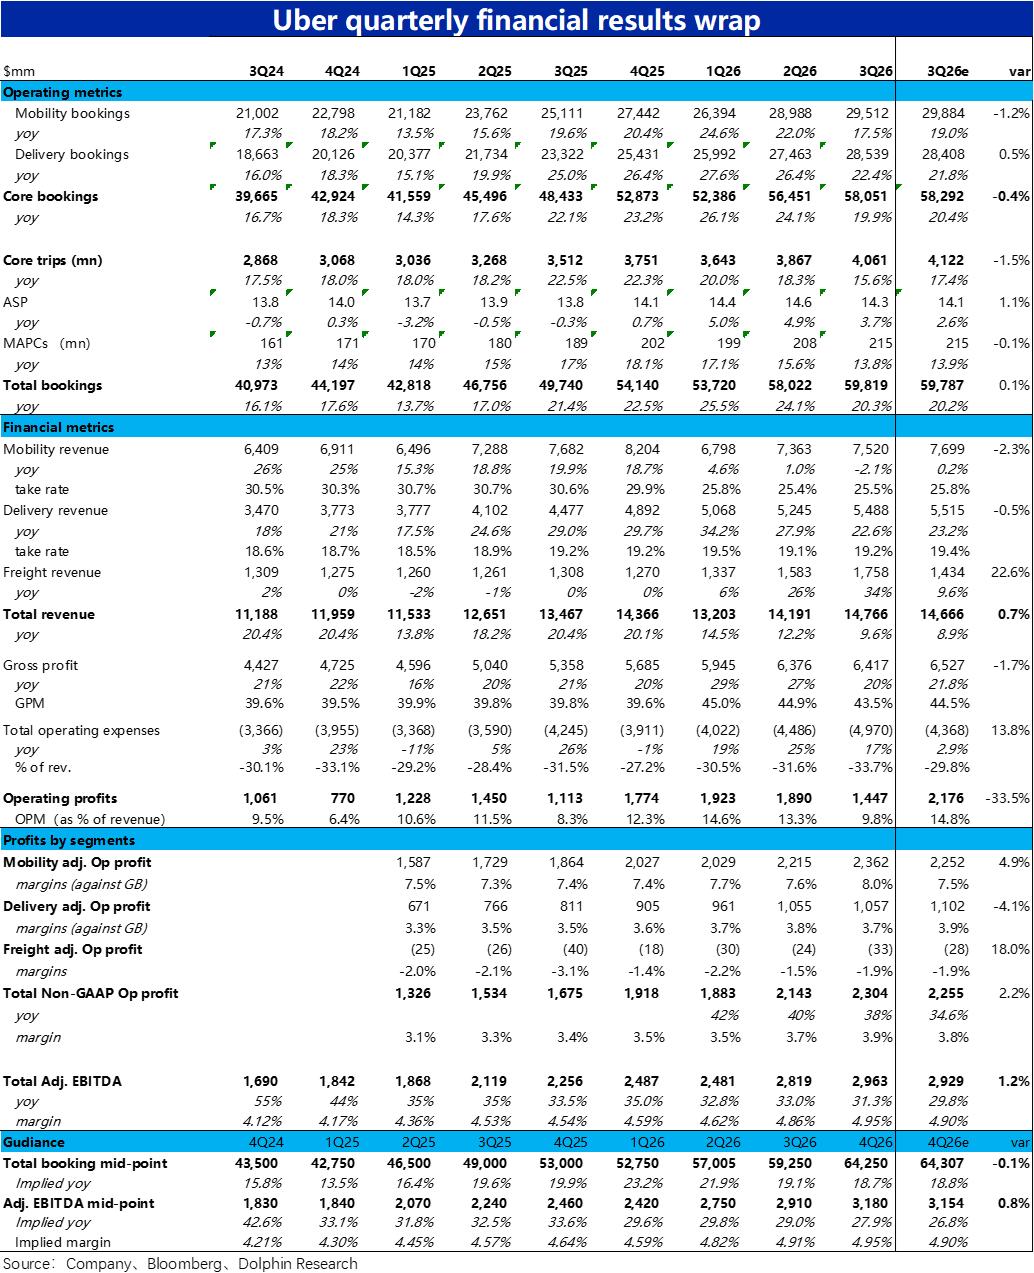
总订单额 598 亿美元,固定汇率下同比 +20%,与市场预期基本持平,但相比上季放缓约 2pt。剔除货运后,网约车加外卖的核心订单额比预期低约 0.4%。
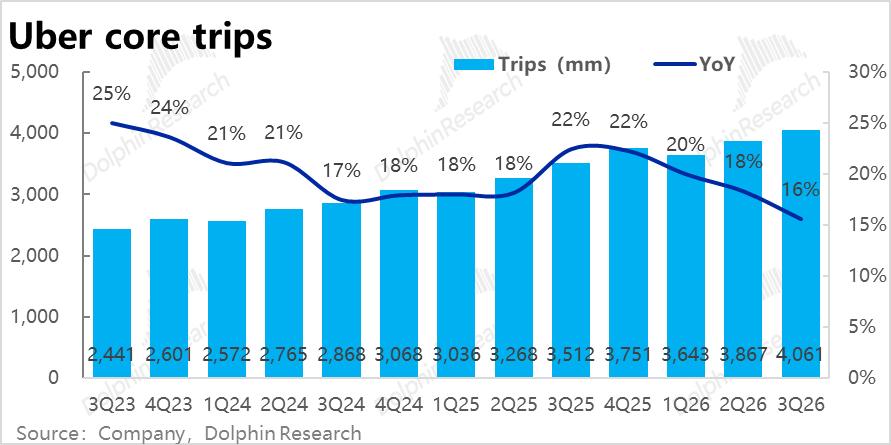
量价拆分看,核心订单额(外卖 + 网约车)降速主要是量的拖累。订单量同比 +16%,比上季慢近 3pt,已连续三个季度放缓。对应的,本季月活用户同比 +14%,同样连续三个季度增速下滑;量的降速是由于新增用户在放缓。
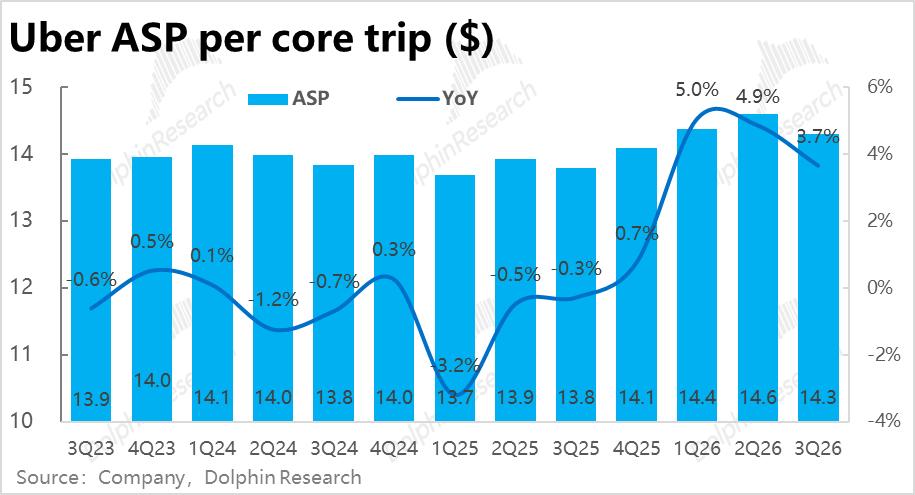
价格端,单均订单额同比 +3.7%,对冲了一部分量的拖累。公司强调主要是结构变化:订单向客单价更高的美国、外卖业务、以及高端网约车倾斜,同时企业出行(约 +50%)和杂货零售(约 +40%)等增长也更快。
公司对放缓的解释是:一半是因海外多个市场(印度、巴西等)网约车司机不足,一半是去年年中收购的土耳其 Trendyol Go 进入同比基数,对外卖订单增速的拉动减退。
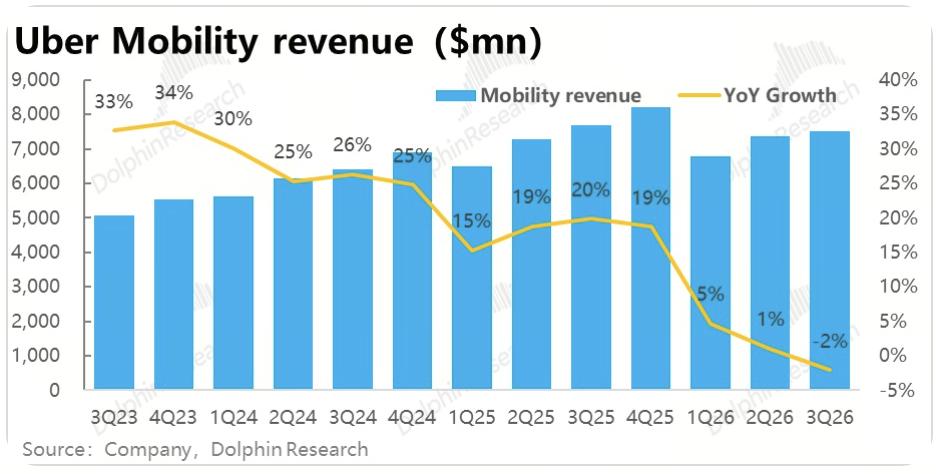
2、网约车:订单额、收入都不及预期
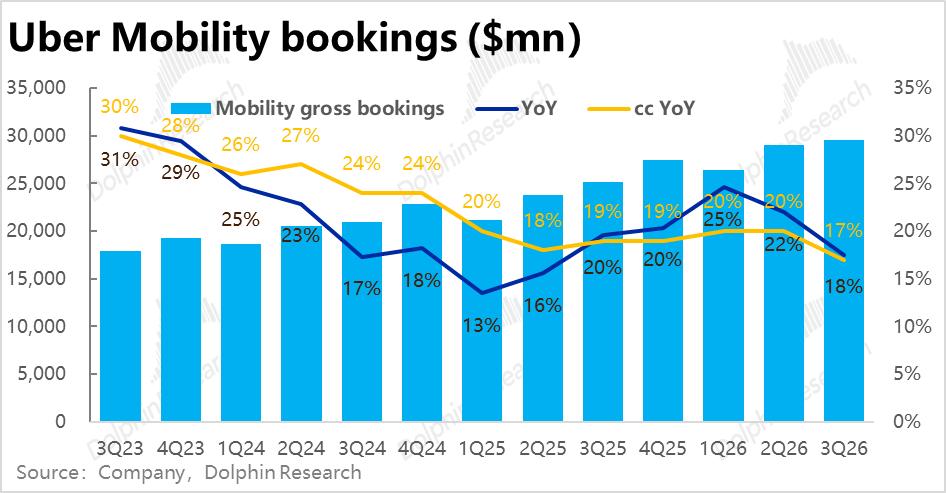
网约车订单额295 亿美元,固定汇率下同比 +17%,比上季慢约 3pt,比市场预期低约 1%。板块收入 75 亿,也比预期低 2.3%。
收入同比下滑约 2%,负增长主要仍是英国业务口径调整所致(司机报酬从营业成本改为冲减收入,本季拖累变现率约 350bps)。但该调整早已在市场预期中。因此不及预期,还是订单增长本身偏弱。
据管理层解释,网约车偏弱问题出在供给:油价上涨、当地劳动力市场偏紧、被其他平台争夺;美国地区只小幅放缓,保险降费的红利仍在。
3、外卖:订单额不错,但变现率走低
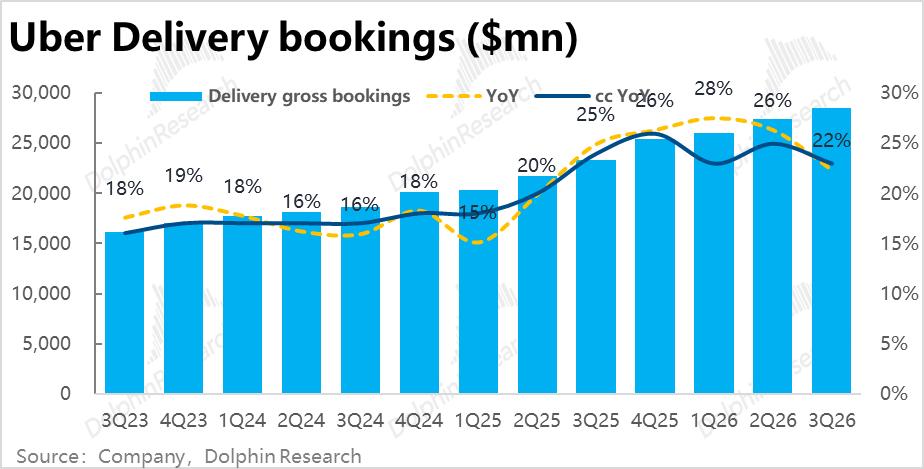
外卖订单额 285 亿美元,固定汇率下同比 +23%,比上季慢约 2pt,但略超预期。去年收购的 Trendyol Go 已进入同比基数,拉动效应减退。不过本季也有新并表 Getir(三季度交割)、Careem(7 月底并表),但规模和影响有限。
据管理层,剔除并购的影响,业务的内生增速仍在加快。
驱动上,一是杂货零售同比约 +40%,已连续多个季度保持高增速,Costco 已是平台上订单额靠前的商户;此外餐饮主业本身也在加速。目前最大的挑战是骑手供给能否跟上需求。
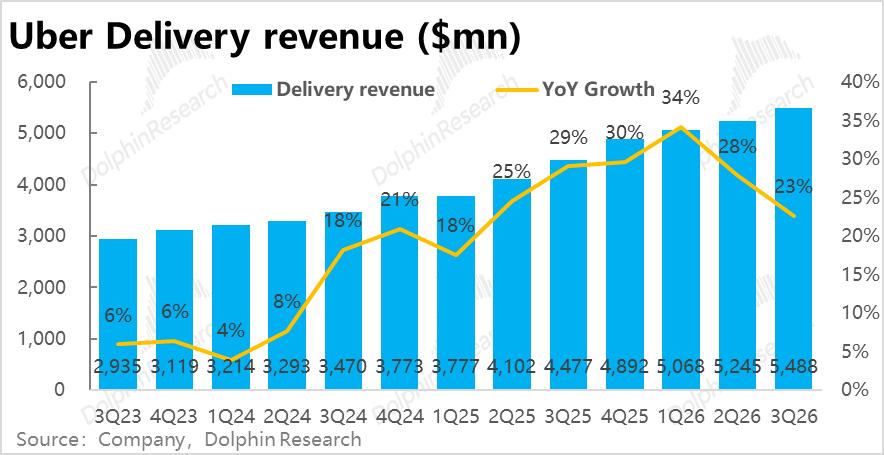
然而订单额不错,外卖收入却比预期低 0.5%,主要是变现率同比持平、低于预期导致的拖累。背后原因结合公司解释,应当是在加码性价比上的投入,增加的用户补贴冲减了收入。
4、货运:收入大超预期,但对大局影响有限
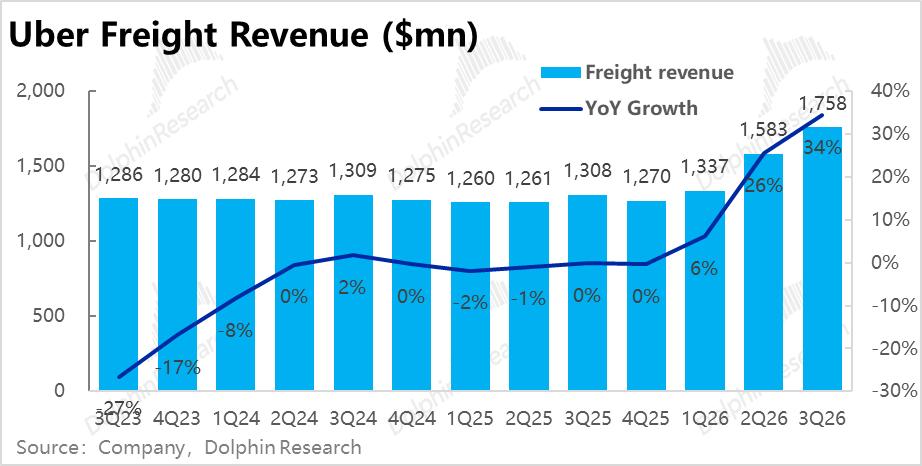
货运收入 17.6 亿美元,同比 +34%,比预期高约 23%,连续第三个季度加速。公司称一方面是大企业客户需求较高;另一方面在扩张欧洲业务,并用 AI 提效降本。
但货运只占总订单额约 3%,且经营利润仍亏损约 0.33 亿美元,与预期大体持平,对整体影响有限。
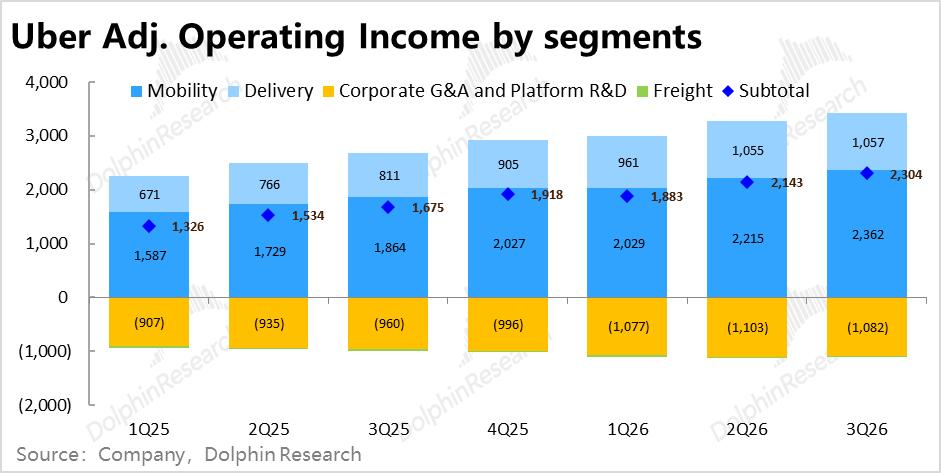
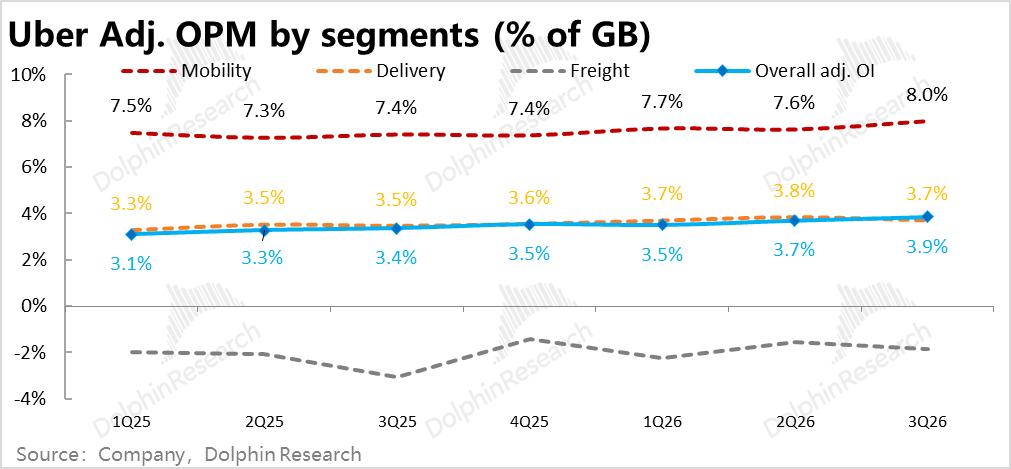
5、分部利润表现:网约车利润率创新高,外卖环比走低
和增长端外卖强而网约车弱的情况相反,利润上则是打车强而外卖弱。
网约车分部经营利润 23.6 亿美元,比预期高约 5%,利润率(占订单额)8.0%,环比提升约 0.4pt,创新高。海豚君推测主要得益于美国保险改革带来的成本下降,以及高利润的美国订单和高端订单占比提升,对冲了补贴增长的影响。
外卖分部经营利润 10.6 亿,比预期低约 4%,利润率 3.7%,环比下降约 0.1pt。海豚君推测,可能也是补贴增长,以及新并表的 Getir、Careem 利润率偏低的影响。
6、成本费用与整体利润:费用增速远慢于订单额,撑起利润率
毛利 64 亿美元,比预期低约 2%。毛利率 43.5%,同比提升约 3.7pt,但这主要是英国口径调整的影响,按占订单额算,毛利率约 10.7%,实际与去年同期基本持平。
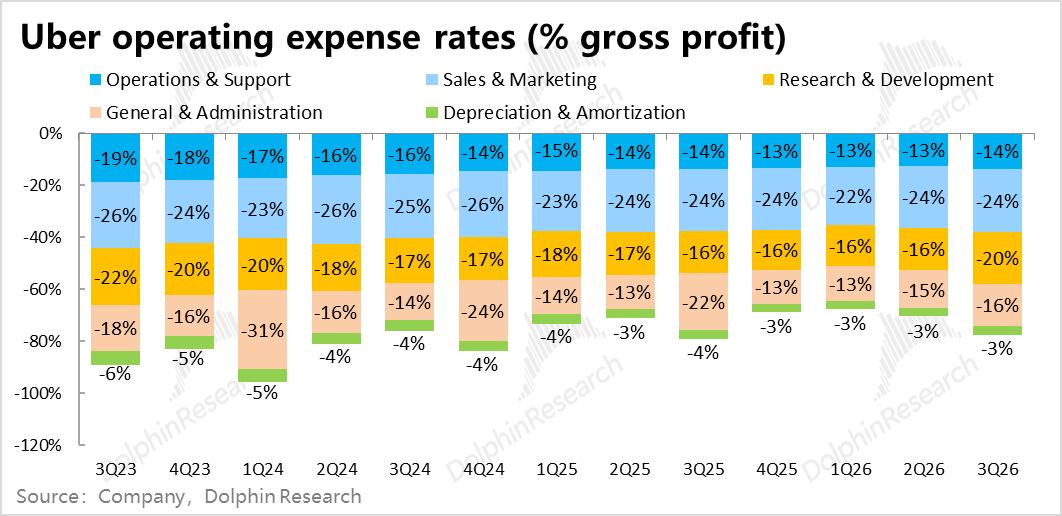
利润率的提升主要靠费用端。由于本季有一次性费用影响,我们关注调整后经营费用,本季约 34.5 亿,同比只增长约 11%,占订单额比例同比下降约 0.5pt。
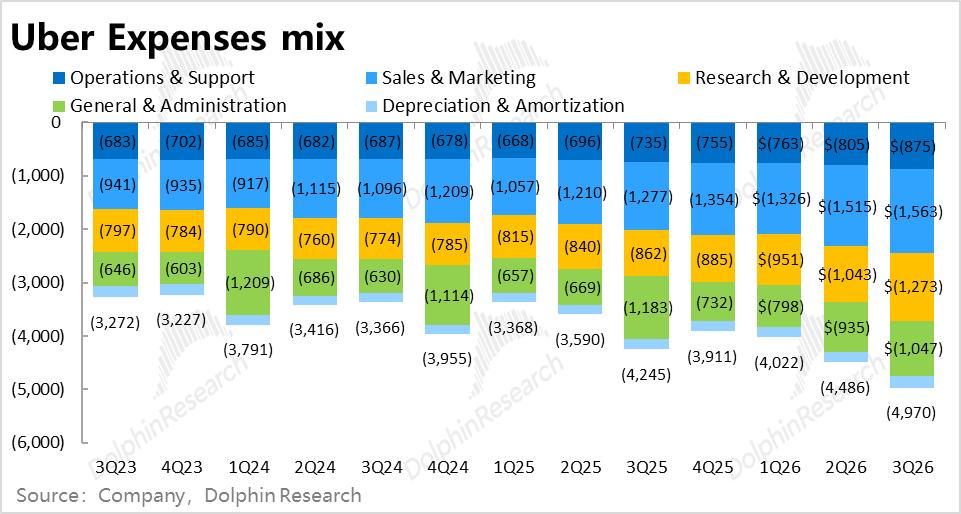
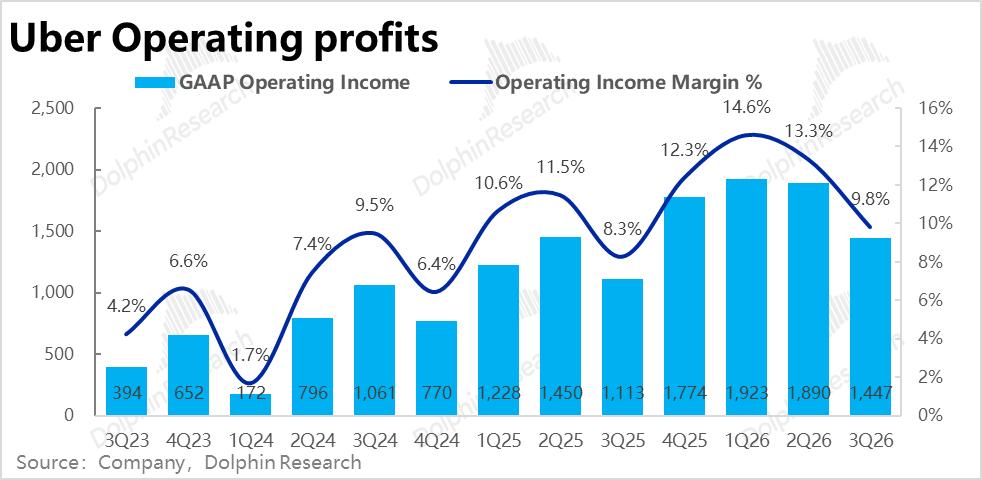
GAAP 经营利润 14.5 亿,乍看比预期低约三分之一,是因计入了约 8.6 亿美元一次性支出:4.8 亿法律和监管费用计提、1.9 亿裁员重组费用、0.55 亿并购相关费用等。剔除该部分后,利润实际小超预期。
本季自由现金流约 25 亿美元;但回购只有 7.5 亿,为去年同期的一半左右,资金优先让给了并购。
7、以下是核心指标一览
海豚研究观点:
1、本季业绩:增长在降速,利润率在托底
这份业绩的问题出在增长,尤其是在网约车上:订单量、月活连续放缓,四季度指引也没有给出重新加速的信号。虽然公司表示,网约车放缓主要是海外司机供给不足,但不可避免地会加剧市场对无人驾驶竞争的担忧。
好的一面是公司目前更看重的外卖业务增长不错,杂货品类的内生增长和并购带来的外来增长,算是有 “双腿” 支撑。但或因投入较多,导致外卖的利润率表现不佳,总归是美中不足。
整体上,在无人网约车威胁压制估值的背景下,这份业绩谈不上加分,但也没证伪公司仍算不错的基本面。
2、后续业绩展望:订单额指引略低于预期,利润略好但增速放缓
对后续的展望上,先看公司的定量指引:
四季度订单额指引 632.5 亿~652.5 亿美元,按中值同比增长约 +19%,较本季继续放缓,略低于预期。管理层的解释是汇率拖累约 1pt,以及中东冲突在旅游旺季升级,拖累扩大到约 1pt。而按固定汇率算,则中值增速与三季度持平。
分业务看,网约车方面,公司正定向加大司机招募,称全球司机供给在 10 月已看到改善,预计四季度增速与三季度持平;在产品上则继续走 “哑铃” 策略,性价比和高端产品并重。
此外,管理层提示,四季度加大司机投入会压低网约车变现率,但对利润率影响不大。
其他业务上,外卖业务,公司只称势头延续、会继续加码投入。而货运业务则预计订单额增速与三季度大体一致。
利润上,调整后 EBITDA 指引 31.3 亿~32.3 亿,中值比预期高约 1%,占订单额的利润率与三季度持平,但同比增速从三季度的 31% 降到约 28%。管理层称目标是全公司利润率每年同比提升,单季会因旺季的供给投入有所波动。
在业绩之外,海豚君关注的重点依然有两个:无人网约车的进展到哪了,和公司四处收购外卖业务情况和影响几何?
3、Robotaxi:Waymo 和 Tesla 在美国走到哪一步了?
近一季公司股价持续承压,财报前已跌到 52 周低点附近,核心原因仍是特斯拉 Cybercab 和 Waymo 的竞争威胁。
a. Waymo:规模化提速,但年底目标可能落空
Waymo 目前在美国 15 个主要城市运营,据报道车队约 4,000 辆,每周付费订单 50 万单以上(9 月口径)。另据报道,车队年底将扩到约 8,000 辆,2027 年底到约 2 万辆。
运营模式上,Waymo 正在从 “挂靠平台” 转向 “自营为主”:已通知 Uber 将于 2028 年 1 月在奥斯汀和亚特兰大推出自有 App,新进入的城市大多自营。
b. Tesla:已经收费,但规模还很小
Tesla 的无人监督服务目前只在奥斯汀,Cybercab 9 月起收费载客,11 月进入达拉斯;湾区的服务仍配有安全员。
按第三方 Robotaxi Tracker 的统计,截至 8 月底 Tesla 累计投放的车辆约 750~900 辆(含不活跃车辆),不过真正运营的车辆只有 75 辆左右。
c. Uber 无人车队约 Waymo 的 1/6
而 Uber 平台的全无人车今年底约 700 辆,预期 2027 年底超过 2,000 辆,美国和海外各一半;也就是说在 2027 年,美国的无人车供给主要握在 Waymo 手里。
d. 无人网约车的订单量有多少了?
从全局看,无人网约车的规模仍很小。按卖方测算,Waymo 今年全年约 3,300 万~4,400 万单,只占据美国网约车市场份额的 1%~1.5%。Cybercab 现阶段则可以忽略。据 Uber 管理层在二季度电话会上的说法,其平台上的自动驾驶订单占比也不到 0.5%。
但在 Waymo 的核心城市,侵蚀已经很可观。按第三方数据,6 月在旧金山和洛杉矶,Waymo 按交易额计的份额约 15%,凤凰城约 16%(仅统计其运营区内的订单)。
公司也称,成熟无人车城市的网约车大盘,过去几个季度比美国其他地区快 7pt,说明无人网约车在扩大市场的总需求。
e. 海豚君怎么看
Robotaxi 的瓶颈正从技术转向车队规模和资本,扩张的关键是车队和资金。据报道 Waymo 今年已完成约 160 亿美元股权融资,10 月又官宣了首笔 50 亿美元定期贷款。
Waymo 加杠杆扩车队说明它在验证商业可行性后,想要加速扩大。2027 年大概率是 Waymo 规模化的一年,Uber 美国网约车的单量增速,可能在 Waymo 的核心城市先感受到压力。
4、外卖并购:买了什么,又对逻辑和估值有什么影响?
a. 最新动态
由于网约车市场面临无人驾驶带来的巨大潜在冲击,公司近期一个非常明确的战略方向是——四处收购外卖公司,把公司的业务结构更加侧重于外卖,以减轻网约车业务对集团整体估值的冲击。以下是几个关键收购动作。
Delivery Hero:7 月发出每股 41.5 欧元的全现金要约,100% 股权价值约 148 亿美元(扣除已持股后约 137 亿),买下 64 个市场中的 50 个,其余 14 个亏损市场卖给 SSW。
ezCater:10 月以 23 亿美元现金收购这家美国企业团餐平台,过去 12 个月订单额超过 25 亿美元,预计数月内完成。
b. 对投资逻辑的影响
第一,这些动作最大的价值,是降低网约车在集团中的比重,在无人驾驶冲击难以避免的情况下曲线对冲风险。按公司披露,Delivery Hero 并表后外卖将占总订单额约 56%,但由于其利润率偏低,利润占比的提升会慢于订单额。
第二,外卖并不是 Uber 最强的战场。网约车上 Uber 可以说无争议的行业第一,但外卖在美国的执行和竞争力实际略逊于 DoorDash,切换重心到外卖后,竞争压力可能会更大。
第三,能买到的资产质量都不会太高。如 Delivery Hero 的增速和利润率都低于 Uber Eats。Getir 据报道 2024 年进军欧美失败,估值大跌后,Uber 才买下其土耳其餐饮业务。
第四,DoorDash 也在抢资产。Instacart 是最直接的例子:据报道 Uber 和 DoorDash 都曾与其初步接触,最终 DoorDash 10 月底宣布收购,合并后在美国线上杂货的体量会远超 Uber。管理层的表态是影响不大,商户希望多渠道合作。
第五,并购会占用本可用于股东回报的资金。所幸管理层这次明确,除自动驾驶外,至少到 2027 年基本不再做新的并购,明年重点转向内生增长、自动驾驶和择机回购,更多资金会用于股东回报。
c. 对估值的影响
海豚君认为,Uber 目前的估值折价主要来自 Robotaxi,外卖并购改变不了这个折价。中长期看,如果协同兑现、外卖占比上升,“多元化平台” 的叙事能对估值形成一定支撑;但短期内,市场更关心的是回购何时恢复,以及并购是否会继续加码。
本文来自微信公众号“海豚投研”(ID:haituntouyan),作者:海豚君,36氪经授权发布。
















