AMD:不学英特尔,Helios 放量撑门面
AMD(AMD.O)于北京时间2026年11月4日上午的美股盘后发布了2026年第三季度财报(截止2026年9月),要点如下:
1、核心指标:
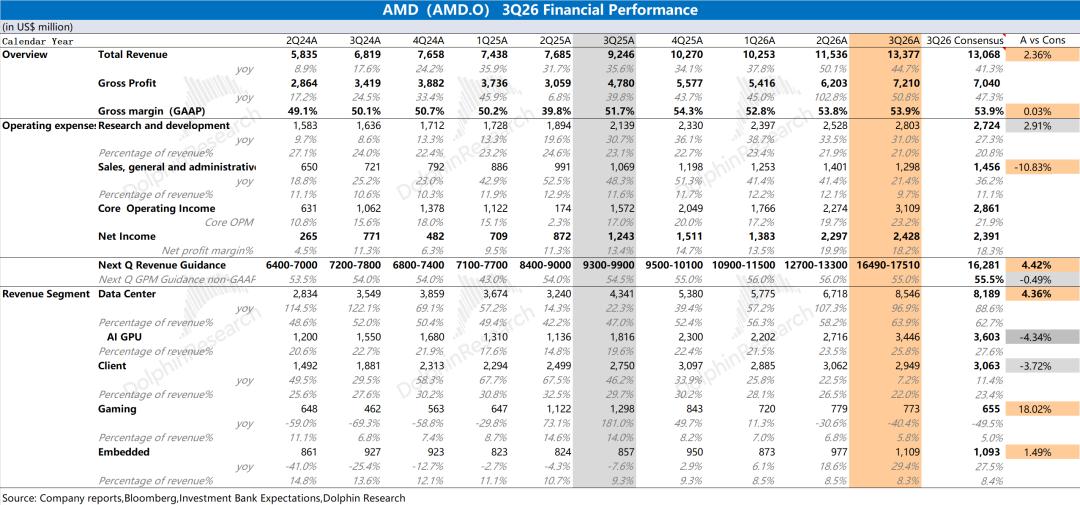
①下季度指引:AMD2026年第四季度预期收入164.9–175.1亿美元(好于市场预期163亿美元左右),同比增长约66%。公司预期non-GAAP毛利率55%左右(略低于市场预期55.5%);non-GAAP经营费用约37.5亿美元。
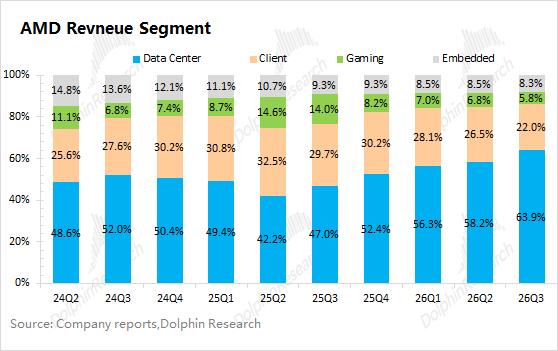
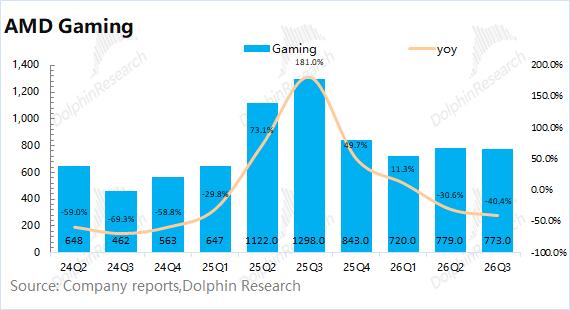
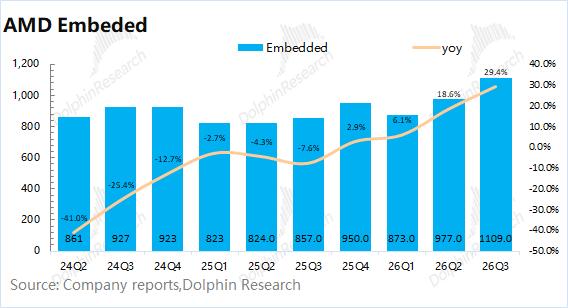
具体拆分来看:公司指引数据中心环比增长约50%,对应约128亿美元(环增约43亿美元,本季环增18亿美元);客户端与游戏环比下滑超过20%,对应不到30亿美元;嵌入式环比双位数增长,对应12亿美元以上。
管理层明确,四季度将是数据中心AI收入首次超过服务器CPU的季度,且“明显更高”,这意味着下季度环增主要来自MI450的量产爬坡。
此前海豚君担心英特尔财报透露的PC下行会拖累AMD的4Q指引。实际客户端与游戏的指引降幅(超20%)与英特尔的客户端指引相当,但数据中心环增约43亿美元(MI450增量预计达到30亿+),Helios的放量对冲PC拖累之后还有富余。
②2027年展望大幅上修:公司预计2027年总收入增长超过80%(是去年11月分析师日长期财务模型的两倍以上);服务器CPU收入翻倍(上季为增长超70%),数据中心AI收入增速将“显著超过翻倍”,数据中心收入占比将超过80%。
海豚君预估AMD在2027年数据中心(服务器CPU+GPU)的收入有望达到800亿美元,明显超出市场预期(700亿左右),其中AI GPU和服务器CPU都将实现翻倍以上增长。
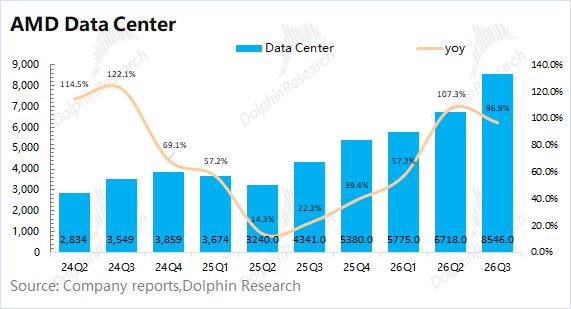
2、数据中心:服务器CPU翻倍,MI455X/Helios开始贡献收入。本季度收入为85.5亿美元,同比增长96.9%,环比增长27.2%,市场预期82亿美元。
数据中心业务本季度的增长,主要由服务器CPU(云和企业收入均同比翻倍以上)和MI450系列的首批出货共同带动,部门经营利润率提升至33.7%(去年同期24.7%)。
①服务器AI GPU:海豚君预估本季度AI GPU收入约为34亿美元,环比增长约27%(环增约7亿美元)。
本季度是MI455X/Helios首次确认收入的季度,Anthropic、Meta、微软、OpenAI和甲骨文已在首批Helios机架上运行模型,CFO表示MI450的爬坡“好于进入三季度时的预期”。真正的放量在四季度:按指引推算,四季度AI GPU有望环比翻倍以上,达到70亿美元左右。
②服务器CPU:在Agentic AI对通用算力需求提升的带动下,服务器CPU依然是公司最主要的增长来源。海豚君预估公司本季度的服务器CPU等收入达到51亿美元左右,同比增长约100%,明显超过管理层此前“下半年同比增长超80%”的指引。
管理层表示,增长主要来自出货量和核数的提升,ASP的贡献较小;Venice已开始确认收入,OEM系统将于四季度上市。
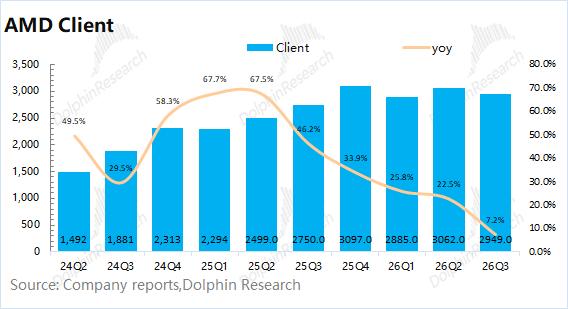
3、客户端业务:本季度收入为29.5亿美元,同比增长7.2%,低于市场预期(31亿美元)。
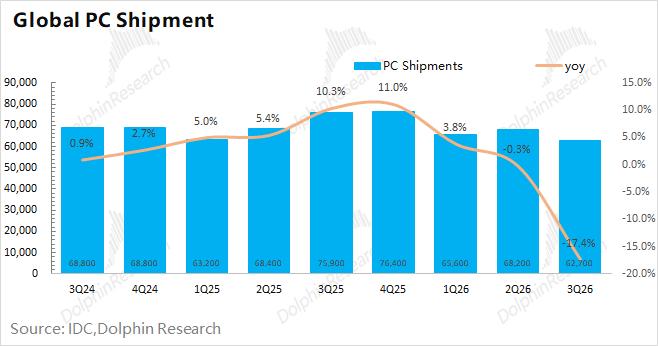
英特尔率先发布财报,已经给PC的表现打了“预防针”,但AMD本季度依然实现了正增长。本季度全球PC市场受内存短缺拖累,出货量同比下滑17%,而公司的客户端业务仍保持同比增长(英特尔同期客户端收入同比-5%)。
这意味着AMD的客户端业务增速放缓,主要受行业面β的影响,而公司在PC市场的份额仍在提升,但已难以完全对冲行业的下行。
英特尔管理层将这次下滑归因于行业性的内存短缺压缩PC总量、IT预算收紧。AMD管理层的解释与之一致:季末PC渠道流通因内存和元器件涨价而放缓,公司主动按渠道流通控制出货、保持渠道库存健康,并按2027年PC出货量下滑双位数做规划。
4、经营数据:
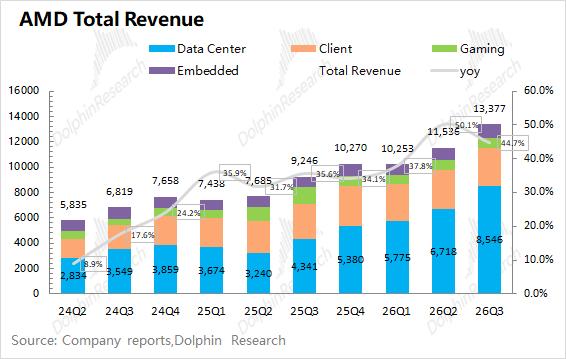
AMD在2026年第三季度实现营收133.8亿美元,同比增长44.7%,好于市场预期(131亿美元)。公司本季度收入端继续增长,主要来自数据中心业务的带动:环比来看,数据中心增加18.3亿美元、嵌入式增加1.3亿美元,客户端与游戏减少1.2亿美元。
费用及利润端:non-GAAP毛利率55.9%,环比基本持平。
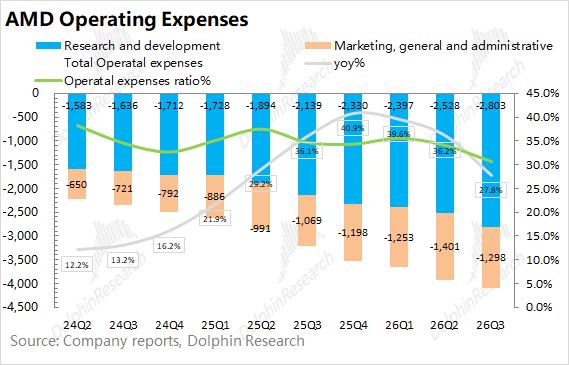
本季度研发费用为28亿美元,同比增长31.0%;销售及管理费用为13亿美元,同比增长21.4%。公司的核心经营费用支出增长低于营收增速(+45%),核心经营费用率下滑至30.7%附近(上季34.1%)。
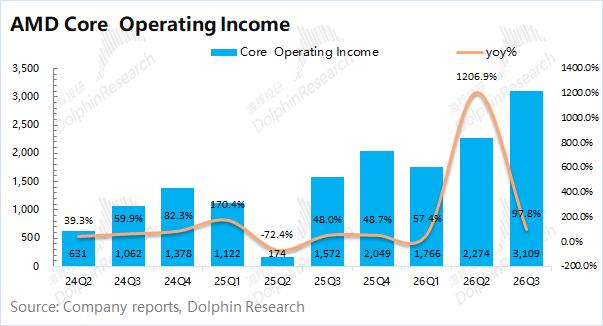
AMD本季度实现净利润(GAAP)24.3亿美元,受客户认股权证公允价值变动(10.97亿美元非现金损失)等非经常性项目影响。从经营性角度看,公司本季度核心经营利润31.1亿美元,环比增长36.7%,核心经营利润率回升至23.2%。
“核心经营利润=毛利润-研发费用-销售及管理费用”
海豚君整体观点:Helios放量超预期,2027年指引“加码”
AMD本季度财报的亮点主要在超预期的指引,增长结构也已切换:客户端受行业下行拖累开始掉队,本季度靠服务器CPU高增扛住增长,下季度起接力棒交给Helios。利润端同样有惊喜,高毛利业务占比提升让毛利率保持稳定,费用好于指引,经营杠杆开始释放。
指引方面,下季度数据中心大幅放量,足以抵消客户端和游戏的下滑;明年收入增速(80%+)远超分析师日长期模型(35%),服务器与数据中心AI增速均被上调,管理层称已与客户规划好电力和机房。
海豚君认为,“CPU托底、GPU接棒”的中期逻辑不变。市场的关注点已从“有没有订单”转向“Helios能否按时交付、利润还剩多少”,盘后股价大涨正是对此的回应。
在本季度财报之外,市场对AMD主要关注以下几个方面:
a)大厂资本开支:云服务大厂是最主要的芯片采购方
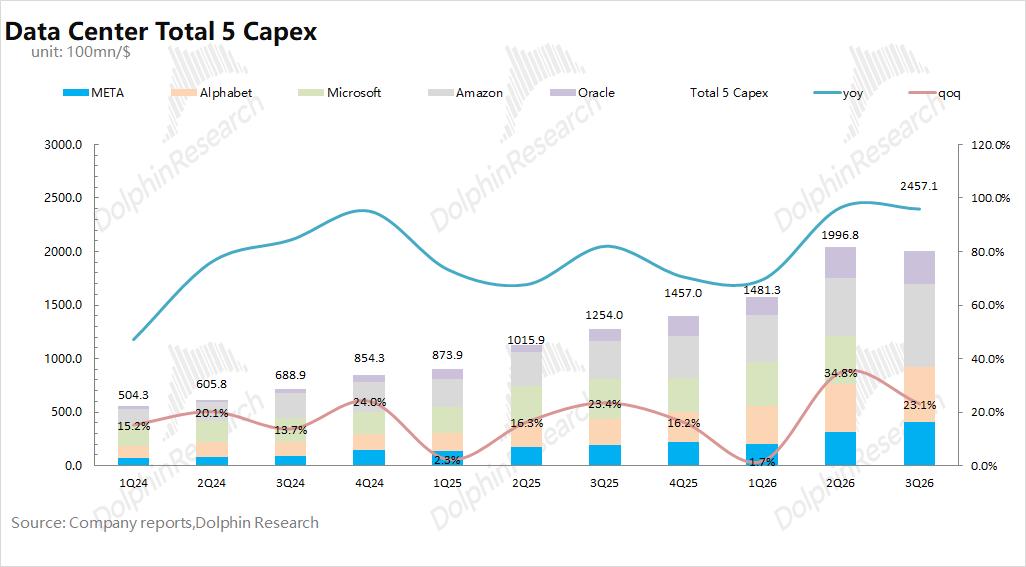
四家CSP大厂已经公布了三季度财报,按海豚君统计,五大核心云厂商(Meta、谷歌、微软、亚马逊和甲骨文)三季度合计资本开支同比增速仍在90%以上。AI Capex继续上调,但自由现金流转负,Meta和谷歌本季度都是负的。
近期的这轮回调主因不是AI需求突然塌了,而是Athropic ARR增长争议下,市场给AI的回报周期和融资能力再定价。下跌大致从“杠杆最高的”开始:先是CoreWeave等新云和Oracle(5年期CDS利差跳涨),再到大厂现金流,最后集中砸到上游半导体。
b)CPU:目前最大的基本盘
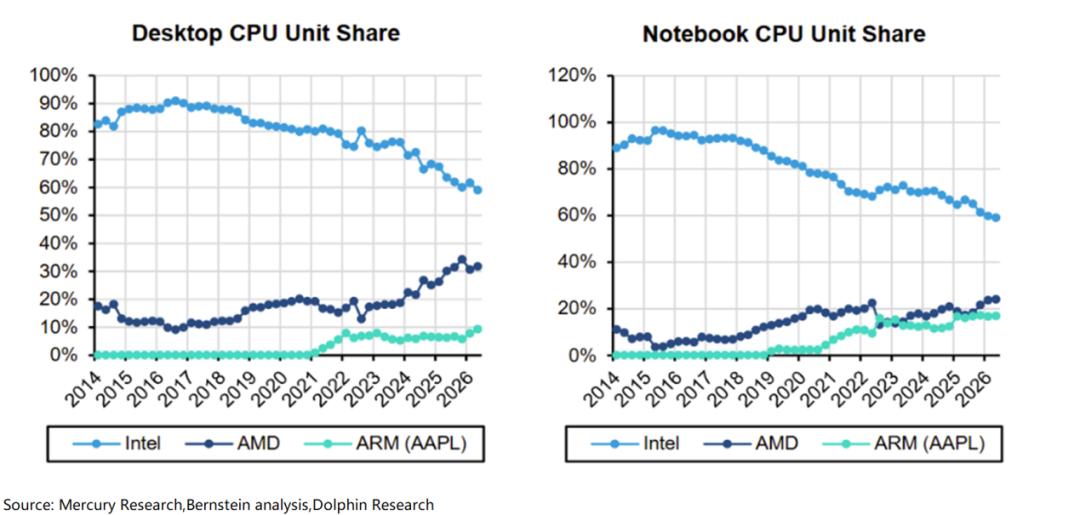
在本季度PC行业出货量同比下滑17%的情况下,AMD客户端业务仍实现了7%的增长,体现了公司在CPU领域竞争力的持续提升。不过也要看到,二季度英特尔凭借更大幅度的涨价,在台式机和笔记本领域都拿回了部分收入份额,AMD的优势更多体现在出货量份额上的持续提升。
英特尔10月29日发布的三季报,提前给AMD的CPU业务交了一份“行业答卷”,结论是“PC冷、服务器热”:
①PC端是行业层面的利空,AMD躲不开。
这是行业面的问题:内存涨价、缺货让整机厂少做机器,AMD的CPU一样卖不出去。在行业面双位数下滑的大β之下,AMD客户端业务将从“抢份额”变成“少跌一些”。
②服务器端是行业层面的利好,还给了AMD份额空间。英特尔说基板供给约束到1H27,拖累AI CPU产能释放。但在AMD这里并不明显:PC与数据中心的供应链可以互相调配,PC走弱反而能把一部分产能让给更紧缺的服务器(27年服务器CPU指引从同增70%到100%就是证明)。
管理层把服务器需求拆成三块——传统云与企业、Agentic CPU、头节点CPU,TAM未来三四年约50%的CAGR、到2030年约2200亿美元(符合市场主流预期2000-2200亿),并表示在三块市场都在拿份额。约束仍在供给端:需求仍大于供给,除晶圆外,基板、DDR5等配套也需要同步到位。
c)AI GPU进展:MI455X/Helios开始出货
服务器CPU强劲增长已经是市场共识,而MI455X的爬坡表现才是公司估值能否从“故事”转为“现实”的关键。
服务器CPU强劲是市场共识,而MI455X的爬坡是关键。三季度确认收入后,四季度随服务器OEM/ODM开始出货,部署将大幅增加,并在2027年全年持续爬坡。
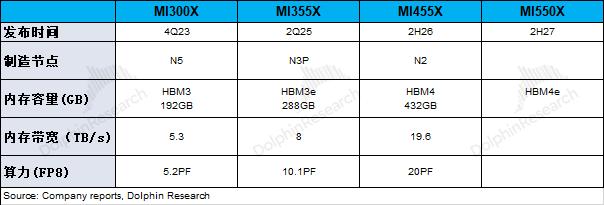
相比于MI355,AMD在MI455X系列中的变化,主要是能提供Helios机架式平台。这让公司具备了从“单芯片”到“机架级集群”的交付能力,直接对标英伟达的Rubin架构。
此前公司已经从OpenAI、Meta处各收获6GW的订单,又陆续宣布了与Anthropic(2GW)和微软的合作。甲骨文已出现在首批运行Helios的客户名单中,HPE也宣布Vultr将部署首批HPE版Helios系统。
对于市场担心的客户融资与电力、机房配套,管理层表示与客户提前多年共同规划,清楚每块GPU会部署到哪个数据中心,并会“有选择地”与核心伙伴共同投资基础设施。
d)收购及认股权证
①AMD在AI生态上也动作频频:8月宣布收购把模型“固化”进芯片的推理芯片公司Taalas,此前还与Cerebras合作做分离式推理;9月底宣布以82亿美元全股票收购李飞飞创立的World Labs(世界模型),李飞飞将出任AMD首席科学家,两项收购预计在2026年底前完成交割。
海豚君认为,这些并购更多是为了补齐“模型—软件—硬件”的生态,并提前把握物理AI的负载走向,对短期业绩没有贡献;公司四季度约16.7亿股的稀释股本指引已包含两项收购的新增股份,需要关注后续并表带来的费用压力。
②认股权证是AI GPU订单的“代价”,相当于“营销费用”。OpenAI、Meta各自最多获得1.6亿股认股权证(行权价0.01美元,按部署里程碑分批归属,最高一档需股价达到600美元),两者合计约3.2亿股,约为当前股本的20%。
本季度随着MI450系列出货,认股权证的会计影响开始体现:①收入端按授予日公允价值做抵减,公司报告和指引的都是净收入;②每季度按股价重估公允价值,但不影响non-GAAP利润和自由现金流;③只有在出货和商业条件都满足后才计入稀释股本,四季度股本不受影响。
基于最新业绩指引(2027年服务器CPU增长“翻倍”,首次给出整体收入“超80%”的增长框架),海豚君上调增长预期:
营收两年复合增长72%,毛利率为55%,核心OPM 31%,税率12%。估算下来当前市值(9246亿美元)对应2027年税后核心利润33倍PE左右。
上季度财报后,市场因为“没有新的大客户、指引没超出期待”而用脚投票(盘后下跌);但随后Agentic AI带来的CPU需求上修、World Labs收购以及Meta Muse上线,让股价在9月下旬至10月初反弹到600美元以上,市值重回万亿美元附近。英特尔财报后,半导体板块再度集体回调。
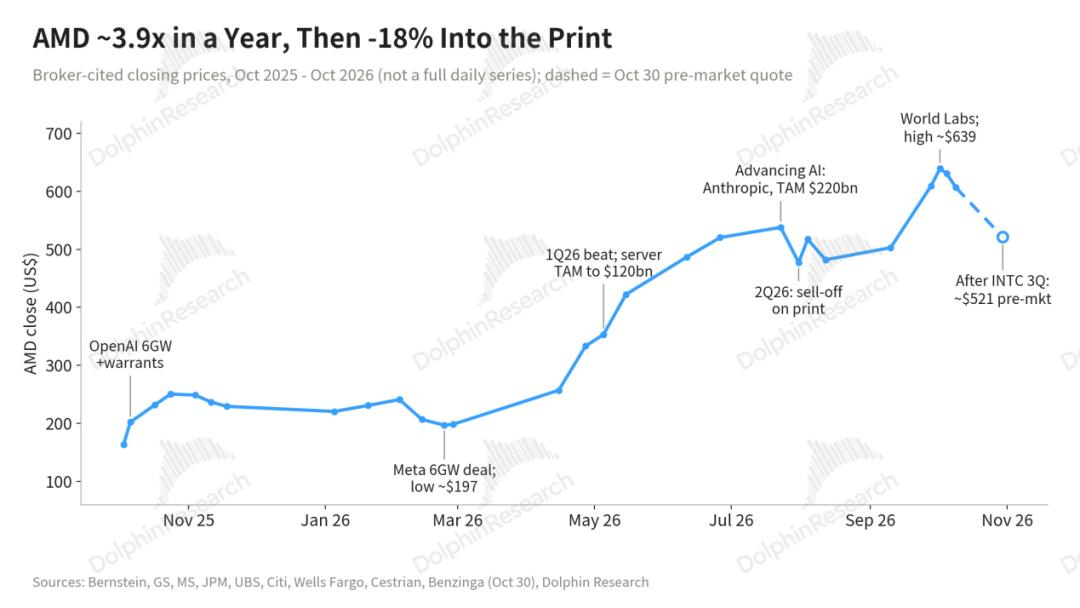
当前服务器CPU已经进入景气周期,对公司业绩带来“实实在在”的拉动(市场分歧较小)。AI GPU则是公司最被期待的部分,也是公司业绩高增及估值提升的关键,市场的焦点从“有没有订单”转向“Helios能不能按时交付”。
本次电话会给出的展望是“相当积极”的信号:Helios按计划放量,首批头部客户已上线,2027年增长框架的量化程度明显高于上季。
海豚君认为,本次AMD财报后交出了一份“PC掉队、数据中心补位”的指引:客户端和游戏下季度如预期大幅下滑,但数据中心4Q环增约43亿美元,Helios的放量节奏得到了验证。
以下是海豚君对AMD财报的其余数据及图表:
本文来自微信公众号“海豚投研”(ID:haituntouyan),作者:海豚君,36氪经授权发布。
















