海外销量过半,长城利润为何腰斩?
图源:长城汽车官方账号
长城汽车卖出的车,已经有一半以上销往海外。
2026年前三季度,长城海外销量达到47.60万辆,同比增长42.43%,占其总销量的51.7%。第三季度海外销售18.46万辆,同比增长约35%,9月单月突破6万辆。在俄罗斯,哈弗是销量最高的外国汽车品牌;长城皮卡则在前三季度拿下巴西、智利、南非市场中国皮卡品牌销量第一。
然而,海外市场的热闹没有换来同样漂亮的利润。长城三季报显示,前三季度营收增长4.09%至1598.69亿元,归母净利润却下降55.69%,降至38.26亿元。对于一家长期以盈利能力受到关注、大力开拓高利润的海外市场的车企,这个反差格外异常。
中国车企纷纷出海,既要找销量,也希望摆脱国内价格竞争,获得更多利润。长城的海外销售增长如此之快,为什么利润反而腰斩?答案在财报和销量结构中。
一笔迟到的补贴,揭示海外布局的隐痛
长城今年上半年的利润表里,少了一笔去年同期高达22.74亿元的收益。
半年报附注显示,2025年上半年,长城计入“其他收益”的汽车报废补贴为22.74亿元,2026年同期该项为零。同期,公司归母净利润从63.37亿元降至24.65亿元。长城将业绩下降的重要原因表述为“海外税收政策补贴收益收回延期”。这一落差继续影响前三季度的累计利润。
据多家券商分析,这笔补贴来自俄罗斯的汽车报废费补偿。俄罗斯对本地生产和进口的汽车都征收报废费。但在当地生产、达到一定本地化要求的车企,可以获得一定金额的补偿。长城较早在俄罗斯图拉建厂,因此有资格申请,具体能拿到多少,还要看本地化程度等条件。
图源:长城汽车官方账号
俄罗斯从2024年10月起提高报废费,车企受到的影响也因生产方式而异。奇瑞在上市文件中披露,进口车报废费上涨,是其海外销售毛利率下降的原因之一。长城有当地工厂,可以获得补偿、减轻成本压力。但今年这笔钱迟迟未能入账,也让它的利润出现明显波动。
券商也在调低对这笔补偿的预期。招银国际8月26日预计,长城年底前能收到30亿至40亿元,并按到账30亿元预测利润。到了11月2日,预计到账金额降至20亿元。加上经营表现和其他政策因素,该行对长城全年净利润的预测,也从92亿元降至53亿元。
花旗则更早表达了担忧。花旗在7月研报中表示,长城上半年盈利远逊预期主要受到2025年第四季及2026年首季俄罗斯报废税退税约19亿元人民币延迟入账,以及汇兑损失约2亿元人民币影响。长城管理层预计年底前能收到,但考虑到已经历多次延误,花旗认为集团收到退税的可能性不大。
一笔区域性政策收益之所以能明显牵动集团财报,也与长城在俄罗斯业务的规模有关。根据长城俄罗斯官方及当地数据,前三季度,长城在俄销售超过14.09万辆,约占其全球销量的15.3%、海外销量的29.6%。也就是说,仅俄罗斯一个市场,销售规模就相当于长城海外销量的近三成。
图源:长城汽车官方账号
财务上的分量同样突出。长城半年报显示,其俄罗斯整车销售子公司上半年营收208.10亿元,相当于集团同期营收的20.4%;净利润10.47亿元,而集团同期归母净利润为24.65亿元,仅这家销售子公司的利润规模,就相当于集团同期归母净利润的四成多。
在俄罗斯,本土制造优势也伴随着更重的投入和更大的风险敞口,地缘政治风险让另一部分企业选择收缩。奇瑞在上市文件中明确,为降低制裁风险,2025年3月开始缩减在俄业务,4月签署转让部分当地库存、相关质保义务和分销网络的协议,计划到2027年逐步减少现有品牌与渠道。
奇瑞的选择说明,车企在俄罗斯需要权衡销量之外的风险。长城目前的海外布局中俄罗斯市场所占比重过大,也让该市场的波动直接对企业财报产生巨大影响。
长城逐渐拓展更多的市场。在巴西、泰国本地制造之外,公司10月宣布布局保加利亚生产基地,规划年产能5万辆,首款车型欧拉5预计2027年第一季度下线。招银国际认为,向俄罗斯以外扩展销售和生产,有助于分散贸易风险,本地制造也有望改善中长期盈利。
只是海外的波动更多影响的是上半年,第三季度开始,主导长城净利润下滑的另一个因素慢慢浮现。
主力车型销量失速,海外增量填不上国内缺口
单看第三季度,长城的利润下降已经不能只用一笔迟到的补偿解释。
第三季度,公司归母净利润13.62亿元,同比下降40.75%。按财报数据计算,毛利率由约18.42%降至17.28%。长城对单季业绩的解释为,国内新车型上市初期的促销激励和产能爬坡拖累毛利,海外毛利率仍然健康。换言之,海外卖车可以继续赚钱,集团利润却仍会被国内业务拉低。
销量已经呈现出这种拉扯。按长城月度产销快报的同一口径计算,第三季度海外销量同比增加约4.80万辆,国内销量却减少约6.52万辆,致使总销量下降约4.9%。
同时,车型结构又进一步影响了收入和利润。国金证券统计,长城第三季度单车平均售价17.2万元,比去年同期少了2000元。
数据显示,第三季度哈弗、坦克、魏牌分别销售约18.8万辆、5万辆、2.2万辆,同比分别下降9%、18%、24%;欧拉则增长约109%。销量基本盘最大的哈弗、中高价车型较多的坦克和魏牌一起减量,增长最快的是价格相对较低的欧拉。国金据此判断,较高价值车型占比下降,是集团单车收入回落的重要原因。
坦克尤其有代表性。方盒子、硬派越野曾是长城的优势品类,如今市场更拥挤,新增需求也在转向。
易车榜显示,2025年全年,哈弗大狗仍居方盒子车系销量榜第一;到今年上半年,方程豹钛7以9.44万辆领先大狗的5.52万辆成为销冠。把动力版本合并后,北京越野BJ40系列上半年销售29585辆,超过坦克300系列的24776辆。去年全年,坦克300销量还领先BJ40。
竞品争夺的也不只是越野玩家。喜欢方盒子外形的家庭用户,还要兼顾城市通勤、使用成本和智能化体验。杰兰路咨询总经理朱锴接受媒体采访时指出,油价上涨影响了燃油SUV表现,年轻越野用户则更倾向新能源和智能化。机械越野能力仍有价值,却已不足以覆盖这些需求。
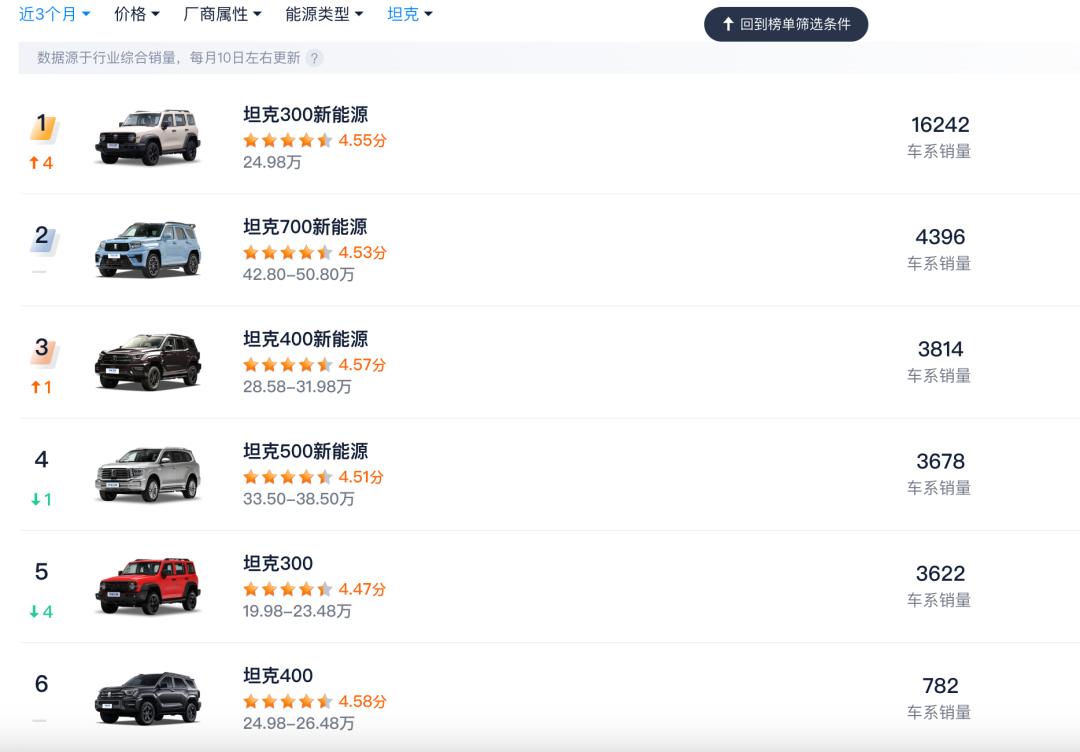
坦克的新能源车型中,卖得更多的仍是相对便宜的产品。汽车之家数据显示,第三季度,售价约20万至25万元的坦克300新能源在国内卖出约1.62万辆;起价超过30万元的坦克500新能源、超过40万元的坦克700新能源,销量则各不足5000辆,高价车型尚未形成足够的规模支撑。
图源:汽车之家截图
坦克500插混的下滑尤其明显,9月批发销量同比下降约68%,坦克300插混却保持增长。较便宜的车卖得更多,较贵的车卖得更少,即使补回部分销量,也未必能补回同样的收入和毛利。
占长城销量过半的哈弗,也没能稳住基本盘。第三季度,哈弗销量约18.8万辆,同比下降约9%。主力车型大狗一度从3月的月销过万辆,降至7月不足6000辆,9月虽有回升,仍未恢复到此前水平。新车H10开始贡献销量,却尚未扭转品牌整体下滑。
魏牌的问题更集中在新旧产品衔接。魏牌蓝山从年中开始逐渐淡出销量榜,管理层否认蓝山停产,表示第四季度将推出新产品。二代蓝山直到10月才首秀,第三季度留下了销售空档。接替蓝山出现在榜单中的新车也尚未形成销量支撑。第三季度,魏牌V9X销量为3395辆,V8X为3014辆。
几款主力车型的下滑,反映出的是长城的产品调整仍没有跟上市场需求的变化。尤其是长期对新能源车型的保守态度,让其与新能源汽车带来的相关功能,例如智能化等方面在市场中存在感同步降低,导致其在优势的方盒子领域,面对新能源竞争对手也较为被动。今年前三季度,新能源汽车已占中国乘用车零售市场的近六成,9月进一步升至67%。国内消费者的购车选择,正在加快向新能源转移。
前三季度,中国新能源汽车销量增长11.1%,过去同样以燃油车见长的车企新能源销量增长46.1%,长城却下降5.92%,仅售出26.20万辆。旧主力车型走弱,新能源又逆势下滑,让长城既承受传统市场收缩的压力,又缺少新市场增长的支撑。
海外销量过半,已经改变了长城的销售结构,却没有让它摆脱国内产品的压力。等待一笔海外补偿到账,或许可以修复某个季度的报表。但要守住过去的高利润神话,长城能否补上产品转型的欠账才更为关键。
本文来自微信公众号“电厂”,作者:翟芳雪,36氪经授权发布。
















