十年前说“充电宝会死”的阳萌,今天拿Anker下注整个版图
如果只看归母净利润,安克创新今年的走势能画出一座山。
一季度同比下降4.87%;二季度增速冲到了83.33%,单季就赚了12.30亿元。
2026年10月30日发布的三季报,又让这条利润曲线从山顶一头扎了下去:归母净利润同比下降27.04%,只剩5.59亿元。
在A股消费电子板块里,这种幅度的季度摆动并不常见。
利润起伏之间,安克今年的动作也没停过。
7月登陆港交所。首日开盘即破发,盘中一度跌超9%。9月又宣布将旗下五个消费品牌逐步统一到Anker名下。
五牌归一,和安克创新创始人阳萌十年前那句话放在一起,才看得出安克走了多大一个圈。
他曾说,“充电宝大概过几年就会‘死’,消费电子公司不能等到产品卖不动了才开始找下一个。”
所以,安克过去十几年的打法是分头下注,一个品类一个品牌:Anker做充电,eufy做智能家居,soundcore做音频,SOLIX进入储能。
产品总会死,那就让每个品牌各自去活。
但如今的安克,却要把招牌收回来,产品线从27条砍到17条,渠道从亚马逊延伸到官网和线下。
名字收得越紧,容错空间也越窄。产品能不能卖出去,投入的钱能不能收回来,接下来要一笔一笔地算。
卖货的地方变多了 安克却开始收招牌
2026年第三季度,安克创新的利润表上出现了两个方向相反的数字。
归母净利润降至5.59亿元,同比下降27.04%;扣非归母净利润却达到8.40亿元,同比增长61.23%。
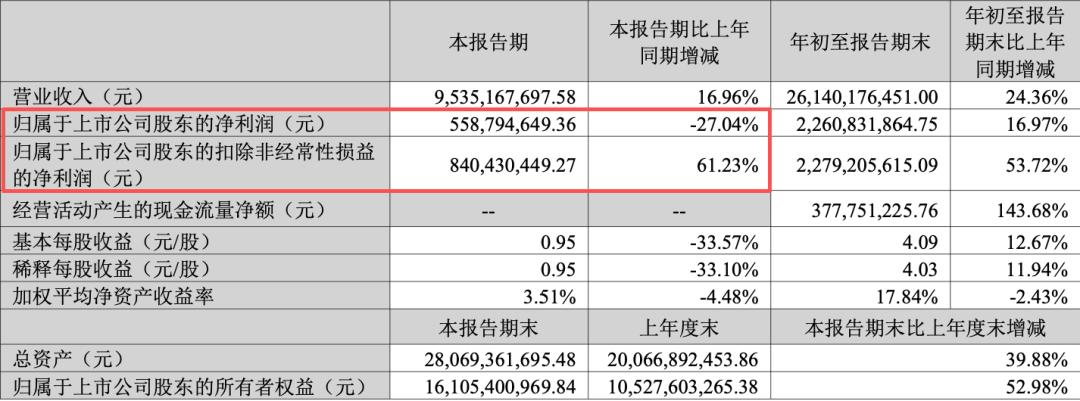
(图源:安克创新2026年第三季度报告)
这笔近3亿元的落差,主要与金融资产公允价值变动损失有关。安克在财报中解释,公司持有的部分交易性金融资产在当期确认了公允价值变动损失,拉低了归母净利润。
换句话说,这份财报里既有产品销售的变化,也有投资资产价格波动留下的痕迹。
把这笔损益放到一边,安克卖产品的生意仍在增长。
2026年第三季度,公司毛利率达到46.02%,同比提升1.42个百分点;销售费用率同比下降2.36个百分点。卖出同样金额的产品,留下的毛利增加了,销售费用占收入的比重也降低了。
与此同时,今年安克账上的钱,还多了一个来源——港股上市。
今年7月2日,安克登陆港交所。到9月底,公司货币资金达到81.76亿元,较年初增长123.61%,公司将增加主要归因于港股上市募集资金到账。
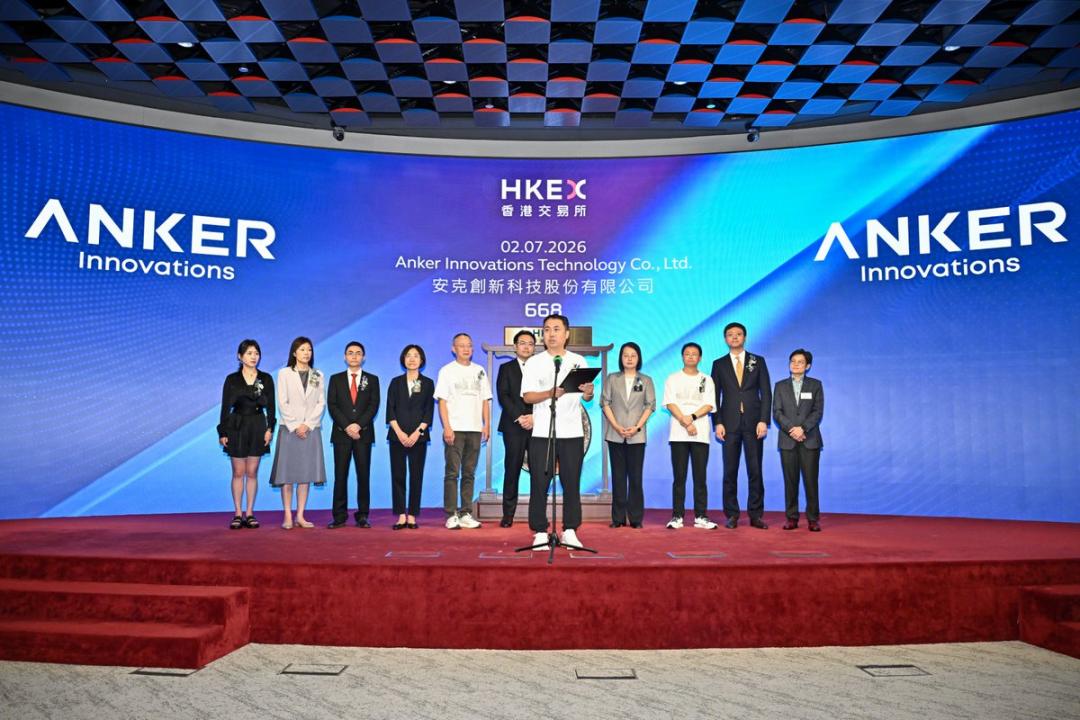
(安克创新于7月2日在港交所举行上市仪式)
有了资金支撑,安克又开始动旗下几块招牌。
今年9月,安克创新在德国柏林举行的IFA 2026展前发布会上宣布,将Anker、eufy、soundcore、SOLIX和eufyMake五个消费品牌,逐步统一到Anker名下。
这些招牌背后的生意,如今已经撑起了安克相当一部分收入。
从最近一次披露的板块数据看,今年上半年,充电储能收入89.30亿元,占总收入的53.78%;智能创新收入41.86亿元,智能影音收入34.85亿元。
三大业务板块中,充电储能仍撑着大头,另外两个板块也已经已经做出了各自的规模。
但问题是消费者认识其中一款产品,未必知道其他品牌也来自安克。
于是,公司选择了整合这一条路,将原先分散在多个品类的品牌建设聚焦到主品牌,带动更多次购买。
卖货的渠道,也在为了这一步铺开。
第三季度,安克官网收入约11.71亿元,同比增长约49.6%;线下渠道收入约35.07亿元,同比增长四成多。两者合计贡献了当季接近一半的收入。
另一边,官网以外的第三方平台收入约48.58亿元,同比下降约1.6%。
这其中的一个技术性因素,是亚马逊大促的时间变化。亚马逊是安克最大的单一销售渠道,今年上半年贡献了公司46.37%的收入。
据报道,亚马逊Prime Day从去年第三季度提前到今年第二季度,部分销售收入随之提前,Q3的收入增速也因此被压低了一截。
平台上的销售会跟着活动节奏起伏,官网和线下渠道的扩大,则给安克增加了接触消费者的机会。
今年9月,安克宣布在柏林开设首家直营店,将充电、音频和家庭设备等产品带进同一个品牌空间。
这就把渠道的变化与品牌归一衔接到了一起。
过去,用户在平台上买一只Anker充电器,可能就结束了这次交易;现在,消费者可以通过官网和门店,看到更多安克的产品。
渠道往外铺,招牌往回收。安克过去那套“一个品类一个品牌、一个平台打天下”的逻辑,正在被重新改写。
但把产品摆到消费者面前,只是扩张的第一步。接下来,它还要从各个品类的强手那里争取订单。
浅海里 也有安克打不赢的对手
安克曾经不是没试过把充电业务的成功复制到更多品类。
2020年前后,公司提出“浅海战略”:避开手机、电脑等巨头密集的市场,在规模相对有限的细分领域寻找机会。做成一个品类,再把积累下来的渠道和产品经验带进下一个。
此后两年,安克从约1600人扩张到4000人,成立了储能、割草机器人、3D打印等27个产品团队。
扩张期的组织形态,就是多品牌。Anker做充电,eufy承接智能家居业务,soundcore面向音频消费者,后来又有了做储能的SOLIX。
但团队建起来之后,产品竞争力才进入真正的检验阶段。
阳萌后来在采访中回忆,各产品线汇报时信心十足,商业计划里写的是“收入和利润会大涨,还需要招更多的人”。
直到他亲自接管一个拥有7条产品线、350名产研同事的事业部,才发现“产品打架,没竞争力,人浮于事”,白天办公室还有人,一过晚上6点就空了,“本质上大家觉得打不赢”。
2022年,安克关闭了10个产品团队,涉及割草机器人、手持清洁设备和电动自行车等业务,最终有200多名员工离开。
这段经历给“浅海战略”补上了一个现实条件:市场规模较小,也可能养出很强的公司。
安克带着充电业务积累的资源进去,对手可能已经把多年投入集中在同一类产品上。
智能清洁就是这样的市场。
IDC数据显示,2025年全球家用清洁机器人出货量达到3272万台,石头、科沃斯、追觅等中国公司占据重要位置。其中,石头在美国、德国和韩国等主要市场保持领先,追觅也依靠欧洲市场的增长扩大份额。
这些都是安克熟悉的海外市场,但从充电器换到扫地机器人,消费者比较的东西变了。渠道关系能帮助产品获得展示机会,清洁效果和日常使用体验,则要靠团队重新做出来。
换到储能,安克的角色又有所不同。它已经在阳台光伏储能这个细分市场建立了优势。
弗若斯特沙利文数据显示,按收入计算,安克2025年全球市场份额为14.6%,排名第一。不过,这个年轻的市场也已经吸引了超过300家参与者。
同属储能,但便携式产品的竞争格局又是另一番模样。
按2025年全球收入计算,安克以10.2%的份额排名第三,前五大企业合计占据66%的市场。相比之下,安克起家的移动充电市场,前五大企业合计份额仅为15.2%。
这才是新仗更难打的地方。过去,安克在分散的充电配件市场里建立品牌;如今,它要从已经做出规模的企业手中争取用户。
产品竞争要逐个品类打,品牌建设也在分头花钱。安克进入的市场越多,建设品牌的营销预算和渠道火力,反而会被稀释。
“归一”,是安克对这场竞争给出的回应:把分散在五个品牌上的建设投入,集中到Anker一个名字上,让充电业务积累的知名度,帮助储能和清洁产品争取用户。
而在战场之外,归一还带出了另一道题。
截至9月底,公司存货账面价值达到83.90亿元,较年初的49.97亿元增长67.91%。
按前三季度与半年报数据相减测算,第三季度公司经营活动现金流净额约为负3.45亿元,前三季度资产减值损失达到4.86亿元,同比扩大67.43%。
大量资金被提前换成了库存,准备在旺季和那些专注的对手抢市场。过去,这些备货压力分散在五个品牌的多个容器里,现在都要由Anker这一个名字来承接。
一个Anker,扛五门生意,也扛五份风险
而要在高手如林的新地盘里把这些货卖出去,并卖出溢价,光靠把招牌收拢在一起还不够,产品本身得拿出更深的技术壁垒。
而这也是压在同一个名字下的第一笔硬成本:研发。
前三季度,公司研发费用达到28.51亿元,同比增长46.54%,增速快于同期收入。安克将增长归因于研发项目及投入增加,以及研发人员薪酬增加。
这笔投入,已经深入到产品里的芯片。
今年5月,安克推出自研THUS AI芯片,将AI处理能力放到设备端。到了9月的IFA发布会,公司又宣布,将这款芯片应用到更多耳机产品中。
到了10月,又有消息称,安克在深圳成立了一家半导体公司,经营范围包括集成电路制造与销售。
在多品牌架构下,每一笔研发都有一个对应的品类收入池来吸收;归一之后,吸收这些费用的组织缓冲垫变薄了。研发费用率先以成本形式进入利润表,收入可能要在几个季度甚至更久之后才跟上来。
备货是第二笔账。
为准备旺季货源,安克预付款项从年初的0.70亿元增至2.89亿元;应付账款从18.71亿元增至29.57亿元。公司称,两项增长主要与主动备货有关。
第三季度,公司单季经营活动现金流净额约为-3.45亿元。大量资金被提前换成了库存,过去这些备货压力分散在五个品牌的多个容器里,现在都要由Anker这一个名字来承接。
提前备货可以保障旺季供应,也把对需求的判断变成了资金占用。储能设备和耳机各备多少、发往哪些市场,都要在消费者下单之前决定。
动销顺利,备货就能支持旺季收入;销售偏慢,则可能需要通过促销消化库存,让出一部分利润。
产品交到消费者手里,第三笔账才开始接受检验——供应链质量。
2025年6月,湖南省市场监管局披露,召回四款部分批次移动电源,共涉及约32.53万件。公告指出,由于供应商电芯来料批次原因,部分产品存在过热甚至燃烧的安全隐患。
对一家依靠外部伙伴生产的公司来说,供应商的问题最终仍需要由安克向消费者解释,也需要公司组织换新、退款和售后。
随着品牌逐步统一,各类产品与Anker这个名字的联系会更紧。
充电器积累的口碑,可以让消费者愿意尝试Anker的摄像头;摄像头如果掉线,消费者不会说“eufy出了问题”,会说“Anker出了问题”。
研发的刚性、备货的惯性和供应链的外部性,过去被五个品牌分装,现在压到同一个名字上,而它们的成本并不会因为组织架构调整而自动收敛。
对眼下的安克而言,旺季动销和回款,是比品牌更名更快到来的检验。Q4的旺季,是检验这根承重轴的第一个窗口。83.9亿元存货能不能在动销中转化成收入,而不是变成下一笔减值,答案不需要等太久。
名字已经收成了一个,撑不撑得住,要看产品一个一个兑现。
本文来自微信公众号 “商业数据派”(ID:business-data),作者:关注新商业的,36氪经授权发布。
















