较历史高点回落约76%,被审视的影石
10月29日,影石创新股价下跌10.15%,收于89.05元,总市值降至约357亿元。
一年多前,影石还是资本市场众星捧月的明星公司。
2025年9月,股价一度冲上377.77元,市值突破1500亿元。投资者期待它从全景相机走向无人机、云台相机,成为一家更大的智能影像企业。
如今,股价距离高点回落约76%。
公司还在增长,产品还在更新,但资本市场的热情已经明显降温。一个略带戏谑的问题也随之浮现:
如果资本市场也有“仅退款”,当初为影石未来买单的投资者,会不会想按下这个按钮?
377元,投资者买下了多少未来?
2025年6月,影石以47.27元的发行价登陆科创板。
不到三个月,股价最高涨至377.77元。相比发行价,涨幅接近七倍。
一家消费电子公司的估值,在短时间内被抬升到千亿级别,背后自然不只是几台相机的生意。
影石的创业故事,有足够吸引人的地方。
在全景相机这个曾经相对小众的市场,影石通过影像算法和产品设计,创造新的拍摄体验,逐渐建立起自己的产品体系,让一家中国科技公司在全球消费影像市场获得了竞争优势。
2025年,影石营收97.41亿元,同比增长74.76%,归母净利润约9.29亿元。
产品能力已经得到市场验证,资本市场开始寻找下一个故事。答案是无人机、云台相机,以及更广阔的智能影像市场。
这种扩张很合逻辑。
如果影石能把全景相机的成功复制到无人机等领域,公司的市场空间将不再局限于一个细分品类。
资本市场的有趣之处在于,它不需要等到结果出现,就愿意提前付款。
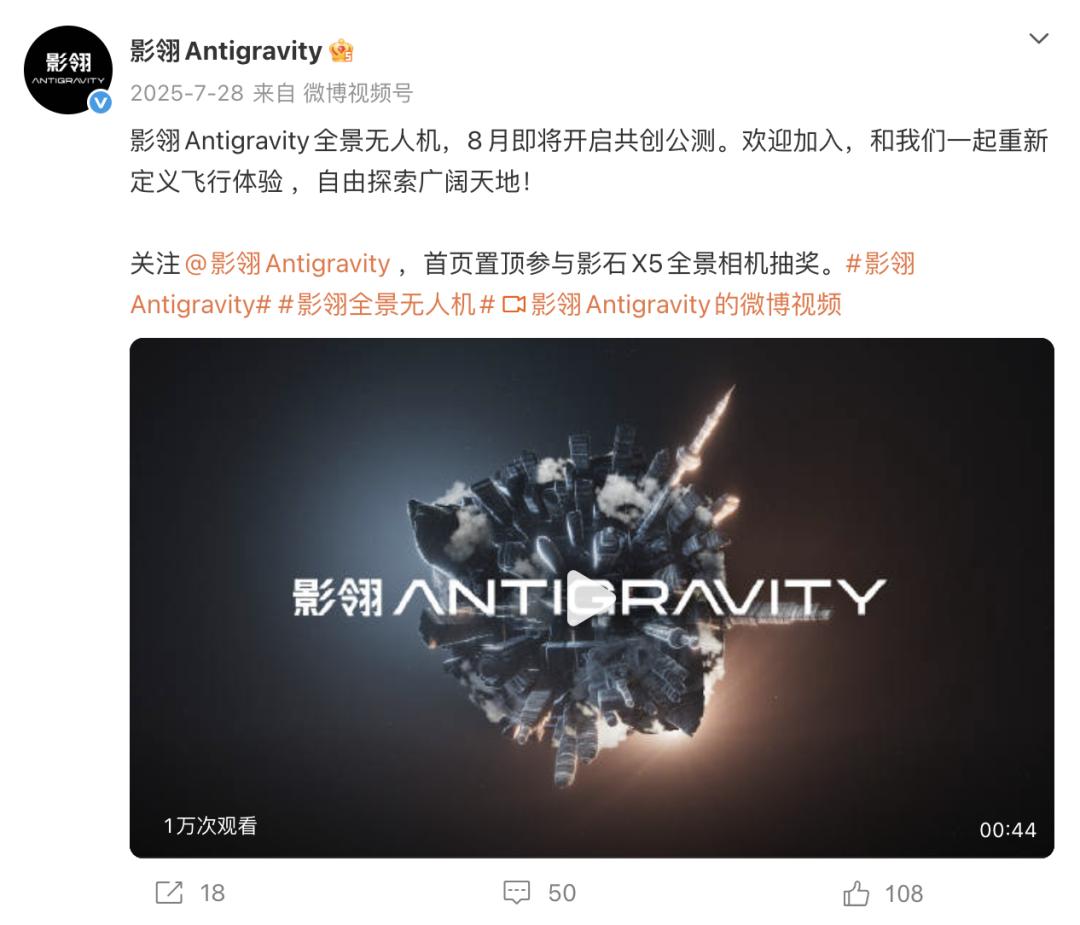
2025年8月,影翎Antigravity A1开启公测,影石股价随之迎来明显上涨。彼时,新产品尚未完成充分的商业化验证,市场已经开始为它可能带来的增长支付溢价。
图源:影翎Antigravity 微博
于是,377元对应的,就不只是一家当年赚取约9亿元利润的公司。
它还包含着对未来几年的期待:无人机能够成为第二增长曲线,云台相机可以打开新的市场,自研芯片形成技术壁垒,影石能够不断创造新的消费影像品类。
但市场期待不等于利润兑现。
从全景相机进入无人机、云台相机,影石面对的不只是更大的市场,还有更复杂的研发、供应链和渠道竞争。过去的产品成功,未必能够直接复制。
影石需要证明的,也从能否做出好产品,转向能否将产品优势转化为持续盈利。过去,市场愿意提前为这种可能性买单,如今则开始要求更明确的经营回报。
377元时,投资者愿意为未来预付溢价;89元时,市场开始重新计算这些预期的价值。
影石并没有停止增长
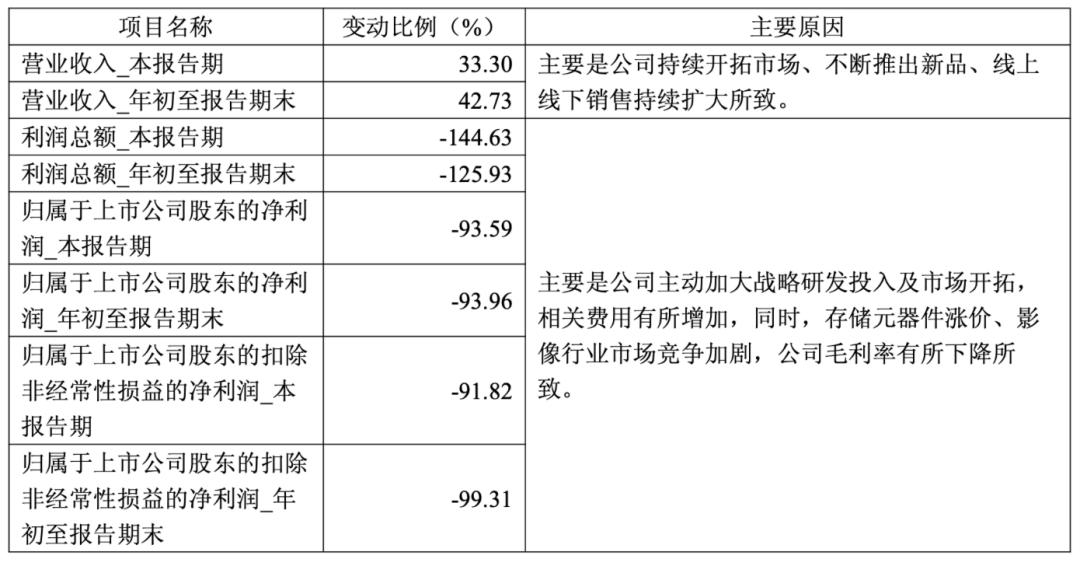
2026年前三季度,公司营收94.36亿元,已接近2025年全年水平;第三季度收入39.19亿元,同比增长33.30%。
但收入和利润,正在走向两个方向。
去年前三季度,影石归母净利润约7.92亿元,今年同期仅4783.56万元,同比下降93.96%;扣非归母净利润更是降至513.44万元,同比下降99.31%。
接近95亿元营收,最终只留下500多万元扣非归母净利润。
单季度表现同样承压。第一季度归母净利润约8462万元,第二季度亏损5421万元,第三季度虽恢复盈利1743万元,但同比仍下降超过九成。
比利润下滑更值得关注的,是毛利率的持续收缩。
2025年上半年,影石综合毛利率为51.22%;2026年上半年降至41.42%,第三季度进一步降至约33.69%。
过去依靠差异化产品建立的高毛利优势,正在面临新的考验。
前三季度,影石营业成本58.30亿元,同比增长约75%,明显快于收入增速;销售费用16.17亿元,研发费用16.01亿元,研发投入合计16.75亿元,同比增长54.29%。
公司将利润下滑归因于战略研发、市场开拓投入增加,以及存储元器件涨价和行业竞争加剧。
这些因素背后,是影石业务扩张带来的成本变化。
过去,公司可以集中资源经营优势品类;如今,无人机、云台相机、麦克风和芯片等多条业务线同时推进,研发、供应链、渠道和售后投入随之增加。
收入可以快速增长,利润却未必同步兑现。
影石曾在2025年年报股东信中披露,当年新业务战略投入达到7.62亿元,2026年第一季度进一步投入2.62亿元。
这些投入可能成为未来增长的基础,但眼下已经对盈利形成压力。长期战略的合理性,仍需要商业回报验证。
另一个值得注意的细节是,前三季度影石归母净利润为正,合并口径净利润却亏损约1.67亿元,少数股东损益约为负2.15亿元。不同利润口径之间的差异,也折射出集团整体盈利状况的复杂性。
对于资本市场而言,影石的增长能力并未消失,但增长质量正在受到重新审视。
当收入继续增长、毛利率持续收缩,市场需要回答的问题也变了:影石的扩张,究竟能带来多少利润,又需要付出多大成本?
当市场开始验货,影石需要回答什么?
相比利润表,影石的现金流和库存,呈现了另一种压力。
截至2026年9月底,公司存货达到71.54亿元,较2025年末增加约42亿元;前三季度经营现金流净流出42.64亿元,上年同期则净流入9.30亿元。
影石解释,主要源于核心元器件战略储备及新品备货。
在存储芯片涨价、供应链波动的背景下,提前采购有助于稳定成本和保障交付。同期销售商品、提供劳务收到的现金约100.10亿元,也不能简单将现金流转负理解为销售停滞。
但战略备货同样存在风险。前三季度,影石累计计提信用及资产减值损失约1.26亿元,其中存货跌价准备约1.23亿元。库存能否顺利周转,仍需要后续销售验证。
资金压力也在增加。截至三季度末,公司短期与长期借款合计超过35亿元,但仍持有约25.24亿元货币资金及20.77亿元交易性金融资产,尚不能据此判断存在流动性危机。
更值得关注的是,影石的扩张正遭遇新的竞争环境。
2025年,影石进入全景无人机市场,大疆则推出全景相机,双方业务边界逐渐重叠。2026年,竞争进一步延伸至其他影像设备,并伴随专利诉讼争议。
这并非简单的巨头打压。
影石主动进入更大市场,希望复用此前积累的技术与渠道,也必须承担相应的竞争成本。
在全景相机市场建立的优势,未必能够直接复制到无人机、云台相机领域。成熟竞争对手的产品、供应链和渠道体系,都意味着更高的市场进入门槛。
影石在三季报中承认,全景无人机仍处于市场教育阶段,尚未形成规模效应,阶段性投入对利润产生负面影响。
新业务能否成为第二增长曲线,最终取决于规模与盈利能力,而非产品发布时的市场热度。
比产品竞争更深一层的,是组织效率。
影石在2025年年报股东信中曾反思,内部存在协作链条较长、效率下降、瓶颈能力建设缓慢等问题,并指出:“研发投入高并不代表研发效率高。”
当公司从单一优势品类走向多线经营,研发复用、供应链协同和资源分配的重要性开始上升。过去依靠产品创新打开市场,如今还需要通过经营效率留住利润。
这并不意味着影石的长期战略已经出现错误。它在全球市场建立的技术、品牌和渠道优势依然存在,只是这些优势能否在更大的市场中复制,仍需经营结果证明。
再回到那个关于“仅退款”的问题。
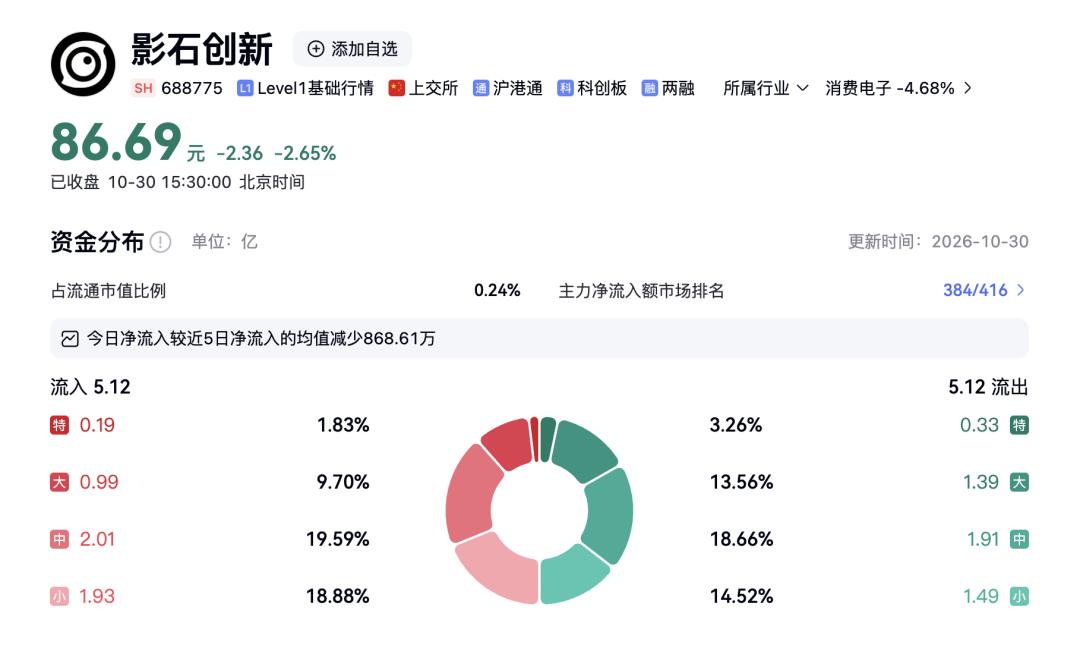
股票当然不能因为正常下跌而申请退款。即使跌至89.05元,影石股价仍高于47.27元的发行价,投资者也需要自行承担市场风险。
但资本市场可以重新为预期定价。
377元时,市场愿意提前为影石的无人机、芯片和新市场买单;89元时,投资者开始追问:毛利率何时企稳?71亿元库存能否转化为现金?新业务什么时候贡献利润?
这些问题,无法仅靠一场新品发布会回答。
10月29日单日超过10%的跌幅,并不能为影石的长期价值下定论。但从众星捧月到重新审视,资本市场对它的要求已经发生变化。
投资人无法申请“仅退款”,却可以选择不再为尚未兑现的未来提前付款。
影石的故事远未结束。只是相比还能创造多少新品类,市场如今更关心的,是这些创新最终能够留下多少利润。
本文来自微信公众号“氪研社”,作者:佳佳,36氪经授权发布。
















