川菜馆遍地开花,为什么难出全国连锁?
谁是中国第一大菜系?很多人会脱口而出:川菜。
水煮鱼、回锅肉、夫妻肺片几乎是大小中餐馆菜单上的标配。红餐大数据显示,截至2024年10月,全国川菜(仅中式正餐)门店数超过15万家,占全国中式正餐赛道总门店数的11.4%。另据四川省商务厅数据,海外60万家中餐厅里,川菜馆占比近三分之一。
从温哥华到开普敦,有华人的地方,就有川菜。
川菜早已突破地域边界,成为国民级味觉共识。可餐饮圈一直有个疑问:既然全国人民都爱吃,川菜为何始终没能诞生像费大厨、兰湘子这样的知名全国连锁?
01 川菜出名早,川菜品牌却没跟上
川菜声名在外,绝非一日之功。
清中叶到20世纪中叶的近两百年,四川盆地里的美食发展出三大分支:成都上河帮是官绅文人的宴席,走精细雅致路线,宫保鸡丁、鱼香肉丝等菜品尽显百菜百味;自贡小河帮背靠盐商,重辣咸香,冷吃兔、水煮牛肉瞬间点燃味蕾;重庆下河帮则自带码头气,粗犷豪迈,辣子鸡、毛血旺演绎江湖快意恩仇。
川菜三派各自演化,至清末民初汇流,形成了“一菜一格、百菜百味”的体系。
在这份根基之上,一代名厨蓝光鉴完成了关键跃升。1911年,他创办荣乐园,精简宴席、博采众长,将川菜从江湖馆子带上宴席。
随后川菜走出国门。1980年,荣乐园落地纽约联合国大厦对面,是改革开放后首家开在境外、中方与外方合营的川菜馆,基辛格、邓丽君都曾到访。上世纪80年代,大批川厨则远赴五大洲四十余国;宫保鸡丁(kung pao)也是首个收进《韦氏第三版新国际英语大词典》的川菜。
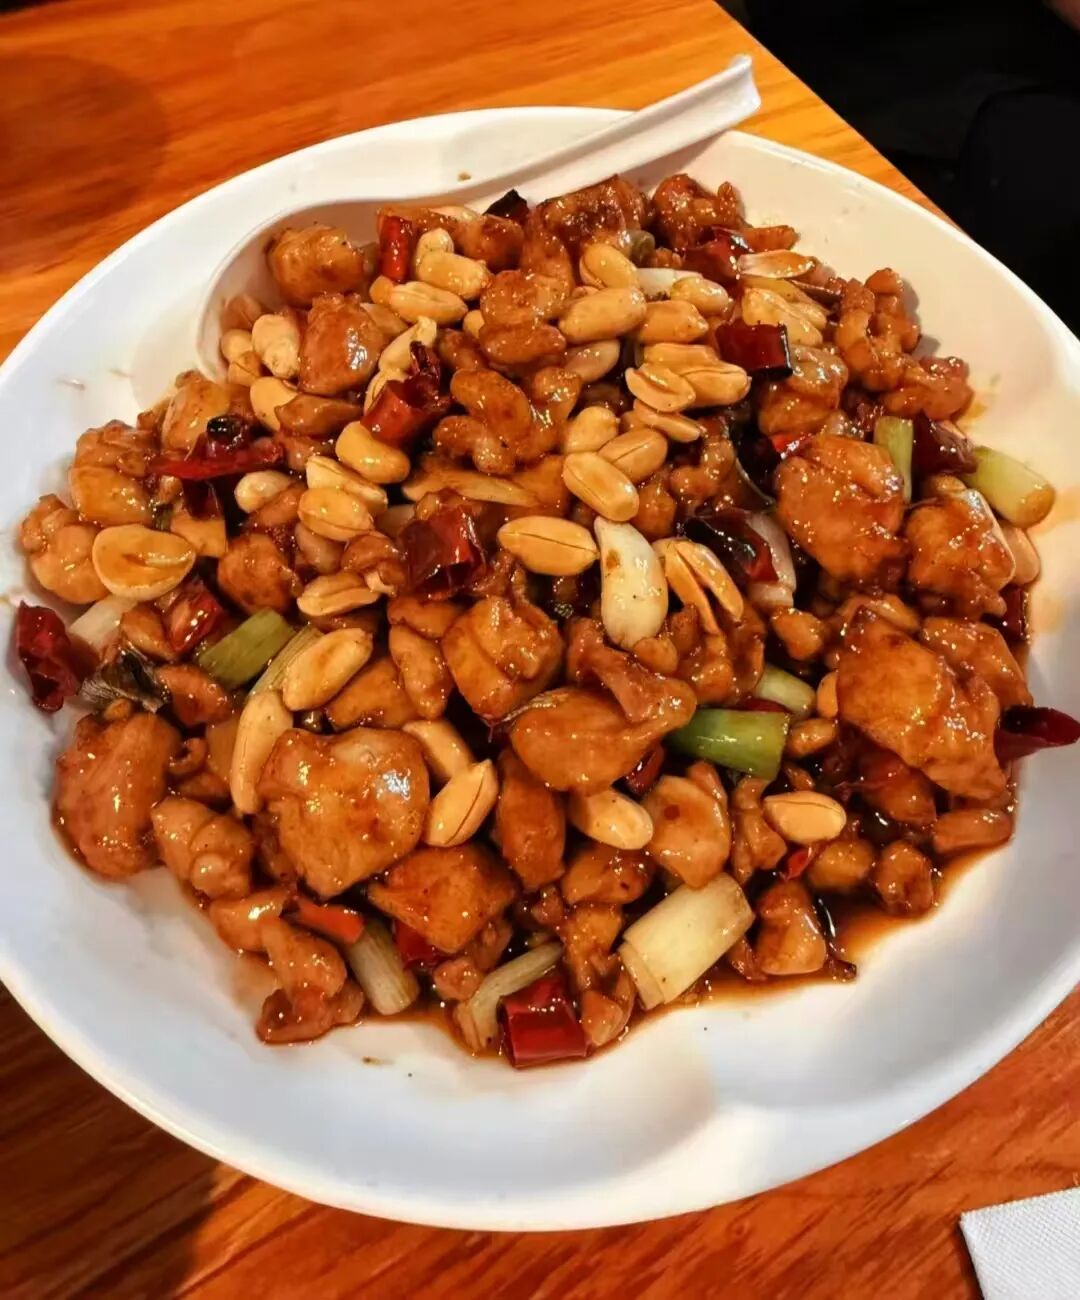
宫保鸡丁。(图源:小红书@note)
2010年,成都被联合国教科文组织评选为“美食之都”。此时川菜早已名扬海内外,甚至成为文化符号。
但另一面,与川菜名气相匹配的头部川菜连锁品牌至今没有出现。
很多人以为,川菜是被火锅、串串抢了风头。但全国川菜正餐门店已超15万家,超八成川菜门店开在川渝之外。
事实上,川菜在全国的盘子一点也不小。
川菜馆遍地开花,不过近六成川菜品牌仅有1~10家门店,能叫响名号、实现跨省复制的品牌更是寥寥无几。那些地道川味,散落在无数夫妻店和苍蝇馆子里。
反观湘菜,费大厨、兰湘子、农耕记……一家接一家杀进一二线城市购物中心。红餐大数据显示,2023年6月,湘菜在中式正餐赛道中门店数占比达到18.5%,成为门店数最多的中式菜系,反超川菜的17.5%。
不光在外省抢市场,湘菜头部品牌甚至直接杀进川菜大本营。2025年5月,费大厨四川首店落子成都。开业当天,全天取号超2200人,开餐一分钟,等位即超150桌。
打进遍地美食的成都还能创造如此排队盛况,胜负手恐怕早已不是菜品味道本身,而是品牌势能。
川菜教会了全国人民吃辣,湘菜却教会了餐饮品牌如何靠几道大单品实现突围。
02 赢在24味,卡在24味
同样是本土炒菜,川菜比湘菜名气更大,川菜为何偏偏没能跑通全国连锁?
答案就在川菜最引以为傲的看家本事里——庞大的复合味型。
很多人一提川菜,第一反应就是麻辣,其实根本不是这么回事。
四川省商业厅(现四川省商务厅)曾组织川渝两地20余位烹饪专家和饮食文化研究者系统梳理川菜味型,后编纂出版为《川菜烹饪事典》,明确规范了川菜的24种基本味型。
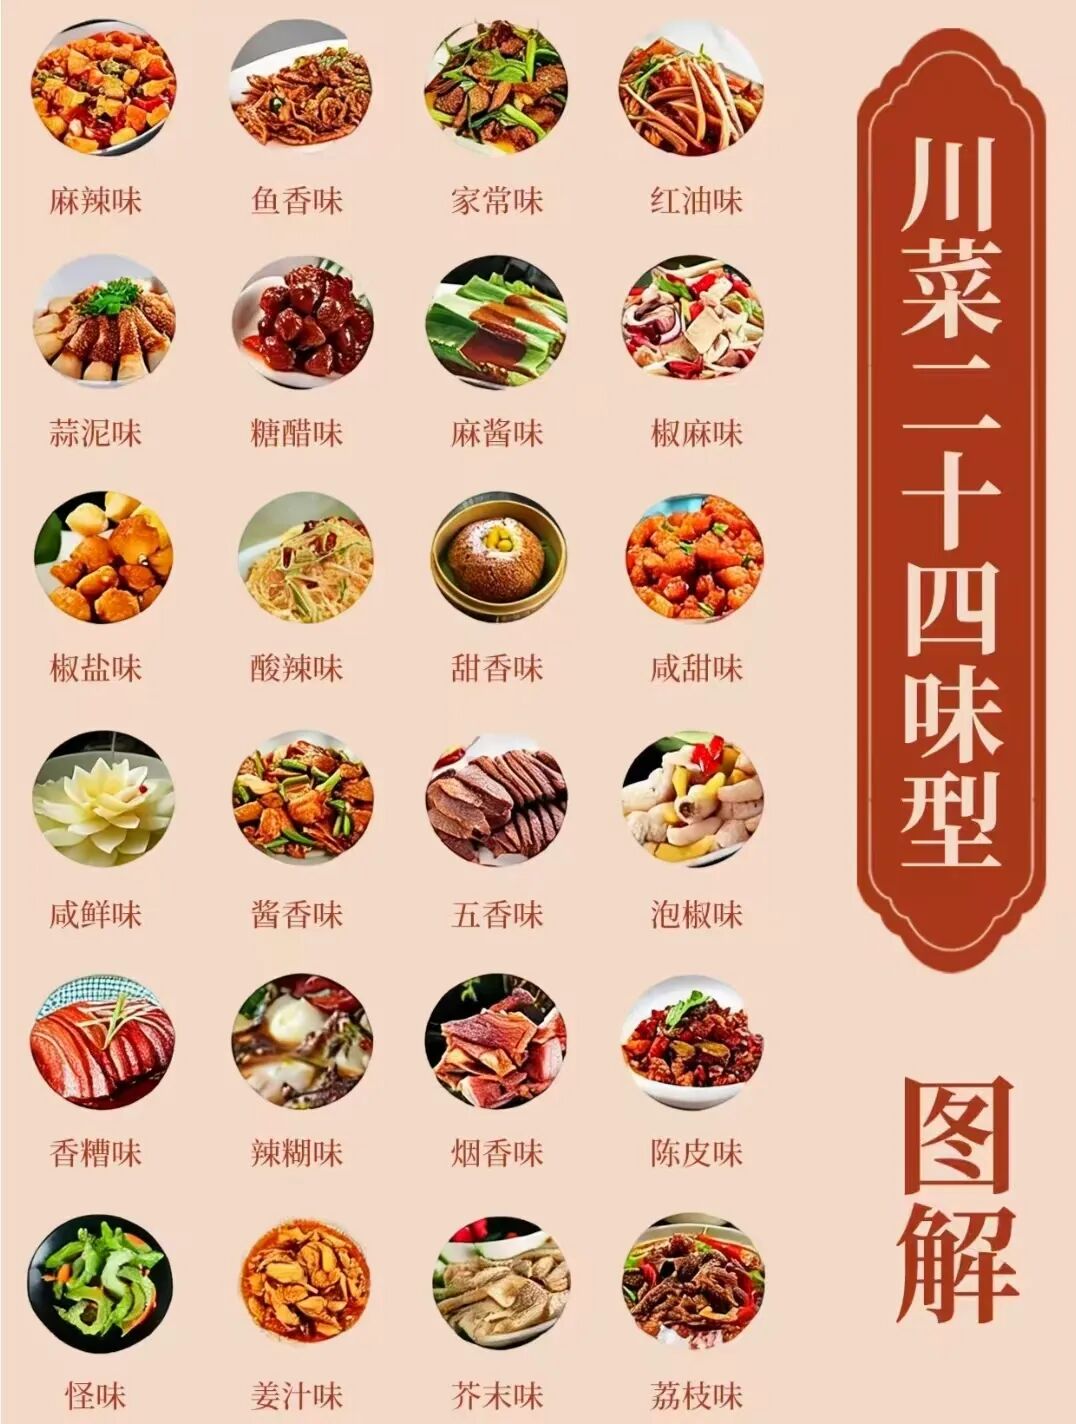
川菜二十四味型。(图源:小红书@流香)
鱼香、怪味、煳辣、椒麻、泡椒、香糟……各有章法。煳辣吃干辣椒的焦香;椒麻突出花椒配葱香;鱼香讲究咸甜酸辣平衡,谁都不抢风头。
这些只是基础分类,实际变化则更加复杂。因为味型差别不止于调料,更在于调配的先后顺序、用量与火候。同样的花椒、糖醋,用法比例不同,口感就有差别,最终则是靠厨师的经验来判断。
而这套高度依赖厨师个人经验的味型体系,也埋下了川菜异地扩张的难题。
对比成功实现全国连锁的湘菜品牌,那些扎根本地、以小店形式生存的川菜馆,商业底层逻辑显著不同。
首先是创始人的成长逻辑。
很多川菜馆创始人都是厨师出身,从学徒干起,入行后,先进后厨打杂、切配、看锅。从学徒到主厨,少则三五年,多则七八年。由于调味没有精确参数,实际操作几乎全凭手感与舌头。很多老师傅还会留一手,核心味型调味方法不会一次性全盘托出。
学成后的川菜厨师则对食材和口味极为苛刻。比如,正宗回锅肉不用五花肉,而是用猪坐墩肉,一头200斤的猪仅能产出约10斤可用肉。不少川菜馆坚守这份地道,逐渐发展为依赖老街熟客的小众私房菜。
湘菜这边的团队,路子则完全不一样。
兰湘子创始人曹炎本就是做连锁餐饮的老手,不是灶台里练出来的大厨。费大厨创始人费良慧、农耕记创始人冯国华虽然是厨子出身,但他们盯上的不是老街熟客,而是北京、深圳这些大城市里的都市白领。
他们不追求培养全能大厨,而是提前把湘菜底味做成标准化料理包,门店后厨只负责下锅翻炒,靠招牌大单品向外复制,招揽全国各地的食客。
川菜和湘菜两套不同的商业理念,也让两者走出了相反的方向。
川菜并非没有供应链,复合味型也不是不能做工业标准化,大蓉和、鸡毛店这类本土头部品牌,早就主动做减法、搭建标准、建立厨师培训体系,仅在成都本地就开出二三十家门店。
不过能在川渝本地跑通的标准化,却很难复制到全国市场,因为多味型并行依然是川菜的底层框架。
如今市面上大部分川菜,都对传统味型做了不同程度的简化。但这些简化,大多只是精简菜单,保留的菜依旧可以归为麻辣、鱼香、怪味等完全独立的风味逻辑,甚至一道菜品也具有多种风味。总之不同味型无法共用一套料理包,后厨需要管控的食材、火候、香气等变量依然很多。
如果用这套标准服务本地食客,品牌只需稳住风味下限即可。而一旦向外扩张,两难就会出现。如果迁就外地食客,下调麻度、改动酸甜配比,这未免走了样,丢了川菜的灵魂;如果严守本土风味标准,复制起来就不够“标准化”。
反观湘菜,传统湘菜小炒力求突出单一风味和锅气,天生适合做大单品。湘菜菜品虽多,但底层调味逻辑相似,大多以咸鲜为底,靠辣椒、蒜姜带出鲜辣,多款小炒可以共用一套基础料包。
因此湘菜品牌抓住辣椒炒肉等家常菜,顺着湘菜本身的特点化繁为简,就能形成清晰的味觉记忆点。品牌再围绕这个风味搭建供应链,出品就会相对稳定。即便是入行几个月的学徒,依托标准化酱料包,出品的味道也和几十年的老师傅相差无几。
凭借这套模式,湘菜当然比川菜更容易跨区域拓店,做成全国化正餐连锁。
03 快招赚入场费,守城靠复购率
川菜馆为什么难出知名全国连锁?标准化的技术瓶颈,还不足以解释全部。
以四川本土老牌餐饮陶德砂锅为例,它跳出复杂味型,精简SKU,靠砂锅单品把出餐尽可能做到标准化。不过,它还是没有选择大规模向外省扩张。
更深层次原因在于,在四川的餐饮生态里,算账的逻辑本身就不奖励“走出去”。
四川本土餐饮的惯用打法是,靠低租金社区店、高翻台率、强门店运营这三根支柱,尽可能把单店利润做到最优。
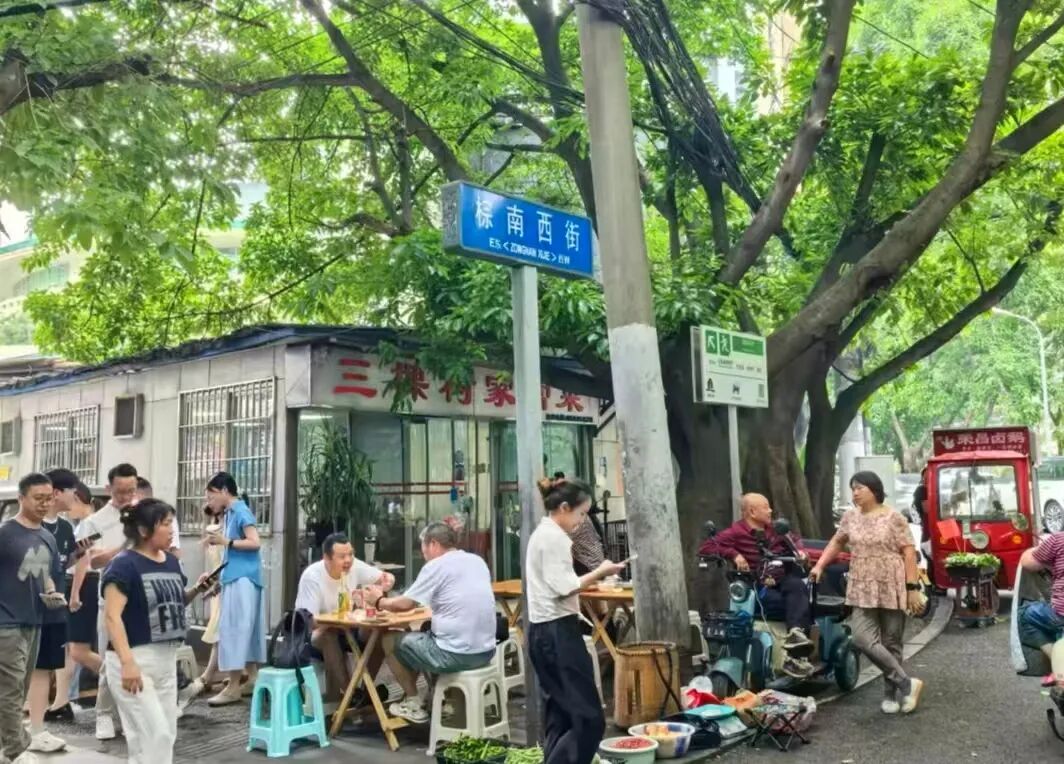
成都街巷的川菜馆。(图源:小红书@九日)
对陶德砂锅而言,对本地食客口味偏好的熟悉、扎根社区低成本开店的窍门、稳定的熟客客流,这些无疑是看不见的软实力。而一旦出川,这套优势也将被瓦解。
很多川菜品牌远征,都面临类似陶德砂锅的困境。而当全国化扩张性价比不高,川菜品牌们便走向另一个极端,留在本土偏爱短平快的餐饮生态里,琢磨着如何将营收尽早落袋为安,由此也冒出了一大批快招项目。
这套生意逻辑,无需看重门店长期经营,关键就看招商那一波的热度——有没有加盟商愿意入局。一个品牌做砸了,大不了换个名字重新再来。
相比之下,打造全国正餐连锁却是一门慢生意:回报周期长,异地市场更是充满不确定性,需要持续投入资金、人力对食客进行市场教育。
因此,不是川菜馆做不出全国连锁,而是依托当地餐饮生态形成的经营逻辑,并不奖励既耗时更烧钱的全国化扩张。
相比于湘菜品牌从诞生之日起就瞄准全国商场,川渝餐饮却形成了两条主流出路:要么深耕本地靠复购守城,要么抢抓风口靠赚加盟费快速变现。
这两种模式都是本土环境下的解法,合在一起,却成了川菜品牌全国化的巨大掣肘。
本文来自微信公众号“品牌棱镜BrandPrism”,作者:刘懿,编辑:田甜,36氪经授权发布。
















