超20家机器人军团集体“下海”捞金
人形机器人现在最怕被问两件事:这个月下线多少台,今年能不能破万。
宇树、智元这些名字越往前走,越被按工业产能逻辑称重——产线、良率、进厂试点、家庭泛化,每一环都要拿台数和回本周期说话。
可就在具身赛道为出货量熬夜赶工时,另一拨机器人公司几乎不被问月产:它们在水下,客户是船东、油公司、海缆总包和救助局,交付物是“一次海试通过”“某段海底零故障”“某艘船洗完省多少油”。
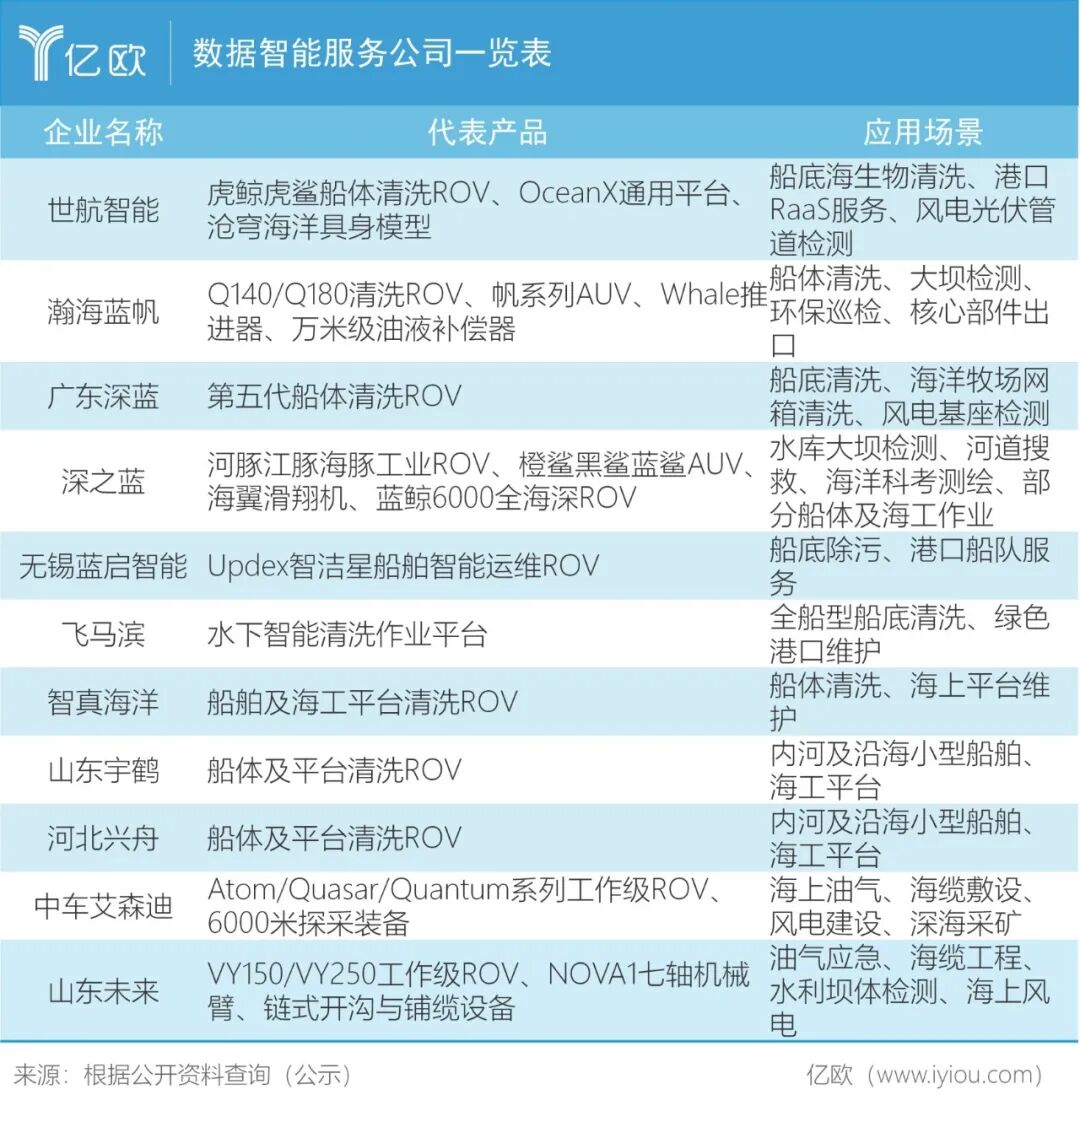
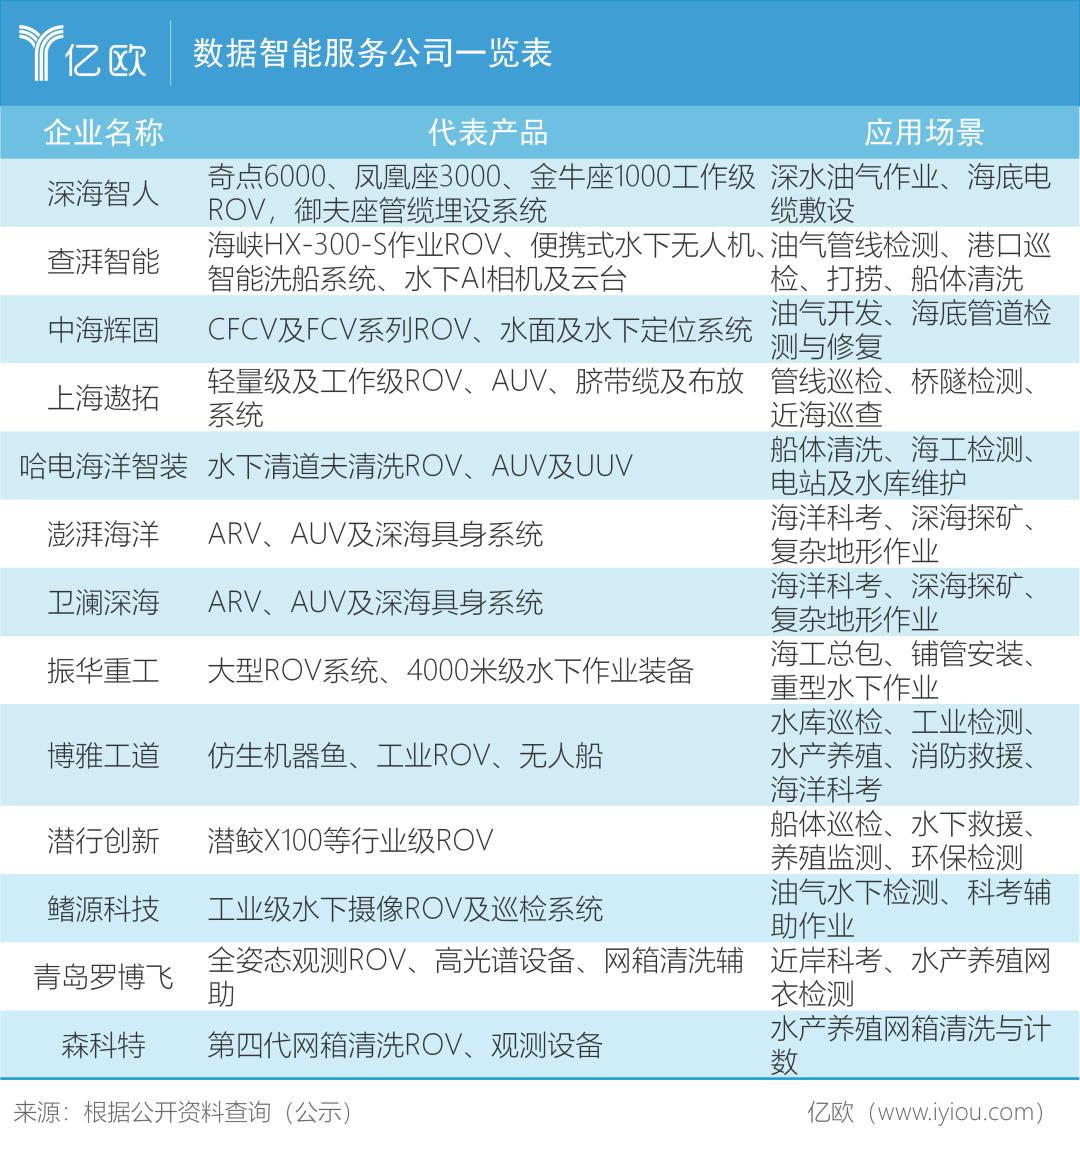
朱啸虎喊完“批量退出人形”之后连投五轮世航智能,2026年6月世航A轮超10亿元、上半年订单也超10亿元,金沙江老股东大比例追投——这笔钱买的不是“机器人概念”,而是一套和陆地具身完全不同的产业逻辑。
不拼台数考海试,水下机器人为什么“不吃压力”
“水下机器人”核心不在于技术更简单,而在于商业闭环从一开始就不是“卖硬件”,而是“卖工单”。
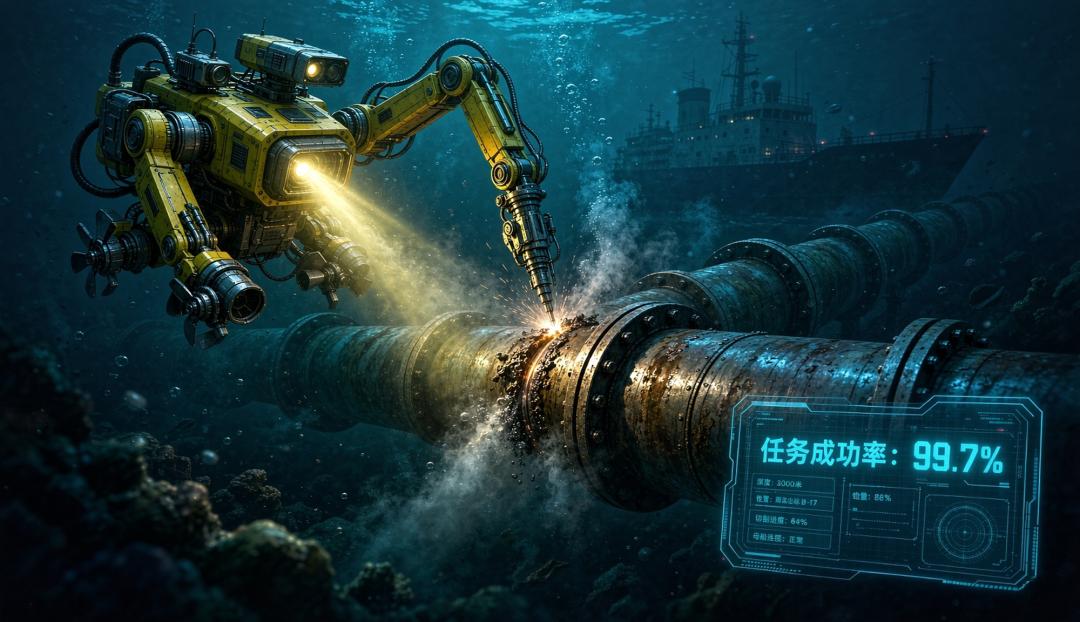
海洋是对机器人极为苛刻的环境:低光照、高浊度、洋流复杂、没有GPS,通信靠声学,深度每增加一千米就多一百个大气压。这种条件下,客户不在乎你一年造多少台,只在乎某一次任务是否把活干完——船底藤壶清没清干净、海缆沟挖没挖到设计深度、油气井口在3000米水下能否完成切割和回接。
世航智能把动力、控制、传感、导航、密封、布放回收全栈自研,推出0到10000米全海深平台和“沧穹”海洋具身模型(已完成备案),本质也是在把“单次任务成功率”做成产品核心。其仿真任务成功率、零样本适应新海域等指标,替代了人形圈最为看重的“演示泛化能力”。
水下公司被考核的是海试数据库、母船配合、操纵员经验和油公司/船级社准入,而不是装配线节拍。
工作级ROV单台价值可达数百万到千万级。据IndexBox统计,全球工作级ROV单台资本强度曾在500到1500万美元区间;即便国产降一档,也是“几年几台、几亿订单”的项目制。
据赛迪测算,2026年中国水下机器人市场约200亿到220亿元,年复合增长率18%到22%,其中70%以上需求来自工业级场景——盘子不算小,但结构重,按台数披露反而失真。
更关键的是验收链条。水下交付普遍隔着“订单—海试—验收—回款”三道关,一个工作级项目周期常以年计;即便像世航这样上半年订单超10亿,真正较量的也是港口常态化作业、海试通过率和回款节奏,而不是月度下线数。
这也是它天然不吃“出货压力”的原因:订单可以很大,但确认收入很慢。
深水重装、入水洗船与科考巡检,三条赛道三种活法
按作业深度和付费模式,国内水下大致分三条线,每条“不吃压力”的程度不一样。
工作级ROV与深海作业系统门槛最高。
深海智人2026年10月签下南美、东南亚8台250HP“奇点号”工作级ROV,合同3亿元,面向深水油气,计划2026到2027年交付;同月披露A轮超5亿元,投资方含达晨、纪源、中保投资、中电科及凯辉智慧能源基金,年底在手订单有望破10亿元,其中整机销售约九成。
山东未来机器人走国资与海工路线,VY系列工作ROV、NOVA机械臂、链式开沟接中海油应急、南网海缆;中车艾森迪把中车体系电驱和重装能力迁到海底,100到250hp工作级、挖沟、铺管、6000米探采一条线,偏工程总包。
这类公司融资新闻再热,董事会看的也不是月产,而是海试通过次数、在手持单和母船档期。
入水船舶清洗最接近服务化。
聚焦真下水清洗船体船底的场景:世航“虎鲸”对10万吨级货轮可10小时完成清洗,人工通常要1到2周,入选新加坡海事局国家船体检测与清洗计划,上半年订单超10亿,但披露口径是订单额、港口数、艘次,不披露卖了几台机器人;
哈电海洋智装“水下清道夫”用空化射流加双足履带,0到150米、抗2节海流,已在威海远遥码头完成海试;
瀚海蓝帆Q系清洗ROV兼顾AUV和推进器部件,广东深蓝第五代船体ROV用空化/刷盘快换,无锡蓝启走“Updex智洁星”船载运维,飞马滨做港口清洗,智真海洋依托威海国家海洋综合试验场把清洗ROV打进新加坡、马六甲,订单排到2028年。
它们的KPI从“设备销量”转成“单港作业量、单船节油、复购率”。
船底海生物增加航行阻力、抬油耗,机器人不停航清洗,按省下的燃油和船期收费,客户只看这次洗完阻力降多少。
科考、海风、海缆与轻工业更型号化。
深之蓝豚系ROV做水库大坝、河道、搜救,橙鲨/黑鲨AUV和海翼滑翔机做测绘科考,工业端按航次和院所项目交付;博雅工道做仿生加工业巡检,潜行潜鲛行业级做船体、救援、养殖,鳍源做工业影像,罗博飞、森科特做近岸观测与水产。
沈自所、哈工程、中船716、中船710、中海油服海狮、海油工程等更不谈商业化台数,看的是航次、深度、国产化率和工程应用。
海风侧,国内累计装机已近50GW,桩基检测、海缆巡检、防冲刷都是人下不去或窗口期极短的作业,但交付仍按风场履约和巡检航次,不按机器人台数。
增量藏在海洋基础设施里,更在海外蓝海
明白了赛道的运作逻辑,再来看市场空间,会发现水下真正的增量在“海洋基础设施”而非“机器人硬件”。
油气、海缆、海风这三块基本盘需求刚性、客户付费意愿明确,但收入确认方式跟人形机器人完全不同——水下项目的收入依赖海试验收与复购,而非硬件出货量。
具体来看:其一是油气,深水井口、FPSO、管道完整性管理是工作级ROV的核心基本盘,海外Oceaneering、TechnipFMC、Saab Seaeye等仍占高端;其二是海缆,跨洋和沿海登陆量增加,埋设、巡检、维修对ROV/AUV形成长期复购;其三是海风,国内累计装机已近50GW,桩基检测、海缆巡检、防冲刷都是人下不去或窗口期极短的作业场景,每年持续产生检测与清淤需求。
基本盘验证了水下机器人“项目制+按结果付费”的商业模式跑得通,但国内近海场景的先发格局已初步形成,工作级ROV和入水洗船的头部公司拿走了大部分确定性订单。
而最值得关注的增量空间,将会是中东和非洲的这块海外市场——中东与非洲水下机器人市场年复合增长率超过14%,且ROV仍是当前最紧缺的环节,对国内公司而言是切入全球海工供应链的窗口期。
中东与非洲市场ROV仍占大头,AUV增长更快。西非几内亚湾、尼日利亚、安哥拉深水区块对水下检测与干预有硬性需求,相关石油监管对深水钻探要求ROV冗余,安哥拉开始试AUV管线和地形调查;东非和南非则是另一条线:蒙巴萨、达累斯萨拉姆、开普敦、德班等港口有船底清洗需求,跨洋海缆增线带来埋缆和巡检需求,南非科研机构对深水中层调查、陆坡测绘有AUV/滑翔机需求;北非近海、红海、地中海偏风电前期勘察、环保监测和近岸管线。
挑战同样显著:多国认证、本地合资比例、合格ROV pilot短缺,会将单纯的硬件销售模式拖入“建服务网络”的漫长周期;不能盲目铺量,而要先绑定中资总包和当地代理,逐步建立备件仓与培训体系。
没有月产焦虑,但有更昂贵的失败成本
虽然“没人催量”,其实它的压力更硬。
海试与可靠性压力。工作级一次深测失效可能丢整机,切割、回接、热插拔工具任一环节出问题都会影响整个支持船的档期;世航这类全海深平台哪怕模型仿真成功率超90%,仍要靠真实海域持续迭代,不能像软件“先发再OTA”。
回款压力。海工、油公司、国企、港口验收链条长,订单不等于当期收入;世航半年10亿订单表现突出,但行业整体仍要区分签单、交付、验收、回款。
部件压力。高端水声通信、光纤绞车、高精度惯导、深压材料仍部分依赖进口,国产整机国产化率虽在提升,但深水液压、密封、耐蚀材料仍是慢变量。
人才压力。ROV pilot、声学定位、母船工程师培养周期远长于产线工人,相关市场报告将认证技师短缺列为核心制约。
资本错配压力。如果一级市场用“人形估值法”给水下定价,逼初创讲万台、讲消费、讲流量,反而会把项目制公司带偏;船舶清洗若靠补贴铺港口,也会从RaaS变重资产,工作级若盲目扩产线而不扩海试项目,库存比demo更危险。
不是技术进不去,是KPI不在一个维度
宇树、智元卷万台、进厂、做家务和导购,是被消费电子和工业互联网双重预期推着走;世航、深海智人、山东未来、中车艾森迪卷的是某次海试过没过、某艘船省多少油、某段海缆零故障。
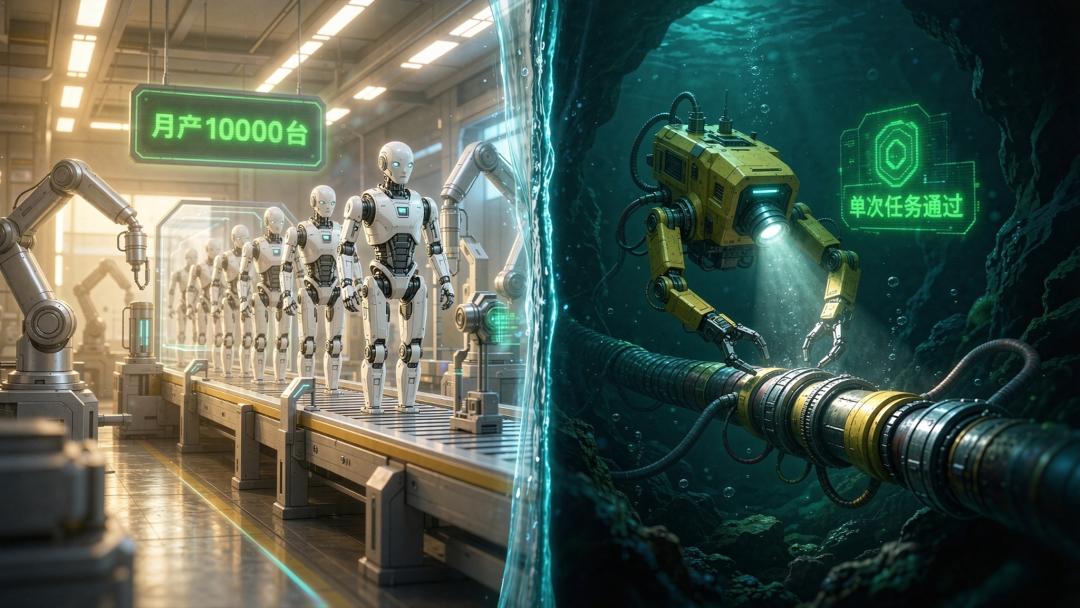
前者吃“规模交付KPI”,后者吃“项目验收KPI”。
朱啸虎离人形去投水下,不是判断人形技术不行,而是判断开放场景具身短期难算账;水下任务封闭、替代潜水员和停航损失明确、客户按结果付费。
对具身公司来说跨过去要重做密封、水声、耐压、母船和油公司资质;对水下公司来说做“通用人形”则是另一个世界。
所谓宇树智元进不去,进的是出货叙事,进不去的是海工验收——水下这盘菜没人按台数排名,但也正因不按台数,它永远不会有人形那种一夜爆量故事。
本文来自微信公众号 “亿欧网”(ID:i-yiou),作者:刘政鑫,36氪经授权发布。
















