老段做梦也没想到,泡泡玛特业绩这么快就“崩”了
然而我们猜中了开头却没踩中这结局。
曾经我们也对泡泡玛特的盈利模式表达过担忧,主要是基于潮玩产品的新鲜度的不确定性。我们担心公司收入增速可能会出现放缓。但是没想到的是,泡泡玛特的下滑会这么快到来。
去年三季度单季营收暴增245%至250%,美洲市场增长1270%,欧洲增长740%,王宁当时还说:“感觉今年300亿很轻松”,这句话把泡泡玛特(09992.HK)推上了4359亿港元的市值巅峰。
时隔一年,同一份三季度业绩公告出来,市场倒吸了一口凉气。
据公司10月27日盘后公告显示,泡泡玛特2026年第三季度整体收益预计同比下降45%至50%,中国市场收益同比下降25%至30%,亚太地区下降65%至70%,美洲地区下降70%至75%,欧洲及其他地区下降50%至55%。线上渠道降幅最为惨烈,同比下降45%至50%,线下渠道也下降了5%至10%。
这不是增速放缓,这是业绩“雪崩”了,虽然公司表示全年仍然能保持增长,但是第三季度的这个表现,让我们如何还有对公司未来的信心?
截至10月27日收盘,泡泡玛特股价报132港元,较去年8月339.8港元的高点已经跌去超60%,市值蒸发超过2700亿港元。
从火到冷只在一年间
为什么同一家公司、同一个三季度,增速从正的250%变成了负的50%?
公司的解释最直接的原因是基数太高。
据格隆汇数据,2025年Q3泡泡玛特整体收益同比增长245%至250%,美洲市场同比增长1265%至1270%,那是LABUBU全球爆火的巅峰期,三季度也是公司历史上销售最高的一个季度。
泡泡玛特COO司德在10月27日电话会上也承认,去年业务高爆发核心就发生在三季度,今年三季度同比压力确实比较大。
去年基数很高这个理由是不是站得住脚呢?我们认为这只能是部分理由,毕竟泡泡玛特基数高不意味着就要突然掉这么深。
第一,单一IP依赖的隐患终于暴露出问题。据36氪报道,2025年全年LABUBU家族营收141.6亿元,占总收入约40%,下半年占比更是直接跳到40%以上,其他IP完全接不住班。如Molly全年卖了29亿元,比市场预期的46亿元差了将近四成。
当王宁把LABUBU月产能从上半年的1000万只扩张到年底的5000万只,二手市场的稀缺性彻底崩塌,原价594元的“坐坐派对”从1478元跌到632元,部分款式甚至跌破发行价。
第二,海外市场的退潮比想象中更猛。据公司2026年中报披露,上半年海外收入已经同比下滑11.1%,美洲跌16.5%,亚太跌9.7%,存货周转天数从2025年末的122天猛增至2026年6月末的200天。到了Q3,这个下滑直接加速到70%以上。
高盛此前发布的渠道跟踪报告显示,今年三季度泡泡玛特天猫、抖音合计销售额同比下降30%,9月单月下降44%。王宁在8月中期业绩会上承认,去年海外的爆火有“运气”的成分,今年大概率完不成年初设定的20%增长目标。
第三是线上渠道的崩塌非常厉害。Q3线上渠道收入同比下降45%至50%,远高于线下5%至10%的降幅。
第四,潮玩是典型的情绪消费品,线上流量红利消退后,缺乏线下体验支撑的复购自然扛不住。司德在电话会上说海外市场三季度已经“平稳”、10月在“稳步往上走”,但从70%的跌幅来看,这个“平稳”的代价太大。
段永平浮亏18亿仍在死扛
泡泡玛特跌成这样,有一个人反而越跌越买,他就是段永平。
段永平对泡泡玛特的态度转变本身就很有戏剧性。
据界面新闻梳理,2025年8月泡泡玛特股价339港元时,段永平明确表示“看不懂这门生意、不会碰”,还担忧潮玩需求会像“电子宠物、呼啦圈”般不可持续。
今年1月他还在说“无法理解人们为什么会需要这个东西”。
真正的转折发生在3月25日泡泡玛特发布2025年全年财报之后,371亿元营收、128亿元净利润、同比增长284.5%的数据打动了他。
3月30日段永平发帖称“决定收回之前不投资的说法”,4月宣布通过卖出看跌期权建仓,5月7日更语出惊人“我把我的神华都换了泡泡玛特了”。
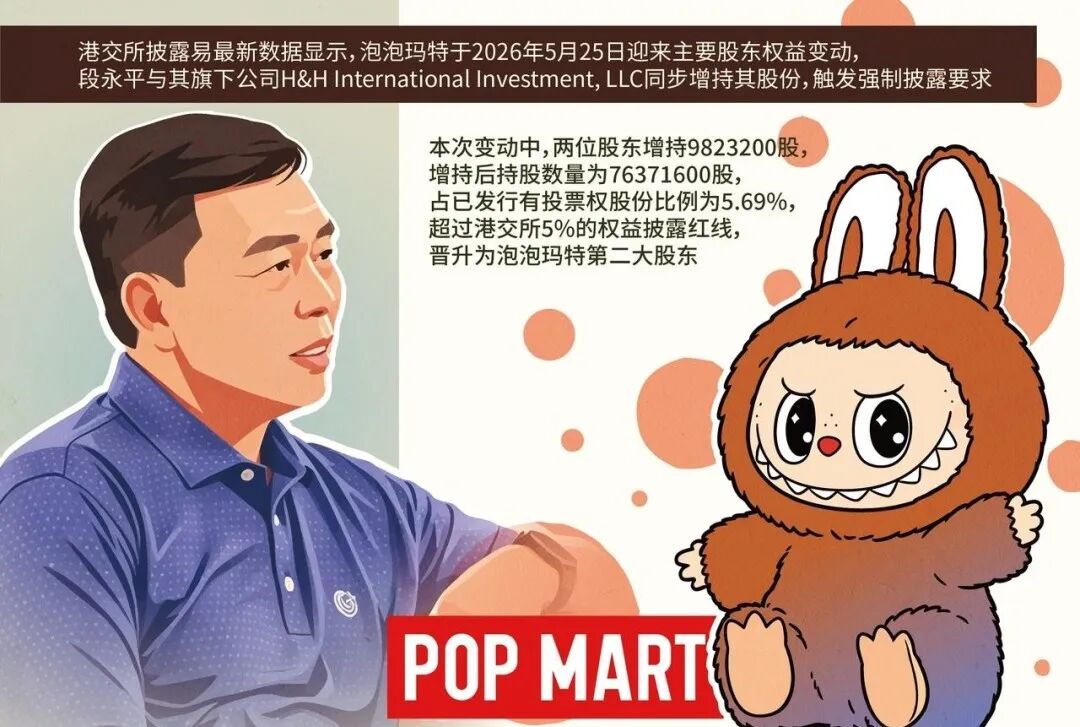
据港交所权益披露,5月25日段永平以每股150港元均价买入982万股,耗资约14.7亿港元,正式成为第二大股东;7月6日增持至1.02亿股,持股7.65%;9月1日以155港元/股价格再增持100万股,持股比例升至8.01%。
据界面新闻测算,段永平整体持仓成本中枢约150港元/股,累计投入超百亿港元,按10月26日132港元的收盘价计算,账面浮亏约18.46亿港元,浮亏比例约12%。
有意思的是,10月21日段永平在雪球回应网友提问时还在说“我应该还会再买一些”,但同时明确表态“不会超过公司的10%”,并补了一句“现在搞得我像个泡泡玛特代理人似的,我以后不想再回答这种问题了”。
他此前还说过“泡泡玛特我才刚开始买,10年内大概率是不会卖的”。
大佬扛得住,散户别跟风
段永平敢在浮亏18亿的情况下继续加仓,普通投资者能不能跟着抄作业?深水财经社认为,这里面的逻辑根本不一样。
第一个不一样是仓位。段永平的核心持仓是苹果,据他本人此前透露,苹果仓位占他美股持仓的比例长期在30%至40%以上,网易、茅台也是他拿了十几二十年的老仓位。
泡泡玛特就算买到10%,也不是他的绝对重仓,18亿港元浮亏对他的整体组合来说完全扛得住。更何况他是从卖看跌期权开始建仓的,权利金收入已经对冲了一部分成本,对散户来说这种工具门槛不低。
第二个不一样是时间。段永平说“10年内大概率不会卖”,这个时间尺度意味着他愿意等一个完整的潮玩周期,甚至等下一个类似LABUBU的超级IP出现。
普通投资者有几个能扛住一只股票浮亏30%、40%还拿着十年不动的?2008年段永平抄底网易赚了100多倍,但那是他真正看得懂的游戏生意,他自己都说过“我对游戏的理解会不会在泡泡玛特这里再次得到回报”,说明他自己也在赌这个认知迁移是否成立。
第三个不一样是信息和心态。投资大师也会犯错。巴菲特2011年大举买入IBM,拿了六年最后亏损清仓;2020年抄底航空股又在底部割肉;段永平早年也在创维上吃过亏。
世界上从来没有稳赚不赔的商业模式,迪士尼的米老鼠火了近百年,但那是几代动画人一个IP一个IP堆出来的,不是靠一个LABUBU就能复制的。
泡泡玛特的问题我们之前曾经分析过,我们不能断定公司就从此一蹶不振,但是我们认为公司的业绩很可能会波动很大,因为潮玩产品的新鲜度、生命周期和新品的成功率都是非常不确定的。
如果普通投资者只看到“段永平都在买”就冲进去,一旦后续业绩继续恶化,股价大幅回撤,对心理和本金都是巨大的打击。
大师的作业可以参考,但如果闭眼抄肯定是要吃大亏的。
本文来自微信公众号“深水财经社”,作者:纳兰,36氪经授权发布。
















