42亿的Jellycat、141亿的LABUBU、66亿的Fuggler,谁在靠“毛绒”真赚钱?
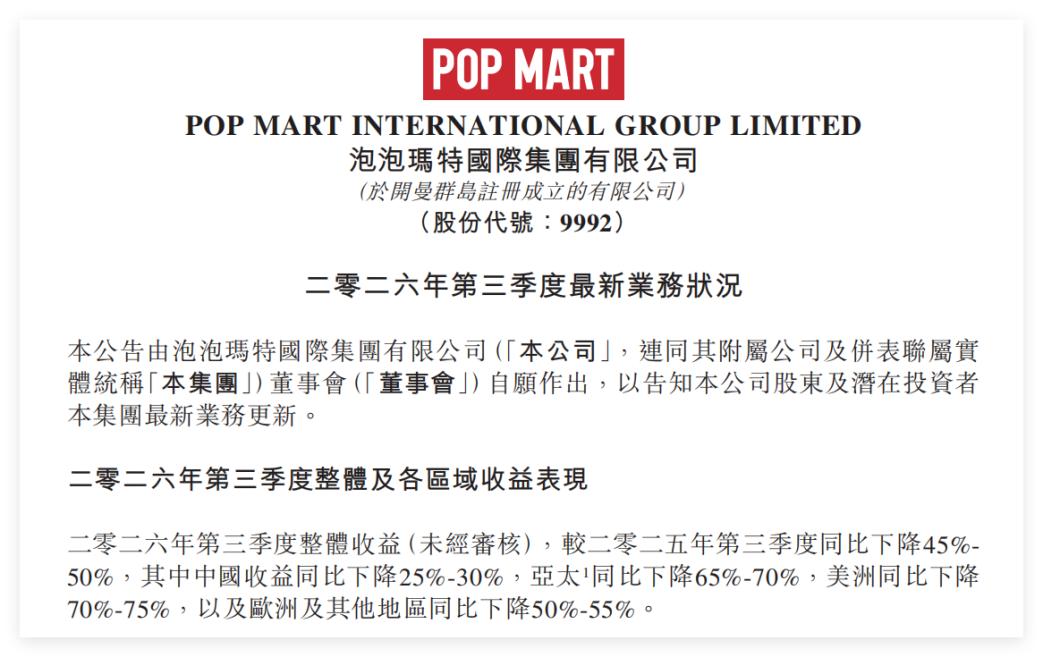
10月27日,泡泡玛特发布2026年第三季度业务更新。最显眼的数据,是公司Q3整体收入同比下滑45%至50%。其中,中国市场下降25%-30%,亚太市场下降65%-70%。
如果把时间拨回一年前,这样的数字几乎不可想象。
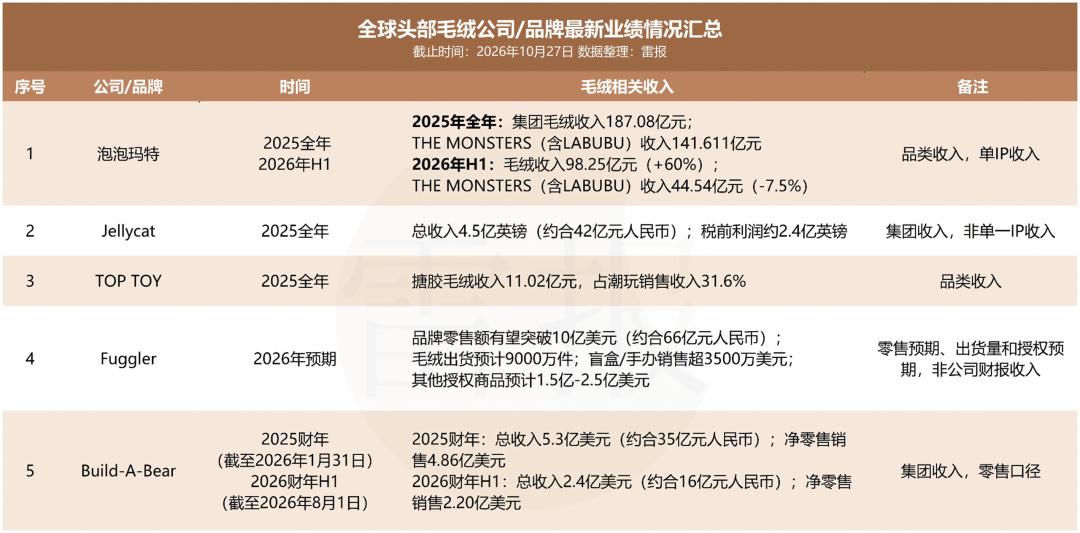
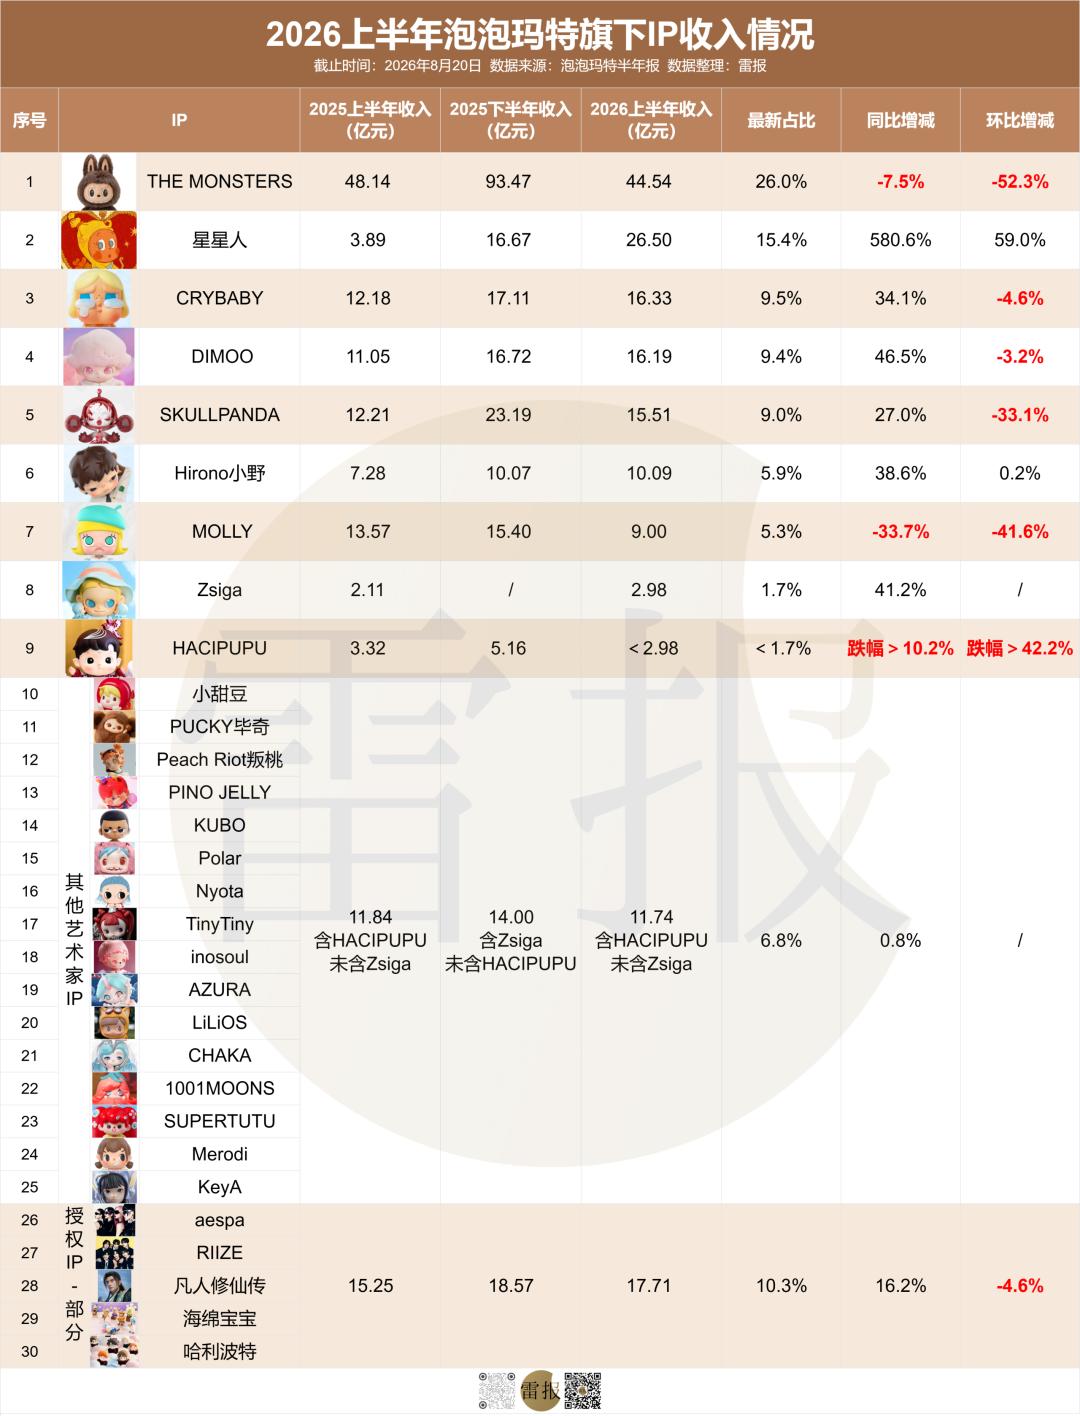
2025年,泡泡玛特全年收入371.20亿元,毛绒品类收入187.08亿元,同比增长560.6%,首次超过盲盒,成为集团第一大品类。THE MONSTERS收入141.611亿元,同比增长365.7%,成为公司历史上第一个百亿级IP。
毛绒与超级IP同时爆发,让市场相信,一种由“潮玩+毛绒”共同构成的新产品形态,已经改写了潮玩行业的增长规则。但2026年,泡泡玛特的业绩给市场泼了一盆冷水。
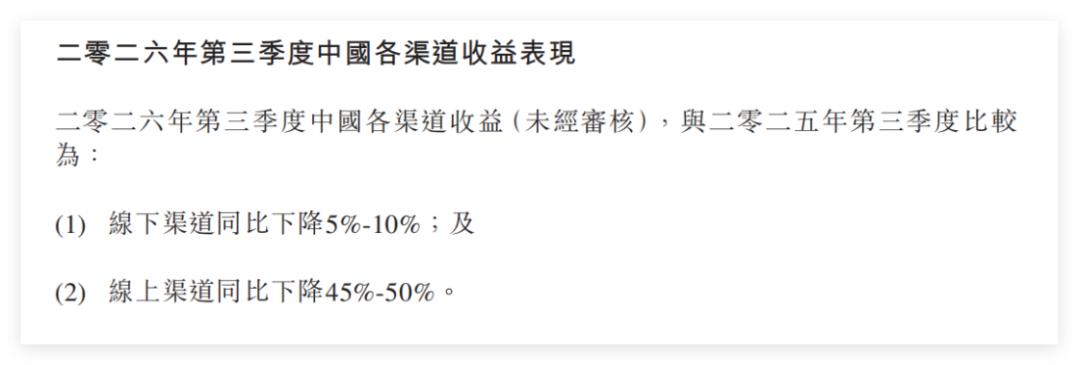
不过,比起整体的下滑,更值得注意的其实是不同渠道之间的巨大差异,第三季度,中国市场线下收入只下降5%-10%,线上收入却下降了45%-50%。这一定程度上说明,此前支撑毛绒线上高增长的抢购、抽盒和投机的消费者需求,正在快速退去。
几乎在泡泡玛特为库存、新品供给和海外同店恢复头疼的同时,市场开始重新关注另一个毛绒品牌——Jellycat。
根据近期披露的年报数据,Jellycat在2025财年实现营收4.5亿英镑(约合42亿元人民币),毛利率接近70%。它没有LABUBU这样年收入超过百亿元的超级IP,也没有依靠盲盒、限量发售和二级市场制造稀缺,却形成了一套完全不同的增长逻辑。
此外,我们还观察到Fuggler、TOP TOY、Build-A-Bear等公司/品牌的毛绒玩具业绩。它们统计口径不同,不能直接排列高低,但我们依然能从中观察到全球毛绒生意的不同模型。接下来,雷报将一一解读。
泡泡玛特:Q3下滑45%-50%,LABUBU退潮后,毛绒业务还剩什么?
其实从泡泡玛特2025年毛绒收入的数据,我们可以看出毛绒品牌突然爆发的原因。
在这一年,毛绒赶上了一个超级IP进入全球传播窗口,又借助搪胶毛绒的创新工艺,把潮玩从原本以手办为主的收藏形态,改造成更适合携带、展示和日常使用的商品。IP热度提供购买动机,产品形态扩大消费人群,两种力量叠加,把毛绒推上了集团收入的核心位置。
这也意味着,LABUBU在2025年的业绩高点由非常具体的条件共同塑造。它能证明“超级IP+毛绒”可以产生多大的商业能量,却不能自动证明每一个IP、每一款毛绒产品都能复制同样的增长。
2026年,H1业绩不及预期后,泡泡玛特Q3中国收入下降25%-30%,其中线下收入只下降5%-10%,线上收入却下降了45%-50%。
一定程度上可以这么看,抢购、抽盒和二级市场共同制造了大量即时需求,也把一部分投机购买集中到了线上。热潮退去后,这部分需求最先消失。线下门店面对的消费者仍然会进店、观看和选购毛绒,基础消费场景没有和线上流量同步崩塌。
在10月27日当晚的业绩说明会上,泡泡玛特管理层反复强调几个细节:毛绒仍然是泡泡玛特三季度最主要的业绩贡献品类,而且其贡献仍在增长;与此同时,毛绒库存的绝对金额并没有提高。集团库存自8月起开始下降,到9月底已经出现比较明显的下降趋势。公司暂时不准备通过大规模促销消化库存。
总之,这些信号都表明,毛绒需求并没有退潮。行业面对的其实是,2025年那种由超级IP、稀缺供给和二级市场共同推动的毛绒增长,已经无法被当作正常的经营基线。潮玩毛绒正在从一场流量爆发的生意,重新变成一门需要管理产品、渠道、库存和复购的生意。
眼下,泡泡玛特的管理动作也从追逐爆款,转向运营一套复杂的商品管理系统。
据悉,其在总部层面新设了商品团队,统一协调全球买货需求,减少各区域重复备货和热款争夺。商品管理的层级也从IP、系列进一步下沉到SKU,根据各地销售进度提高调拨频次。新品供给、库存周转率和跨品类消费,开始成为日常经营的关键指标。
泡泡玛特也在用内容和线下场景延长IP生命。包括LABUBU十周年巡展、中文版《精灵三部曲》、艺术家签售、主题展览、乐园升级、影视化探索等等。它们未必能马上创造大额收入,却能为IP补充故事、形象和共同记忆,使消费者与角色之间的关系不只建立在产品稀缺之上。
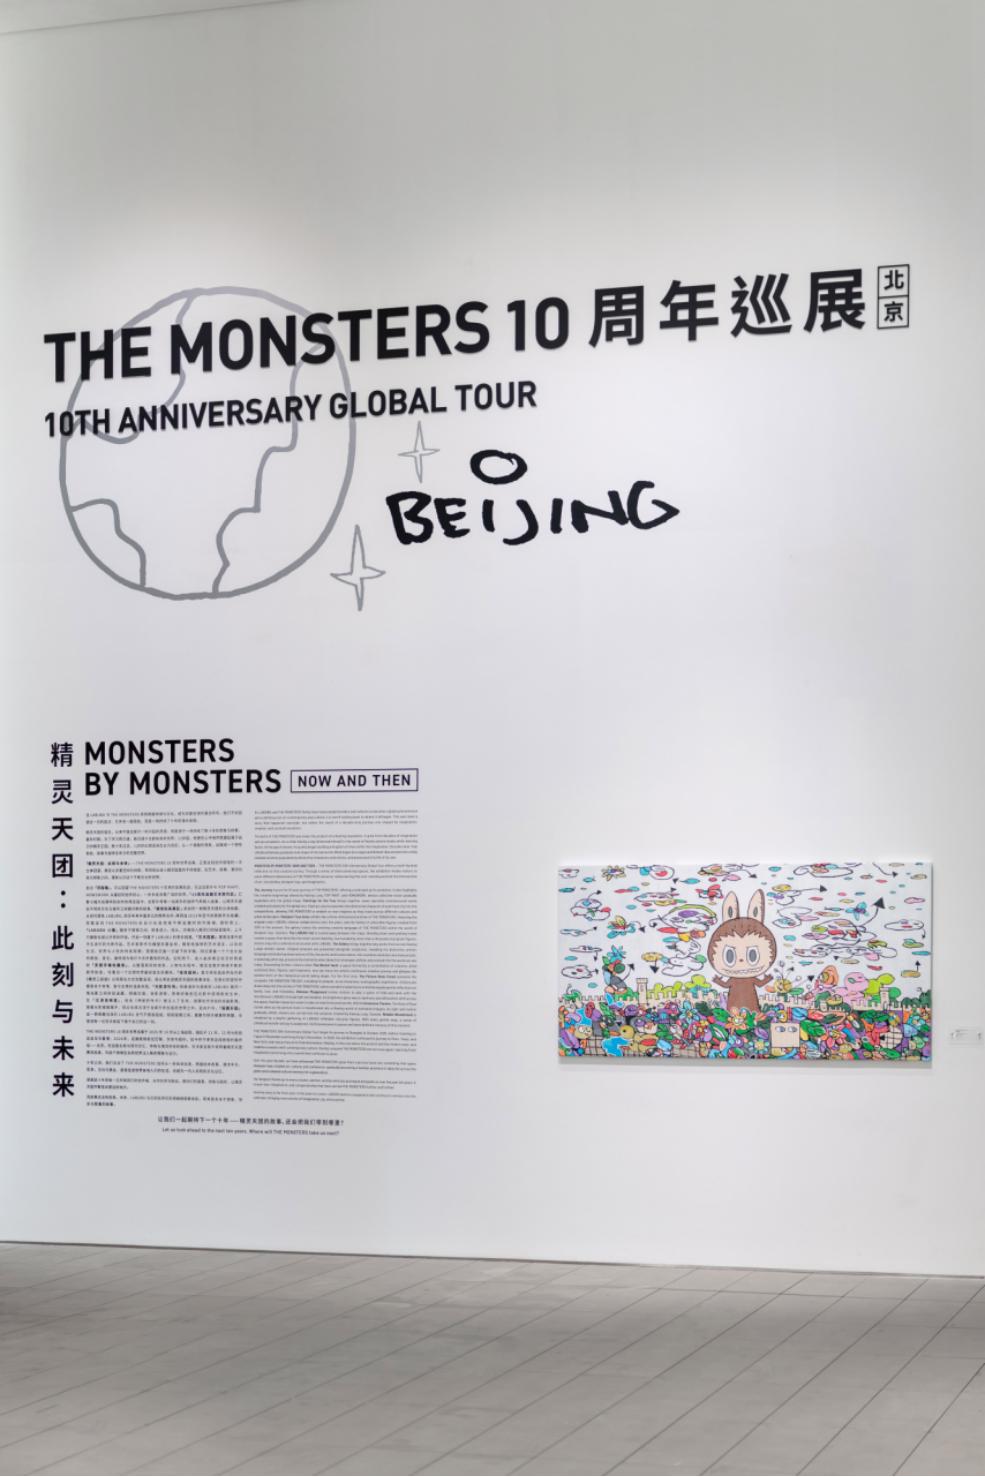
2025年,泡泡玛特用一款产品和一个IP改变了市场对毛绒品类的想象。接下来的任务更难,当然也更接近商业本质,那就是没有了极端稀缺和爆发式抢购,它能否通过IP组合、商品管理和渠道运营,让毛绒继续成为一项持续稳定的业务。
Jellycat:年入42亿元,没有LABUBU怎么做成7成毛利?
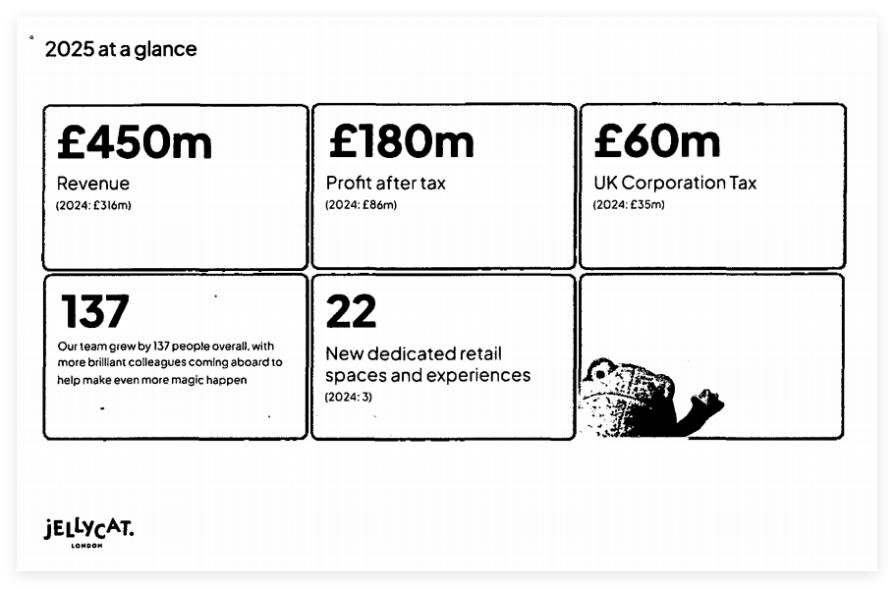
根据Jellycat于10月7日公布的年报数据,2025年,Jellycat总收入4.503亿英镑(约合人民币42亿元),同比增长42.6%;毛利3.082亿英镑,毛利率68.5%;税前利润2.398亿英镑,同比增长97.6%;年度利润1.797亿英镑,同比增长108.5%。
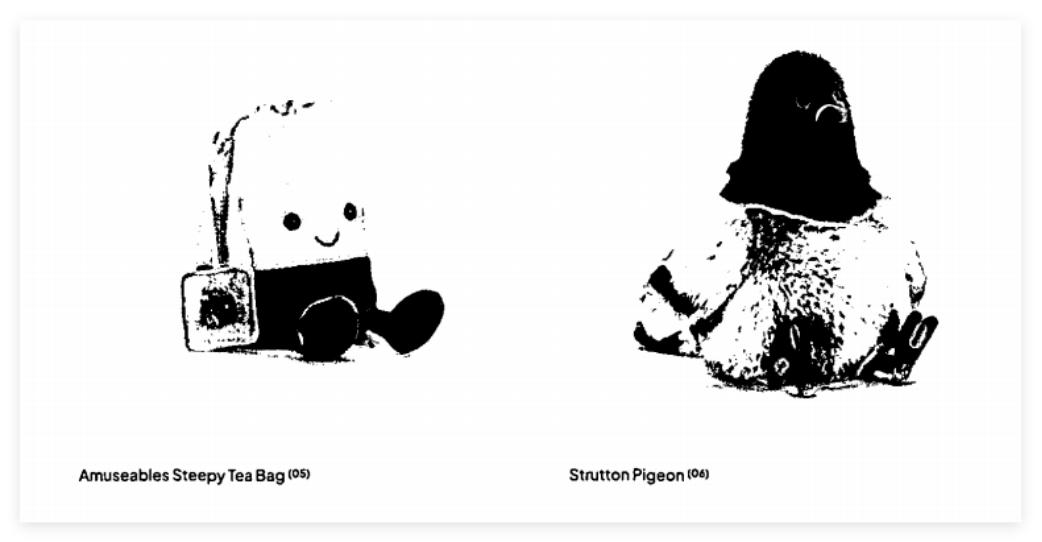
首先需要明确,Jellycat的增长并不依赖一次性的热门单品或爆款IP,和LABUBU不是同一条路径。它主要通过豆豆眼、柔软触感、拟人化表情和略带古怪的创意,让食物、植物、日用品、动物都变成具有性格的产品。
2025年,Amuseables Steepy Tea Bag、Amuseables Selfridges Bag、Peanut挂件、Clyde Capybara挂件以及Baby Jellycat系列,分别承担了新品热度、渠道专属、随身配饰和婴童礼品等不同功能。可以这样理解,Jellycat的价值分散在产品体系中,依靠稳定的审美,降低每一个新品的解释成本。
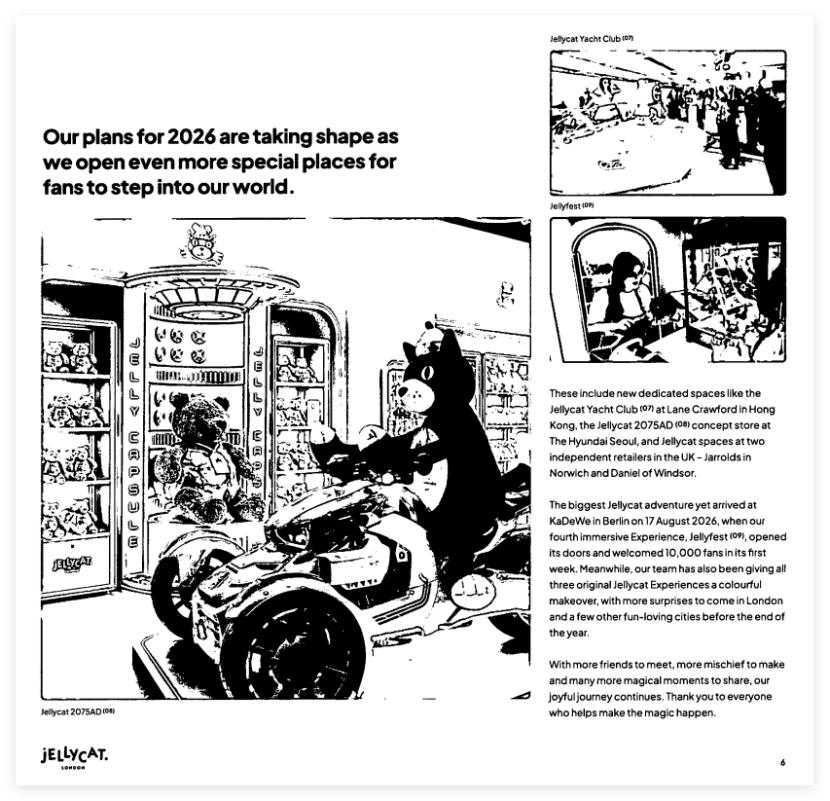
2025年,Jellycat新增10个专属零售空间及体验项目(2024年为3个)。公司还披露,其全球独立零售商支持项目得到加强,英国推出了独立门店专属角色,北美和多地则出现了店中店、城市限定角色及主题陈列。
真正值得注意的是体验与产品之间的关系。Jellycat的线下体验场景中,店员角色扮演、主题服务、仪式化包装等,其实是让购买体验也可以被讲述和传播,制造的是可分享的生活方式。
不过,Jellycat年报并未拆分直营、批发和电商各自的收入。因此,“体验空间增加”可以作为品牌投入和新品传播的证据,却不能进一步推导出其直接贡献了多少增长。
库存方面,2025年Jellycat存货增长72.9%,明显快于42.6%的收入增速;年末应收款项增长256.2%,达到7888万英镑。但是,全年库存减值只有15.45万英镑(该项数字越大,代表库存越卖不出原本的价格),库存收入比也只有10%(该相数字越大,代表压货越严重)。一定程度上可以看出,Jellycat的库存增长,目前没有表现出明显的滞销,但也不能证明渠道动销完全健康。
分地区来看,2025年,Jellycat亚太收入1.547亿英镑,占34.4%,同比增长52.8%;英国及爱尔兰收入1.383亿英镑,占30.7%,增长47.0%;美洲收入1.130亿英镑,占25.1%,增长26.4%。增长仍在继续,但同比增速已经出现分化。
不过,2025年的高增速,不能直接外推到2026年。
2026年春季,Jellycat多家授权经销店罕见地推出8至8.5折促销,虽然活动很快被叫停,也能说明部分渠道存在以价换量的压力。
二级市场也在降温,此前需要花800元抢购的限定款,在2026年出现了500元难以转售的情况,而2026年万圣系列发售时,消费者已经无需抢购,部分款式在10月仍有现货。
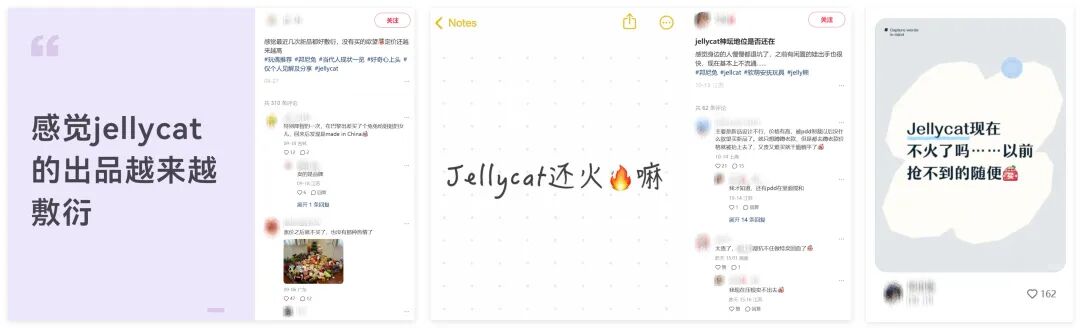
互联网上,Jellycat“不火了”、“出品愈来愈敷衍”、“以前抢不到的随便买”等言论获得大量点赞和讨论。
总而言之,2025年,Jellycat已经证明高溢价毛绒可以跨越潮流周期,但这套品牌体系能否在全球扩张和竞争加剧之后,在2026年继续维持同样的毛利率与现金流质量,我们还需要进一步跟踪观察。
Fuggler:10亿美元的预估品牌零售额,靠授权和渠道支撑?
Fuggler目前最引人注目的,是一组还停留在预测口径中的数字。
据品牌运营方及媒体披露,Fuggler在2026年的品牌零售额有望突破10亿美元(约合66亿元人民币),毛绒产品预计出货9000万件,2027年毛绒出货量预计超过1.2亿件;全球盲盒及手办销售额已经超过3500万美元,毛绒以外的授权商品收入预计达到1.5亿至2.5亿美元。
Fuggler与泡泡玛特、Jellycat的商业起点不同,Fuggler的产品有一个最固定的符号,“丑”。在这个鲜明的符号确立后,再依靠角色短剧和创作者内容,不断补充产品人格,短视频内容不需要解释复杂的故事,消费者只会记住十几秒的剧情里表现出的“坏主意”“恶作剧”等性格。
与此同时,Fuggler的产品形态以钥匙扣、小尺寸毛绒等为主,降低了价格、携带和陈列成本;便利店、大众零售和会员仓储渠道则负责提高消费者接触产品的频率;耳机包、手机支架、宠物用品、服饰等轻授权品类也覆盖了更多使用场景。
总之,Fuggler的这套模式,大体可以概括成“强视觉符号+短视频人格+高频SKU+大众渠道+外部授权”的叠加运作。
目前,Fuggler参与品牌运营和商品化的主要主体包括(仅供参考):
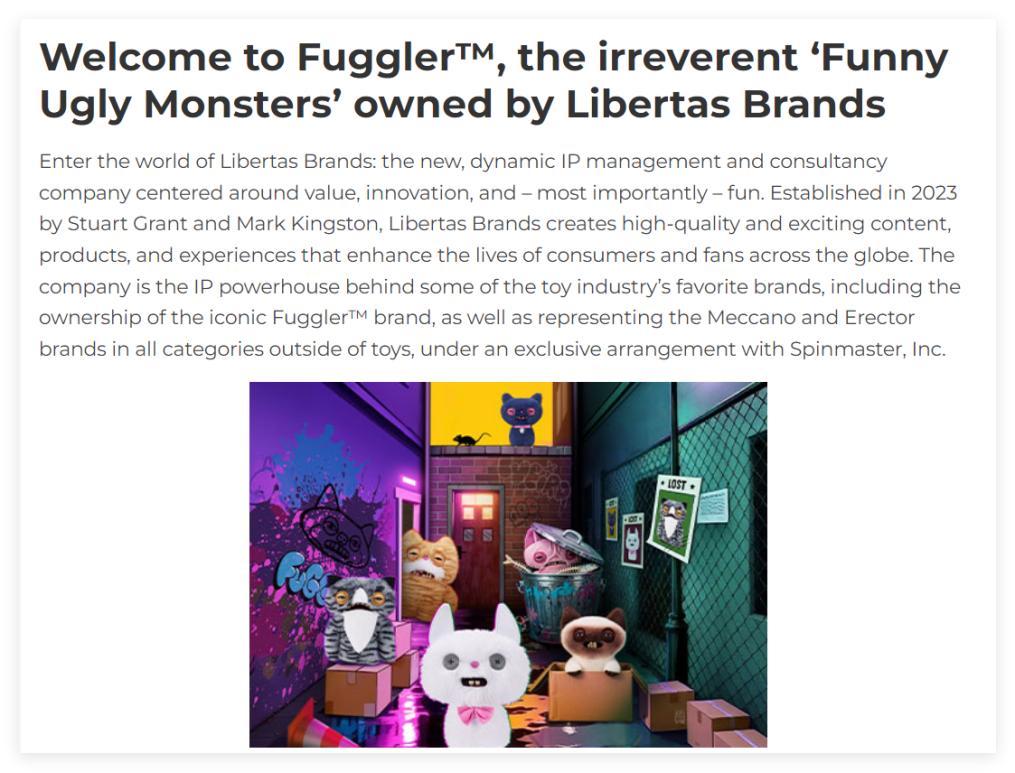
Libertas Brands:Fuggler品牌权利及授权体系的核心主体。
在其主导下,2026年,Fuggler新增了多项合作,包括与Hunter Price建立全球合作,开发游戏及拼图、收藏徽章、文具等,相关产品计划进入美国和英国市场;2026年Q3,与Wow! Stuff合作推出Fuggler Puppetronics产品,将Fuggler角色与电子互动、动作声效和手控木偶技术结合;还与Fizz Creations签署全球授权合作,Fizz将从2027年起开发数字游戏、收藏产品、解压玩具、电子互动产品等。
ZURU:参与核心毛绒产品的研发、制造及供应链管理。
杉百品牌:2024年将Fuggler引入中国,2025年国内年销量猛增525%+。
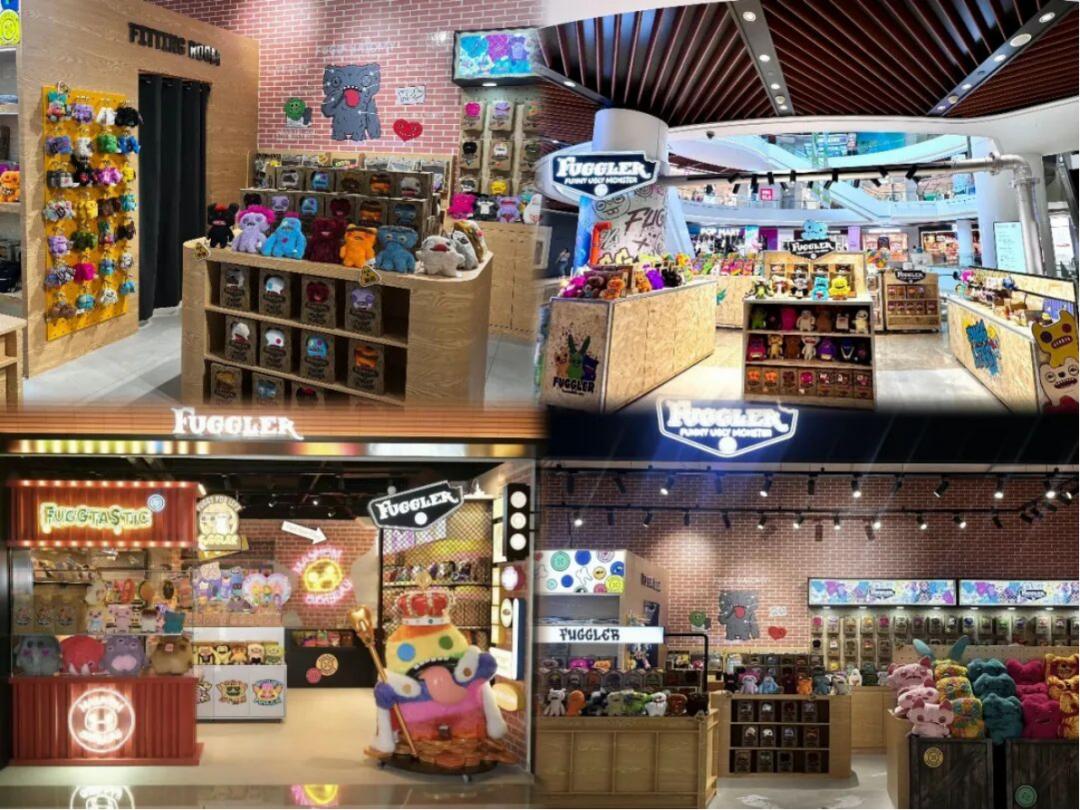
据悉,2026年上半年,萌牙怪兽Fuggler在中国完成了30+线下门店落地,授权品类拓展至键盘、宠物玩具、毛绒挂件等多元品类,持续拓宽IP商业边界。
渠道商、体验店与大众毛绒,各自怎么赚毛绒的钱?
同样是面对毛绒需求,在上述几家之外,其他公司或品牌又是怎么做的?
TOP TOY:
2025年,TOP TOY搪胶毛绒收入11.02亿元,占潮玩产品销售收入31.6%,而2023年这一品类收入只有114.7万元。三年内,搪胶毛绒从几乎可以忽略,成长为TOP TOY的第二大品类。
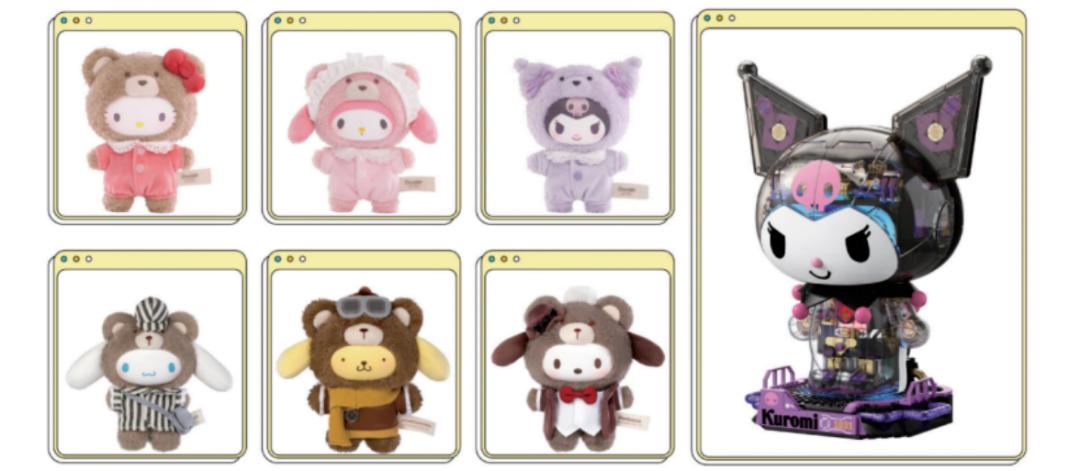
TOP TOY的优势在于渠道的反应速度,三丽鸥、迪士尼等成熟IP,可以借助搪胶毛绒这一形态和TOP TOY的零售网络,获得新的产品表达方式。门店既是销售终端,也是新品测试和新品放大的平台。
提到这里,我们还可以看另一个具有代表性的IP:YOYO。作为名创优品孵化的自有IP,YOYO首个产品自2025年6月才推出,但名创优品最大化了自己的渠道优势,数据显示,2026年前9个月,YOYO的GMV就突破了10亿元,盲盒和搪胶毛绒正是它的核心产品形态。在盲盒、搪胶毛绒建立角色认知之后,YOYO再延伸到挂件、娃包、香氛、日用百货等多个品类。
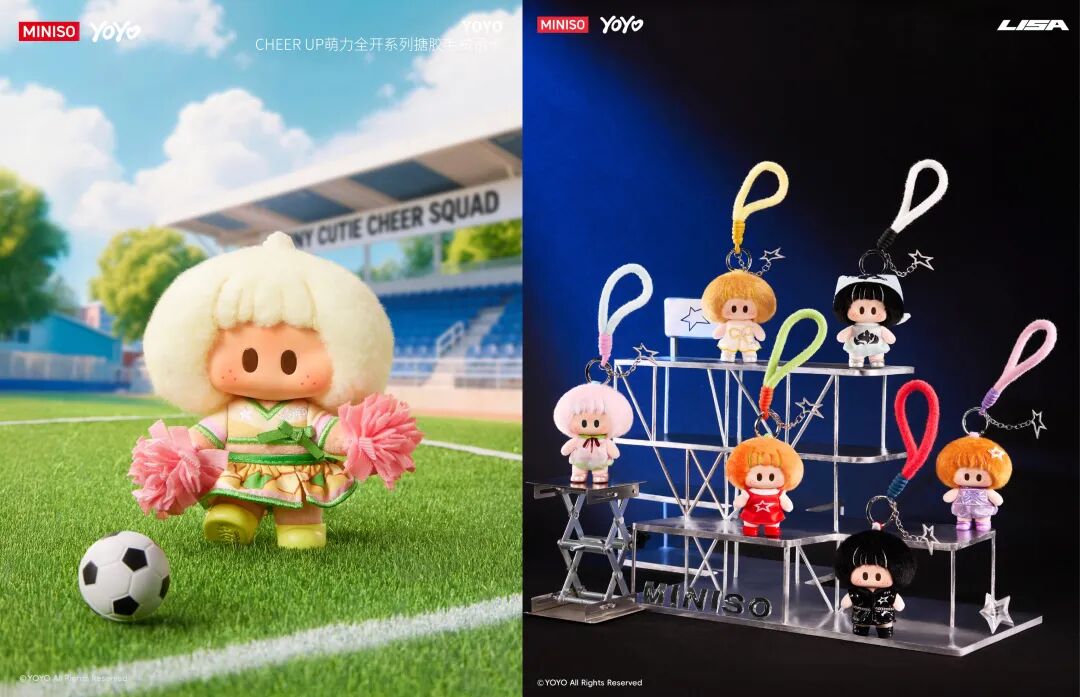
总之,一定程度上可以说,毛绒未必是利润最高的品类,却可能是最适合承担IP市场教育功能的品类,可以让消费者用最低的理解成本和决策门槛,先认识一个IP,再决定要不要继续购买这个IP的其他产品。
Build-A-Bear:
Build-A-Bear是一家1997年成立于美国圣路易斯、2004年在纽交所上市的公司,做毛绒玩具二十多年,但最大的卖点并不是卖现成的毛绒。
它的店里有各种毛绒的“皮”,顾客需要自己选择面料、填充棉花、缝一颗心、给毛绒起名字、走红毯、领取“出生证明”,最后带走这一只“自己做的毛绒”。核心卖点就是“参与感”,体验与商品在这里没有边界,体验是毛绒产品制造的一个必要环节。
截至2026年1月31日的2025财年,Build-A-Bear总收入5.298亿美元(约合35亿元人民币),同比增长6.7%;净零售销售4.86亿美元,同比增长5.6%。2026年第二季度,公司净零售销售同比下降7.1%,但全球门店总数增至674家(截至2026年8月1日),其中公司直营店379家。
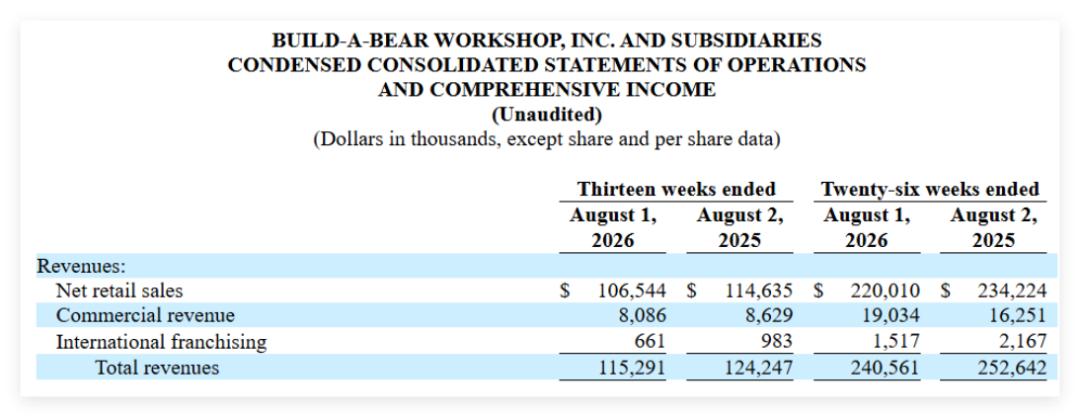
当然,Build-A-Bear的收入也有很大一部分来自成品毛绒,官方线上店有现成的熊、兔子、Squishmallows合作款等,也常年上架季节和电影联名成品。在财报口径里,Build-A-Bear的收入分成【净零售收入】(含DIY体验、成品、服装配件、线上及门店其他零售)和【商业收入】(批发、授权、加盟等)。
所以,可以理解为Build-A-Bear的毛绒生意是“体验为主、成品为辅”,体验守住差异化和溢价,成品负责扩大覆盖、承接联名和线上需求。
Squishmallows:
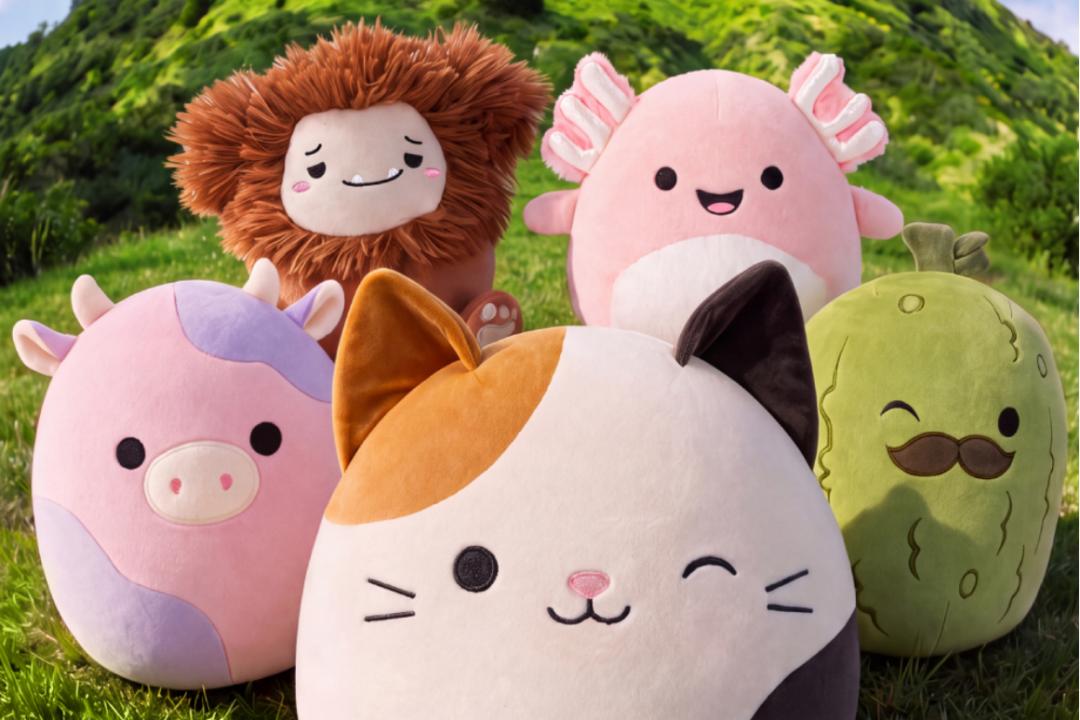
Squishmallows是Jazwares推出的毛绒品牌,2017年在Walgreens首发,2020年借助TikTok传播爆发,2023年推动Jazwares年收入达到13亿美元,其中Squishmallows贡献约40%。
Squishmallows主要是依靠“柔软”这一感官属性建立心智,然后用3000多个角色造型和大众渠道覆盖,让消费者快速识别并持续收集。据悉,截至2026年,品牌累计销量超过6亿件,覆盖60多个国家,授权合作伙伴超过120家。
Jazwares属于伯克希尔体系,没有单独披露2025年毛绒收入,因此不列入财务排名,但也能为我们提供一个参照。如今,这一模式已经不再处于直线上升阶段。伯克希尔官方披露,Jazwares在2025年因销售量下降及供应链中断导致成本上升,对消费品集团收益造成拖累。与此同时,Squishmallows继续向美容、家居、服饰、出版、香水和娱乐内容扩张,2027年将迎来十周年。
总之,再回头看这几家公司,不难发现,毛绒产品本身的差异其实相当有限,真正的差异化发生在前后两端:前端是产品语言,后端是消费者触达。
产品语言的方面,LABUBU的尖牙、Fuggler的丑萌、Jellycat的豆豆眼拟人化,都能让消费者可以在很短时间内认出这个角色。
而触达消费者的方面,除了渠道,不同毛绒品牌都在做体验,但有的体验创造溢价,有的体验创造流量,有的体验本身就是商品。
毛绒这门生意里最值钱的部分,大概就在这里了。
本文来自微信公众号“雷报”,作者:讲礼猫,编辑:努尔哈哈赤,36氪经授权发布。
















