揭秘:中国电池在欧洲这样输了一次
Rimac赢了中国电池一次,但只有1/3场。这不是自大,是真正意识到产业链的构建有多难。
最近外媒Autonews出了篇报道,标题挺唬人,《Rimac如何击败中国及规模更大的供应商,成为宝马电池合作伙伴》。
乍一看,像是欧洲供应商一雪前耻,把全球最强的中国电池厂按在地上摩擦了一回。
我们不妨从这篇报道出发,看看这家在动力电池领域名不见经传的克罗地亚公司,到底怎么把宝马i7的电池合同从中国人手里抢走的。
但往深里挖一层,事情就没那么热血了:Rimac赢的只是动力电池漫长链条上的一段。宝马拿回了电芯定义权,Rimac拿下了电池包集成权,而真正把电芯造出来、装进欧洲人车里的,大概率还是中国人。
欧洲动力电池产业在北伏Northvolt冲高失败之后,其实就已经没有任何可能与中国电池正面抗衡。Rimac这一仗赢得漂亮,但改变不了这个底色。
其实,比中国与欧洲企业谁能赢下这场战斗更重要的是,我们要看穿产业发展的真谛——供应链体系的重要性与难点。
击败中国电池?
先按Autonews的叙事走一遍。
2021年,宝马高管到访Rimac Technology位于萨格勒布附近的未来总部。创始人马特·里马克站在一片泥土和立柱之间,指着空地承诺:不管宝马签不签合同,他都会在这里为宝马建一条大批量电池生产线。
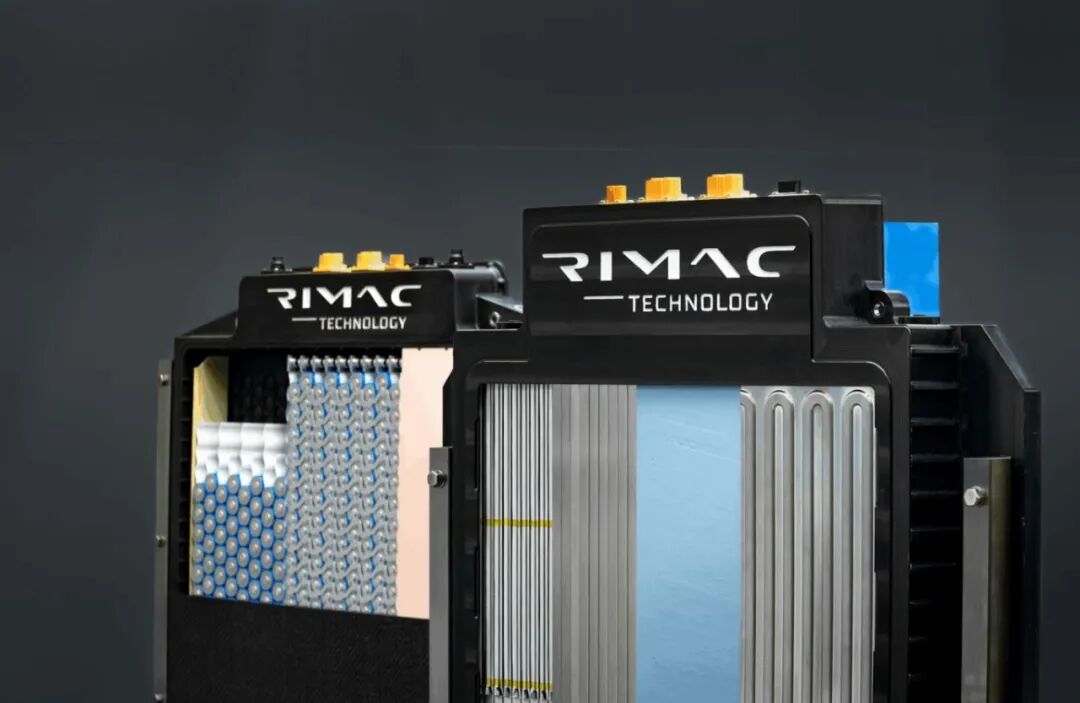
那时候量产合同连影子都没有,Rimac已经把宝马产线的初步布局画进了新工厂设计图。
对Rimac Technology而言,这一成就远不止于开发电池本身。公司必须建立全新的供应链,并在Rimac集团萨格勒布附近的园区内将两条生产线工业化,以满足宝马严苛的质量、成本和产量要求。
宝马项目占用了90,000平方米设施中15,000平方米的生产空间。该设施约70%的产能专用于多个汽车制造商项目的电池系统。
里马克后来对《欧洲汽车新闻》说,这当然有财务风险,“但他们看到了我们的投入,时间上也对得上,工厂能在SOP的时候准备好”。
说白了,就是先把自己押上去,让宝马相信你不会放鸽子。
这个赌注最后兑现了。Rimac每年为宝马i7生产48,000套电池系统,把宝马第六代圆柱电芯和自己的第五代模组技术拼在一起,在克罗地亚做成即装即用的高压电池包,再运到宝马丁戈尔芬工厂装车。
里马克的原话是:“为了赢下这个业务,我们必须在技术和商业上都比市场上所有人都好。电池尤其如此,跟中国竞争不是容易的事。”
Autonews还特意点明,中国电池制造商在全球汽车市场的合计份额超过70%,Rimac是踩着这条“不可能线”赢的。
它现在手里有50亿欧元合同业务,客户除了宝马,还有保时捷、布加迪和沙特阿拉伯电动汽车初创公司Ceer,宝马那边据说还有两款车在pipeline里。
保时捷在911 GTS T-Hybrid中使用了由Rimac Technology开发的定制1.9千瓦时、400伏电池组,而沙特Ceer则依赖该供应商提供完全集成的电驱动系统。
除了这些外部客户,Rimac Technology还为Rimac Nevera电动超跑和布加迪Tourbillon提供零部件和系统。
对一个从电动超跑起家、工业规模远不如宁德时代的年轻供应商来说,这确实是个漂亮的切入案例。
只赢了1/3场
但Rimac赢下的这个“电池系统”,在整块动力电池的价值盘子里到底占多少?Autonews后面一大半都是类似通稿的废话,各种颂赞Rimac如何如何有胆略等等。
然而我们要真正拆解Rimac的战绩含金量,以及背后深层次行业规律。
把账拆开看就清楚了:电芯是电池包里最贵的东西,占PACK总成本的75%到80%;BMS、热管理、壳体、线束这些加起来,只占20%到25%。再往上一层,电芯又占整个电池系统成本的60%左右,而动力电池本身占整车成本约四成。
换句话说,电芯才是这行里最重、最值钱、也最难被替代的环节。那么电芯再分为设计与制造,就像台积电的芯片制造反而比各路Fabless的设计更具备护城河一样,Rimac拿到电池系统,却不等于中国电池供应商就真输了。
你猜,宝马用了Rimac的电池系统,同时自己研发了Gen6电芯的设计,那么电芯制造是谁来完成的?
Autonews没有说,但是汽车公社发现,德国汽车媒体InsideEVs在报道宝马i3的Gen6电池时明确指出:“NMC电芯来自CATL和Eve”,并且这些电芯是在匈牙利生产的。
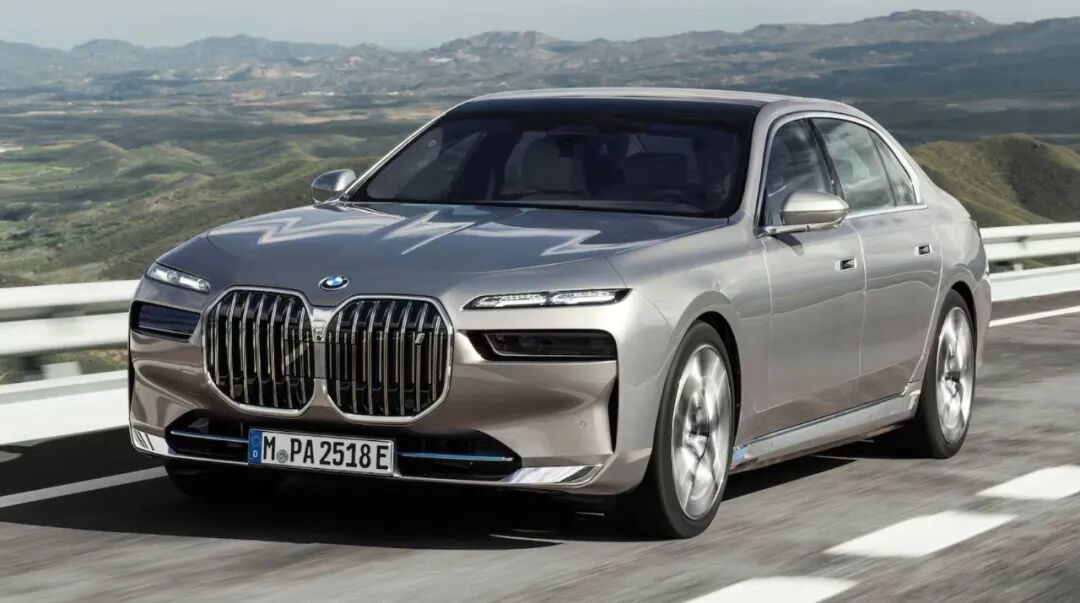
国内财经媒体也确认,宝马已公开的46系列大圆柱电池核心供应商就包括宁德时代和亿纬锂能。
因此我们可以断定:宝马在这个项目里的分工,恰好把这条价值线画得很清楚。
①电芯的设计和规格是宝马自己定的,第六代圆柱电芯的技术路线握在宝马手里;
②电芯的物理制造,则交给宁德时代和亿纬锂能,这两家都在匈牙利本地建厂,按宝马的规格生产,就近供应欧洲整车厂;
③Rimac做的事情,是在电芯和整车之间做集成:把别人造好的电芯,用自己的模组技术包起来,做成宝马可以直接装车的电池系统。
电池包集成当然有技术含量,热管理做得好不好、结构设计紧不紧凑,直接影响整车性能和安全,但它的价值权重和电芯制造不在一个量级上。至于电芯设计,这部分更软,它不单独计价,通常揉在电芯的技术溢价和采购规格里,谁定义标准,谁就掌握议价权。
宁德时代和亿纬锂能守住的,恰恰是那条占成本大头、也最依赖规模化制造能力的电芯产线。
Rimac在电池系统层面赢了一局,但这场比赛的计分牌上,电芯制造那一栏写的仍然是中国企业的名字。说“只赢了三分之一场”,不算刻薄,算是客气。
全村的希望,不在Northvolt,在分工
把镜头再拉远一点,Rimac的故事放在欧洲动力电池的大图景里,更像一个精致的注脚,而不是翻盘的信号。
欧洲不是没押注过。北伏Northvolt曾经是全村人的希望,大众、高盛往里砸了超过150亿美元,宝马和雷诺的订单合同摞起来超过500亿美元。
结果呢?投产近两年产量上不去,良品率只有70%左右,而宁德时代德国工厂18个月投产、两年内把良品率拉到95%。
2025年3月,Northvolt在瑞典申请破产,债务超过80亿美元,宝马早在2024年就把20亿美元的電芯合同转给了三星SDI。欧洲在全球电池产能中的占比,到现在也只有7%左右。
而中国这边,早就不是一两家龙头撑场面的阶段了。宁德时代和比亚迪弗迪是台上的,但台下第二排已经站满了人:中创新航2025年全球装车量62.8GWh,市占率5.3%,排第四;亿纬锂能排第八,蜂巢能源挤进前十。
上游材料端,贝特瑞和杉杉股份在负极材料上稳居全球前二,两家合计拿走近50%的份额,贝特瑞一家连续十几年出货量第一;正极材料那边,湖南裕能在磷酸铁锂路线上的全球市占率达到28.2%,高端产品超过55%。
下游整车就更不用说了,中国新能源车用规模和迭代速度把电池成本一路往下拽,反过来又喂给了电池厂。设计、材料、制造、整车,这条链是一环扣一环长出来的,不是靠某一项单点技术或者某一笔补贴堆出来的。
欧洲想复刻,缺的从来不是某一家Rimac,而是整条链上的密度和厚度。
所以回到标题那句话。中国电池在欧洲“输了一次”,输的是宝马i7电池包集成这个具体合同,输给了一个愿意在空地上先画线、先押注的克罗地亚人。
但这场竞争不是一局定胜负的短跑。电芯还在匈牙利造,材料还在中国出,整车还在中国市场上迭代。Rimac赢下的那三分之一,值得欧洲人高兴一阵子。另外三分之二,还在中国人手里。
散装欧洲,其实早就失去了能在产业维度与中国争霸的能力,最适合它的出路,是像东南亚一样,在产业链上寻找最适合自己的分工环节,安安心心成为链条的一环。
这并不是出于民族主义的考量而骄傲自大,更是提醒我们——完整产业链,其建如登,其溃如崩,必须愈加重视和维护已有的产业链完备性,时时警醒“换道超车”的背后,是千万产业链人员汗水灌溉出的果实。
本文来自微信公众号“汽车公社”(ID:iAUTO2010),作者:石劼,36氪经授权发布。
















