咖啡店中店,会不会被奶茶店终结?
店中店:咖啡赛道的“非常态”
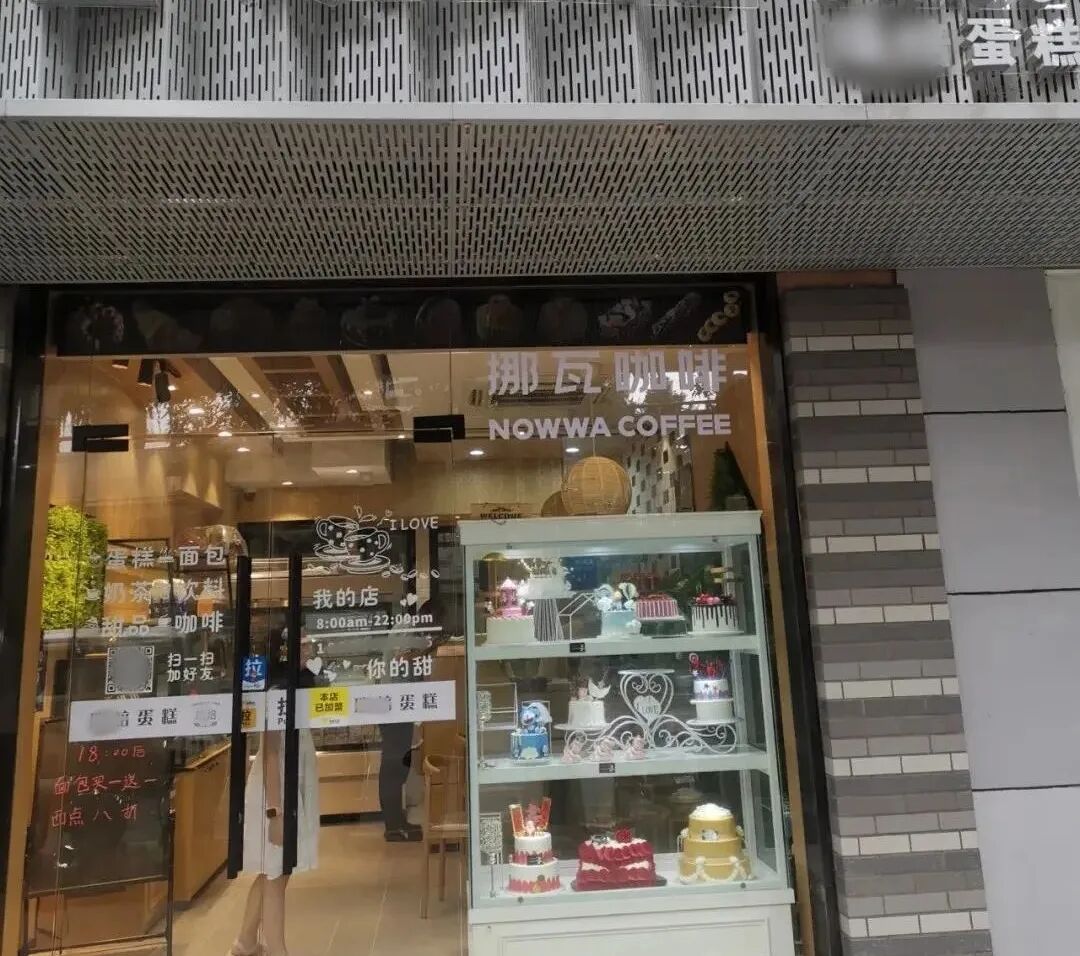
咖啡店中店模式,是一种将咖啡制作单元嵌入已有商业业态的轻资产扩张方式。品牌方无需独立租赁门店,仅需在合作方经营场所内划出一定空间,摆放咖啡机与操作台,即可形成一个售卖点位。合作场景涵盖便利店、超市、网吧、加油站、快餐店甚至美甲店、健身房等多元业态,其逻辑是复用空间、客流与人力。该模式的典型代表是挪瓦咖啡与早期的库迪咖啡。今年5月有媒体报道称,在挪瓦咖啡的门店中,约80%为店中店。
店中店模式最大的特点是“轻量化”。相比传统独立咖啡店动辄十几万、几十万的投入,这种模式将开店成本压缩近80%。店中店不追求完整的门店体验,只保留核心功能,能够渗透到独立咖啡店无法覆盖的微小场景。此外,通过碎片化点位的堆砌,品牌可以快速形成区域密度优势。
店中店的先天不足
店中店能够在咖啡赛道崛起,源于其解决了三大痛点:其一是降低租金。房租通常占咖啡店营收的20%—30%,是最大的固定成本。店中店模式将咖啡单元嵌入已有门店,实现了零额外租金,重构了成本结构,使得低价策略具备一定的可持续性。
其二是快速扩张。店中店仅需设备进场与人员培训,最快一周内即可营业。这种特性让品牌能够在短期内迅速铺开门店网络,抢占市场。
其三是共享客流。便利店、超市等业态本身具备稳定的日常客流,咖啡作为补充品类可以直接承接现有流量,无需从零开始。对合作方而言,咖啡也是提升客单价与顾客停留时间的增量,双方存在短期利益契合点。
△图自餐宝典
但也要看到,店中店模式的优势建立在寄生之上,其先天缺陷也由此衍生,且随着行业竞争加剧愈发凸显:
第一,品控体系薄弱,品牌质感持续稀释。店中店模式下,咖啡制作通常由合作方原有员工兼任,而非专门的咖啡师。这些员工同时负责收银、理货等多项工作。部分门店存在操作不规范、标准不统一、饮品风味差异大等问题。此外,咖啡工位与其他业态无物理隔断,品牌视觉识别度极低,消费者很难建立清晰的品牌认知,最终沦为“便利店里的咖啡”而非“某某品牌的咖啡”。
第二,单店盈利能力天花板低。一杯咖啡的利润需要在品牌方、合作门店之间分配,最终落到合作方的单杯净利润极低。这意味着每月来带的销量有限,对合作方的吸引力也有限。而一旦销量提升,又会面临人力不足、体验下降的问题。
第三,点位稳定性差。优质点位掌握在合作方手中,品牌方处于相对弱势地位。合作门店可以随时更换咖啡品牌,或者因自身经营调整而撤掉咖啡区。此外,同一便利店系统内往往同时引入多个咖啡品牌,内部竞争进一步稀释单店销量。
第四,产品形态受限。受空间与设备限制,店中店通常只能提供基础款美式、拿铁等少数SKU,无法推出复杂特调饮品与搭配。仅靠低价与便捷难以构建用户粘性,当消费者有更多选择时,缺乏产品力的店中店咖啡极易被替代。
茶饮品牌集体加咖:对店中店的降维打击
2026年以来,头部茶饮品牌加速布局咖啡赛道,形成了与店中店咖啡截然不同的模式,正在从根基上动摇店中店咖啡的生存逻辑,对店中店模式带来了降维打击。
茶饮品牌的咖啡攻势已成规模
目前,除霸王茶姬等少数茶饮品牌外,头部茶饮品牌均已入局咖啡,且推进速度远超市场预期:
- 蜜雪冰城:采取双品牌策略,主品牌门店铺设全自动咖啡机,原料同步升级;旗下幸运咖作为独立咖啡品牌进行专业化运营,扩张节奏有所调整。
- 古茗:截至2026年6月底,约1.35万家门店配备咖啡机,覆盖率达94%,咖啡营收占比已提升至20%以上。
- 沪上阿姨:确立“茶咖双轮驱动”战略,超过85%的门店已完成咖啡机布设。
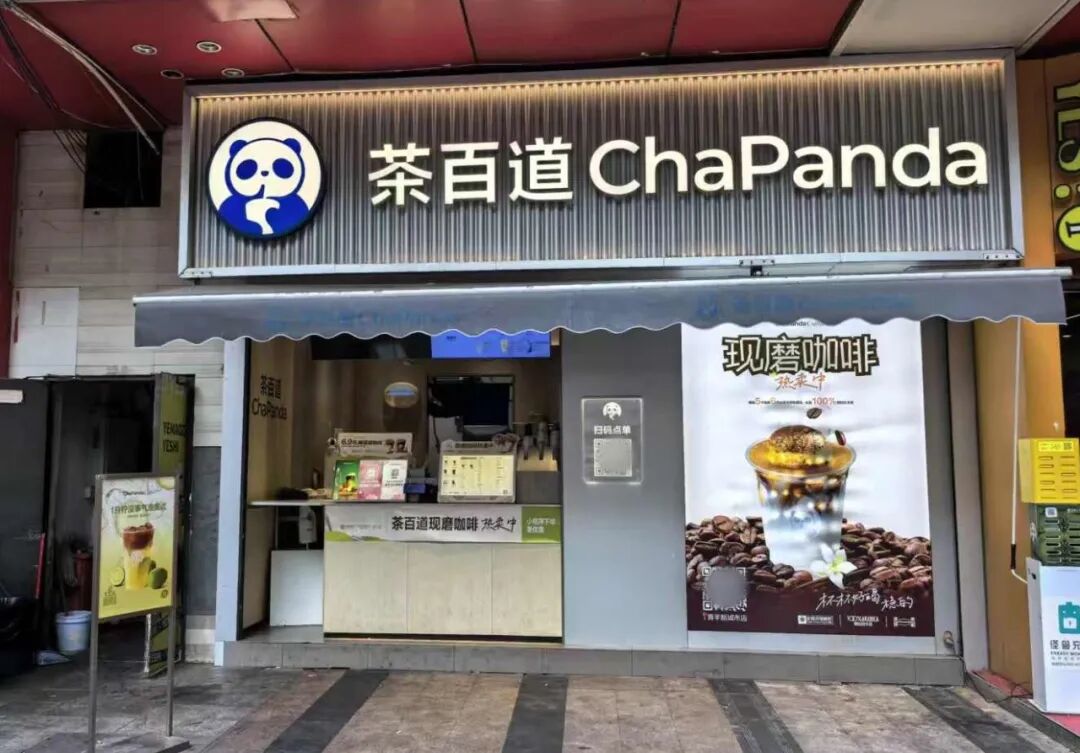
- 茶百道:咖啡覆盖门店从2026年初的200余家猛增至6月的2700余家,目前咖啡的杯量占比约为10%,管理层预计年底咖啡杯量占比达15%。
- 奈雪的茶:咖啡是奈雪今年重点探索的品类之一,咖啡的单店日均销量由1月份的13.1杯提升至6月份的26.5杯,单店日均收入由183元提升至287元。奈雪管理层表示,在咖啡板块,公司接下来最重要的工作是提供更平价的精品咖啡和专业咖啡,尤其是美式类产品。
与咖啡品牌的店中店模式不同,茶饮品牌做咖啡是在成熟饮品门店内增加一个品类,而非依附于其他业态。这种模式看似与店中店相似,实则更具优势。
△图自餐宝典
茶饮加咖对咖啡“店中店”的碾压
第一,点位质量的碾压。茶饮门店本身就是专业饮品消费场景,多位于商业街、社区等核心区位,消费者进店目的明确。相比之下,便利店咖啡更多是顺便购买的逻辑,客单价与复购率低于专业饮品店。当同一条街上既有茶饮店卖咖啡,又有便利店卖咖啡时,消费者会用脚投票——前者是买杯咖啡,后者是买东西顺便带杯咖啡,消费心智存在本质差异。
第二,成本结构更优。茶饮店做咖啡同样复用现有门店、人员与设备,但复用效率更高。茶饮门店原本就配备制冰机、净水设备、操作台、点单系统,只需新增咖啡机与原料,边际投入极低。更重要的是,茶饮供应链已经覆盖了奶、糖、杯具、包装等咖啡生产所需的大部分物料,整合采购成本更低。这意味着茶饮品牌可以在保证利润的前提下,打出比店中店咖啡更低的价格,或者用同样的价格提供更好的原料与更大的杯型。
第三,产品创新能力碾压。店中店咖啡受限于空间与人员,只能做标准化的基础款。而茶饮品牌依托自身研发能力,推出了大量茶咖融合产品。这些特色咖啡更契合中国消费者的口味偏好,也形成了与传统咖啡品牌的差异化。对消费者而言,同样是几块钱的咖啡,茶饮店的选择更多、风味更新颖,吸引力更强。
第四,时段互补更自然,全天坪效优势明显。咖啡集中在工作日上午与通勤时段,茶饮则在下午与晚间更受欢迎。茶饮店引入咖啡,相当于用同一套资源做两笔生意,把门店的闲置产能转化为真实营收。而便利店的店中店咖啡,本身就是便利店的附属品类,高峰时段与便利店重叠(早午高峰),平峰期同样冷清,无法形成真正的互补。
店中店会迎来终结吗
纯寄生型店中店的生存空间加速收窄
奶茶店集体加码咖啡,最直接冲击的就是纯寄生型店中店。过去,店中店咖啡的核心竞争力是便捷和低价。但现在,茶饮门店的密度已经不亚于便利店,且点位更优、产品更丰富、体验更好。当消费者在茶饮店买到同样价格甚至更便宜的特调咖啡时,店中店咖啡的存在价值就会大幅弱化。
此外,便利店本身也会思考:既然茶饮品牌能在自己的门店里卖咖啡,我为什么不直接和茶饮品牌合作,或者自己做咖啡?事实上,部分连锁便利店已经开始缩减第三方咖啡品牌的引入,转而扶持自有咖啡品牌。这意味着店中店咖啡赖以生存的点位资源正在被逐步收回。
强协同型店中店仍有一定空间
店中店模式不会完全消亡,那些与合作业态具备强协同效应、难以被茶饮店替代的场景,依然有一定的空间。
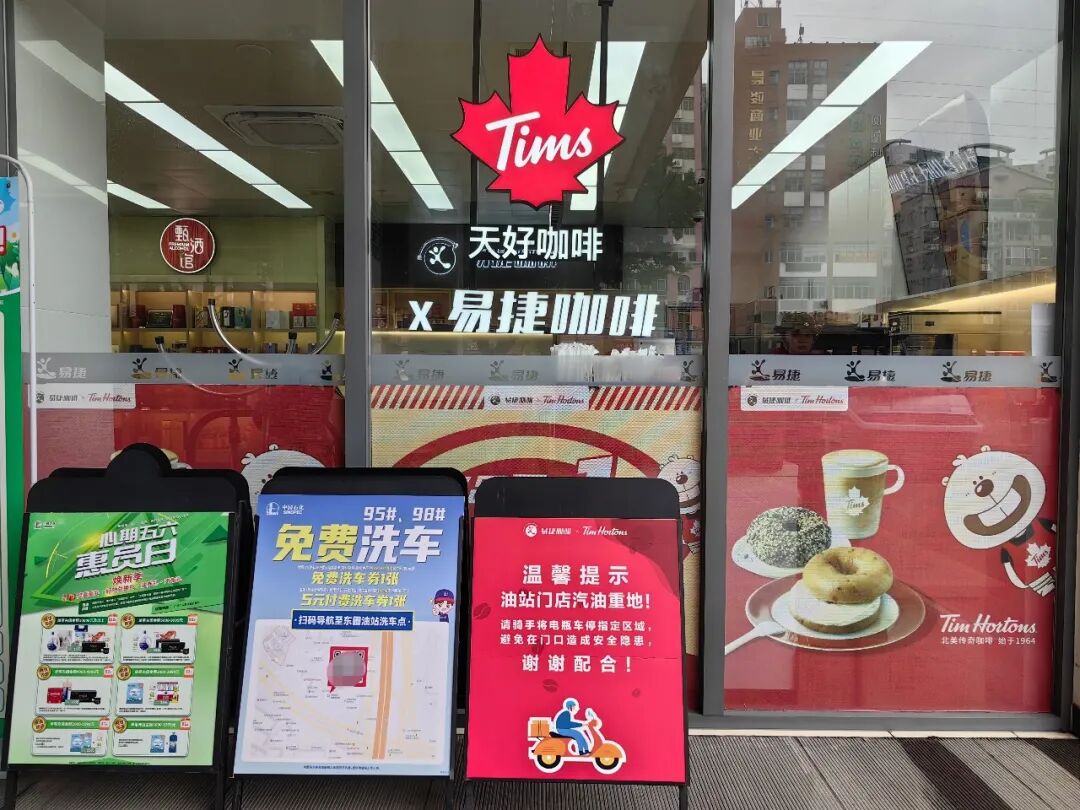
一类是交通能源场景,如加油站、高速服务区、火车站等。这类场景客流性质特殊,茶饮门店难以全面覆盖,且消费者停留时间短,对便捷性的需求远高于产品体验。
另一类是餐饮互补场景,如快餐店、汉堡店。肯悦咖啡依托肯德基现有门店,共享空间、人员与供应链,咖啡与正餐形成明确的消费互补,这种“肩并肩”模式的协同效应高于便利店咖啡。麦当劳等餐饮品牌的自有咖啡业务也属于此类。
还有一类是特殊封闭场景,如产业园、医院、校园等。这些场景点位稀缺,准入门槛高,外部竞争少,店中店模式或许可以依托先发优势占据一定地位。
△图自餐宝典
行业进入全品类饮品店时代
准确地说,不是奶茶店切断了咖啡店中店的活路,而是更高效的模式正在淘汰低效的寄生式店中店模式。
店中店模式诞生的初衷,是咖啡品牌在资金有限、点位不足情况下的权宜之计,是用品牌质感换扩张速度的阶段性策略。本质上是咖啡普及期的市场教育工具。但当咖啡消费进入日常化阶段,消费者开始追求品质、风味与品牌体验时,纯寄生型店中店的历史使命就接近完成了。
而茶饮品牌做咖啡,代表了行业的下一阶段:从单一品类店向全时段全品类饮品店升级。未来的街边饮品店,可能不再是奶茶店或咖啡店的二元划分,而是既能提供奶茶,也能提供咖啡的综合饮品空间。在这种趋势下,单纯的店中店咖啡会越来越难以独立生存,要么融入更大的业态体系,要么向上升级为专业门店。
对于挪瓦等依赖店中店的咖啡品牌而言,真正的挑战不在于奶茶店抢了多少生意,而在于回答好一个问题:当到处都能买到便宜咖啡时,消费者为什么要选择你?
本文来自微信公众号“餐宝典”,作者:餐宝典编辑部,36氪经授权发布。
















