星巴克开始“消费入座”,第三空间不白给了
星巴克中国开启消费入座,外企光环彻底没了。
最近有网友拍到星巴克门店摆出了“消费入座”的牌子,没买单的顾客不再被默认允许白坐。
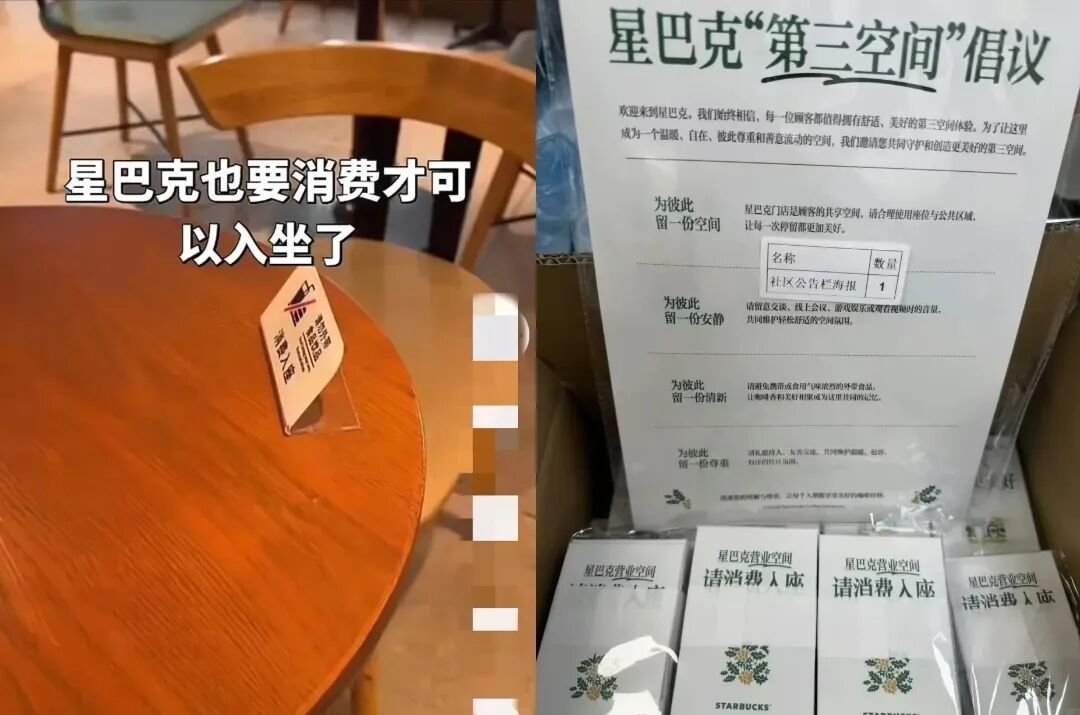
网友拍到的星巴克“消费入座”的标识 来源:网络
放在几年前这件事几乎不可想象,星巴克赖以立身的“第三空间”,从来都不附带任何消费条件。这指向一个更直白的事实:星巴克正在更仔细地计算空间的成本和在生意里的位置。
这不是个孤立事件。2026年4月,星巴克正式将中国零售业务60%的股权交给博裕资本,同时继续掌握Starbucks品牌和知识产权。
截至三季度财报,星巴克中国的7,991家原直营门店已经全部转为授权门店。星巴克国际业务收入同比下降34%至13.23亿美元,但营业利润率却提升了5.5%。星巴克明确表示,收入下降和利润率提升,都主要受中国零售业务转为合资授权模式的影响。
换句话说,星巴克正在主动用更轻的资产、更低的直营收入,换取更高的资本效率。中国业务过去二十多年赖以扩张的重直营、重空间模式,正被彻底改写。
但与此同时,价格也在往下走。
2025年以来,星巴克先后将部分非咖饮品价格下探至23元,并通过早餐组合、会员优惠等方式降低消费门槛。2026财年第二季度,星巴克中国同店销售增长0.5%,其中交易量增长2.1%,但客单价下降1.6%。
消费者虽然回来,但代价却是更低的消费门槛。
星巴克中国面临的问题,不再是还能不能增长,而是当资产越来越轻、门店越来越多、价格越来越亲民之后,星巴克还能不能保住那个让消费者愿意多付十几二十元的自己?
对于瑞幸来说,效率就是品牌的一部分。但对于星巴克来说,如果提高效率的代价,是让自己越来越像一家普通咖啡连锁,那么省下来的成本,很可能正是过去的品牌溢价。
星巴克门店 来源:网络
门店可以变轻,体验不能廉价
与博裕成立合资公司,从财务角度看无比正确。
过去星巴克每进入一个城市,都要承担门店投资、装修、人力和运营管理等一系列成本。如今把多数股权交给本土合作伙伴,星巴克保留品牌、知识产权以及40%的股权,一方面继续分享中国市场增长,另一方面则可以显著降低直营扩张的资本压力。
交易完成之后,星巴克和博裕给出了一个颇具野心的长期目标,将中国门店从约8000家,向最多2万家迈进。
从资本效率来看,这条路没有问题。真正困难的地方在于,星巴克过去最核心的竞争力,本身就是建立在“重”上的。
重空间,才有第三空间;重装修,才有环境差异;重人员,才有咖啡师与顾客之间的连接;重直营,才能在数千家门店里维持高度一致的品牌体验。
所以星巴克接下来面对的是一个微妙的商业命题——那些在财务报表里最容易被定义为“成本”的东西,恰恰也是消费者愿意支付溢价的原因。
一家制造业公司砍掉10%的非必要成本,利润率可能直接改善。但一家生活方式品牌不能这样简单计算。
因为品牌的很多价值,本来就藏在看起来没有那么高效的地方。
高级酒店为什么要留下巨大的大堂?奢侈品店为什么不把每平方米都塞满货架?Apple Store为什么愿意给体验桌和公共空间留下大量面积?
因为对于高溢价品牌来说,冗余本身就是产品。
星巴克同样如此。
消费者花30多元买的,从来不仅仅是那几百毫升液体。还有灯光、座椅、音乐、咖啡香、吧台,以及一个可以让自己停留一两个小时的空间。
如果只从坪效来看,这些东西都是成本。但从品牌来看,它们叫做——我为什么不去买一杯更便宜的咖啡?
门店可以变轻,体验不能廉价。这也是星巴克轻资产化之后必须守住的第一条红线。
星巴克门店环境实拍 来源:网络
星巴克最值钱的,是全球品牌感
星巴克最辉煌的年代,中国消费者为什么愿意花三四十元买一杯咖啡?
咖啡本身当然重要,但只解释了其中一部分。
二十年前的中国商业环境里,星巴克代表的是一套高度完整的现代都市生活方式。
深色木质空间、英文菜单、咖啡师、爵士乐、商务人士、笔记本电脑,以及一只极具辨识度的绿色美人鱼纸杯。
消费者走进去,会天然感觉,这里和外面的世界不太一样。
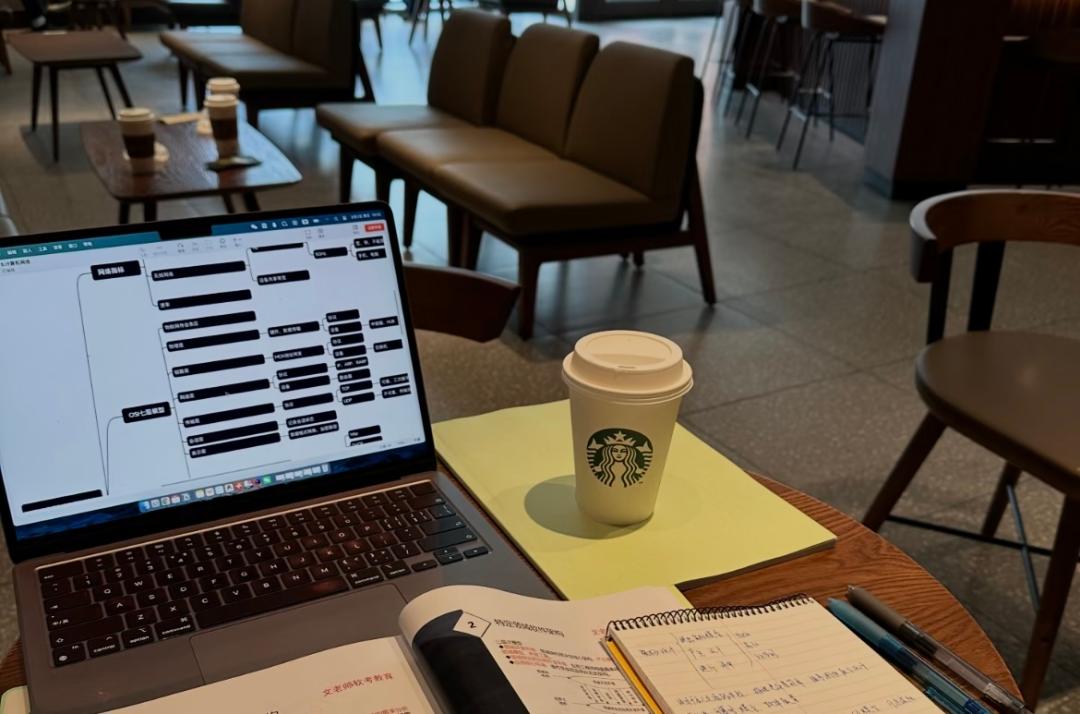
星巴克的“第三空间” 来源:网络
这就是品牌溢价最重要的来源——距离感。
如今,这种距离感正在发生变化。
单纯的外资身份早就不足以让年轻人多花20元,而真正让星巴克值钱的,是比外国品牌更高级的全球品牌感。
在上海、东京、伦敦、纽约进入一家星巴克,消费者都能够识别出某种相似的空间语言、咖啡文化和服务秩序。
这种辨识度和稳定性本身,就是品牌资产。
然而当一个全球品牌为了追求更多消费者,开始不断做价格下探、本地化产品、兴趣社区、城市限定、外卖、套餐、渠道合作,它就必须面对一个危险的临界点。
到底做到什么程度,叫更懂中国;做到什么程度以后,会变得不再像自己?
星巴克显然也意识到了这个问题。
2026年,它一边在全国把与小红书合作的兴趣社区空间扩展到近2400家,增加读书、音乐、宠物、跑步、骑行等本地生活场景;另一边又持续在核心商业体强化高端店型,比如西安SKP的臻选店通过天然材质、艺术装置和咖啡文化强化空间体验。
它既要变近,又不能变普通,但这是所有国际消费品牌在中国最难走的一根钢丝。
亲近感太少,消费者觉得你傲慢;亲近感太多,又会失去向往感。
星巴克真正应该追求的,不是把自己彻底改造成中国咖啡品牌,而应该是足够懂中国,但仍然一眼看得出是Starbucks。
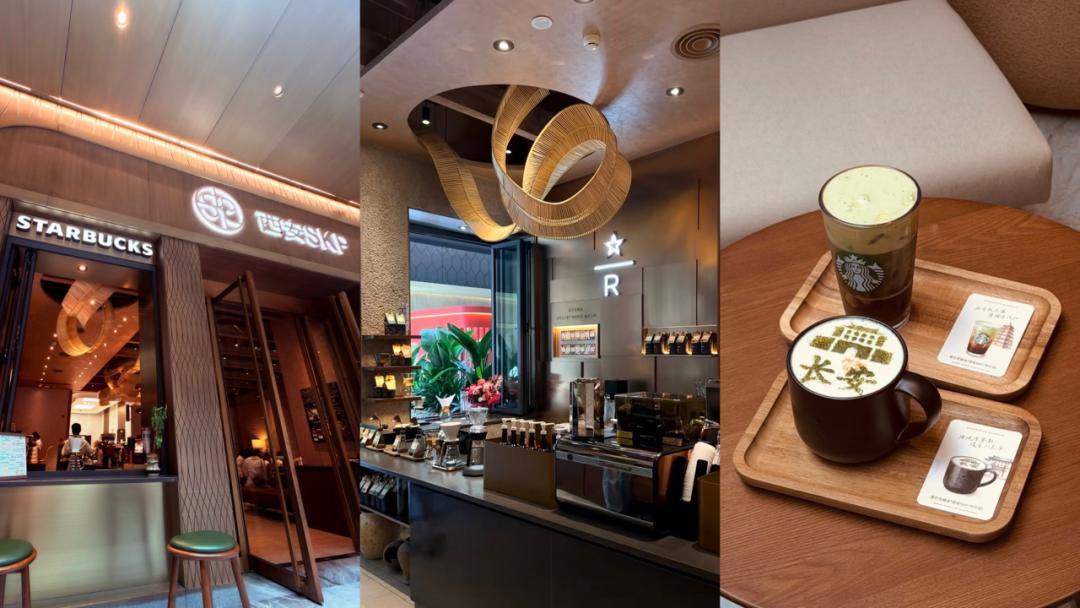
星巴克西安SKP门店 来源:网络
星巴克正在掉进中间态陷阱
今天的中国咖啡市场,已经把星巴克逼进了一个非常尴尬的位置。
如果消费者只想在早上九点快速获得一杯咖啡因,他有大量更便宜、更近、更方便的选择;如果真正追求咖啡豆产区、处理方式和风味层次,精品咖啡品牌又能提供更加专业的产品;到了下午,消费者甚至不一定想喝咖啡,而茶饮、果饮、无糖茶和功能饮料,都在争夺同一个胃。
因此,星巴克最危险的并不是贵,而是贵得不够特别。
星巴克咖啡打包包装袋 来源:网络
如果消费者花30多元进入一家星巴克,获得的是和普通连锁咖啡店越来越接近的体验,那么价格自然就会成为问题。
反过来,如果消费者花30多元能够获得明确的空间、产品和服务差异,他未必会觉得贵。
所以星巴克真正的竞争对手,从来不只是瑞幸。它真正的敌人,是同质化。
一旦消费者开始按照咖啡因多少钱一毫升来比较星巴克,星巴克实际上已经输了。因为在这个评价体系里,它永远不可能是最高效率的那个。
瑞幸可以拥有更高密度的门店,其他品牌可以把价格压得更低,外卖平台可以把咖啡更快送到消费者手里。
星巴克真正应该做的,不是证明“我也可以和你一样便宜”而是重新让消费者觉得,“我和你本来就不是同一个东西。”
星巴克的咖啡和甜品 来源:网络
第三空间才是最稀缺的资产
这也是为什么,第三空间在今天反而比过去更重要。
很多人认为,在外卖和移动点单时代,消费者已经不再需要咖啡馆。但事实上,数字化越普及,真正舒适的线下公共空间反而越稀缺。
家里太私人、公司有压力、餐厅不适合久坐、购物中心太嘈杂。城市里能够花30元就获得一个相对体面、稳定、可以停留一两个小时空间的地方,并没有想象中那么多。
而星巴克真正拥有的,是数千个这样的城市节点,这可能比咖啡配方本身更难复制。
星巴克在2025年推出“好好照顾每一杯”的服务承诺时,重新强调浓缩咖啡品质、店用杯、拿铁拉花以及外带杯上的手绘互动,这说明它很清楚,人与空间,依然是Starbucks区别于纯效率型咖啡品牌的重要部分。
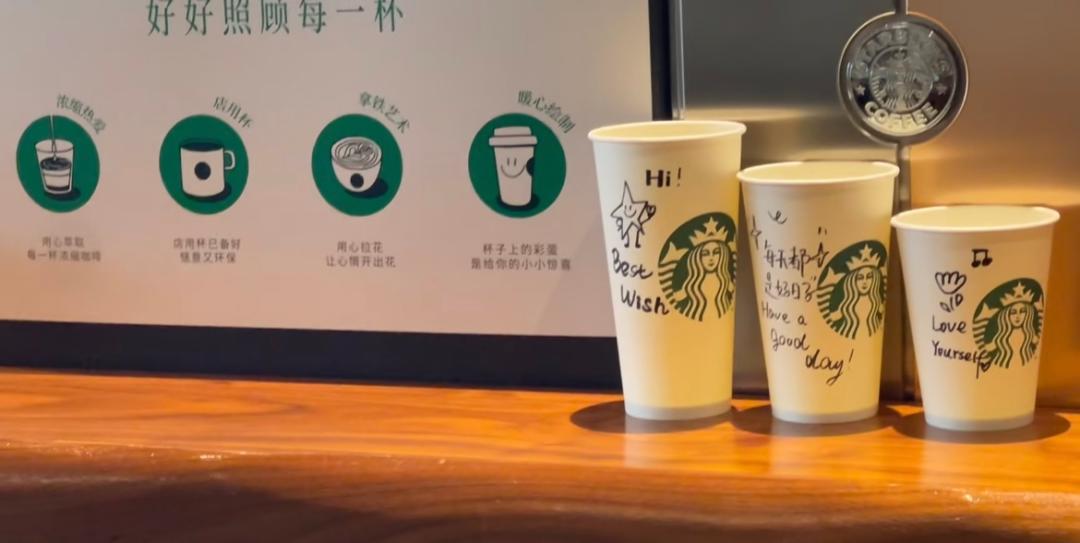
星巴克的“好好照顾每一杯”线下门店活动 来源:网络
到了2026年,它又把兴趣社区空间扩大到近2400家,这其实是在给第三空间寻找一个新时代的解释。
二十年前的第三空间,是带着电脑坐在星巴克里办公。今天的第三空间可以是读书、音乐、宠物、跑步、骑行,以及人与人的真实连接。
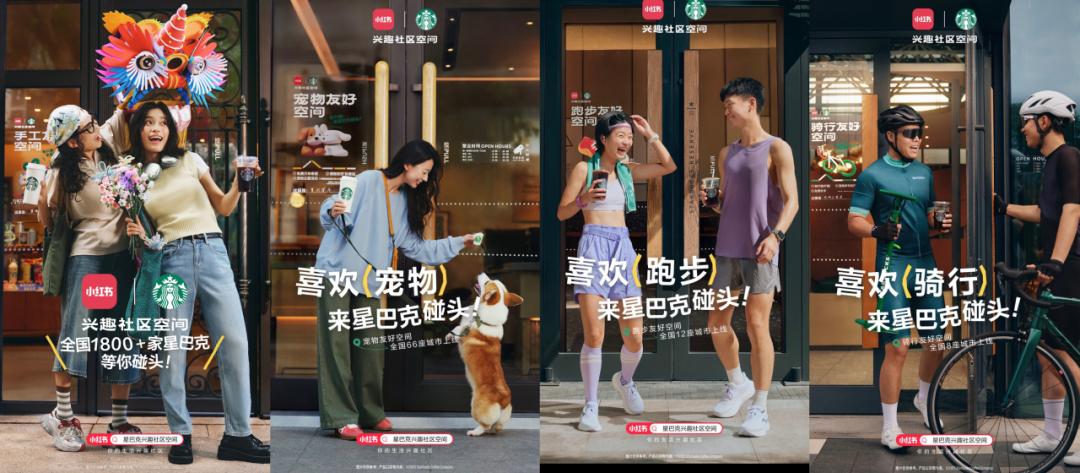
星巴克兴趣社区空间海报 来源:官方账号
星巴克真正需要升级的不是装修,而是消费者今天还有什么理由在这里停留?
如果答案越来越多,那么第三空间依然值钱。如果最后只剩下拿走咖啡,那么30元和9.9元之间的价值差距,就会迅速缩小。
门店分级,实行品牌梯度
未来星巴克一定会拥有更多店型,但门店多样化和全面轻量化是两回事。
星巴克最合理的方向,不是把全国门店统一做轻,而是建立一套非常明确的品牌梯度。
第一种门店承担的是品牌高度。
它们应该出现在北上广深、新一线核心商圈、城市地标和高端商业体。这些门店未必拥有最漂亮的坪效,但它们负责告诉消费者,星巴克最好可以做到什么程度。
西安SKP双店模式已经有这种意味,同一个商业体,一家臻选店强调咖啡文化和空间体验,另一家则服务更加日常的需求。
第二种应该是星巴克真正的基本盘,也就是城市第三空间店。
不用奢华,但必须舒服、稳定、有识别度。消费者愿意约朋友、见客户、看书、休息。它们决定的不是品牌天花板,而是消费者对于星巴克平均水平的认知。
第三种才是效率终端。
写字楼、交通枢纽和高频外带场景完全可以做得更轻、更快。效率店可以降低面积,却不能降低品牌底线。
三个层次门店承担不同功能,旗舰店制造向往;标准店承接日常;效率店解决便利。
只有这样,2万家店才是资产。否则,如果新增的一万多家店只是在扩大一个越来越普通的星巴克,规模本身反而可能加速品牌稀释。
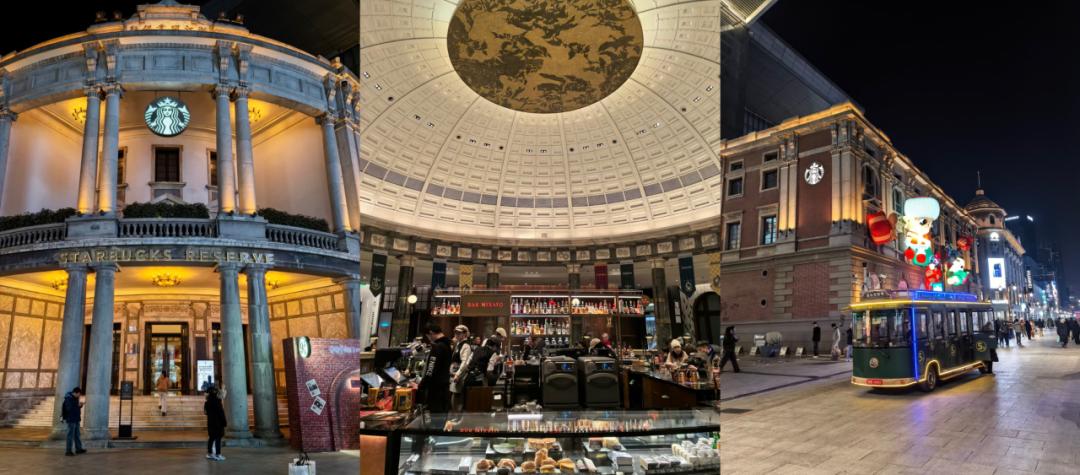
星巴克臻选天津恒隆广场旗舰店门店实拍 来源:网络
星巴克的社交属性在贬值
星巴克还有一个更深层的难题,那就是过去的中产叙事,正在失效。
十几年前,一个年轻人在办公室拿着星巴克纸杯,本身具有一定身份识别意义。但今天却不再是这样。
不是消费者变穷了,而是星巴克Logo能够带来的社会回报下降了。
喝十几元咖啡并不会让人觉得消费降级;买9.9元咖啡甚至可以被理解成理性消费。
这意味着星巴克很难再通过“别人怎么看我”去支撑几十元价格。
它必须从过去的身份标签慢慢转向情绪与空间价值。
消费者愿意支付30元,不是为了让别人知道“我喝得起星巴克”,而是“我今天就想在一个舒服、稳定、熟悉的地方待一会儿。”
前者依赖社会地位,后者依赖真实体验。前者随着消费文化成熟会衰减,后者反而更难被复制。
这也是为什么星巴克越是失去早年的洋品牌光环,越应该把真实空间体验做得更好。而不是因为logo不够值钱了,就连空间一起削弱。
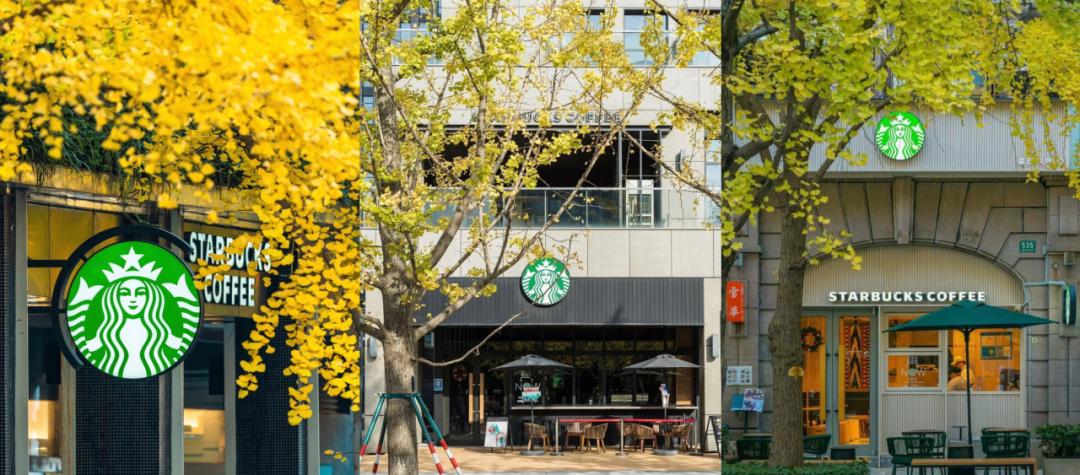
各城市星巴克门店环境实拍图 来源:网络
为什么消费者还愿意买星巴克
所以回到这场60%股权交易。
博裕入场最大的价值,当然包括本地市场经验、更灵活的资本模型和更快的扩张能力。
星巴克在交易公告中也反复强调,双方希望结合Starbucks的全球品牌和咖啡专业能力,与博裕对中国市场的本地经验,进入更多城市并推动更深的本地化。
但这场交易最终成功与否,并不能只看门店数量。
因为开店从来不是最终目的。
真正应该问的,是如果未来星巴克真的拥有2万家中国门店,消费者会不会更加喜欢Starbucks?还是只是更容易看到Starbucks?
品牌规模最危险的地方就在这里。
当品牌势能强的时候,更多门店是在收割品牌价值;当品牌辨识度下降之后,更多门店可能只是在扩大品牌普通化的速度。
所以博裕能够解决的,是怎样更高效地开店,但有一个问题,资本解决不了。
为什么消费者还愿意为一杯星巴克多付十几二十元?
这个问题,只能由星巴克自己回答。
本文来自微信公众号“沥金”,作者:沥金,36氪经授权发布。
















