一份覆盖200余家LP的调研
过去一年,LP在做什么?答案写在一份覆盖200余家机构LP的一手调研里。
历经一轮深度调整,2026年一级市场走出了“晴光乍现”的态势。
上半年,市场热度快速抬升,硬科技赛道交易集中爆发,优质项目争夺加剧,募资端活力显著释放,机构LP出资意愿明显回升,出资决策节奏大幅提速,一改过去两年普遍观望、决策周期冗长的状态。
随着行情快速升温,热门赛道估值上行,市场也逐步积累分歧,K型分化显著。进入下半年,热度有所收敛,出资主体由“抢项目” 转向审慎甄别,市场回归冷静。即便如此,全年整体活跃度仍明显高于前两年,行业正处在从底部修复、向新周期过渡的关键窗口。
这一轮回暖,并非旧周期粗放式资金狂欢,而是资金结构、决策逻辑的重构。国资、财政资金持续充当市场压舱石,产业集团、上市公司作为增量 LP 持续入场,科创债、私募债等工具进一步拓宽资金来源,机构 LP 可投资本池持续扩容。LP 出手速度加快,资金投放的意愿显著增强;但在行情起落之间,出资人也建立起更成熟的风险标尺,一边把握回暖窗口加大配置,一边对底层资产质量、GP 穿越周期的能力、投后落地成效提出更高要求。
市场冷热交替之下,LP 的取舍,正在定义这一轮新周期的资金流向与定价规则。作为持续深耕机构 LP 领域的市场观察者,母基金周刊(FOFWEEKLY)多年来坚持为行业提供中国机构LP的发展趋势研判与全景图谱。
2026年度《LP晴雨表》调研覆盖中国地区超过200家活跃机构LP,基于一手数据勾勒出当前市场环境下LP配置行为、决策逻辑与生态格局的最新变化,旨在为行业从业者提供可参照的坐标与前瞻性的洞察。
*本调研年度为2025.3.31至2026.3.31
2026年《LP晴雨表》核心发现包括:
一、 市场环境
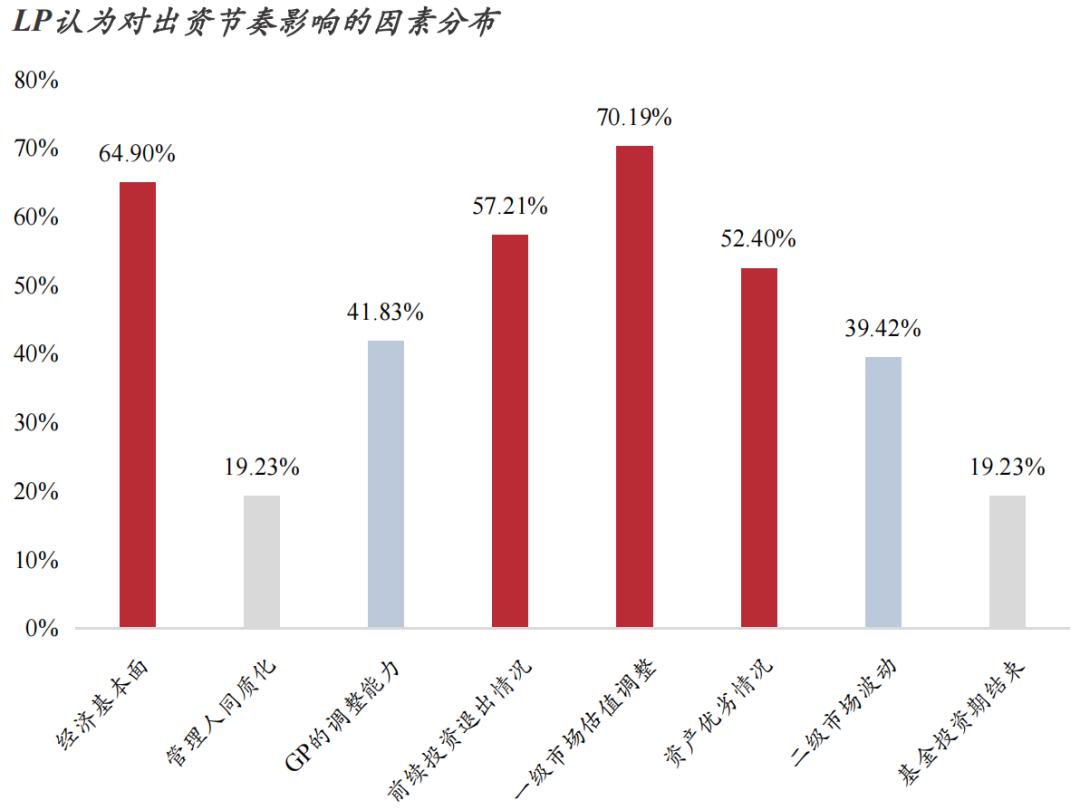
估值调整与经济预期是影响LP出资的最主要原因。
超过70%的LP认为一级市场估值调整最为影响LP的出资节奏,约65%的LP认为经济基本面最为影响LP的出资节奏;同样有超过50%的LP认为前续投资退出情况及资产优劣情况是影响LP出资最主要因素。
除此之外,GP的调整能力和二级市场波动也是LP相对看重的考量因素。
二、出资概况:2025~2026年度市场整体活跃度增长明显
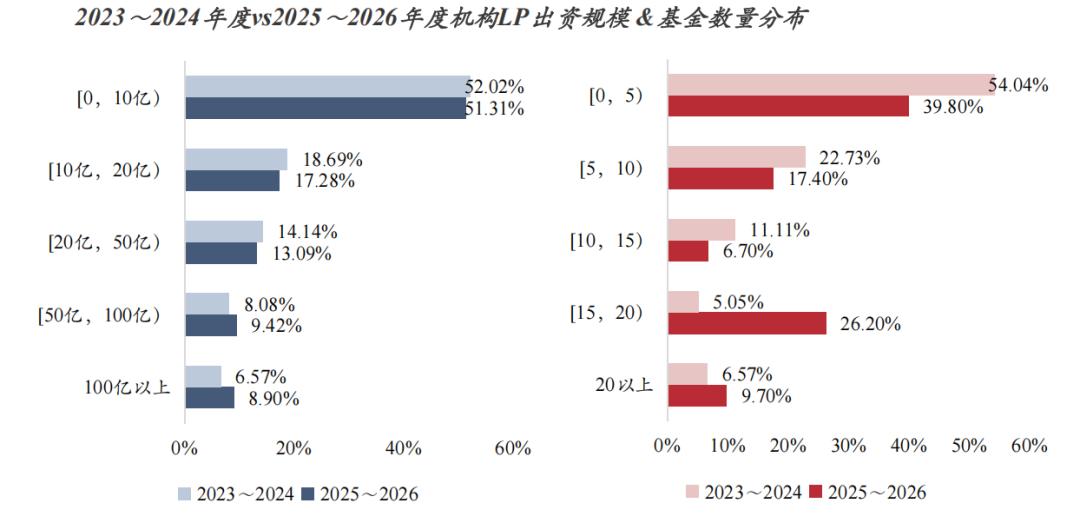
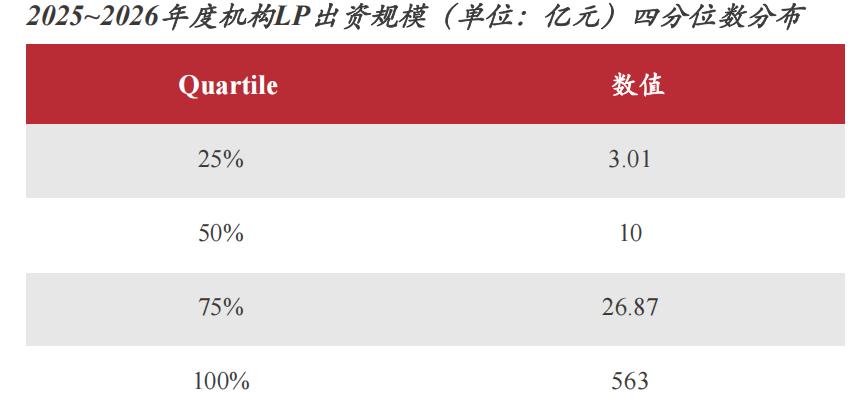
机构LP2025~2026年新增出资基金规模集中分布在0~10亿区间,整体分布与2023~2024年度类似,但出资50亿以上的占比有所增加,且极值更大;出资基金数量对比2023~2024年度则有明显变化,出资15支基金以上的LP占比明显增加;从出资规模四分位数分布来看,出资10亿是行业中位数水平,上四分位及以上的数值也有明显提升。
三、出资进度:LP出资决策明显提速,平均实缴超4成
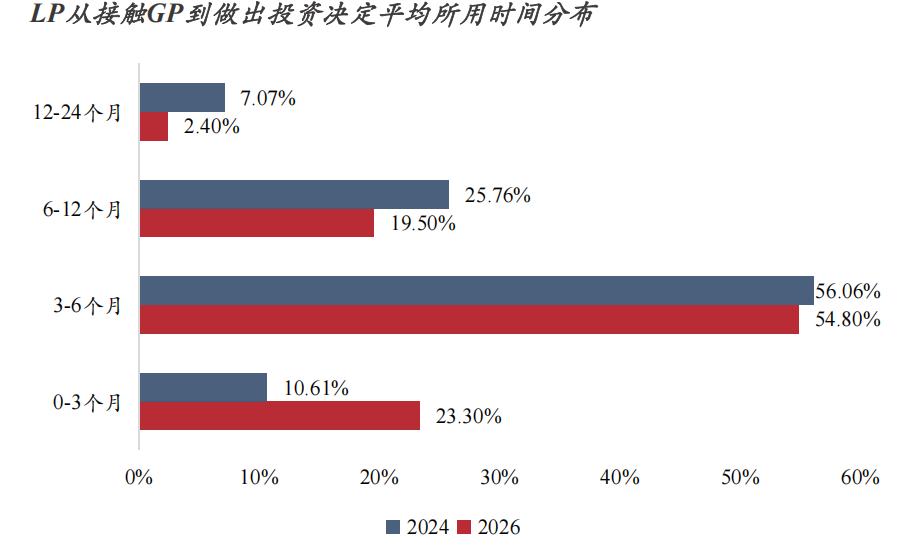
对比2024年市场的整体情况,2026年LP的出资决策明显提速,接触GP后0-3个月作出投资决定的LP占比提升119%,超过6个月作出投资决策的LP明显减少。
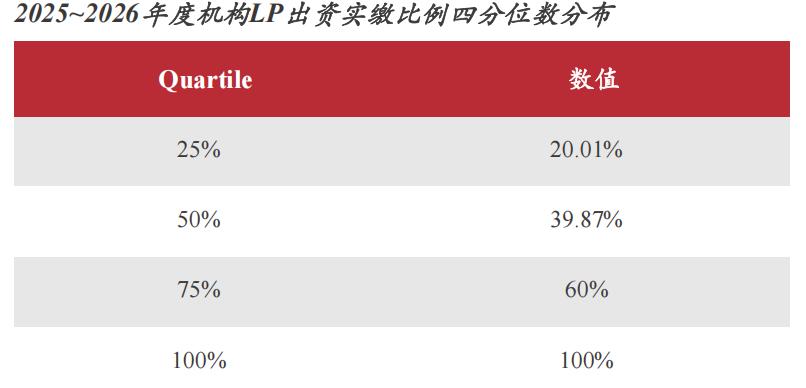
本调研年度的实缴情况上,平均的实缴比例为43.3%,市场中位数水平为39.87%,下四分位为20.01%,上四分位为60%。
四、资金规模:LP新增可投资本量常见10-50亿,出资意愿明显提升
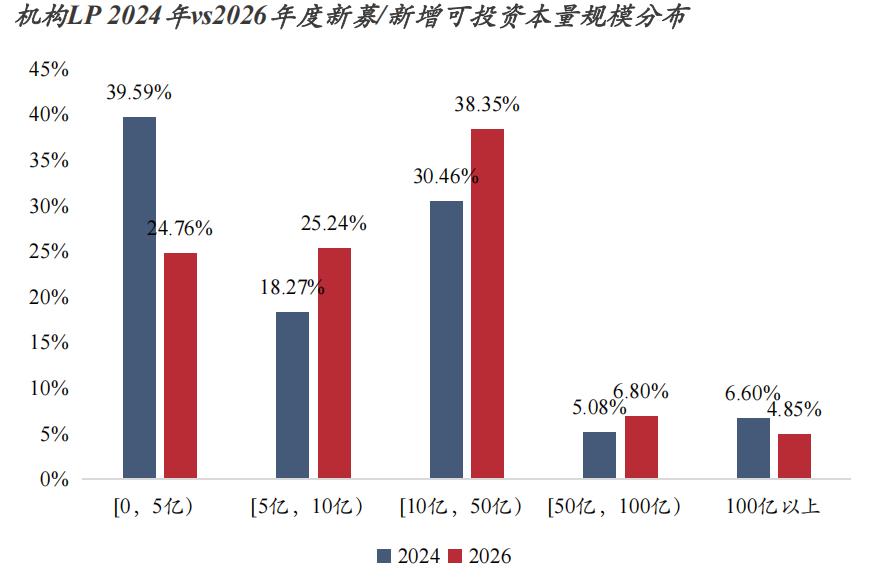
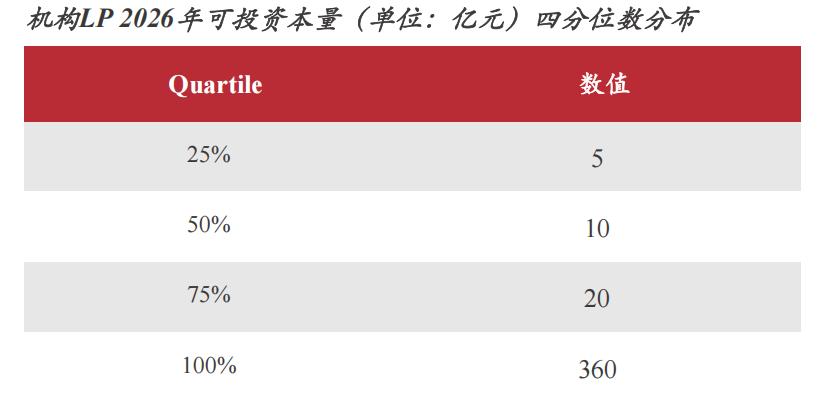
机构LP2026年新增可投资本量主要分布在10-50亿元区间,对比2024、2025年数据,可投资本量的分布明显向右移动;根据四分位值分布,可投资本量上四分位值为20亿元,下四分位值为5亿元,中位数约为10亿元,对比2024年增长明显。
五、资金来源:除自有资金外,LP资金来源仍以财政、国资委为主
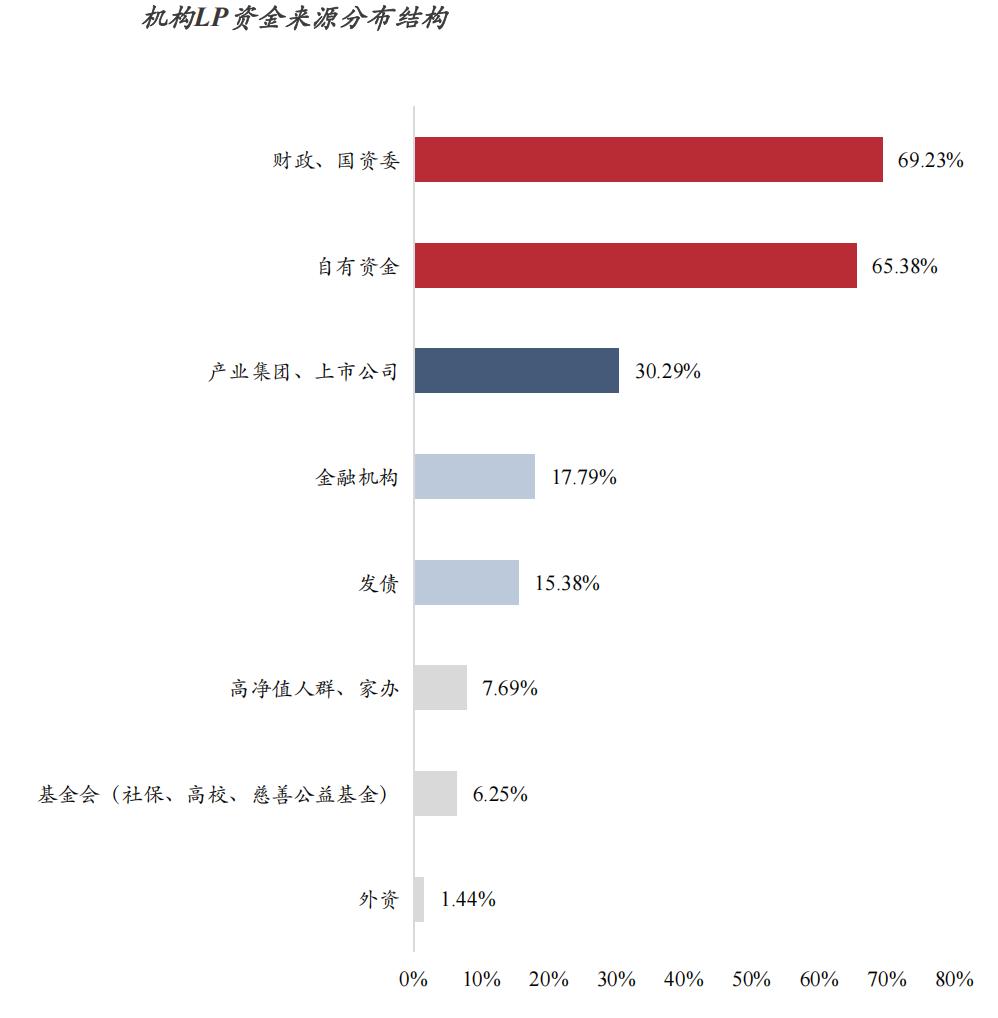
LP的资金来源主要是财政、国资委以及自有资金,超60%的LP资金来源为政策属性资金,对比2年前的统计数据基本一致,但资金结构的多样性有所提升;第二梯队是产业集团和上市公司,有超30%的LP资金来自产业方。
此外,近两年一些地方国资和产业集团通过科创债及私募债进行募资,也是新增的财务投资活水。
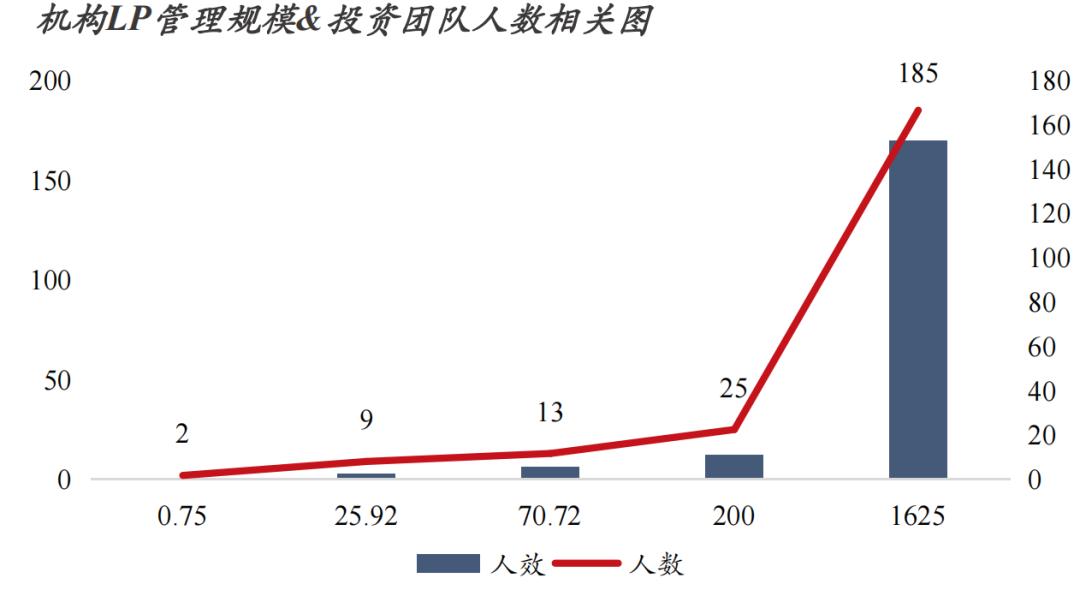
六、机构配置:LP投资团队人效呈显著的规模递增效应,头部机构凭借系统化管理能力实现人效领先
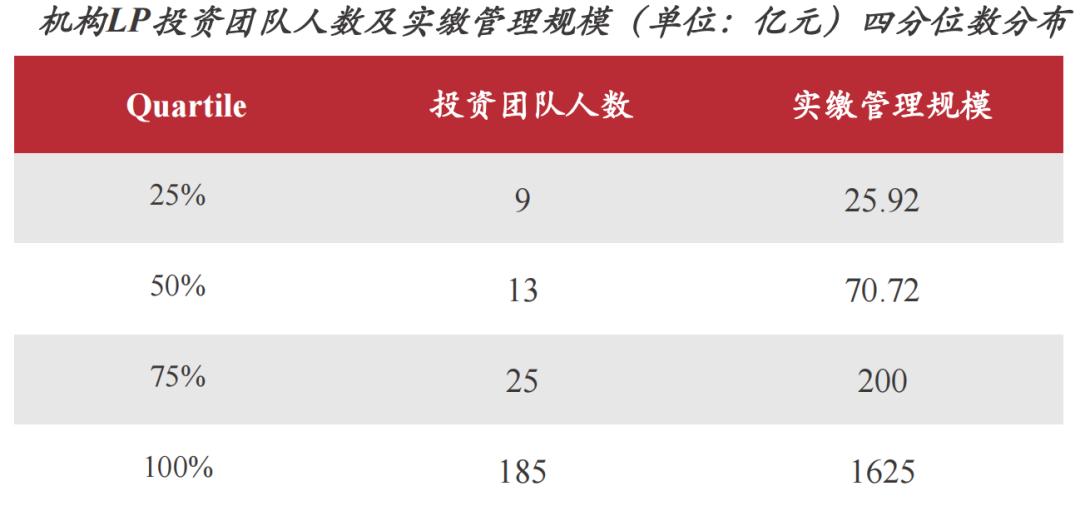
统计数据中,LP的实缴管理规模从0.75亿元至1625亿元不等,中位数为70亿元,上四分位值则为200亿元。团队配置方面,投资团队人数介于2至185人之间,中位数为13人,上四分位值为25人。整体来看,行业在管理规模和团队配置上均呈现显著分化。
机构LP的投资人效(实缴管理规模/投资团队人数)中位数为5.42亿元,均值为9.27亿元,均值显著高于中位数,表明头部机构拉高了整体水平。总体来看,投资人效呈边际递增态势,即管理规模扩大的同时,投资团队的投资与管理能力亦随之提升,体现出一定的规模效应。
七、业绩回报:多数LP综合DPI分布在0-0.5区间,头部LP综合DPI超过1
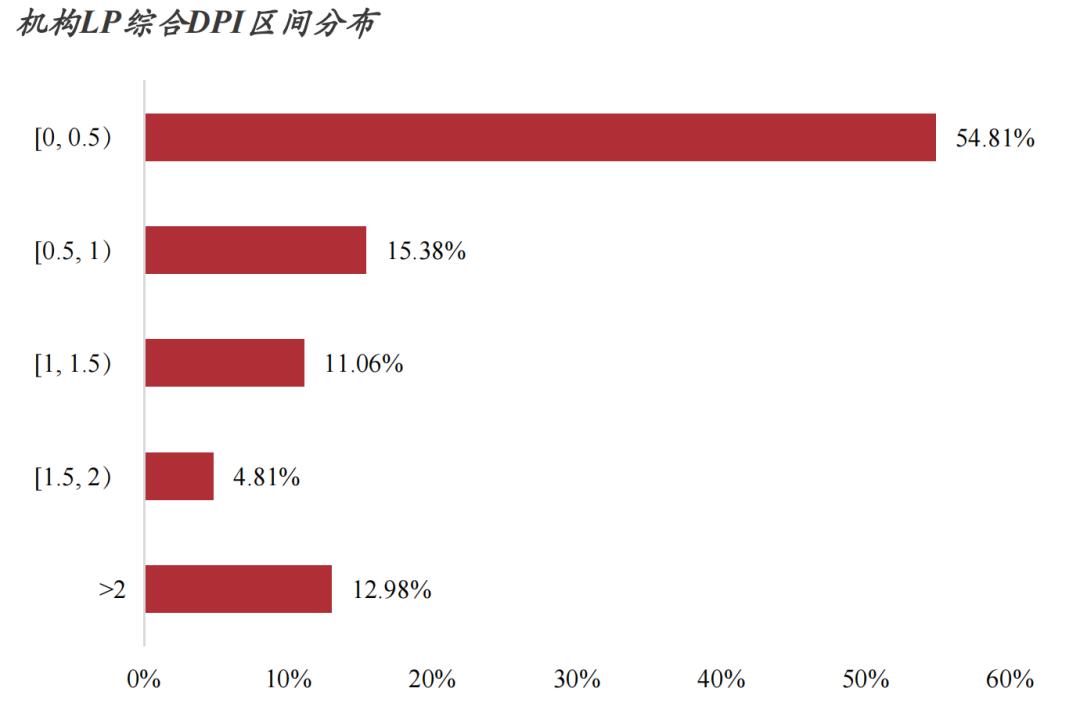
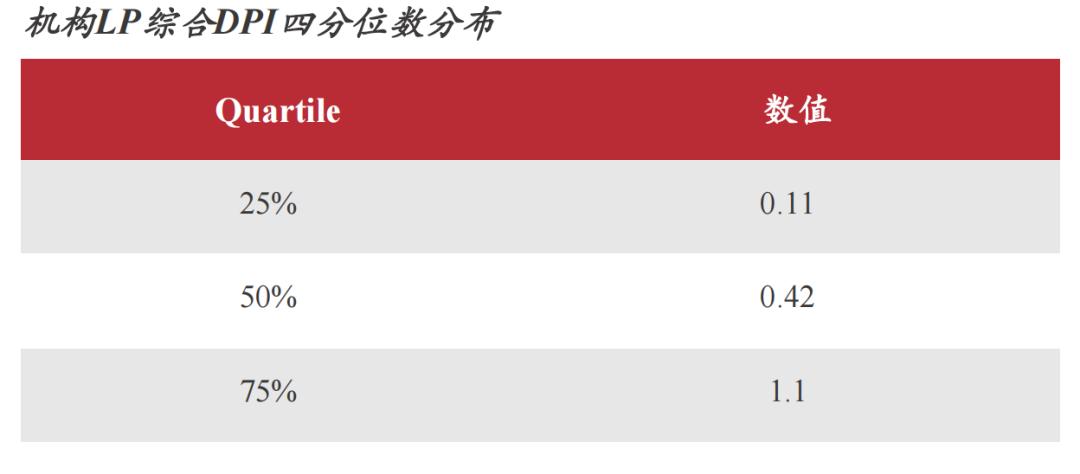
从综合DPI分布看,超过半数LP的综合DPI低于0.5,约15%的LP处于[0.5, 1)区间,接近29%的LP超过1。与直投基金或GP相比,LP的综合DPI回流速度更慢,整体期限也更长。
八、配置策略
LP偏好的基金/管理人阶段以成长期和早期为主,天使和并购的偏好有所提升
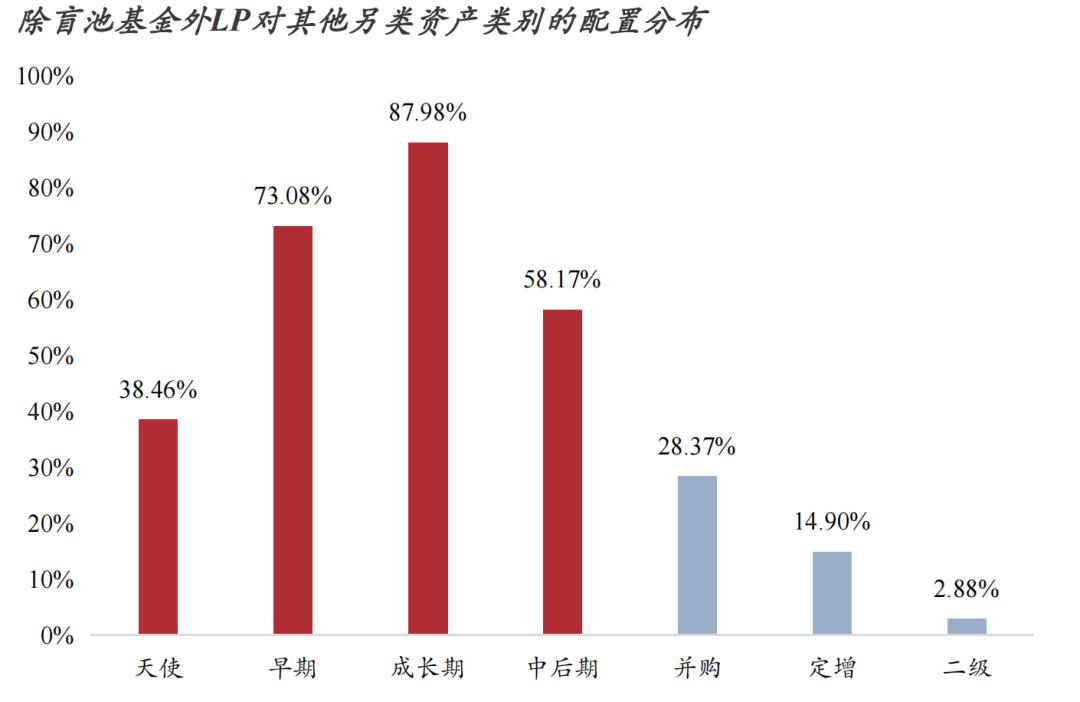
调研数据显示,当前市场中近90%的LP偏好配置成长期基金,约58%的LP偏好中后期项目基金;与此同时,偏好早期项目投资及天使投资机构的LP占比有所增加,其中天使投资机构占比接近40%,体现出“投更早、更小”的政策与战略导向。
赛道聚焦,半导体、新材料、AI、具身智能成为最热主题
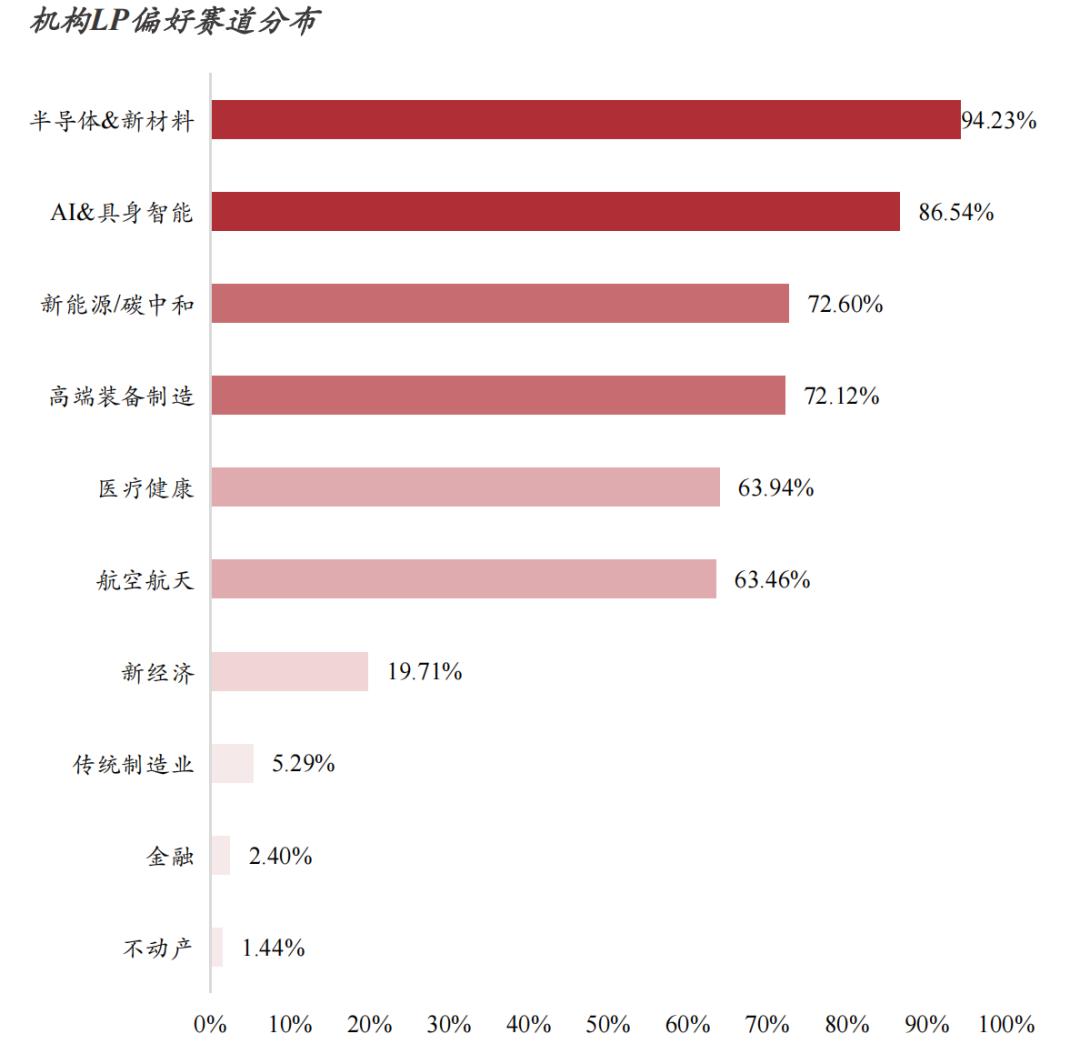
通过调研,机构LP重点布局的行业赛道中,超90%的LP所投基金会布局半导体&新材料赛道;超85%的LP会重点布局在AI与具身智能;第二梯队是新能源与高端装备制造(含军工);第三梯队是医疗健康与航空航天。
整体来看,超六成LP所投基金覆盖上述战略新兴产业。在政策导向与市场力量共同作用下,相关赛道资金高度集聚。
LP的非财务出资诉求出现下降趋势,其直投能力及意愿均有所提升
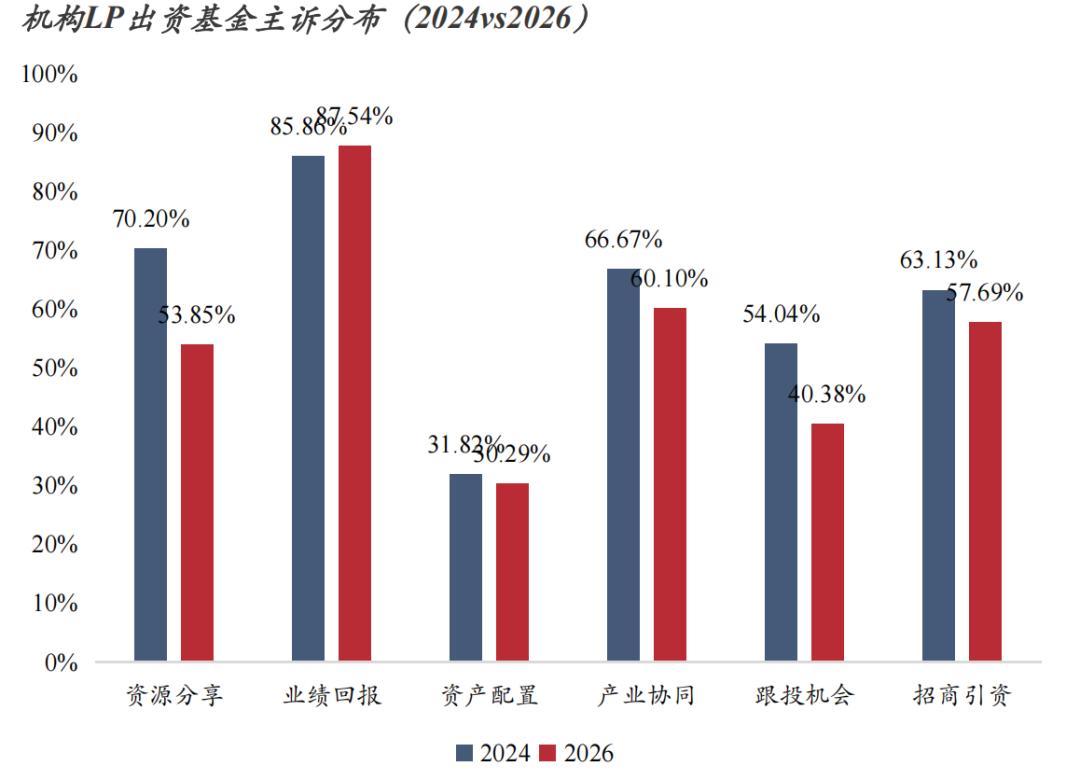
业绩回报仍是机构LP出资股权投资基金的核心诉求,但相较2024年,今年LP的其他功能型诉求(以产业引导、资源分享、招商引资为主)占比有所下降,这主要源于今年募资市场非国资占比提升。此外,LP对跟投机会的需求降低,一方面体现了其自身项目挖掘能力的提升,另一方面也源自其直投意愿的增强。
除P策略外,LP配置另类资产类别主要是S与并购,对其他另类资产配置偏好较低
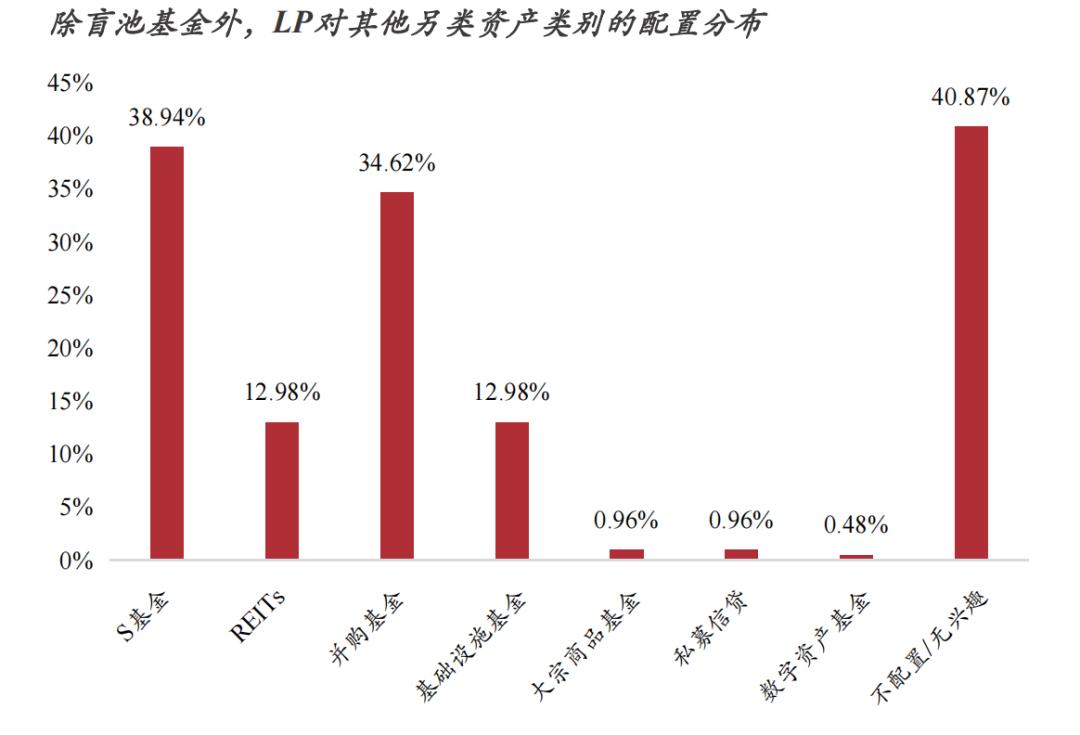
根据调研,超40%的LP对其他另类资产没有配置,专注于VC/PE基金;约39%的LP配置了S基金、34%的LP配置了并购基金;配置了Reits和基础设施基金的LP占比均为12.98%;配置大宗商品、私募信贷和数字资产的LP则较为罕见。
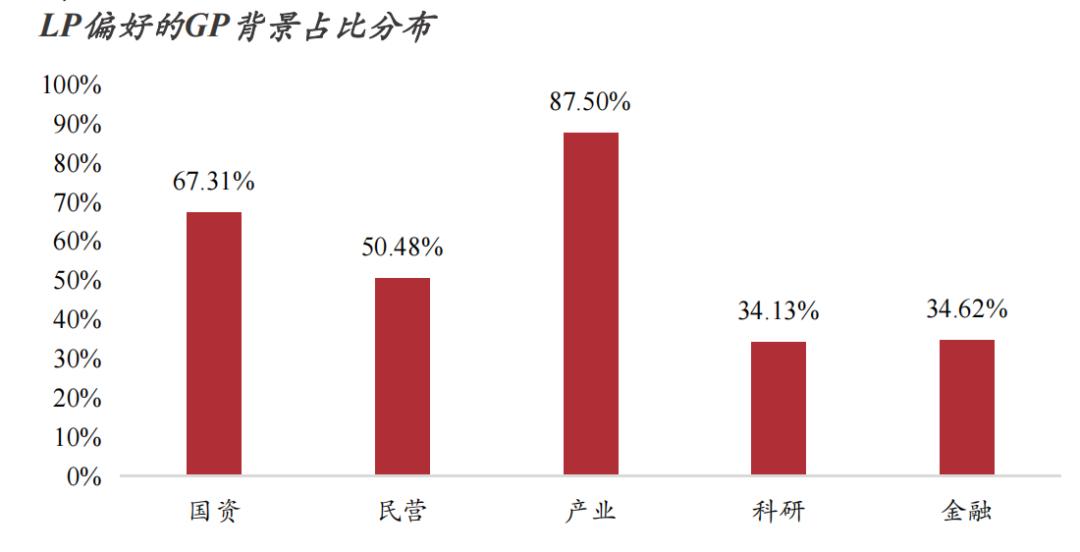
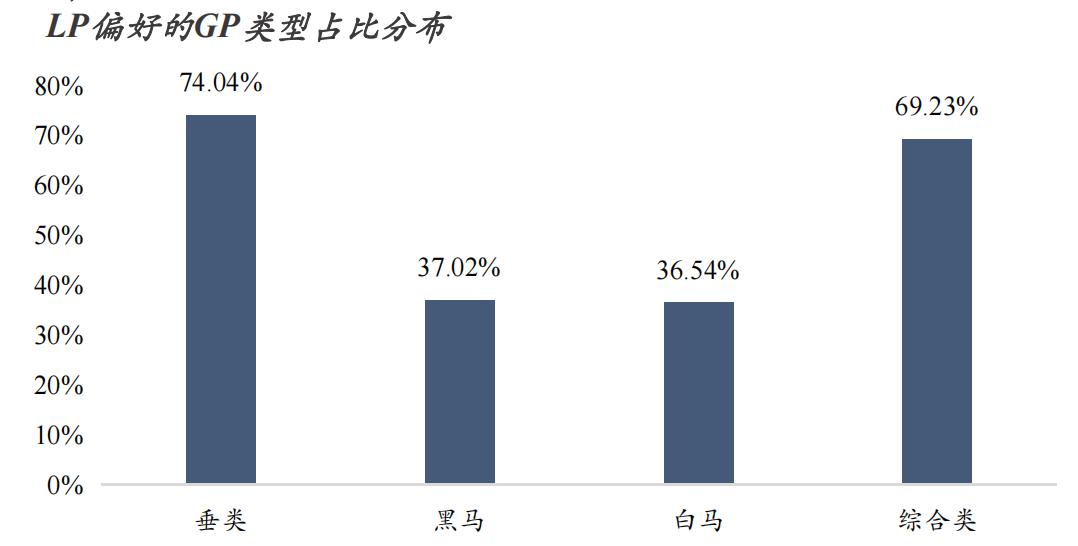
LP最为偏好产业背景的垂类GP
调研显示,87.5%的LP更倾向于与具备产业背景的GP合作;就GP/基金类型而言,垂类与综合类相对更受青睐,其中垂类占比最高,达74%。这一偏好背后,反映出LP在当前环境下,愈发看重GP的产业认知、项目获取与投后赋能能力。垂类GP通常深耕特定赛道,对技术、产业链和关键资源理解更深,能更早捕捉优质项目并提升赋能确定性。
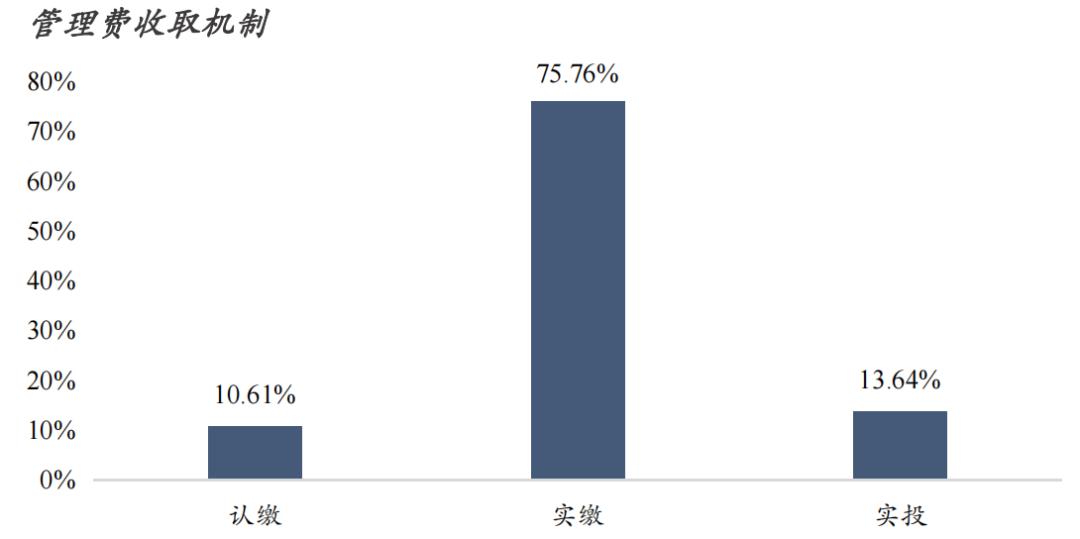
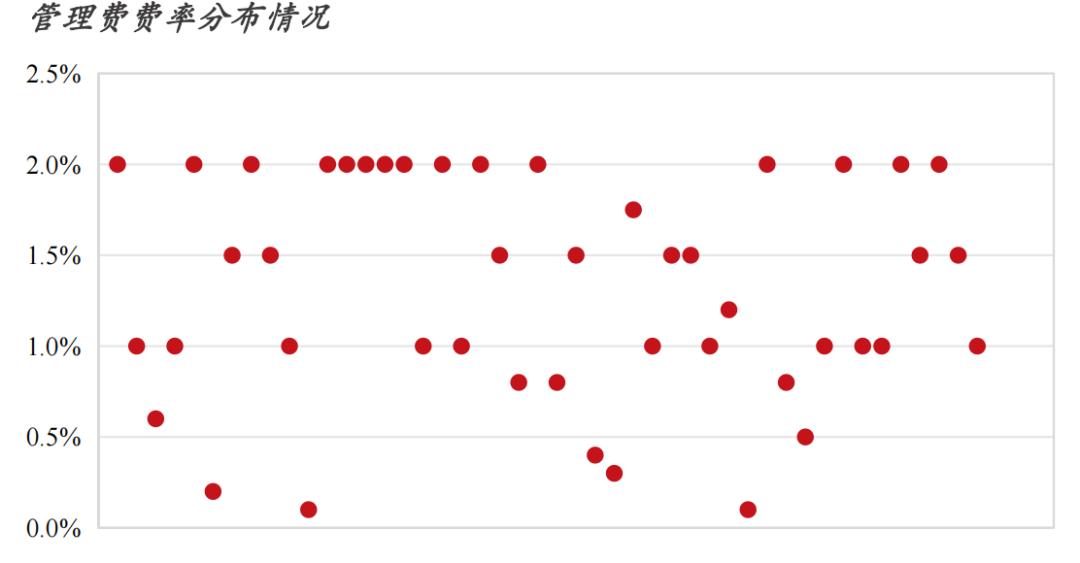
九、政府引导基金管理费:实缴2%为政府引导基金最常见管理费率收取模式
调研数据显示,政府引导基金的管理费收取机制上,最常见为根据实缴收取(75.76%),实投(13.64%)与认缴(10.61%)占比较低。管理费率上,最常见的费率为2%,整体大多分布于1%-2%之间,平均费率为1.3%。
十、返投要求
返投最常见1.5倍,省级区域返投倍数要求最低,区县级返投要求最高
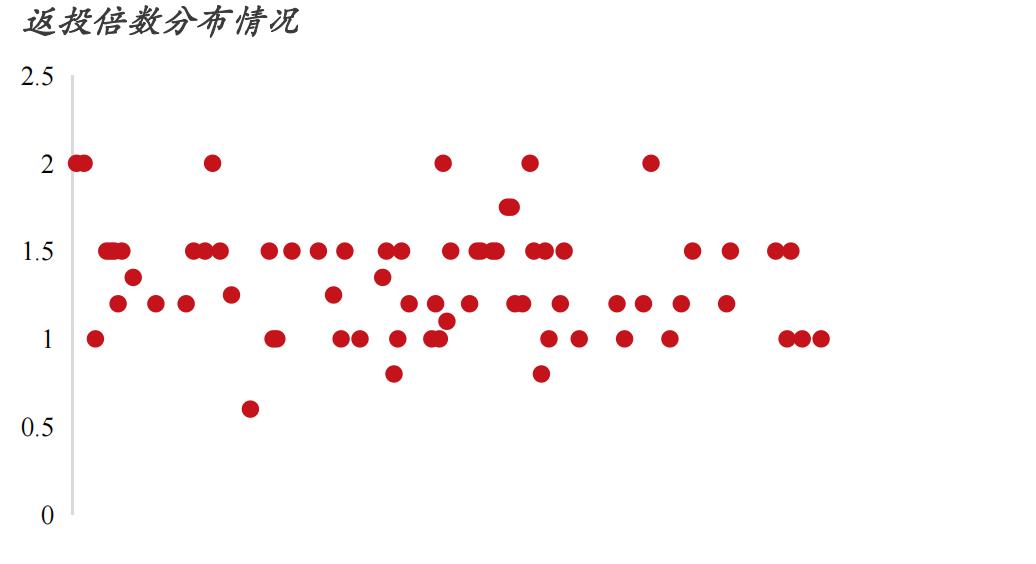
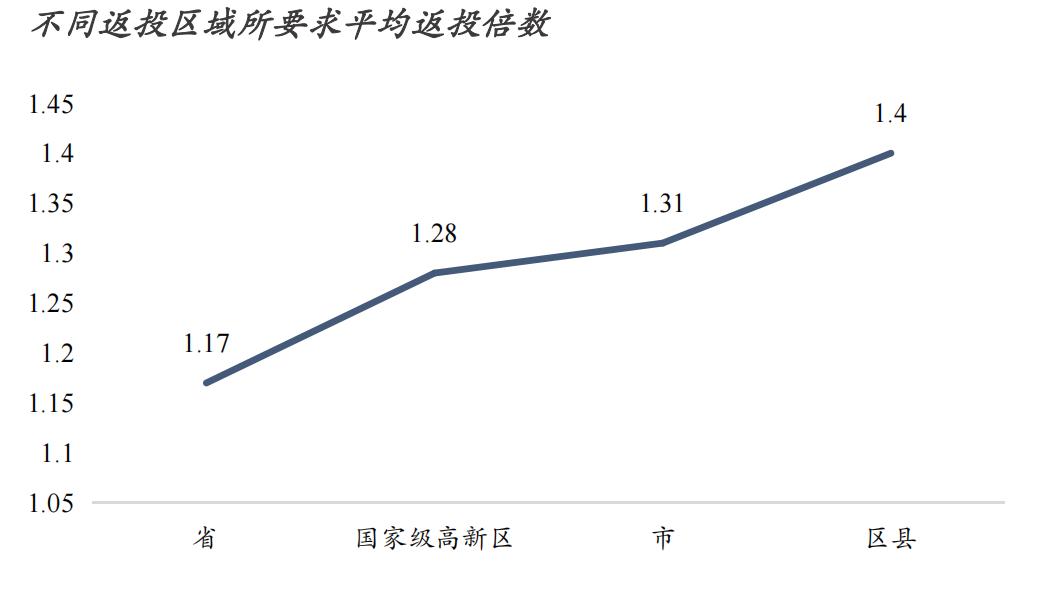
根据统计数据,LP要求的返投倍数以1.5倍最为常见,整体要求多集中在1—1.5倍之间,平均为1.33倍。从返投要求的区域分布看,省级区域要求最低,平均为1.17倍;其后依次为国家级高新区(1.28倍)、市级(1.31倍)和区县级(1.4倍)。
对于出资子基金的注册要求,单注册的比例在扩大,招引落地企业主体最常见总部与研发中心
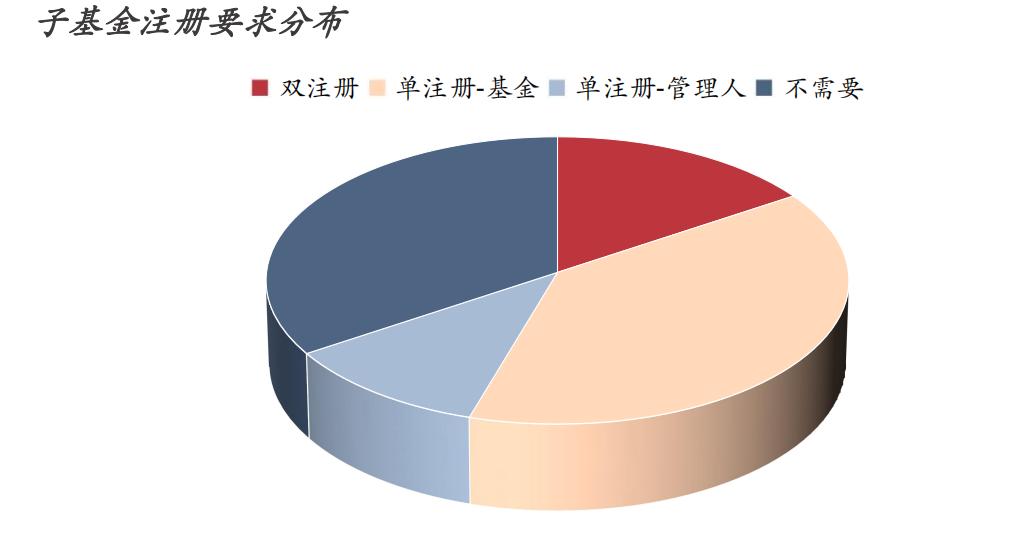
调研数据显示,在LP对子基金的注册要求中,单注册占比为50%,其中单注册-基金占39%,单注册-管理人占11%,整体要求正朝着更宽松的方向发展。
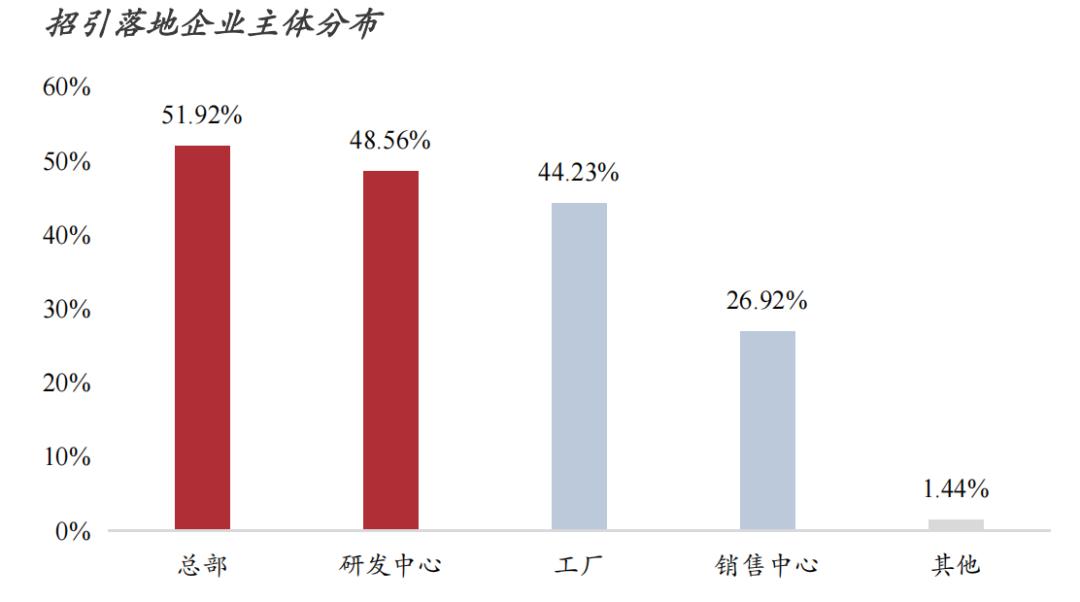
在招引落地的企业主体方面,总部与研发中心最为普遍,工厂次之;约44%的LP会招引工厂类主体,而对销售中心的偏好普遍较低。
本文来自微信公众号“FOFWEEKLY”,作者:FOFWEEKLY,36氪经授权发布。
















