2026没过完,已有480亿美元投进了物理AI
热,实在热得发烫。
全球资本涌向具身赛道的速度依然疯狂,今年才过了9个多月,机器人和物理AI企业已经拿到近480亿美元(约3213亿元)融资,超过去年全年。
什么概念呢?折合人民币约3400亿元,平均每天都有超过1.6亿美元(约10.7亿元)流入这个领域。
AI生成
一笔笔十亿美元级融资接连出现,机器人初创企业的估值不断刷新,英伟达、软银、红杉等投资机构纷纷加码。
但热闹之余,也难免让人好奇:这么多钱究竟流向了哪里?百亿美元砸进去,不能就为听个响吧?
顺着今年的融资名单看下去,会发现资本的布局已经覆盖机器人产业的多个环节。从制造机器人本体、研发通用智能系统,到建设训练设施、探索实际应用,越来越多企业参与其中。
一条围绕物理AI的产业链,正在加速成形。
全球机器人融资创纪录,钱都流向了哪些公司?
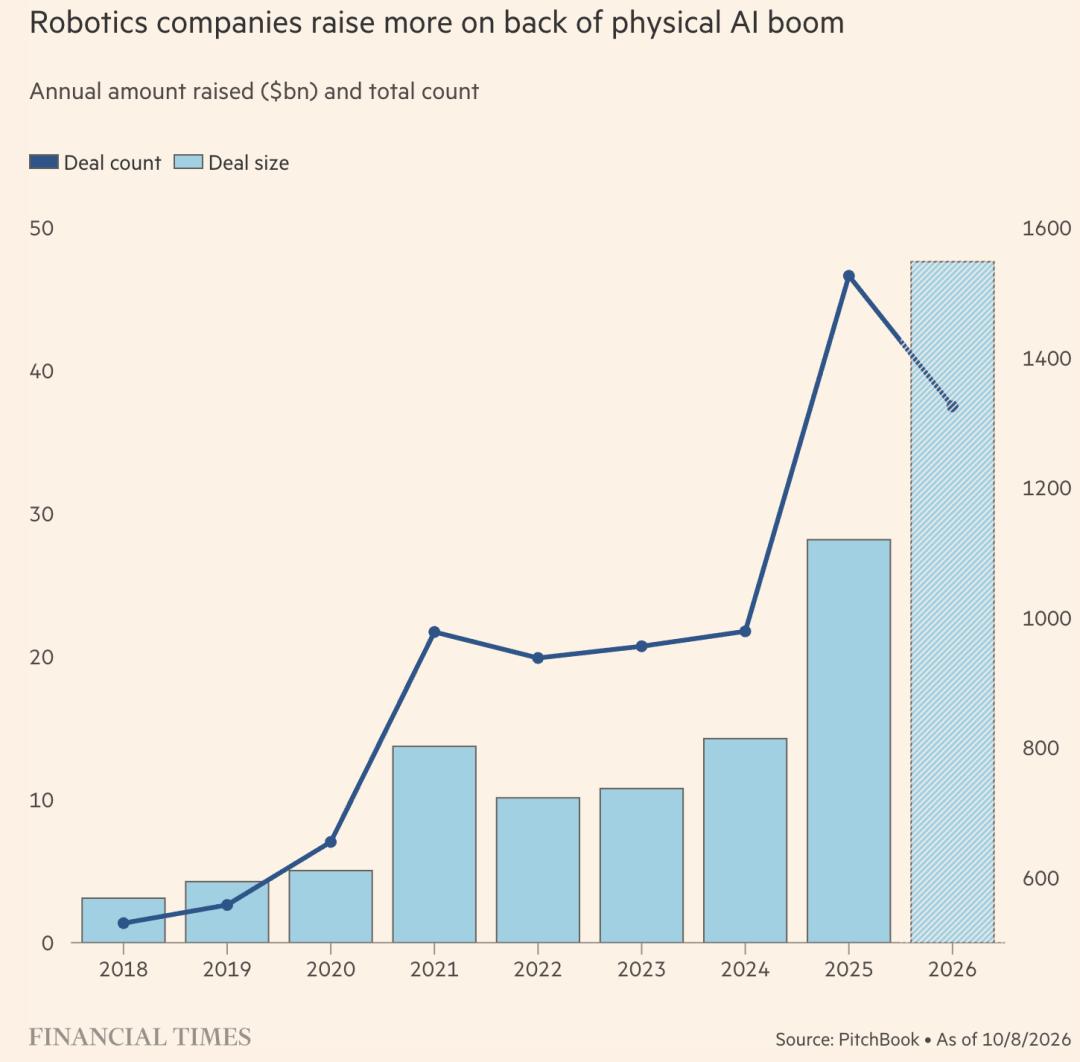
《金融时报》最新援引PitchBook数据,截至2026年10月8日,全球机器人和物理AI(Robotics & Physical AI)企业今年累计融资接近480亿美元。
把时间拉长,2022年至2024年,相关企业的年度融资额基本维持在100亿~150亿美元区间;2025年融资规模显著攀升,今年则进一步加速,年内融资额已经达到2025年全年的约1.7倍。
图源:《金融时报》
从具体融资来看,头部企业正在拿走相当大一部分资金。
比如美国物理AI公司Anduril,今年5月完成了50亿美元融资,估值达到610亿美元,较上一轮翻了一倍。
Anduril是物理AI在国防领域的一家代表性企业。此次融资由Thrive Capital和Andreessen Horowitz领投,也是今年该赛道最受关注的大额融资之一。
与此同时,面向工业、家庭等场景的机器人企业,也在不断获得资本支持。
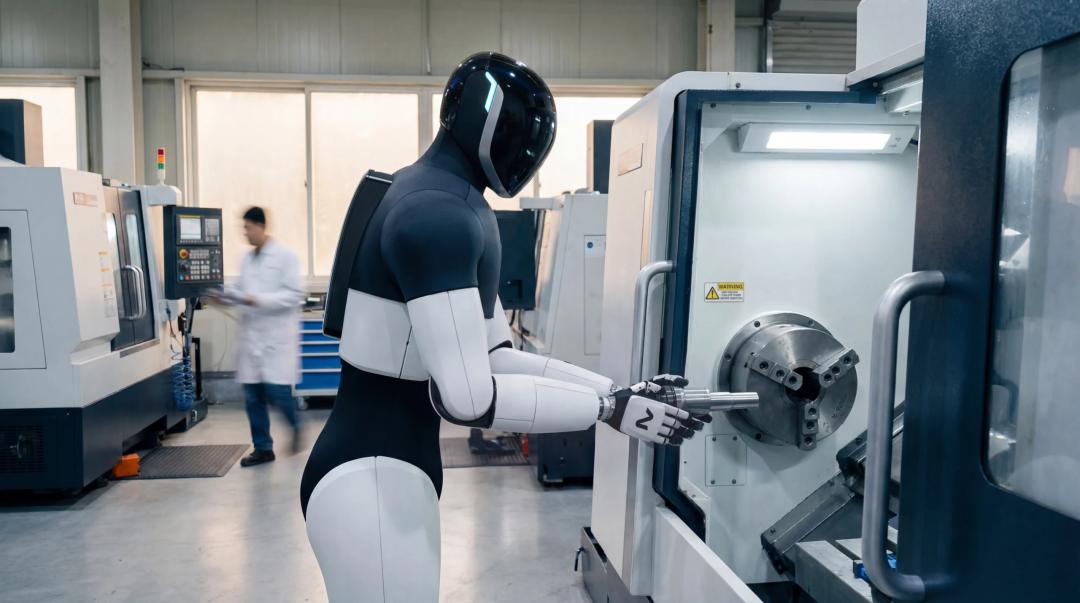
同时开发机器人和智能平台的德国机器人公司NEURA Robotics,今年6月宣布规模最高14亿美元的C轮融资,参与机构包括高通、亚马逊、英伟达等。
图源:NEURA Robotics官网
如果说这类企业正在同时推进机器人硬件和智能系统,那么另一批融资规模惊人的公司,则将重点放在机器人的大脑上。
例如,今年1月,美国机器人基础模型公司Skild AI完成14亿美元融资,由软银领投,英伟达、贝索斯旗下投资机构等参与,估值超过140亿美元。
另一家也在开发通用机器人基础模型的美国企业Generalist,今年6月也宣布获得4亿美元新融资,累计融资超过5亿美元。英伟达、贝索斯旗下投资机构等继续参与,AI科学家李飞飞也出现在新增个人投资者名单中。
还有Physical Intelligence(π),今年二季度获得10亿美元融资,继续推进面向不同机器人本体的通用模型。
这些企业的技术路线各有侧重,但都在探索一个共同方向:让机器人摆脱对预设程序和固定任务的高度依赖,能够通过学习适应更多真实场景。
AI生成
资本对这一方向的热情,也在融资结构中有所体现。
根据PitchBook今年9月发布的报告,仅2026年第二季度,机器人和物理AI企业就融资186亿美元,环比增长25.3%。然而,同期融资交易数量却下降了14.1%。
其中,Anduril、NEURA Robotics和Physical Intelligence三笔融资合计74亿美元,占当季融资总额的39.8%。
即使剔除这三笔大额融资,剩余融资额仍有112亿美元,环比增长9.9%。
所以,当下的融资走向说明了一个大致趋势:
资本仍在持续涌入机器人产业,但资金越来越集中于头部企业和具备平台潜力的技术方向。
而融资名单所呈现的产业分工,也已经越来越清晰。
有企业负责制造机器人、提升硬件性能,有企业试图开发能够适配不同本体的通用智能系统,还有企业将机器人带进工厂、仓库和家庭,探索规模化部署。
资本正在沿着机器人从研发、制造到实际应用的完整链路展开布局。
不过,这条链路要真正跑通,还面临一个基础问题。
机器人究竟该怎样学会干活?
数百亿美元资本涌入,机器人正在花钱“上学”“健身”
这个问题听起来可能有些奇怪。
毕竟,大模型如今已经足够聪明,能够处理复杂的语言任务,甚至写代码、推理和规划,为什么让机器人完成拿杯子、叠衣服、整理桌面等动作,仍然如此困难?
其中一个关键原因,就是训练数据不够。
对于大语言模型来说,互联网上积累了大量文本、图片和视频,开发者可以直接拿来做大规模训练。但机器人需要的数据要复杂得多。
机器人要拿起桌上的一个杯子,不仅要精准识别目标,还要判断位置、大小、形状,规划运动轨迹,控制抓取力度;换个环境、换个任务,可能就得重新调整。
这些涉及空间、运动、接触和力度的信息,难以直接从现有互联网数据中完整获得。
为了解决这一问题,机器人企业开始尝试各种办法。
其中最有意思的,大概莫过于美国人形机器人公司Figure今年8月公布的Index计划——付钱请世界各地的普通人帮机器人收集数据。
用户通过Index应用记录自己的日常任务,比如折叠衣服、打扫卫生、收拾货架;Figure还会寄送专门的拍摄设备,参与者按规则记录并获得报酬。
这些视频经过筛选处理后,就能成为机器人学习人类动作的训练材料。
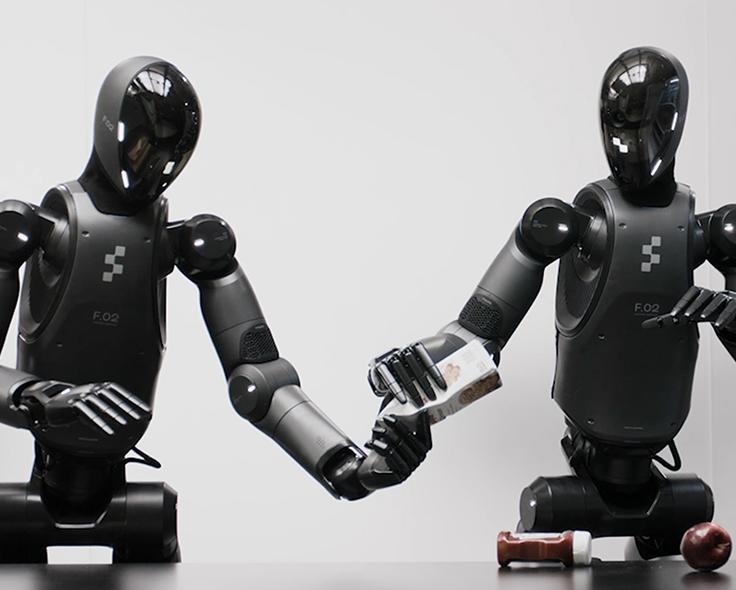
图源:Figure官网
截至8月25日,Index应用累计下载量超过26.4万次,覆盖108个国家和地区,已收集到1600多万段视频,累计向数据贡献者支付1500万美元。
以当时数据采集速度计,平台每秒会收到30分钟的视频,相当于每天新增约4.9年的人类活动记录。
Figure还计划在未来12个月内,为数据和算力投入超过10亿美元。是的,花10亿美元,学习人类怎么干活。
值得一提的是,Figure最初尝试过从第三方购买训练数据,但外部供应商在规模、丰富度和质量上都难以满足要求,这才转向自建采集体系。
类似的探索,已经在全球机器人企业中展开。
Physical Intelligence把机器人送进旧金山的多家Airbnb民宿,测试它们面对陌生环境的表现;Generalist、NEURA、Skild AI等企业则通过自建训练设施采集数据。
《金融时报》将这类设施称为机器人健身房(Robot Gyms)——工作人员操纵双臂机器人一遍遍完成搬运、抓取、整理,机器人身上的传感器同步记录全过程,用于模型训练。
AI生成
中国也在大规模建设类似设施。根据Interact Analysis统计,截至今年4月底,中国至少有90个人形机器人数据采集和训练中心在运营、建设或规划中,其中64个已正式投入使用。
随着数据需求不断增加,新的参与者也开始出现。
此前为OpenAI、Anthropic等大模型企业提供数据服务的Scale AI、Encord等公司,正在把业务扩展到机器人领域。
就在10月7日,专门提供真实世界训练数据的美国初创公司Mecka宣布,公司刚获得6000万美元B轮融资,由红杉资本领投,英伟达、微软旗下M12、高通创投、三星等参与。
机器人企业争相自建训练设施,原本服务大模型的数据公司开始转型,新企业也获得资本支持。
由此可见,机器人训练数据正在形成一个独立的产业环节。
但采集的数据越多,是否就意味着机器人越聪明?
这恰恰是行业接下来需要验证的问题。
机器人能靠海量数据学会干活吗?
机器人企业愿意为数据投入巨额资金,背后有一套在大语言模型领域已被验证的技术逻辑——Scaling Laws。
ChatGPT等语言模型的快速进步,已经证明了大规模训练的价值。如今机器人行业也希望找到类似规律:让模型通过丰富的真实世界数据掌握操作技能、适应新任务。
AI生成
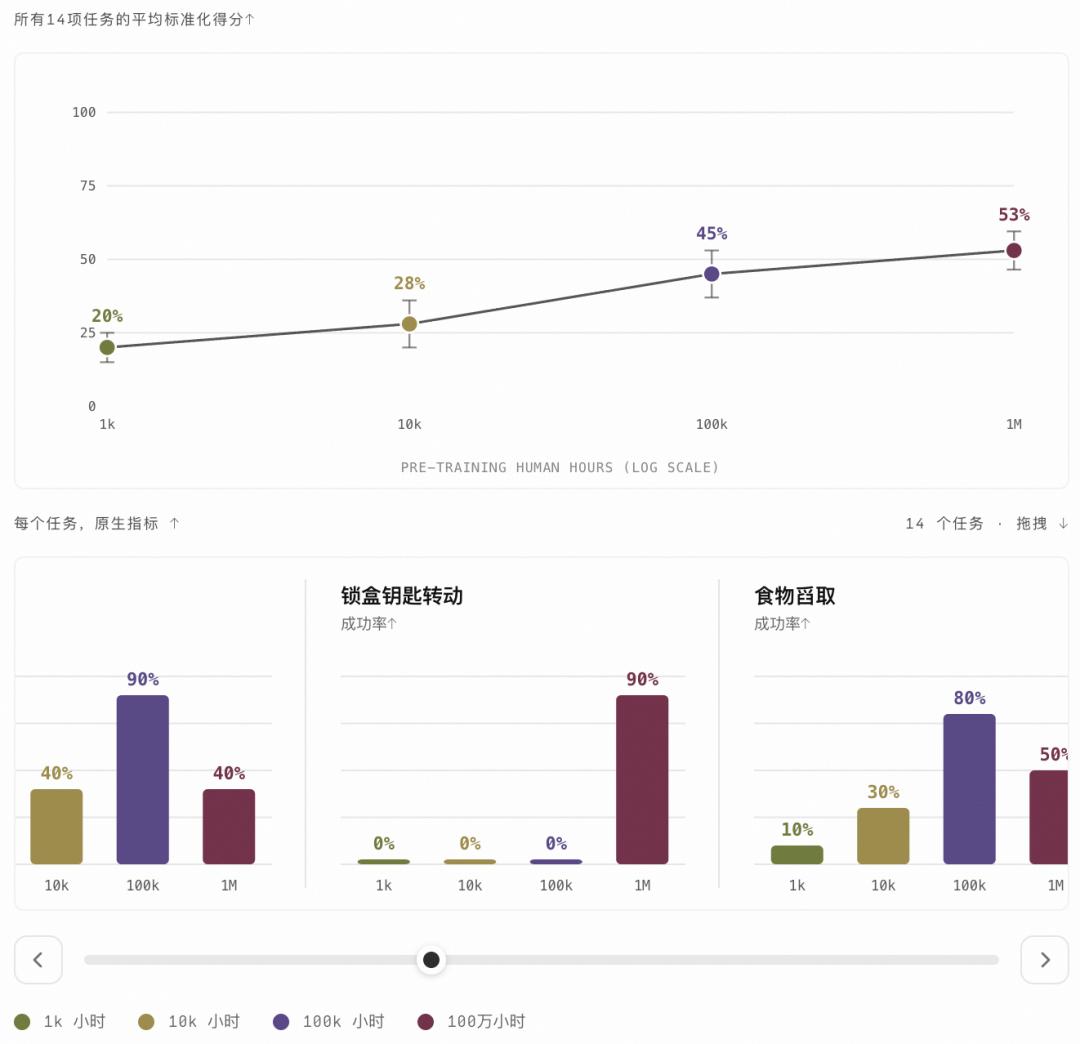
今年8月,美国机器人公司Dyna Robotics公布的研究提供了实验证据。其最新世界动作模型Dyna-2,用超过100万小时的人类第一视角视频预训练,涵盖做饭、整理物品、组装零件等日常动作。
研究人员设置了1000小时、1万小时、10万小时、100万小时等不同训练规模做对比。
结果显示,在14项真实机器人操作任务中,随着预训练数据扩大,模型平均表现从20%提升到53%。
其中转动钥匙的任务尤为明显:10万小时以下数据训练的模型均未成功,而100万小时视频预训练的模型,成功率达到90%。仅用约10分钟机器人操作数据微调,预训练模型就具备了双手灵巧拧瓶盖的能力。
图源:Dyna Robotics官网
这项研究初步证明,大规模人类视频数据确实能持续改善机器人操作能力,提高新任务学习效率。 虽然规律还需更多真实场景检验,但至少为行业重金采集数据提供了技术依据。
不过,视频数量只是因素之一,数据质量、任务覆盖和跨机器人迁移能力,同样影响训练效果。
因此,除了扩大数据采集规模,行业还在探索另一条路径:让机器人进入真实工作环境,通过实际部署持续积累经验。
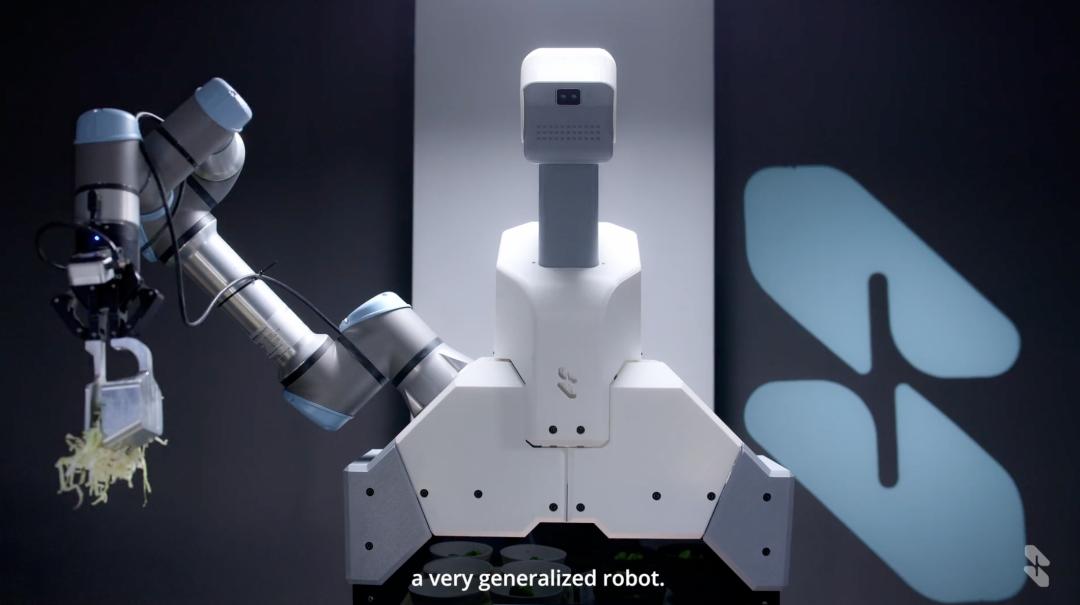
今年4月,Skild AI宣布收购Zebra Technologies旗下机器人业务(包括此前的Fetch Robotics)。
这笔收购让Skild AI获得了已经应用于仓储物流场景的机器人产品和软件系统。
相比完全依靠实验室采集数据,Skild AI的目的是借助现有商业部署,将通用智能系统带入真实仓库,并利用机器人实际工作过程中产生的数据持续改进模型。
从上个月Skild AI公布的经营数据来看,首次商业部署约10个月后,其机器人智能系统已拥有超过60家付费客户,年度经常性收入(ARR)突破1亿美元,覆盖物流、制造、安防、食品加工等领域。
图源:Skild AI官网
公司还在与英伟达、富士康合作,将Skild Brain部署到双臂机器人上,探索高精度组装场景。
从专门建训练场,到让机器人在实际任务中积累数据,行业正在尝试建立更具持续性的学习机制。
而类似的变化在中国市场也能找到线索。
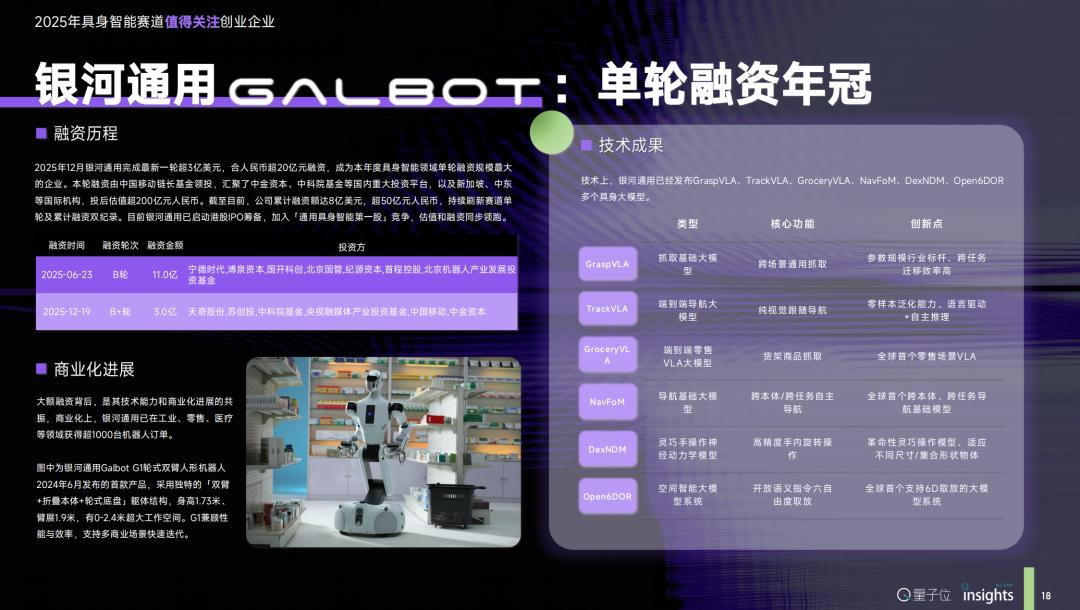
今年年初,量子位智库发布《2025年度具身智能创业投融资全景报告》。
报告显示,2025年国内具身智能创业公司共发生447起融资事件,总额554亿元,而2024年仅为173起、137亿元。(注:报告仅统计未上市公司公开融资,与PitchBook口径不同。)
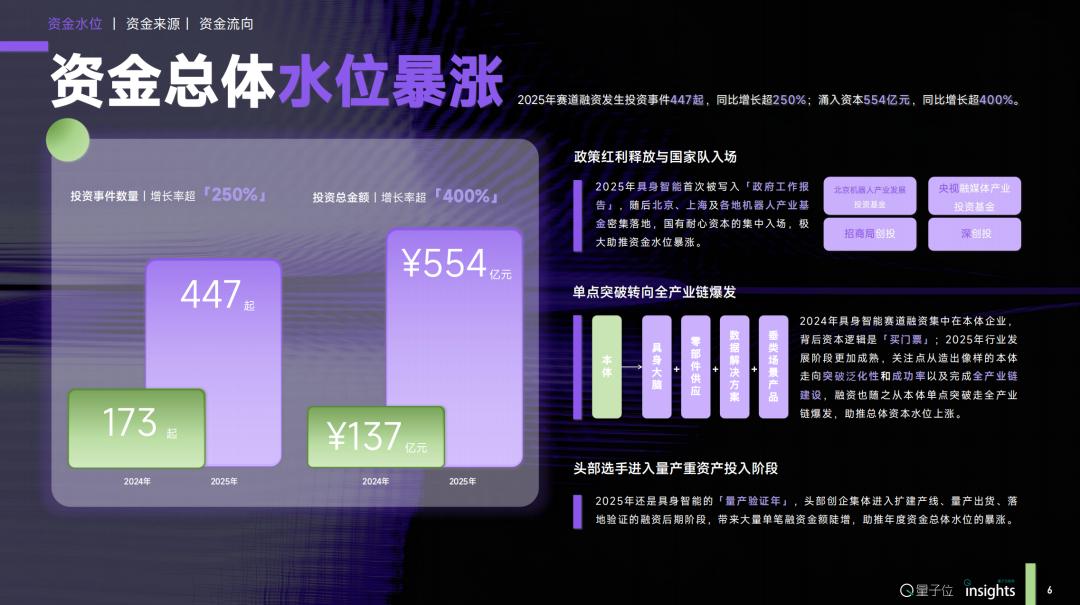
比资金规模更值得关注的,是钱的流向发生了变化。
量子位智库发现,2024年国内具身智能融资还集中在机器人本体企业,到2025年,随着头部企业进入量产落地阶段,资金开始向具身大脑、核心零部件、训练数据及垂直应用等产业链环节扩散。
其中银河通用以20.31亿元单笔融资刷新纪录;合成数据公司光轮智能也完成数亿元融资,营收破亿。
与此同时,国内互联网大厂、车企、制造业企业和国资基金也在加大布局。
这些产业资本带来的不只是资金,还有供应链、生产线和实际应用场景。2025年战略投资日益活跃,资本通过投资帮助机器人企业获取落地机会。
这对拥有庞大制造业体系的中国市场尤其有意义。
工厂、仓库等真实生产环境,既能验证机器人能力,也能源源不断产生新的训练数据——机器人在不同任务中积累的经验,经过处理后可以反哺模型,支持更复杂的工作。
目前机器人企业还在重金采购设备、雇人、建训练场,专门为模型生产数据。
而随着机器人进入实际生产环境,商业部署本身也有机会成为持续的数据来源。更多部署带来更丰富数据,模型能力提升又为机器人进入新场景创造条件,规模效应由此延伸。
AI生成
全球资本押注基础模型,中国资本完善产业链,背后是相似的方向:机器人模型企业主动获取商业部署资源,产业资本则把机器人带进工厂和生产线。
真实应用场景的价值,正在从验证机器人能力,延伸到支持机器人学习和进化。
花钱请人拍视频、操作机械臂……终究是阶段性的。真正值得期待的,是机器人开始在真实工作里自己积累经验、自己变聪明。
这或许才是百亿美元砸下去之后,更令人兴奋的产业变化。
本文来自微信公众号“智能车参考”(ID:AI4Auto),作者:杰西卡,36氪经授权发布。
















