安踏“骑”上彪马 上船容易开船难
2026年10月7日,安踏集团宣布完成以15.055亿欧元收购彪马29.06%股权,正式成为这家德国运动品牌的第一大股东。从1月27日签署购股协议到最终交割,历时九个多月,期间经历了监管审批、市场波动和舆论质疑,这匹来自黑措根奥拉赫的“美洲狮”终于被牵进了晋江人的马厩。
但这笔交易远不是“中国品牌收购国际品牌”这么简单。它更像一场精心设计的资本手术——安踏花了123亿,买到的不是彪马的控制权,而是一张通往全球牌桌的入场券。
一场“逆周期”的精准出手
先说最反直觉的一点:安踏是在彪马最差的时候出手的。
2025财年,彪马全年销售额同比下降约8.1%至72.96亿欧元,调整后息税前利润为-1.66亿欧元,计入1.92亿欧元重组和商誉减值费用后,报告期内EBIT高达-3.57亿欧元。这是彪马数年来最难看的一份成绩单。
而安踏给出的收购价是每股35欧元,较公告前二级市场价格溢价约60%。一边是标的公司巨亏,一边是收购方大幅溢价——从纯财务投资的角度看,这笔交易“算不上是好买卖”。
但安踏从来不做纯财务投资。
丁世忠的说法是“市场低估了彪马的长期价值”。这话听起来像并购谈判的标准话术,但放在彪马身上,并非没有道理。彪马手里握着的东西,恰恰是安踏最缺的。
足球,是全球商业化程度最高的运动项目,也是安踏技术库中最大的空白。2026年美加墨世界杯,彪马为11支参赛球队提供球衣赞助,仅次于阿迪达斯和耐克,葡萄牙队的加入还让C罗第一次穿着彪马球衣站上世界杯赛场。更早之前,彪马拿下了2025/26赛季英超官方用球赞助。全球足球市场的入场券,某种意义上就在彪马手里。
此外,彪马在欧洲、拉美、非洲和印度市场的渠道根基,是安踏全球化版图中最稀缺的拼图。截至2025年,彪马在大中华区的销售额仅占其全球的约7%。这意味着安踏一旦将中国市场的运营能力注入彪马,增长空间是肉眼可见的。
为什么不全资收购?
这笔交易最精妙的地方,在于它的股权结构。
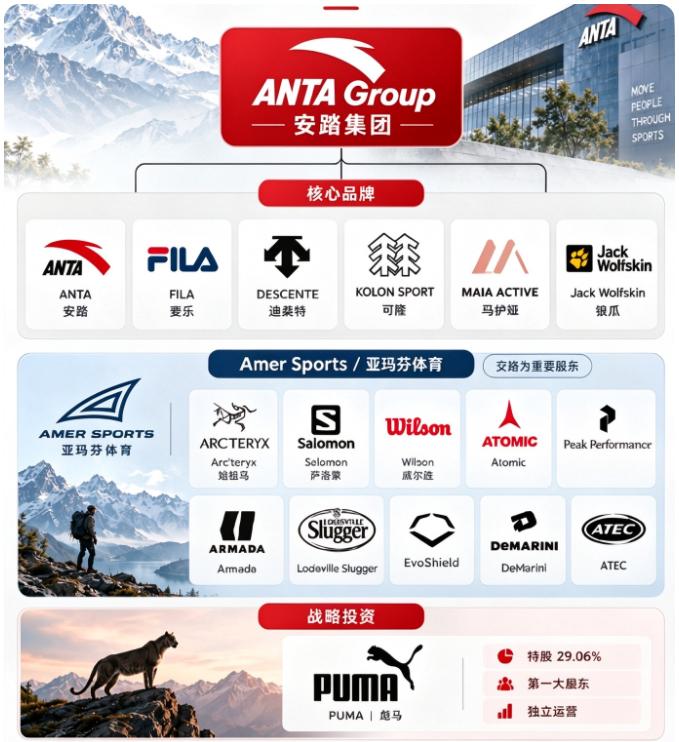
29.06%,第一大股东,但不取得完全控制权。安踏明确表示,“目前没有对彪马发起要约收购的计划”,彪马保留独立管理团队与品牌自主权。
安踏选择了一条“进可攻、退可守”的路线。
从监管角度看,这个设计直接绕开了最大的障碍。中国市场监管总局在2026年8月31日无条件批准了这笔交易,核心原因不在品牌体量,而在控制权边界——安踏收购约29.06%股权,无法单独决定彪马经营,不构成对现有市场格局的颠覆或垄断。
从整合角度看,这个设计给了安踏一个宝贵的缓冲期。彪马作为一家有78年历史的德国上市公司,有自己根深蒂固的企业文化和治理架构。东方管理者“未必能轻松融入”,贸然全面接管的风险极高。29%的持股让安踏可以派驻监事会代表,获得高管任命权,但不必为日常运营的每一个决策买单。
但协议中暗藏了一个关键条款:若安踏在15个月内发起全面收购,或引致第三方竞购,需向原股东支付额外费用。这既是“安全阀”,也是伏笔——29%可能只是序曲。
安踏的“点金术”还能灵吗?
市场对这笔交易最大的信心来源,是安踏的历史战绩。
2019年,安踏联合财团以46亿欧元收购亚玛芬体育,当时被质疑“蛇吞象”。结果呢?安踏采取“保留核心团队+注入中国优势”的轻量化整合策略,通过强化DTC渠道、将始祖鸟塑造为“运动奢侈品”,推动亚玛芬在2024年成功扭亏为盈并独立上市。始祖鸟的现象级爆火,成了安踏并购整合能力的最佳背书。
但彪马不是始祖鸟。
始祖鸟是一个高端小众品牌,安踏可以按照奢侈品逻辑慢慢养。彪马是一个大众运动品牌,在全球拥有数万名员工和庞大的批发渠道网络。两者的整合逻辑截然不同。
更何况,彪马正在经历一场痛苦的“重置”。2025年,彪马主动减少非核心批发业务、清理过剩库存、收缩促销活动、退出多个地区的低效业务,批发业务收入全年下降12.8%。CEO霍尔德坦言,由于安踏更倾向于DTC策略,短期内彪马在中国的销售额可能会受到影响。
这就是整合的悖论:安踏最擅长的是DTC改造,但DTC改造恰恰意味着短期内要牺牲批发渠道的收入。彪马目前DTC占比约32.4%,而安踏的DTC占比高达80%。从32%到80%的跃迁,必然伴随着阵痛。
更深层的问题在于品牌力的修复。独立时尚咨询师王宁指出,国潮崛起和小众品牌走红正在持续分流年轻消费者,彪马要收回失地,“所付出的成本将显著高于过去”。彪马品牌价值在2025年下跌了38%,全球排名从第33位跌至第48位。品牌重塑比渠道改造难得多——渠道可以靠资本和执行力快速推进,品牌需要时间和耐心。
全球运动品牌“第三极”的虚与实
这笔交易完成后,一个被反复提及的叙事是:全球体育用品市场正式进入“耐克-阿迪达斯-安踏”的新三极时代。
从营收规模看,安踏集团加上亚玛芬体育再加上彪马,合计年销售额确实已经逼近阿迪达斯。但“第三极”的成色需要冷静审视。
欧睿数据显示,2025年彪马在全球运动服饰市场的份额仅为2.6%,排名第四,在多个品牌价值榜单中已被lululemon和安踏超越,昔日“全球第三”的位次名存实亡。彪马的营收在2025年已回到2021年水平,而安踏集团同期增速超过10%。
换句话说,安踏不是在收购一个健康的“全球第三”,而是在接盘一个正在失速的老牌选手。安踏的“第三极”地位,更多是“买出来的规模”,而非“打出来的市场”。
但话说回来,在全球运动品牌的竞争格局中,安踏确实在做一件耐克和阿迪达斯都没有做过的事。耐克靠单品牌打天下,阿迪达斯的多品牌整合屡屡受挫,而安踏正在用资本并购的方式,搭建一个覆盖大众运动、时尚运动、专业户外、足球、篮球、跑步、冰雪的全品类运动帝国。这种模式能否跑通,将决定全球体育用品行业的下一个十年。
本文来自微信公众号“体坛经济观察”,作者:月半,36氪经授权发布。
















