基金经理对黄酒没有信仰
这两年每等到一轮AI行情步入尾声,黄酒就会被拉出来爆炒。
只不过,比起去年气泡黄酒微醺一代年轻人,今年走出了更硬的逻辑:卖不动白酒的经销商,转头卖起了高端黄酒。
4月起,会稽山、古越龙山密集签下河南茅五剑、广东粤强、北京糖酒集团等白酒核心大商,甚至炮火打到了白酒腹地四川——9月,会稽山与四川盛世群运签署战略合作协议。而盛世群运董事长杨波,正是茅台四川经销商联谊会会长。
雪球大V metalslime总结,消费最好赚的永远是全国化铺货的钱,也就是扩大渠道、提高触达的钱。例子有很多,2020年的妙可蓝多,2024年的东鹏饮料,2026年的绍兴黄酒。
随着AI行情被埋葬在昨天,没有主线的市场赋予黄酒更多的想象力。
8月伏天,养生之人吃羊肉以热制热,往往会搭配黄酒。黄酒散寒祛湿,刚好中和羊肉燥性,温补不上火。9月入秋,黄酒配蟹更是江浙沪颇有腔调的吃法:酒里添几缕姜丝,温热之后,就着当季大闸蟹一起下肚。
年初,上海老吉士天平路店,黄仁勋点了两瓶588元古越龙山20年陈配大闸蟹。到了蟹季,市场也顺着黄仁勋畅想:过去30年地产时代喝出了白酒,那么未来30年科技时代会不会轮到黄酒?
一时间黄酒成了消费行业为数不多的性感生意,只是没有多少基金经理相信黄酒会成为曾经的白酒。
三重想象
黄酒市场规模小的超乎大多数人的想象。
2025年,全国酒类万亿总盘子里白酒体量7400亿,黄酒体量不足200亿。今年上半年,三家黄酒上市公司营收总额不足20亿元,大致相当于臀部酒企金徽酒,只有茅台的1/50的规模。
不过体量小,在资本市场未必是坏事,意味着更高的股价弹性,更大的想象空间。高端化、年轻化、全国化,黄酒随便做出哪一个都能原地起飞。
首先是高端化。会稽山副董事长傅祖康曾把“兰亭”珍藏版比作黄酒中的雷克萨斯,推出“兰亭”高端品牌,盯牢的目标就是贵州茅台[1]。
黄酒未必不能模仿茅台讲故事。一瓶茅台的诞生离不开赤水河,一瓶绍兴黄酒的诞生也离不开鉴湖水。红军四渡赤水用茅台疗伤解乏,开国大典国宴餐桌上摆的是汾酒、竹叶青酒和绍兴黄酒。
茅台作为一种料酒出现在一饭封神里,沦与海天酱油摆一桌。而黄酒作为高端佐料登上了黑珍珠三钻的餐桌,新荣记临海总店需要提前预留、最容易没有的两道名贵菜品,一道是258元/只的琥珀黄酒熟醉奄仔蟹,另一道是1380元/只的琥珀黄酒熟醉富贵虾。
会稽山兰亭大师30年陈卖到1984元/瓶,古越龙山国酿1959红玉版卖到了1159 元/瓶,已不比普五和国窖1573便宜。
其次是年轻化。去年6月,著名白酒分析师董广阳团队在《中国黄酒,复兴在望》研报里提到,微醺状态成为古代文人突破思维藩篱的契机,而近年年轻人重新引领微醺潮流,小酌、独饮的场景愈加流行,低度酒成为消费新趋势。
以往喝高度白酒是满足老登们的服从性测试,如今年轻人追求主体性,喝酒不再为了取悦他人,而是为了取悦自己。
一名医药分析师对我说,也可能是年轻人喝酒越来越菜了,“从DNA角度推测未来30 年、50年后的中国人中,酒精不耐受人群的比例很可能进一步增加。”全国范围内,酒精不耐受占比最高(48%)的浙江人,贡献了黄酒50%的业绩。
最后是全国化。也是开头本轮黄酒行情的核心逻辑,过去黄酒出了江浙像出国,现在尊贵的白酒大商成建制地拥抱黄酒。值得注意的是,近年兰亭荣记、云集、远年、琥珀光接连出现,白酒玩了多年的大商开发酒模式复制到了黄酒。
比如,会稽山和大商联合运营的东风系列,因为会稽山前身与邓小平佐餐酒的历史叙事,部分年份酒价格探至上万元,依然有人复购。随着酒厂与大商定制的开发酒越来越多,雪球上的黄酒多头开始摩拳擦掌:明年开发酒将进入战国时代。
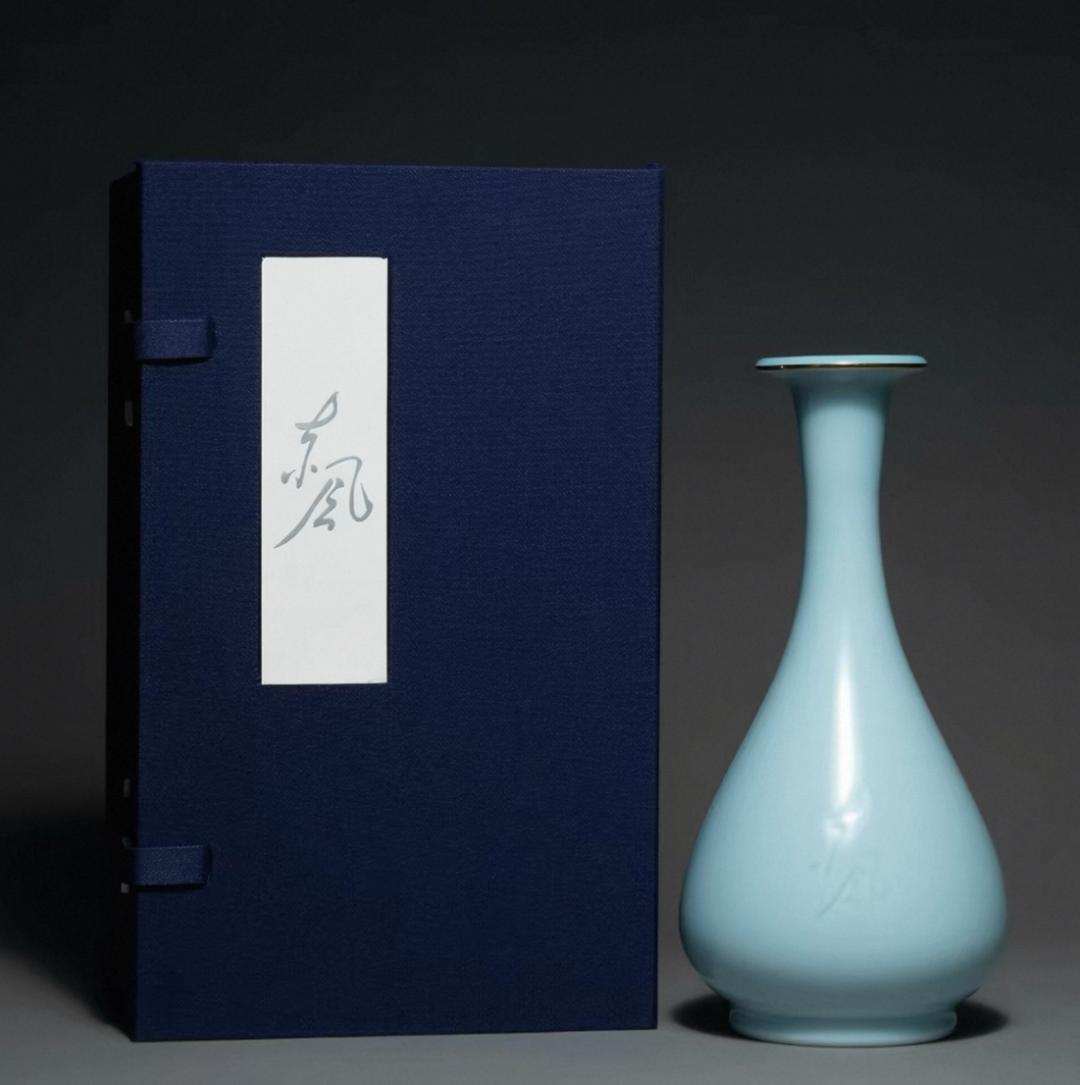
东风·春风系列1992年, 售价 10970 元
半年报里,拥抱经销商的黄酒龙头与弱化经销商的白酒龙头,交出了截然不同的答卷:
会稽山高端黄酒销售收入占比营收逼近七成,同比增长14.2%,兰亭招商规模接近翻倍,江浙沪以外其他地区收入大增77%;另一边,贵州茅台自2015年以来首次出现半年归母净利润下降。
历史最强的一次反白复黄行情,段永平却掏出近3690万,年内第三次公开买入茅台。
公募梦魇
一个不争的事实是,国内基金经理哪怕对白酒的感情淡了,也不会爱上黄酒。易方达就是变成光谷,也没有从白酒庄变成黄酒庄。
如果剔除指数基金,公募基金持有会稽山的只有49只,其中大部分是量化产品,仓位超过1%的只有10只,反观公募基金持有贵州茅台的有979只。
唯一持有会稽山超过5个季度的国联安鑫安灵活配置混合,也只是一个满仓消费的迷你基。去年二季度,葛卫东及关联人葛贵莲新进会稽山前十大流通股东,仅过了一年就双双退出。古越龙山更是无人问津,只有周思捷持有达到2个季度。
事实证明,在国内基金经理眼里,黄酒只适合短择。
白酒只是失去了五年,可过去十来年,黄酒一直是基金经理的梦魇。众所不知,早年易方达也爱过黄酒。
2010年,古越龙山一年提价五次,后来又办起像炒股一样炒黄酒的电子交易平台。彼时白酒已经不便宜,黄酒估值却一直趴在地上。于是2011年三季度,易方达三只基金买进约2280万股古越龙山,持仓2.37亿元。
2012年,香港消费者委员会的一份“黄酒可能致癌”检测报告,后来古越龙山股价一路腰斩。险资拔腿就跑,博时价值增长却进场接飞刀,易方达价值成长潘峰一路加仓。结果公募被深深套住,潘峰后来也卸任基金经理。
黄酒补涨的剧本,同样在2020年11-12月白酒高潮,2025年3月AI、机器人退潮,2026年7月AI退潮一次又一次发生。黄酒总是在市场主线退散时跳出来,被资金当做备胎宠幸一下。
只是年轻人没有因为吴彦祖爱上气泡黄酒,浦东牛马宁可开车去崇明买古茗,也不会独自小酌加了气泡的料酒。年轻化受挫,今年又讲起了高端化和全国化的故事,毕竟对标白酒比对标啤酒更有想象力。
4月开始,黄酒就密集和全国大商合作了,公募怎么就看不上这下一个白酒呢?
银华基金经理张萍曾向我分享过高端白酒价值公式:产品价值=功能价值+情绪价值+资产价值。
对于任何对标茅台炒作的消费品,真正决定公募是否抱团的是资产价值,也就是是否有涨价带来囤积居奇的属性。Lisa带货时的Labubu,黄金暴涨时的金刚杵,都曾出现买到后还能加价转手,甚至黄牛囤货的现象。因此,泡泡玛特和老铺黄金成了公募抱团的对象。
囤兰亭和国酿能否坐等升值,甚至能否囤到加价转手的那一天都不好说。
飞天茅台是53度蒸馏酒,高酒精度使其密封状态下能稳定保存。兰亭、国酿属于十几度的酿造酒,仍有糖和有机酸等发酵物,瓶装仍会发生缓慢变化,对温度、光照、密封条件也更敏感。
所以,那些30年陈黄酒,基酒来自酒厂专业酒库里坛储方式陈藏的老原酒。消费者当然可以像囤威士忌那样,把地下室改造成恒温酒柜和酒窖,但囤黄酒的门槛显然比囤白酒、潮玩、黄金高很多,难以形成广泛的群众效应。
经销商敢压货白酒,因为有的白酒越压越值钱;相比之下,经销商压货黄酒的意愿更弱,一旦终端动销跟不上,就意味着巨额的资金占用和储存成本。
酒大概是公募基金研究颗粒度最细的行业,老登基金经理可能错过新消费,但很难错过比白酒还要年长的黄酒。
尾声
“9.24”以来,食品饮料是31个申万一级行业里唯一负收益的行业,金融圈看消费的日子都不太好过。
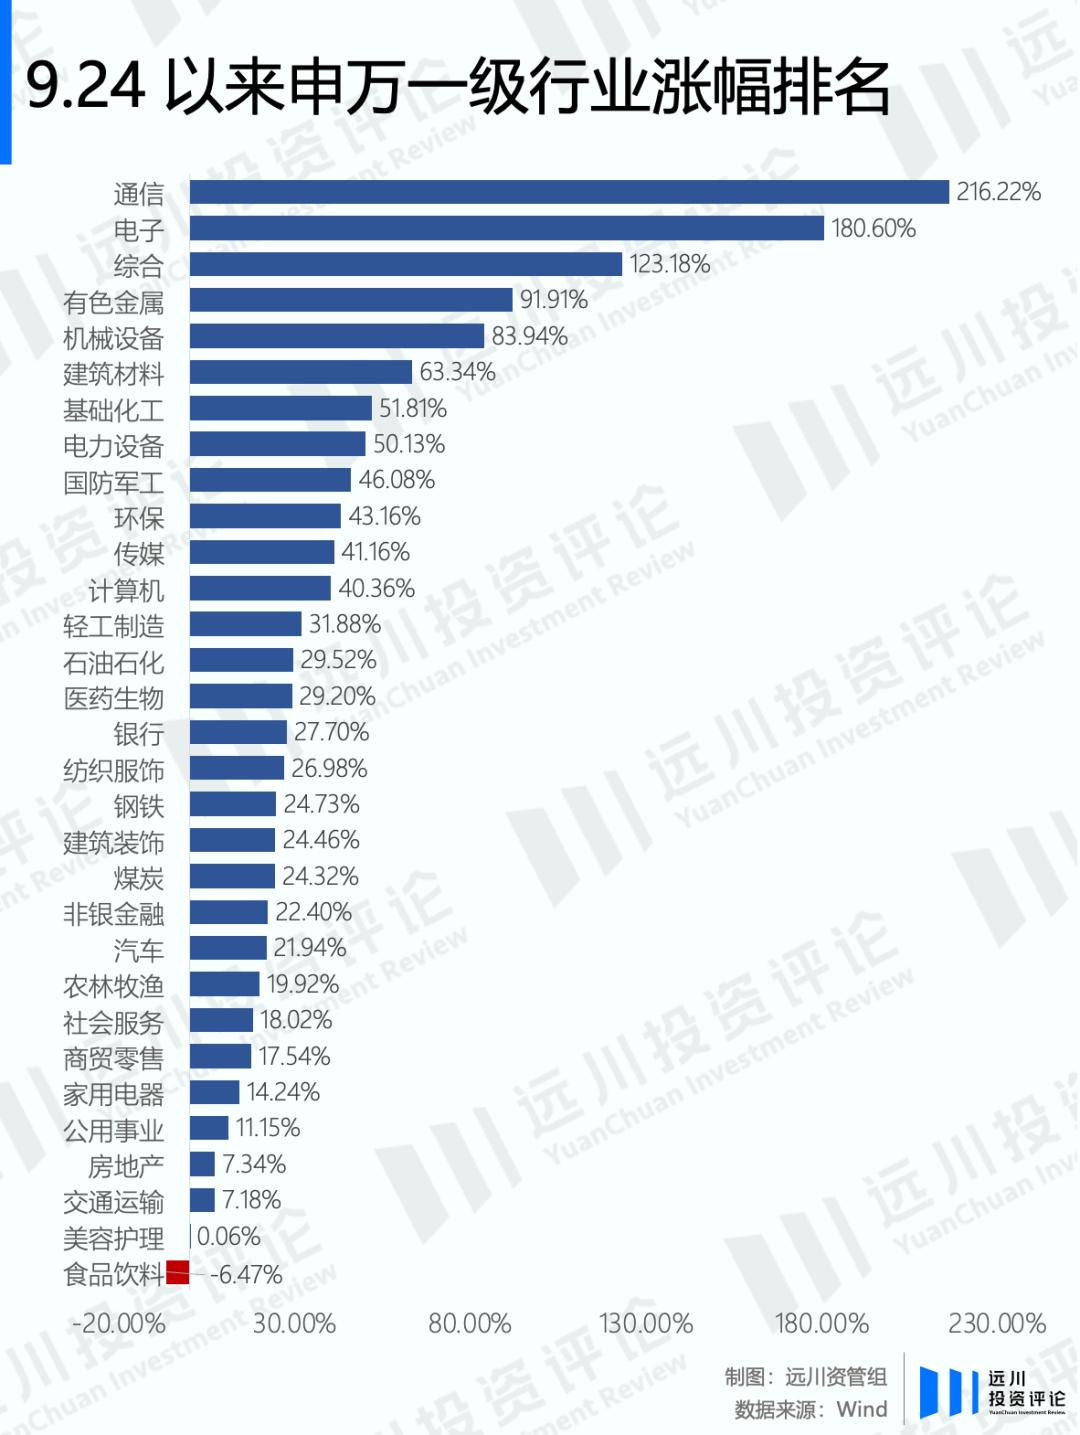
先是同犇投资从消费转投池大鱼大的AI;随后华福证券消费分析师谢丽媛裸辞,投身AI创业;再到近期张坤被增聘基金经理,以及就在今天公告卸任了易方达优质企业三年持有的基金经理。
信仰消费的一代人,正在以不同的方式渐渐“离开”这个曾经最热闹的赛道,也不知道等来明河张总改名字的那一天会是什么时候。
不过,李蓓倒是认为中国的地产和消费,反而可能会成为全球资产的“沙漠绿洲”。
在她看来,消费经历了五六年的下滑,现在消费者心态已经稳定下来,部分消费龙头PE跌到10倍,已经极度低估。一旦AI叙事塌了,或者内需政策出来,大家就会发现消费遍地是黄金,风口就转过来了。
李蓓误判那么久,总该轮到一次大保底了。但消费风口的转向,不是200亿市场体量的黄酒就可以撬动的。
本文来自微信公众号 “远川投资评论”(ID:caituandzd),作者:沈晖,36氪经授权发布。
















