5点就爆单,15平月收27万,上海“早咖”黑马已开100+店
比Manner还火,上海又诞生一家“精品平价”咖啡品牌。
“凌晨5点就爆单”“15平小店月入27万”“首店开业3个月就成万单店”“成立不到2年门店破百”“一线核心门店日均出超500杯”。
这个2024年才起步的新品牌,到底怎么做到的?
凌晨5点就爆单,15平月入27万,已开店超百家
在咖啡hard模式下,依然有新品牌破土而出。
2024年,价格战最猛的时候,一家主打“凌晨5点”早咖的品牌诞生了。大部分门店凌晨5点开始爆单,最好的门店一开门就有上百个预订单。
2025年外卖大战最惨烈时,它及时调整产品和店型,一口气开出50家门店。
今年,很多区域咖啡萎缩,它在出品上对标Manner,价格上对标瑞幸,成功找到价格缝隙,门店快速增长。
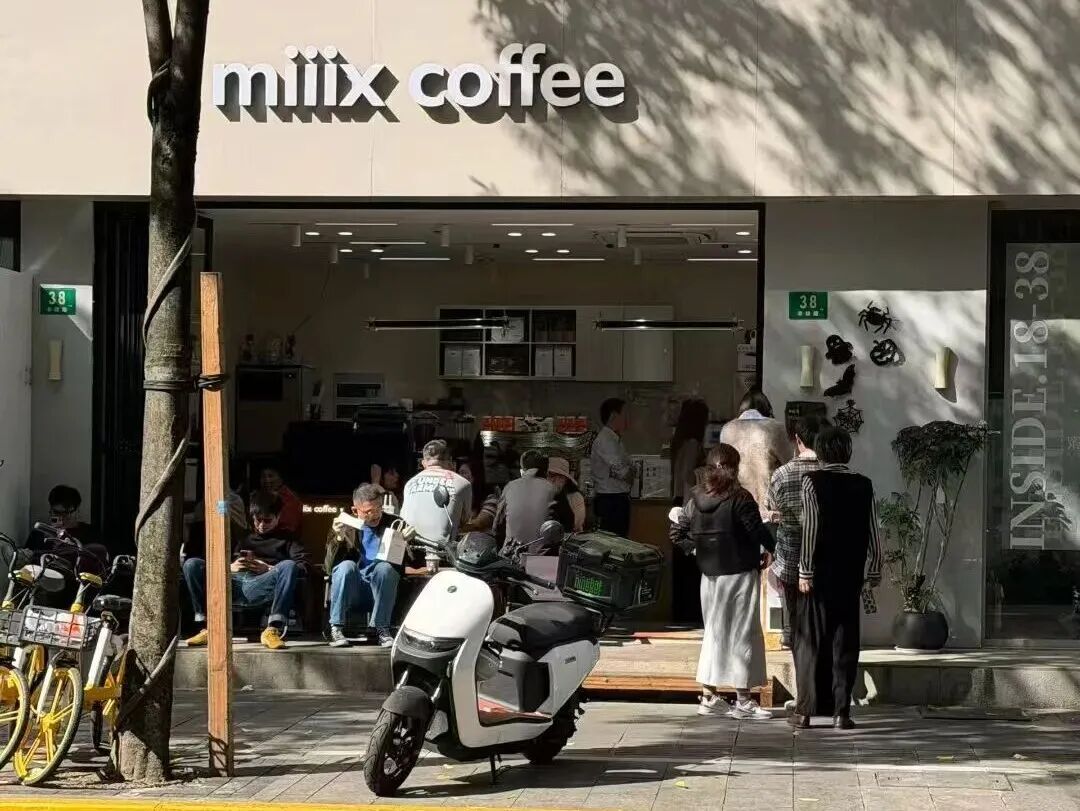
这个品牌就是Miiix coffee(下文简称觅斯),如今门店破百,已成为江浙沪平价咖啡的又一代表品牌。
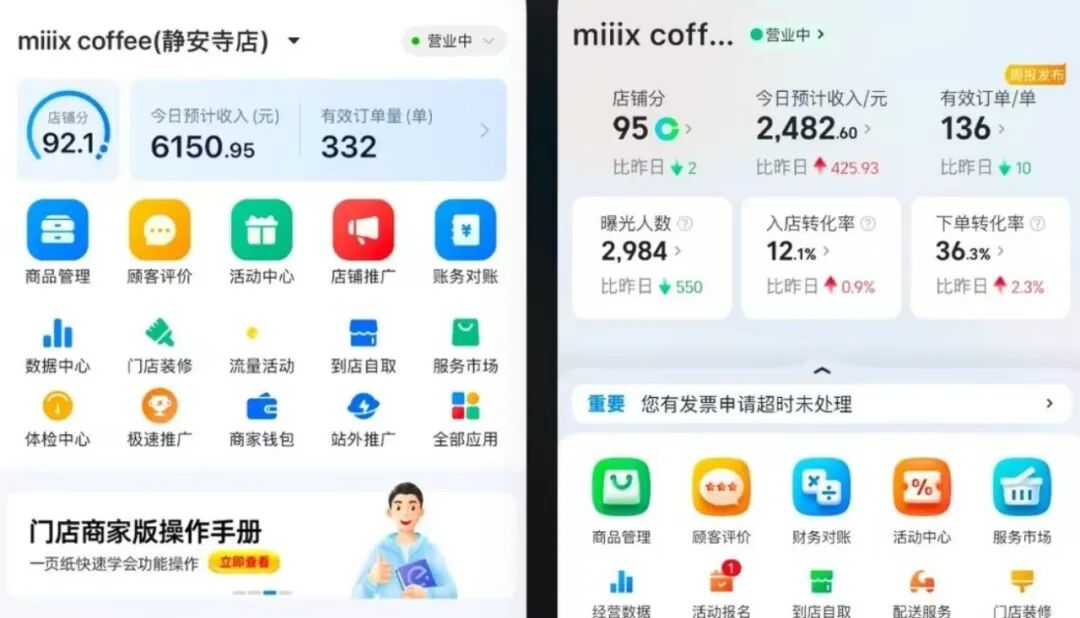
静安寺首店,开业3个月就成为饿了么单平台万单店,6个月后,15平小店月实收突破27万元。目前在江浙沪核心门店,日均出超500杯。
爆款单品鸳鸯双拼咖啡,被上海白领称为“硬通货”,顾客自创“牛马不做选择、我都要”的产品口号。
社交平台出镜率很高的开心果维也纳拿铁,连续一年稳居菜单Top3。
在激烈的咖啡市场中,觅斯为什么能在缝隙中长出百店规模?我找到其创始人大鹏聊了聊。
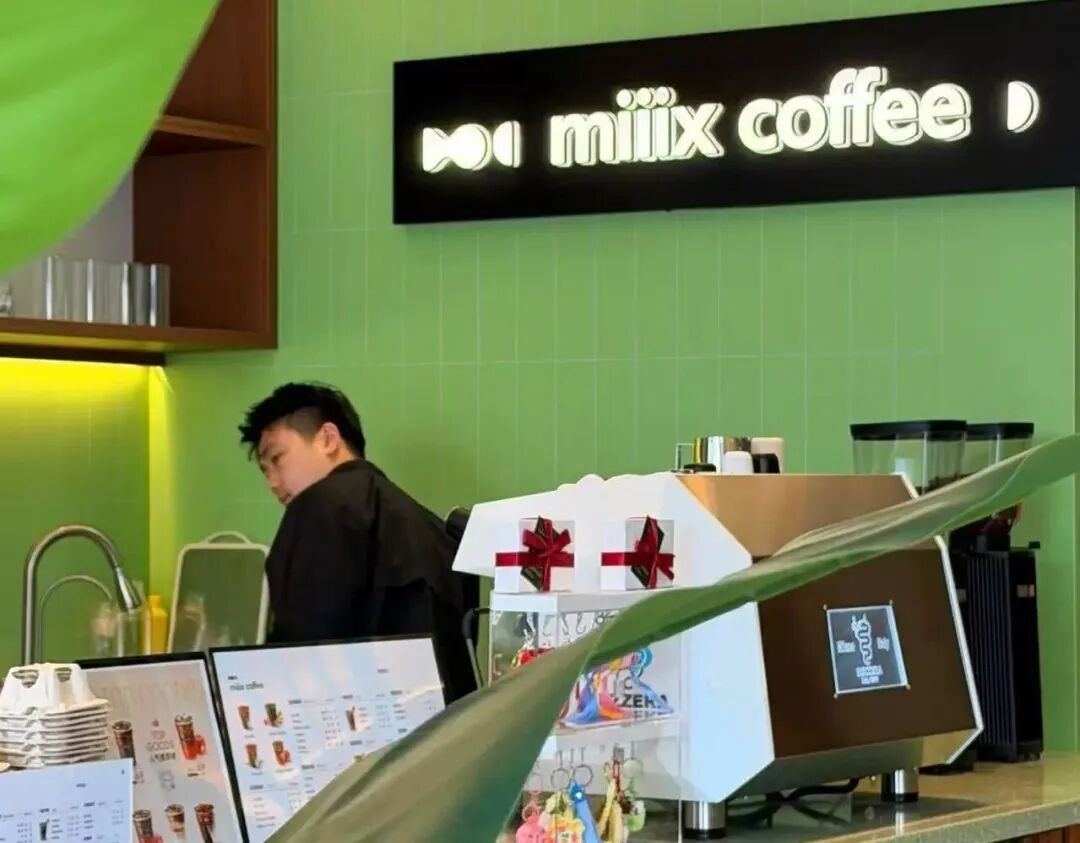
主打“早咖”,它找到了咖啡的“空白时段”
这个在行业名声不显的品牌,创始团队有多个光环加身。
创始人大鹏,是某头部连锁咖啡前高管,也是多次国内咖啡比赛冠军,集千店级的研发、运营、培训经验于一身。两位联合创始人,一位曾操盘过数百家门店的快餐连锁,另一位则多年扎根咖啡供应链。
“我们3个组合在一起,每人分管一块,基本上是一个没有短板的创始团队。”大鹏表示,2023年在做行业调研时,他们发现了一个“空白时段”。
1、60%门店凌晨5点就开门,30%营收在8点前
“这几年,整个饮品行业都在抢占早八档的生意,但我们发现凌晨5点到8点的3个小时,有刚需但消费者的可选择性很少”。
大鹏告诉我,觅斯早期定位就是“早咖”,店员每天4:30到店,5:00正式开市。医护、学生、健身人群、差旅人群的需求比预期更旺盛。
“第一家小店开业3个月,就成为饿了么万单店。我们也没想到凌晨5点有这么多人需要咖啡,很多时候刚开门就爆单。”这家99%都是外卖单的小店,最高峰日营收做到1.2万,2025年4月单月业绩突破27万。
凌晨5点到8点,很多咖啡店还没有起床的3个小时,觅斯已经赚到了一天营收的30%。
早咖模式跑通后,2025年觅斯在江浙沪开出50家门店,2026年1-9月再开50家,当前开业门店103家,筹备中30 多家,预计年底达到150家。
目前,60%的门店早上5点营业,其余6点,全部都是早咖。
大鹏分享,品牌的自媒体矩阵通过直播凌晨5点的咖啡馆日常,让观众看见门店真实运营与出品流程,构建线上信任,获得全网4.5亿的曝光。
2、产品对标Manner,价格对齐瑞幸,用“3元价差”做出性价比
大鹏告诉我,觅斯外卖平台复购率30%,堂食50%,高复购率背后,是一套极致的产品性价比公式。
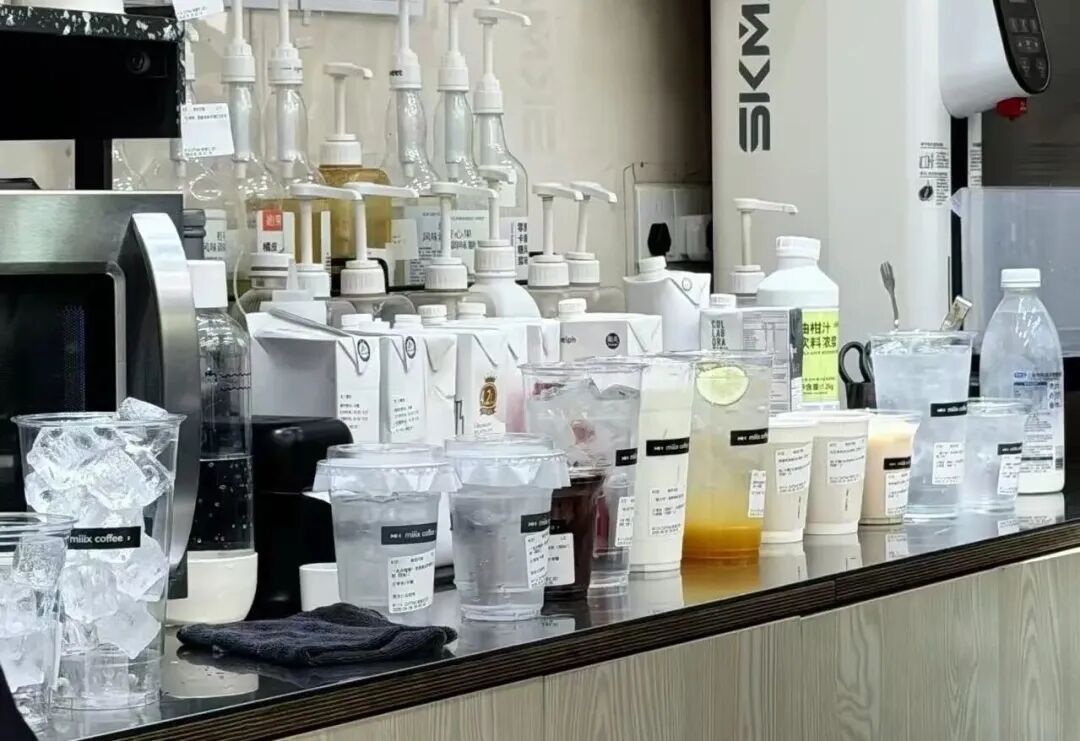
在觅斯门店,出品标准对标Manner——半自动咖啡机,短保鲜奶、相同级别的咖啡豆,但价格与瑞幸趋近。
以美式举例,Manner卖15元,觅斯定价12元,小程序促销时9.9元,外卖杯均价13元至15元。
品牌视觉走浅色极简风,有精品咖啡小店的既视感。
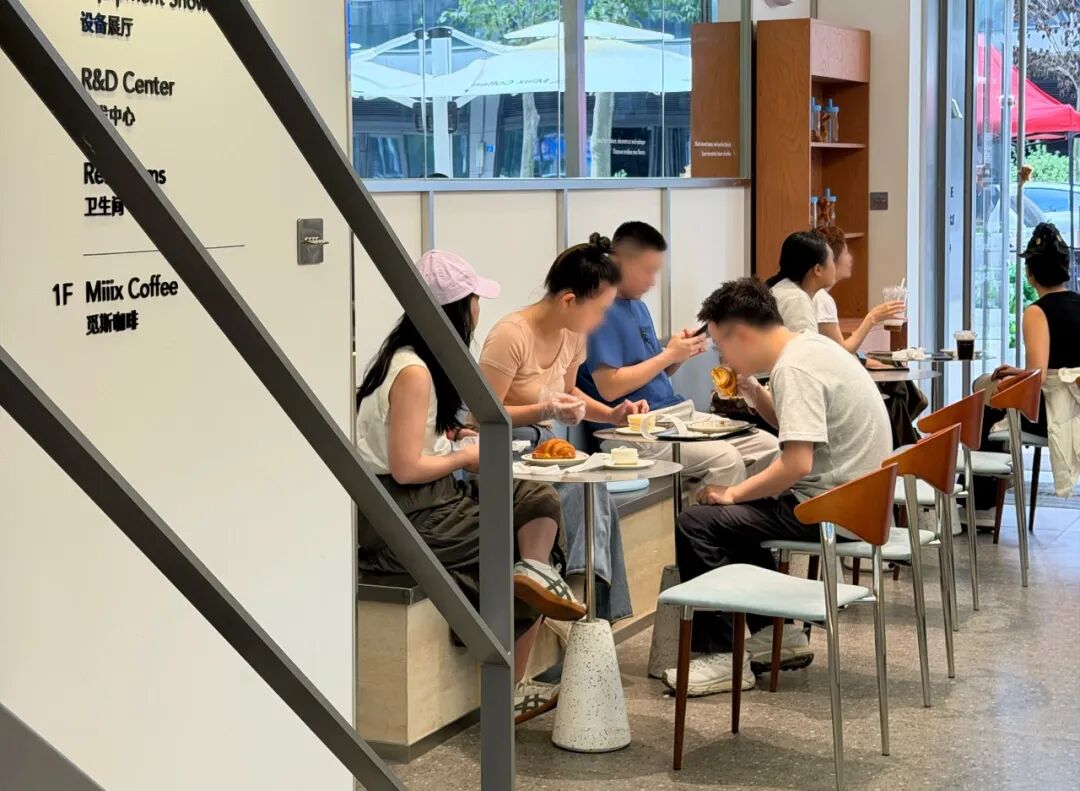
简单说:Manner的出品标准、精品咖啡的审美,却只有瑞幸的价格。这3元价差,让消费者感受到明确的性价比。
3、咖啡+烘焙双品类模式,锁定早餐和午餐场景
因为主打早咖场景,早餐也是刚需。从第一家店开始,觅斯就是咖啡+烘焙双品类模式。
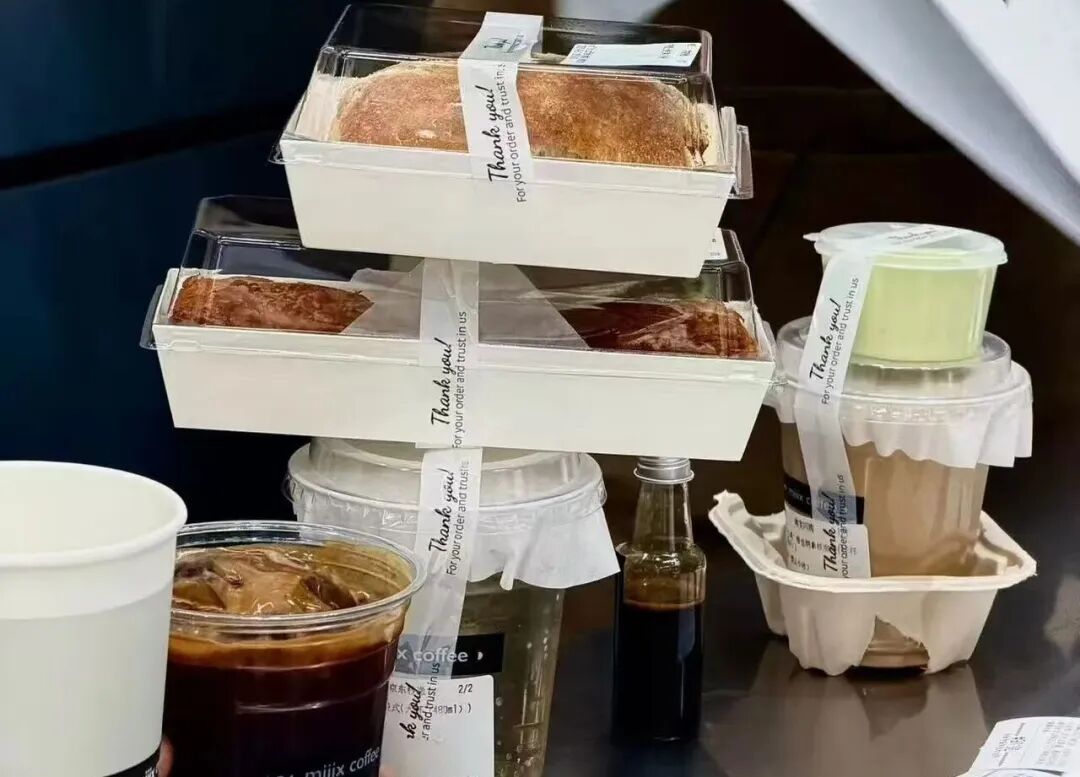
烘焙产品以三明治、恰巴塔、可颂堡为主,基本都是热食、咸口,既能满足中国胃,又与咖啡绝配。
“早餐的订单中,选择烘焙+咖啡套餐的顾客是多数。”大鹏表示,目前觅斯正在把这种搭配延伸到午餐场景,“很多女生中午一杯咖啡加一个恰巴塔,就是一顿很健康的午餐。”
目前,门店烘焙产品在一二线城市销售占比超30%,二线以下城市占比15%至20%。
从纯外卖到堂食店,三次迭代后,它想做“千店连锁”
当下的咖啡市场瞬息万变,一个动作慢了,可能就会泯然于行业。
大鹏告诉我,从首店至今不足2年,觅斯的店型和产品结构已经过3次迭代。
2024年,开的是纯外卖门店,避开一流商圈,基本都在社区、医院、学校等复合型地段,外卖占比几乎100%。
“2025年夏天的外卖大战狠狠打击到了我们。”大鹏说,外卖大战之前杯均价18元左右,门店模型理想;外卖单量上来了,利润却下滑,且价格回不去了。
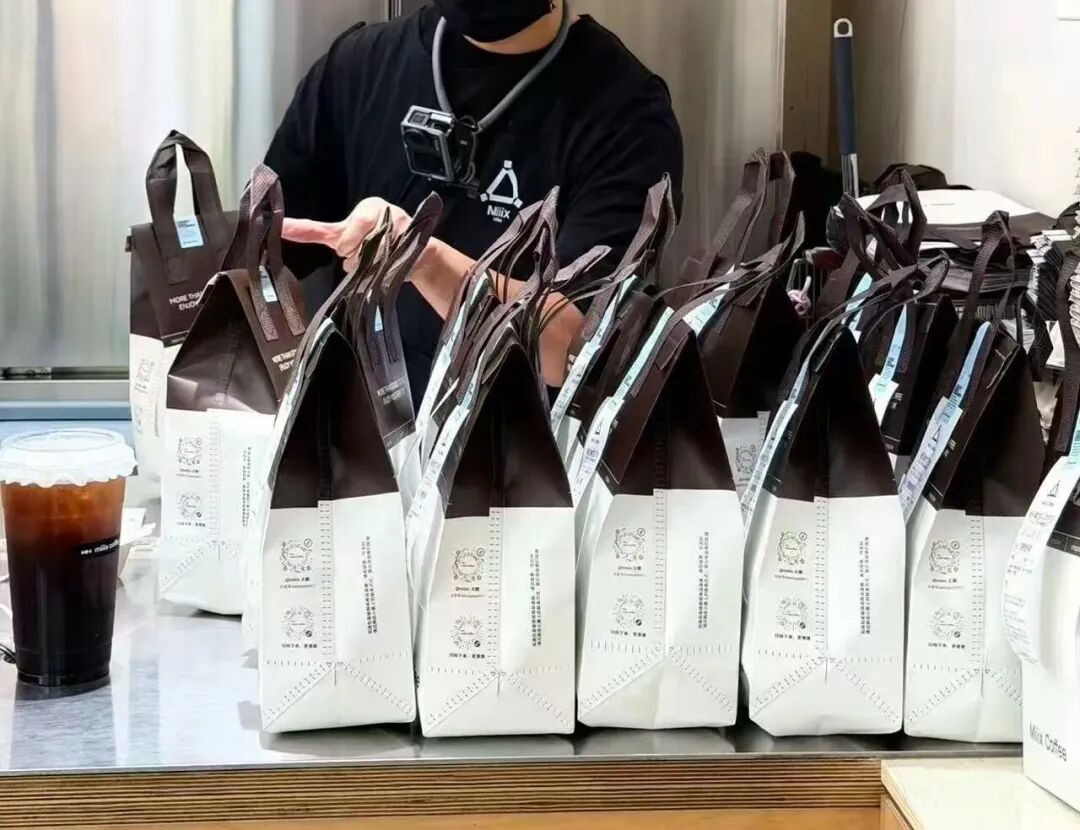
“当外卖杯均价不到15元,门店模型和产品结构不变,等待我们的只有逐渐凋零。”
2025年,经历一些闭店后,觅斯开始尝试带空间的门店,并耗时3个月研发出大爆款“开心果维也纳拿铁”。这款产品外卖售价中杯25.8元、大杯27.8元,但小程序售价18元,鼓励用户自取或堂食。
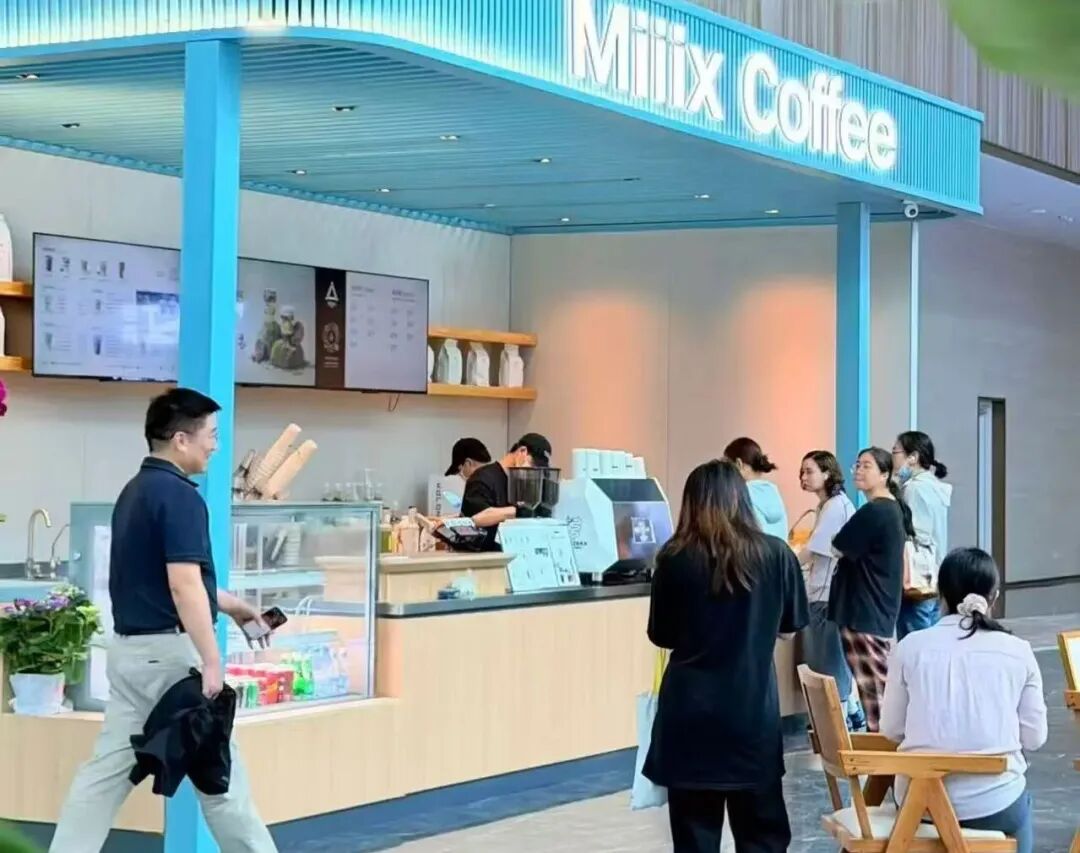
经过一年努力,堂食比例拉回2至3成,今年大连开的3.0店型(60平左右),堂食和外卖已达到5:5。
“外卖摊薄人工和房租,堂食带来体验和利润。目前在装修中的30家门店,都是50平以上的堂食门店。”
预计今年门店数量达到150家。大鹏没有千城万店的梦想,“我们一直主张克制开店,开得久比开得多重要,未来我们的终极目标是做一个‘千店连锁’”。
结语
2026年,咖啡年人均消费杯量从2023年的16.7杯跃升至28.6杯,2年增长1.7倍。咖啡已从“偶尔喝一杯”变成了“每天离不开”。
消费者在成长,场景在拓宽,城市在渗透。中国咖啡市场处于市场教育已经完成、但格局还未固化的窗口期。
当行业从“开店竞赛”转入“单店盈利”的下半场,规模不再是唯一的护城河。如觅斯一样诞生在动荡期、并在洗牌中站稳脚跟的新品牌,无一例外都找到了属于自己的“价值锚点”。
不必恐慌大品牌的规模。新品牌要做的,是让每一杯都值得,把产品做好,把模型跑通,把区域做透。
本文来自微信公众号“咖门”(ID:KamenClub),作者:国君,36氪经授权发布。
















