51.8亿罚单之后,携程开始偿还高利润的成本
携程二季报里最不值得解释的数字,是24.58亿元的归母净亏损。
51.8亿元反垄断罚没7月已经落地,怎么进利润表只是会计问题。藏不住的是,把罚款剔除以后,携程的赚钱效率也在下滑:二季度营收156.63亿元,同比增长6%;经调整EBITDA为45.65亿元,同比下降6.5%;利润率从去年同期的33%降到29%。非GAAP归母净利润由50.11亿元降至47.98亿元,销售与营销费用却增长15%。
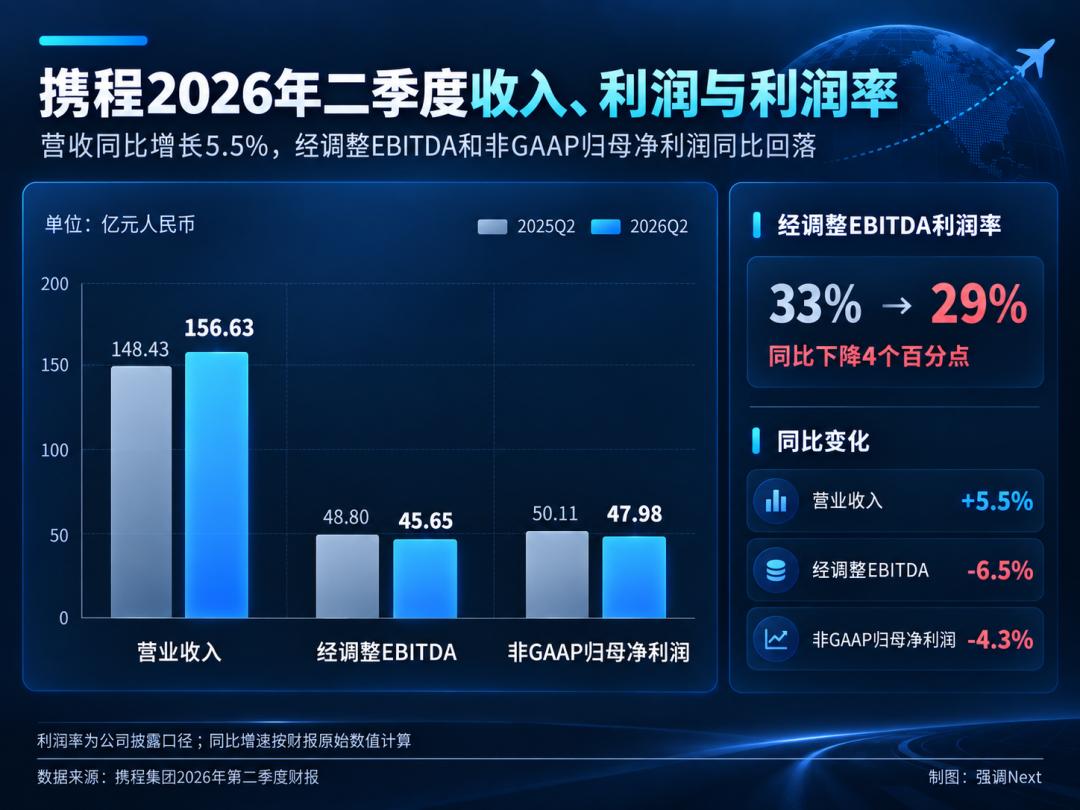
收入还在长,利润开始倒 退。每多做一笔生意,携程要付出的成本比过去更高了。
收入还在增长,利润已经倒退。携程每增加一元收入,需要支付的获客、履约和技术成本都比过去更高。
这比一次性亏损重要得多。罚没打穿的是一个季度的利润,整改拿走的则是携程过去多年将市场地位变成高利润的两件工具:独家供给和全网最低价。
罚单只解释了0.8个百分点
市场监管总局的处罚决定显示,携程通过“特牌”等合作方式限制酒店在其他平台经营,同时要求部分酒店提供全网最低价,并通过调价工具、流量限制、下架和扣留订单储备金等方式保证执行。
这套机制同时控制了酒店在哪里卖、以什么价格卖。携程掌握高价值客群,酒店为获得流量接受平台规则;更低价格和独家房型又吸引用户继续留在携程,最后体现为稳定的佣金和高利润率。
二季报第一次给出了整改的直接财务影响。携程住宿预订收入65.76亿元,同比增长5.6%,其中包含1.22亿元与反垄断处罚相关的收入冲减。加回这笔收入,住宿业务实际增长约7.6%,集团收入增速则由5.5%修复至约6.3%。
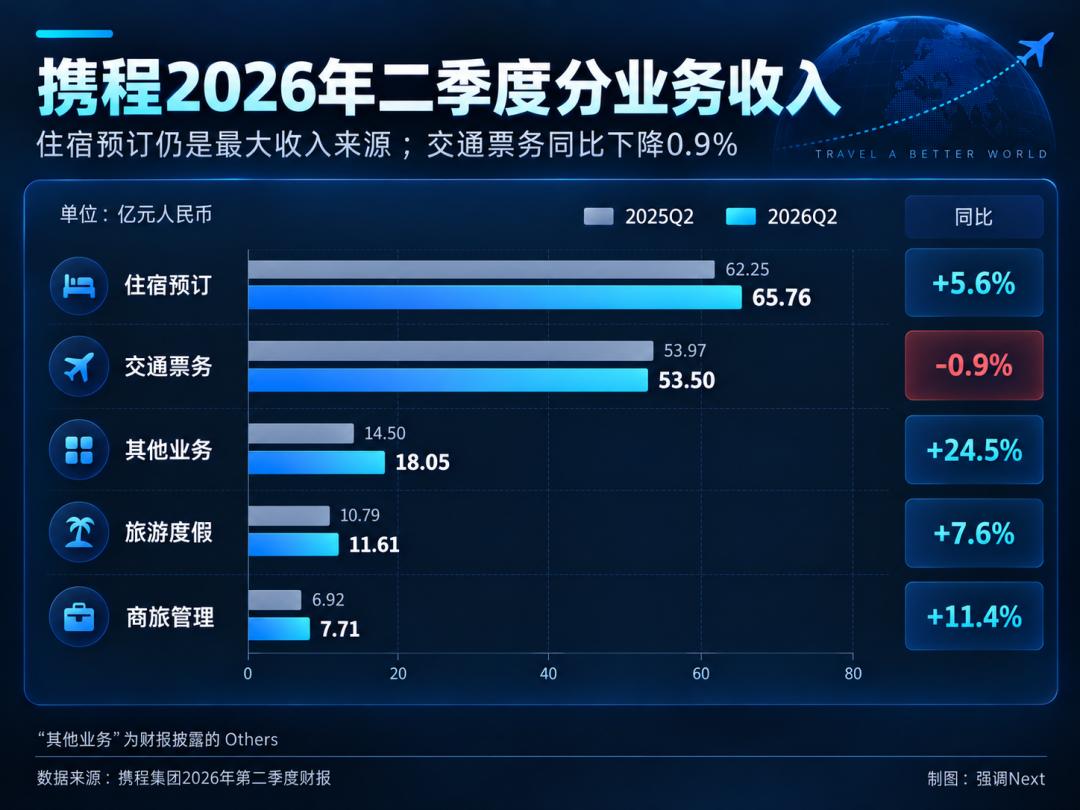
反垄断只拖低集团收入增速约0.8个百分点。即使把1.22亿元全部视为EBITDA影响,也只相当于当季EBITDA同比减少额的39%。它解释不了全部利润下滑。
更完整的答案藏在费用表里。
二季度,携程销售及营销费用增长15.5%,收入成本增长12.1%,产品研发费用增长8.3%,三项都跑在收入前面。销售及营销费用率从22.4%升至24.5%,收入成本率从19.0%升至20.2%,产品研发费用率从23.6%升至24.2%。
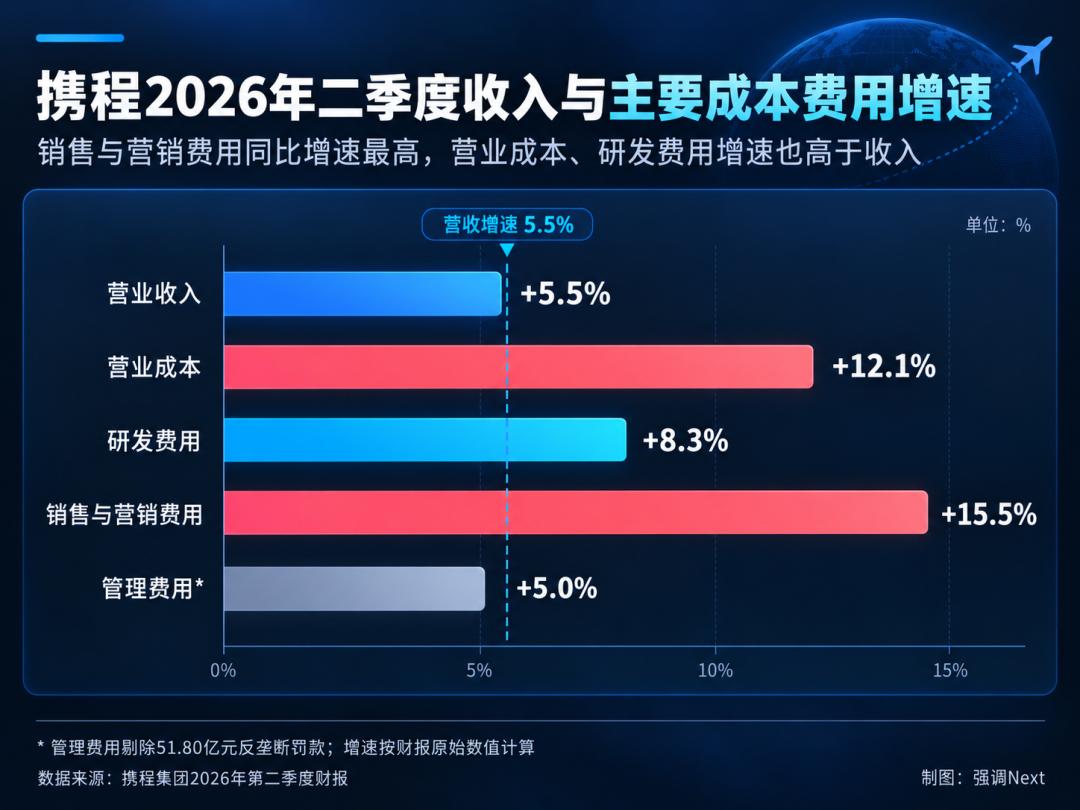
按财报列示口径,三项费用率合计抬升约3.9个百分点,与调整后EBITDA利润率3.7个百分点的降幅几乎相当。剔除罚没后的管理费用率反而基本没变。
携程的组织和日常管理没有突然恶化。利润率下降来自更具体的地方:获客变贵了,履约成本提高了,技术投入还在增加。过去由供给控制完成的转化率,携程开始用真金白银重新购买。
公司已经取消原有的一、二级分销计划,改用新的多层级合作体系,并调整酒店排序算法。管理层也承认,酒店合作方切换新模式期间,国内业务会出现波动。
长期影响不会表现为酒店订单突然消失,而会逐渐落到抽佣率、流量分配效率和补贴成本上。二季度只露出了第一角。
人次涨了,旅游变薄了
携程碰上的另一个问题,是国内旅游市场从“复苏”进入了“量增价减”。
文化和旅游部数据显示,2026年上半年国内出游34.63亿人次,同比增长5.4%;旅游总花费3.21万亿元,只增长2%。按这两个增速推算,平均每人次旅游花费下降约3%。二季度出游人次增速又降至4.8%。
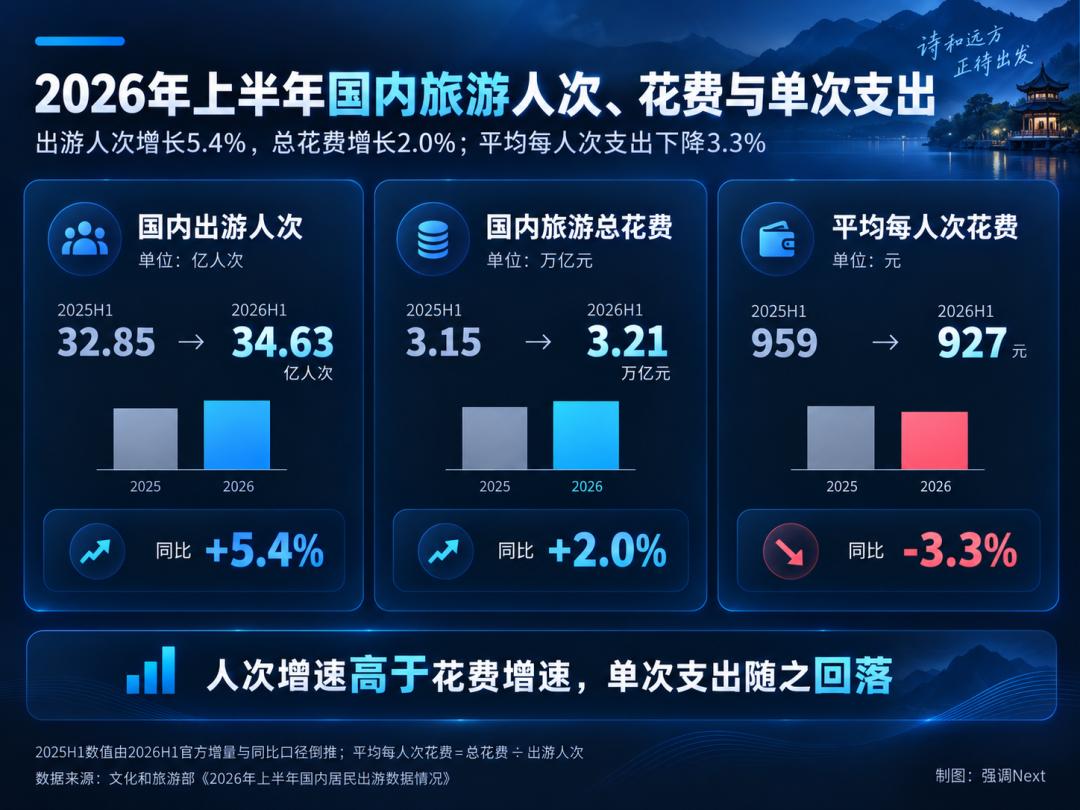
人们仍然愿意出门,但更在意机票、酒店和行程总价。携程收入增长5.5%,与出游人次增幅大体接近,调整后EBITDA却下降6.5%。平台拿到了旅游人次增长,没有拿到同等质量的利润。
住宿预订是携程 最大的收入来源,二季度占集团收入42%;交通票务收入53.50亿元,同比下降1%。交通票务受油价、地缘冲突和运力影响,本来就比酒店更难稳定提价,利润增长最后仍要靠住宿。但酒店商家也在承压。
华住二季度中国区RevPAR只增长1.1%,入住率连续六个季度同比下降;开业18个月以上的成熟酒店,同店RevPAR下降3.0%。与此同时,据媒体报道,华住直销占比长期维持在75%到80%,OTA只占20%到25%。酒店越难赚钱,越没有理由继续把最低价、会员和客户关系交给平台。
过去几年,OTA最舒服的生意是酒店供给扩张、消费者报复性出游,平台不用持有物业,也能从每笔交易里抽走佣金。现在消费者压预算,酒店保利润,监管又禁止平台锁价格,三重压力之下,携程很难继续兼得消费者溢价、酒店让利和平台高利润。
同样的市场,携程的利润先掉了
宏观环境不是万能解释。
二季度同程旅行收入49.87亿元,同比增长6.8%;住宿预订收入增长8.0%;经调整EBITDA增长7.3%,经调整利润增长9.8%。同程的EBITDA利润率只有25.5%,仍低于携程的29%,但一个在上升,一个从33%往下掉。
一年前,携程与同程的EBITDA利润率差距约为7.5个百分点,现在只剩3.6个百分点,几乎收窄了一半。
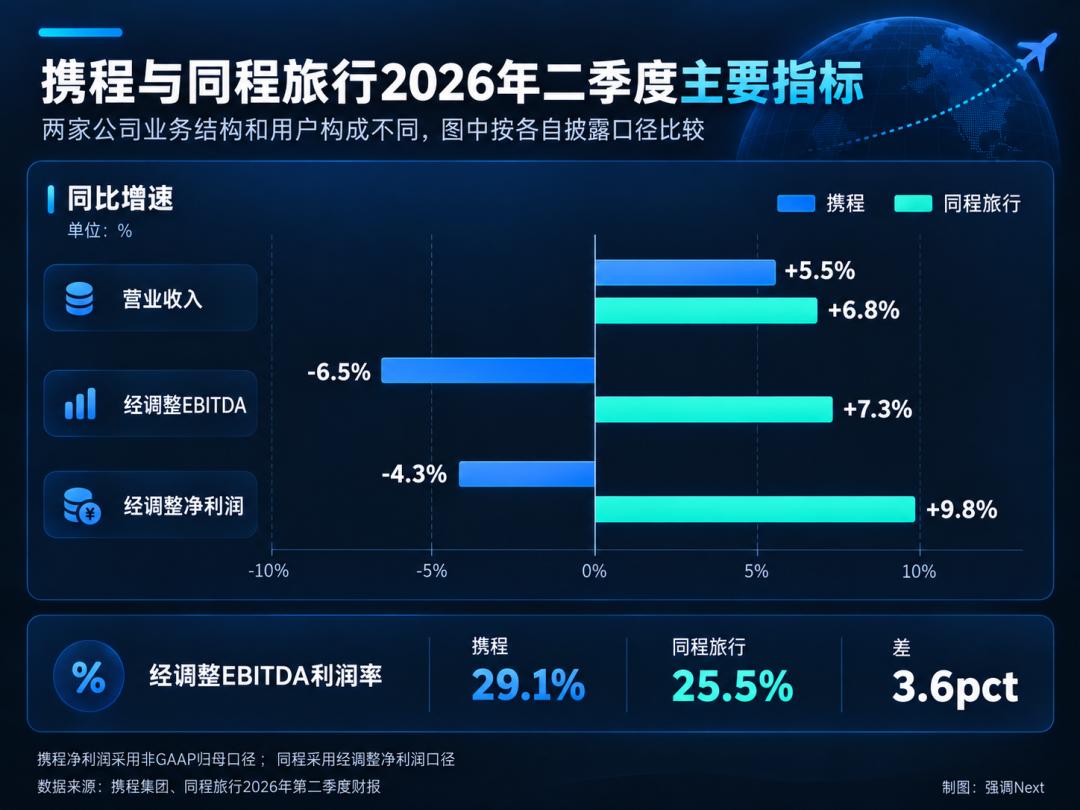
旅游市场没有差到所有平台都必须牺牲利润。携程的麻烦更集中在自身,它过去享受了更强的供应控制和更高的利润率,现在也最先承担规则变化的成本。
同程靠微信入口、下沉市场和更低客单价做增量,又把业务伸向酒店管理;美团、高德和抖音则从本地消费、地图和内容场景截取旅游决策;华住、亚朵等酒店集团用会员体系把高频客人留在自营渠道。
携程面对的已经不是另一个OTA复制一份酒店列表,而是交易前的内容入口、交易中的价格比较和交易后的会员关系被分头拿走。
携程最硬的资产依然存在:中高端用户、跨品类打包能力、复杂行程处理和售后服务。机票延误、跨境退改、多城市行程出了问题,消费者需要的不是一张便宜50元的券,而是有人能把订单处理完。这也是携程至今仍能保持更高利润率的原因。
但服务能力和市场控制力是两回事。前者应该靠解决问题收费,后者靠限制商家选择收费。整改正在逼携程用前一种能力,填上后一种利润留下的缺口。
海外增量,先吃利润
携程给出的答案是全球化。
二季度国际平台收入同比增长超过50%,入境游收入保持高双位数增长。国家移民管理局的数据也支持这条方向:上半年全国出入境人员增长10.8%,入境外国人增长20.4%,免签入境外国人增长30.6%。跨境旅游确实比国内大盘更快。
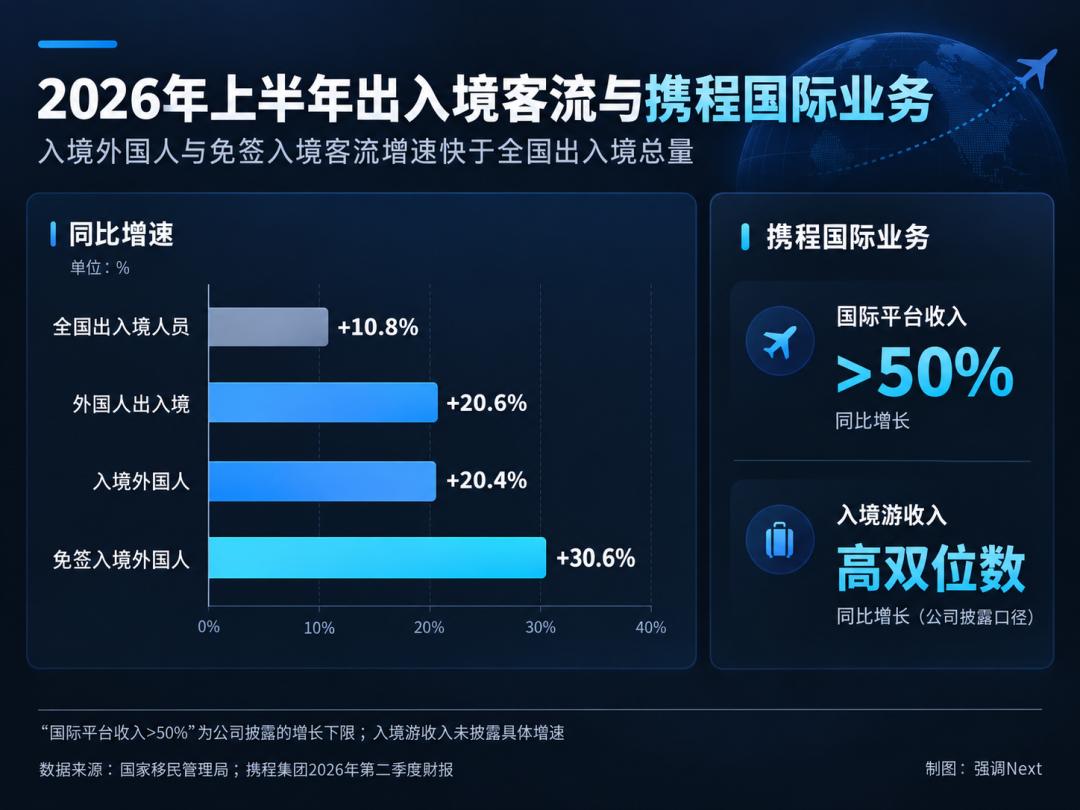
问题在于,国际业务不是国内高利润模式的平移。
携程所说的“ World-to-world ”意味着客源地和目的地都不在中国。携程要在陌生市场重新购买品牌认知,补齐当地酒店和交通供给,处理多语言、支付、汇率、退改和全天候客服。Booking、Expedia、Airbnb已经占据用户心智和供应关系,Trip.com每进入一个 市场,都要先支付获客和本地运营成本。
二季度国际平台收入增长超过50%,集团收入却只增长5.5%。高增长业务的基数仍然有限,国内住宿和交通继续决定集团增速。与此同时,携程销售及营销费用增加5.15亿元,相当于当季收入增量的六成以上,公司明确表示,费用增长主要来自全球扩张。
Trip.com品牌的单位盈利能力可能正在改善,但放到集团报表里,国际化仍处在投入期。海外提供了收入增量,还没有成为第二台利润机器。
携程账 上仍有1005亿元现金、短期投资和定期存款,完全有能力打这场仗。资本不是约束,回报率才是。
若国际收入继续高速增长,营销费用率却降不下来,携程只是用国内市场积累的利润购买海外规模。只有当国际订单形成复购、供应密度和品牌心智,全球化才会成为第二台利润机器。
OTA不能只做收费站
携程管理层在 财报里反复强调“价值、体验和服务质量”,这不只是公关表述,原来的赚钱方式已经受到限制。
酒店可以多平台经营,价格也越来越透明。OTA以后收取高佣金,需要证明自己能给酒店带来真正新增的用户,或者替消费者完成酒店自己处理不了的复杂交易。
AI正在进一步削弱传统搜索入口。二季度,携程TripGenie辅助完成的订单同比增长约400%,接近60%的交互与酒店、机票和景点预订有关。基数没有披露,这组数据还无法证明AI已经贡献了多少收入,但足以说明携程正在防守新的流量入口。
当用户可以直接让
酒店直销、内容平台和AI助手都能分走搜索与比价,携程能够长期收费的部分,只剩跨境支付、动态打包、复杂履约和突发售后。
OTA的价值正在从控制供给,退到承担交易责任。
接下来判断携程,不必紧盯受罚后的净利润转正。更重要的是,取消排他规则后,住宿收入能否继续跑赢行业;销售及营销费用增速能否重新低于收入;调整后EBITDA利润率能否守住29%,重新回到30%以上;国际业务何时从收入增量变成利润增量。
如果这几项兑现,说明携程的高利润确实来自用户、服务和履约能力。如果收入仍靠更高的营销投入推动,利润率继续下台阶,过去33%的利润率里,属于产品和服务的部分就没有市场想象得那么多。
51.8亿元已经写进二季度。更大的挑战从三季度开始:
没有“特牌”、没有全网最低价,携程还能从同一间客房里赚多少钱。
本文来自微信公众号“强调Next”(ID:leo89203898),作者:华文,编辑:小白,36氪经授权发布。
















