把厂卖给宁德的吉利,比“小米们”更负责?
9月11日,市场监管总局公布最新一批无条件批准经营者集中案件,其中包括宁德时代收购重庆耀宁新能源科技有限公司股权案。
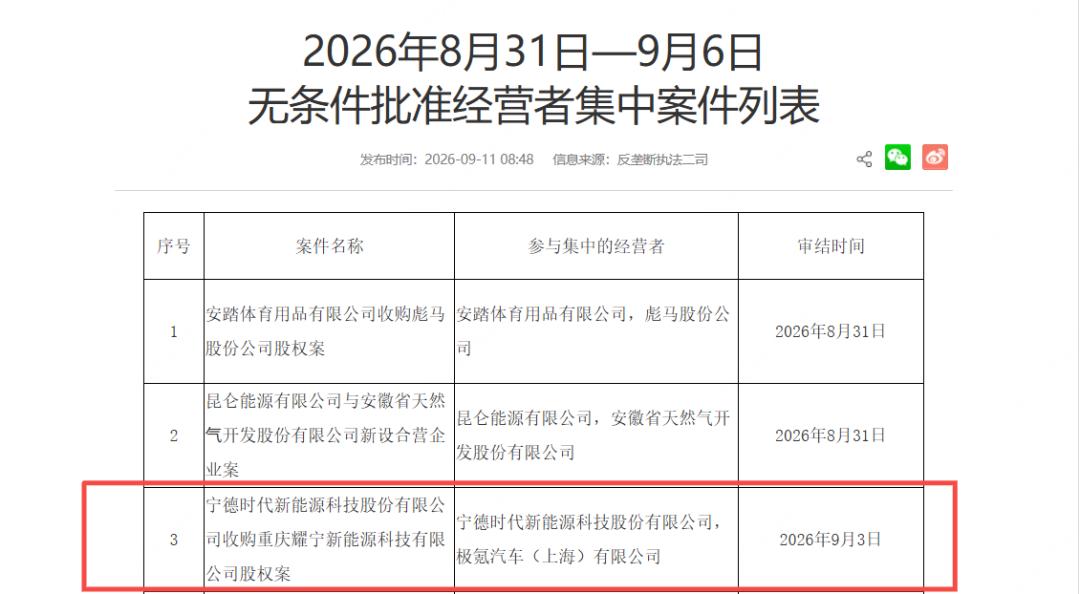
而重庆耀宁新能源科技,是吉利体系布局的一座动力电池工厂。该项目规划产能30GWh,曾被市场关注为吉利完善动力电池产业链的重要布局。
消息一经传出,市场快速出现了不同的解读,而其中吉利正在放弃电池自研的说法甚嚣尘上。
毕竟,过去几年新能源车企纷纷强化电池布局。小米、理想等新玩家不断强调自研电池,希望掌握更多核心技术;但吉利此次却背道而驰,将电池资产交给宁德,也被视作是一次战略退让。
9月16日,吉利方面对此作出回应,强调吉利并未放弃电池自研,“85亿元投资”的说法也并不准确。吉利表示,重庆耀宁是一个新建工厂,相关合作只是吉利与外部优秀电池生产企业战略合作的一部分,并不意味着吉利放弃自研或降低自研比例。
吉利为何会在小米们纷纷转向二线电池厂商的时候,选择让极氪与宁德联手成为新电池厂的经营者?既然吉利没有放弃电池自研,又为什么还要选择将耀宁这样的电池资产交给宁德时代?
极氪之鉴,未成后事之师
在选择“自研+头部供应商”的电池路线之前,吉利其实也曾探索过更多元的供应链模式。
新能源车高速发展的早期阶段,动力电池一度成为车企最大的焦虑。一方面,新能源汽车销量快速增长,电池需求迅速释放;另一方面,宁德时代凭借规模优势快速占据行业领先地位,车企在供应链中逐渐缺少议价权。
对于整车企业而言,将核心零部件完全依赖于单一供应商,并不是最理想的选择。因此,扶持更多电池供应商、建立多元供应体系,成为当时不少车企的选择,而吉利也曾通过投资、合作等方式,探索自己的动力电池布局。
其中,与欣旺达的合作,就是一次典型尝试。2021年,吉利与欣旺达共同成立山东吉利欣旺达动力电池有限公司,计划布局动力电池产能。
这在当时,并不是一个特殊选择。在新能源汽车快速发展的阶段,越来越多车企开始尝试与二线电池企业合作,而原因也很简单:
一方面,宁德时代凭借先发优势和规模效应迅速占据行业主导地位,车企希望降低对于单一供应商的依赖;另一方面,欣旺达、中创新航、亿纬锂能等快速扩张的企业,也希望通过低价和听话的优势绑定整车厂进入动力电池第一梯队。
但对于吉利而言,这场供应链探索并没有按照最初设想发展。
动力电池和其他汽车零部件不同,对于普通零部件而言,车企可以通过供应商管理、质量优化不断调整;然而动力电池直接决定整车的核心体验,一旦出现问题,最终承受压力的仍是整车品牌。
而极氪,恰好成为了这场供应链探索中的试验场。
2023年,极氪001部分车型搭载了欣旺达供应的动力电池。原本,选择欣旺达这样的二线电池企业,是吉利降低供应链依赖、培养国产电池供应体系的一次尝试。
随着车辆交付和使用时间增加,围绕动力电池的问题逐渐浮现。极氪001 WE86车型在搭载欣旺达供应的电芯后,部分车主陆续反馈车辆出现充电速度下降、电池容量衰减异常、电量显示异常等问题。
2024年12月,极氪针对相关车辆启动冬季关爱活动,对检测存在异常的车辆免费更换动力电池包。
随后,围绕相关动力电池问题,吉利旗下威睿电动与欣旺达动力产生纠纷。
2025年12月,威睿电动向浙江省宁波市中级人民法院提起诉讼,起诉欣旺达动力。
威睿方面认为,欣旺达动力在2021年6月至2023年12月期间交付的部分动力电池电芯存在质量问题,并因此造成相关损失,要求欣旺达动力赔偿23.14亿元,同时承担相关利息及诉讼费用。
这场诉讼最终以和解结束,欣旺达动力支付6.08亿元。
对于吉利而言,真正重要的并不是23亿元索赔最终变成多少赔偿,更重要的是,这场经历再次证明:动力电池供应链的核心矛盾,并不是有没有供应商,而是谁能够承担高端品牌长期交付的责任。
扶持二线电池企业,有助于车企摆脱单一供应商依赖;但对于极氪这样的高端品牌而言,供应商成长过程中的不确定性,最终都会传导到用户和品牌。
遗憾的是,极氪的经历并没有阻止后来者继续押注类似路线。
面对新能源时代的竞争,像小米这样的新势力车企,依然选择通过绑定二线供应商和自研电池的方式完成降本,并试图借此证明自己掌握核心技术。
吉利,不敢拿极氪车主们做实验
此次耀宁被宁德时代接手,并不意味着吉利退出电池业务,更准确地说,这是一次极氪与宁德时代共同进入动力电池制造环节的选择。
根据市场监管总局披露的信息,宁德时代收购重庆耀宁新能源相关股权,交易完成后,宁德时代与极氪汽车(上海)有限公司将共同参与耀宁新能源的经营。
这也意味着,耀宁并不是简单从吉利体系剥离,而是变成了极氪与宁德时代共同运营的电池项目;对极氪而言,这也是其未来电池路线的再一次确认:
一方面,吉利并没有放弃自己的电池技术体系。从威睿电动,到神盾电池、金砖电池,吉利仍然希望掌握电池技术和整车应用能力;另一方面,极氪也会与宁德时代展开更深度合作,采用宁德时代成熟的电芯体系。
换句话说,吉利选择的并不是“放弃自研”,而是让极氪同时拥有自主体系和头部供应链两种能力。而这背后的核心原因,在于动力电池最重要的环节——电芯。
相比电池包设计、整车集成等环节,电芯更依赖长期积累。材料体系、生产工艺、良率控制,以及数百万辆汽车装车后的数据反馈,都不是一家车企短时间内能够复制的。
宁德时代真正的壁垒,也并不仅仅是生产电池,同样也在于历经多年规模化竞争后,建立了稳定的电芯体系和制造能力。
于极氪这样的高端品牌而言,选择宁德,并不是因为吉利没有能力做电池,而是因为极氪已经没有必要成为吉利自研电池成长过程中的“试验场”。
用户购买几十万元级别的新能源车,并不会因为车企拥有一家电池工厂而增加信任,但他们会关心:续航是否稳定,快充是否可靠,电池多年使用后是否依然安全。
毕竟,高端品牌的高端车型可以探索技术路线,但不能让用户承担供应链成长的成本。
除了再次确认电池路线,耀宁被宁德时代接手,也符合吉利自身正在推进的资源优化方向。
2026年8月,吉利汽车新任董事会主席安聪慧在中期业绩会上表示,下一阶段吉利将进一步深化“一个吉利”战略,持续优化业务和资源配置,提高体系协同效率,减少不必要的内部交易和重复建设,同时推动更多具有价值、已经形成或正在培育的业务并入吉利汽车上市公司体系。
而耀宁本身是一座新建、尚未投产的动力电池工厂。
吉利与其继续投入资源建设新的电池产能,不如让拥有成熟制造经验的宁德时代参与其中,在减少重复建设的同时,保留自己在电池技术和整车应用上的能力。
这也是吉利与“小米们”这样的新势力的最大区别。
对新兴汽车品牌来说,自研电池更多是一种建立技术信任的方式。它们需要向市场证明,自己并不是简单整合供应链的“组装者”,而是具备定义核心技术和产品能力的汽车企业。
但像已经拥有极氪这样的高端品牌的吉利,真正的问题已经不是证明自己什么都能做,而是如何让用户相信,极氪交付的每一辆车,都经得起时间验证。
可见把耀宁交给宁德时代,并非吉利放弃电池自研,而是一家经历过供应链探索的车企,最终选择让最重要的环节,由最合适的人来完成。
本文来自微信公众号“超聚焦foci”,作者:肖恩,36氪经授权发布。
















