828新政未落地,全国多地已有楼盘酝酿“涨价”
房地产“828新政”在执行层面的政策尚未落地,全国多个城市已有一批新房正在酝酿涨价。
1
多地新盘发涨价宣传
9月9日,华润置地陕西宣布自9月14日起,在售房源统一收回此前约2%的优惠幅度。这是8月28日楼市新政后,西安首家官宣涨价的房企,引发市场关注。
华润置地目前在西安的在售项目主要有望雲、世园润府、港宸润府、玺宸上院等。不过,目前除了华润宣布收回优惠之外,还没有其他房企跟进涨价。据克而瑞统计,截至2026年7月西安新房库存约18.17万套,去化周期约38.8个月,目前不具备普遍涨价的市场动力。
与西安的零星涨价不同,成都成为本轮动作最集中的城市。据各房企、项目发布的公开信息,828新政发布后,成都宣布收回优惠的项目多达20个以上。其中包括嘉禾兴地产旗下全部13个楼盘、越秀地产2个项目、中旅投资的3个项目、西部金沙鹭岛和正成·红麓书院等,优惠回收幅度集中在1%—2%。
9月1日,本土头部房企嘉禾兴地产发布正式通知,自9月15日起,旗下所有在售、待售及尾盘项目收回2%的销售优惠;文件同时约定,9月15日前完成认购签约的客户,维持原有优惠不变。嘉禾兴地产负责人在接受媒体采访时直言,新政拉长资金占用周期,项目综合财务成本抬升,是调整优惠政策的核心原因。
但成都市场内部同样分化,保利四川部分项目同期仍保留促销政策,远郊高库存楼盘依旧维持以价换量,并非全市统一收紧优惠。
合肥市场同样出现批量回收折扣的案例,全市超20个楼盘陆续压缩优惠,多数项目回收幅度1%—2%,仍保留少量促销空间。其中,天阜清澜玉华、意禾泓庐两个项目直接将全部折扣清零,按备案价格销售,是本轮市场中力度最大的个案。
从供需基本面看,合肥主城区库存偏低,8月末新房整体去化周期仅11.6个月,经开区去化周期约5个月,优质房源供给稀缺,为开发商调整价格策略提供基础。中海观庐府、百川序安澜府、高速尚阖院等热门改善盘,也加入了收回优惠行列。
杭州则出现了为数不多直接上调备案价的案例。保利天奕9月1日新申领预售证的14幢房源,精装均价36538元/㎡,对比上一批次备案价上调约1000元/㎡。不过该调价仅针对新加推房源,存量已取证房源备案价保持不变,属于新项目取证阶段的定价调整,不是在售老房源直接涨价。
上海保利旗下保利都汇和煦、保利珺园、保利虹桥和著|璟岸三个项目,新取证楼栋售价上调1%,仅针对新加推的97套房源,集中在500万—600万总价段;存量已取得预售证房源维持原有价格体系。
广州市场上同样出现了大量“涨价通知”,保利海韵、国贸学原、西关金茂锦棠等项目的调价海报宣称项目价格将上调1%—2%。但这些宣传海报多来自中介渠道营销造势属性较强,并非房企官方宣布调价。
天津也有新盘快速跟进了涨价。建投奥体誉院的海报上写着两个大大的“涨价”,项目宣称9月1日起全线涨价3%;中交海河玺、绿城玉百合、体北金茂府、金地海河玖里等多个项目均发布海报称,涨价1%—3%不等。
目前,关注度较高的重点城市中,仅有北京、深圳并未出现大面积的涨价宣传。
2
为什么出现收回折扣潮?
828新政是从土地供应、预售规则、按揭放款、资金监管、开发融资等全维度系统性重构行业运行体系,终结沿用二十余年的高杠杆、高周转开发模式,启动新的房地产运行逻辑。但传导至市场端,房企的第一反应是“涨价”,主要原因有两个:
首先,是对供求关系变化的预判。按照828新政要求,项目封顶才能预售,意味着项目的销售节点将会被延后一年左右。如果新入市的土地严格按照新政执行,则在新旧交替的一年时间中,新房供应会明显断档,新房市场供应量大幅下降。
导致新房供给量下降的不只是预售节点的变化,还有房企的拿地意愿。据克而瑞统计,新政发布后首周,全国重点50城涉宅用地供应总建筑面积382万平方米,环比减少29.9%,平均溢价率5.0%,低于今年以来周度平均水平9.2%。8月28日新政落地后,高溢价地块数量显著减少,竞价轮次整体收缩,房企出价节奏明显放缓。
土地成交量下降,将直接导致未来的新房供给量减少。即使土地在供应侧不缩量,但因为拿地门槛抬升,对房企自有资金的要求提高,有实力在全国多地拿地的房企数量也会大幅下降,市场上的开发者变少。
另一方面,新政将改变项目的回款节奏,资金占用周期拉长,房企财务成本必将被实质性抬升,从而导致房企对手中现有的优质存量项目更加“惜售”。新政明确,预售房源个人住房贷款必须等到项目竣工备案之后,银行才发放按揭贷款。项目前期土地、建安、管理费用,都需要房企自有资金或者开发贷持续投入,资金沉淀时间显著增加,财务利息持续累积。成都嘉禾兴地产在官方通知中将成本上涨列为收回优惠的首要理由,也印证了资金成本上升已经进入房企定价决策。
长期看,828新政是一次供给侧的再调控,但短期效果是进一步去库存,可能会导致未来2、3年内的市场供求关系逆转。
这一轮的优惠收回式涨价,是短期营销预期、中期供给收缩、长期成本抬升三重因素叠加的结果。
新政落地对市场的扰动有多剧烈,目前还有待观察。不过,新政已经来了。
9月份,厦门、广州等地已经开始按新政要求将现房销售、封顶预售写入新地块出让条件。比如,9月3日,厦门公告2026P13、2026XP07两宗地块,两宗地块分处岛内、岛外,按照因地施策原则,实行差异化住房销售管理。其中位于岛内的2026P13地块实行现售,工程形象进度标准为:已完成项目竣工验收,已办理房屋首次登记。位于岛外的2026XP07地块可实行预售。工程形象进度标准为:项目投入开发建设的资金达到该项工程建设总投资的25%以上,且单体建筑完成主体结构封顶。
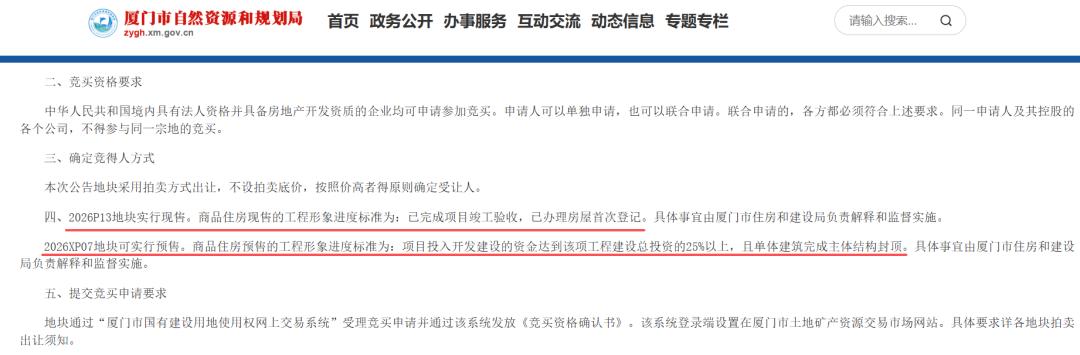
公告
北京房协副会长陈志表示,828新政并不是“突击”,从提出相关建议到确定政策内容,讨论过程持续了将近一年,新政出台的初衷与此前销售资金监管政策的逻辑一脉相承,都是要保护消费者,新政也一定会进入落地执行层面。
那么,“涨价潮”会持续吗?可能很难。
一方面,在全国主要城市中,二手房对新房的替代作用明显,特别是北京、上海二手房的成交量为新房的4倍以上。成都二手房成交量是新房的2倍多。
另一方面,一旦有现房供给的预期,谁还会为涨价的期房买单?
目前成都、合肥、上海等城市的“涨价”,以“收回营销折扣”为主,仅是上海、杭州的个别优质项目出现试探性涨价。房企借助新政带来的预期变化制造紧迫感,推动观望客户加速下单,属于地产行业常见的逼单营销手法。
陈志说,即使没有现房销售的政策出台,在某些区域市场,一些项目卖着卖着也卖成了现房。房企需要做的是正视市场,重新理清算账逻辑,并想清楚未来是不是还要继续在开发行业做下去。
本文来自微信公众号“未来可栖”,作者:小屋见大屋,36氪经授权发布。
















