2026旺季观察丨雪糕/冰淇淋:规模承压、价格趋稳
随着九月的来临,全国大部分地区酷暑消散气温转凉,对于夏日冰饮来说,一年的旺季也即将结束。
相比起往年连年破纪录的高温与冰饮的紧俏,今年的夏日旺季似乎不那么如预期。一方面,整体消费环境尤其是需求侧,存在一定的压力;另一方面,天公也并不作美,不论是气温还是降雨,似乎都让今年整体的夏日冰饮销售面临一些挑战。
本周以及下周,马上赢将对2026年夏日旺季雪糕/冰淇淋、饮料的表现进行复盘。关于旺季的定义为传统夏季的5-8月,同比时间段为2023、2024、2025年。本周,我们将首先对冰饮中的雪糕/冰淇淋类目进行观察。
报告数据均来自马上赢品牌CT,所使用的数据模型在图中均有标注。马上赢品牌CT数据覆盖了全国县级以上各等级城市(不含乡、镇、村),并深度覆盖全国核心城市群,业态覆盖包括大卖场、大超市、小超市、便利店、食杂店。马上赢品牌CT中的品牌超30万个,商品条码量超过700万个,年订单数约60亿笔。(以上统计数据为2025年8月到2026年7月有实际销售数据的条码和厂商数量)。
01 市场概览:
规模与总量:
首先从销售额趋势以及销售额同比增速来观察雪糕/冰淇淋类目整体的情况与走势。
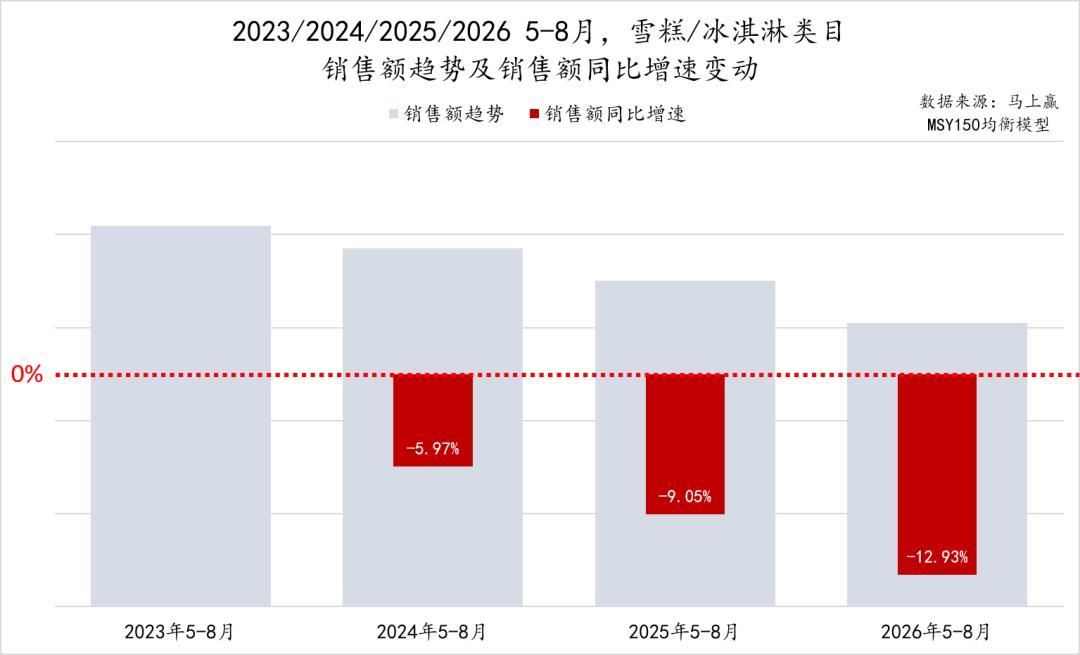
聚焦2023-2026年四年的旺季,可以看到,雪糕/冰淇淋类目的销售额连年下滑,且销售额同比增速下滑幅度逐年扩大。至最近的2026年,其旺季销售额同比增速已呈现双位数下滑。
从各个旺季的线下零售渠道销售额来看,相比观察期首的2023年,最近的2026年旺季相比其几乎跌去了四分之一。构成的原因或许是多方面的,渠道的碎片化与分散使得雪糕/冰淇淋的供应终端类型越来越多,现制门店的gelato风也刮到了奶茶店、咖啡馆。
另一方面,健康化消费潮流背景下,消费者对于雪糕冰淇淋的消费趋势正在从单纯的解暑降温发展向健康且好吃,摄入量阈值控制下,选择更高品质的产品或是一个新的方向。
类目价格水平:
为了分析类目的价格水平变化,我们拉取了2023年9月至2026年8月雪糕/冰淇淋及棒冰类目的马上赢价格指数(WPI)马上赢价格指数以100为基准值,数值波动代表该类目价格指数与去年同期的相对百分比:100表示与去年同月持平,高于100表示同比价格水平上升,低于100则表示同比价格水平下降。
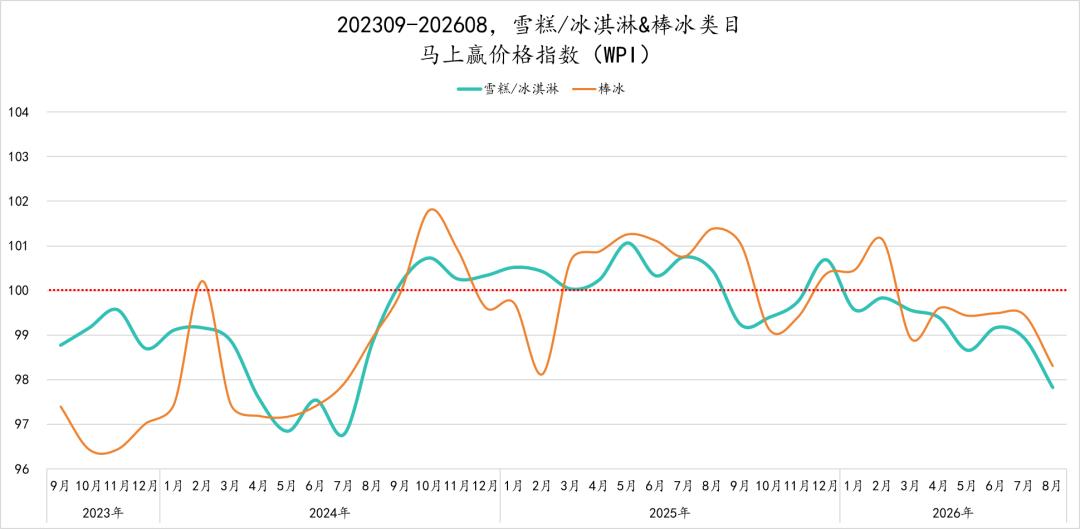
从价格指数表现来看, 过去三年,雪糕/冰淇淋、棒冰整体走势及所处区间基本相近,基本都经历了两个阶段。在202309-202408这一时间段,两者的价格水平基本都处于低位,价格压力突出;202409-202608,价格水平下行压力明显减弱,基本两者都在100基准线左右徘徊,意味着价格水平较为稳定、坚挺。
不过,2026年8月,两者的价格指数都有一些下浮,后续走势是正常震荡还是进入新周期,需要进一步关注。
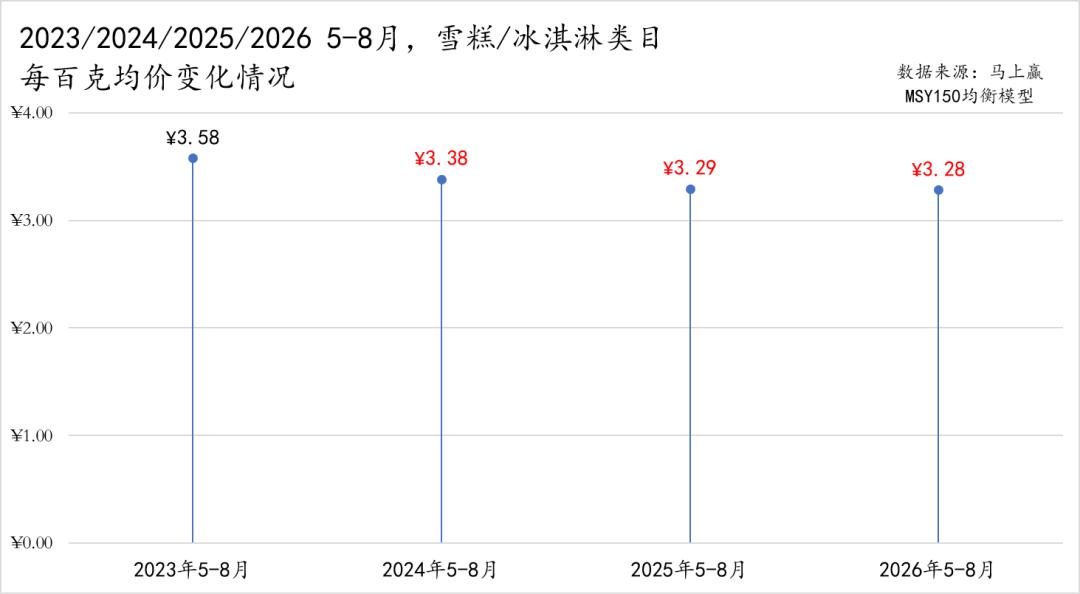
从雪糕冰淇淋过去四年旺季,每百克均价的角度来看,四年整体呈现次第下跌趋势,从3.58元/每百克下行至3.28元/每百克。
价格带变化:
进一步观察,2023-2024年度,下滑幅度最大同比下降约5.69%;相比来说,2025-2026年度相比,每百克均价仅下滑0.01元/每百克,2026与2025年基本持平,每百克均价或已筑底。
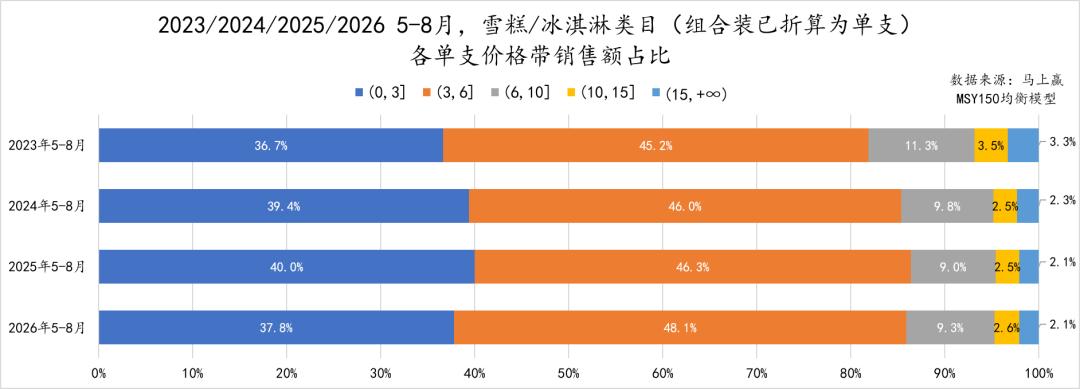
从单支(根/桶/杯等,单pcs,组合装+非组合装均已涵盖)雪糕各价格带销售额占比来看:3-6元价格带基本占据了半壁江山,3元以下价格带则占据了约40%,两者合计约80%的占比,是雪糕市场的主力;6元以上的中高端各价格带中,6-10元约占比10%,10-15元、15元以上则分别占比约3%左右。
从2023年旺季至2026年旺季,趋势性变化也在逐渐发生:2023-2024年,3元以下及3-6元的主力价格带占比提升,6元以上的高价格带则明显萎缩;2024-2025,基本稳定;变化发生在2025-2026,可以看到,相比2025旺季的占比情况,2026年旺季,其3元以下价格带有较明显收窄,其占比由3-6元以及6元以上共同承接,尤其是6-10元及10-15元两个中高端价格带,其占比均有较为显著的上升。
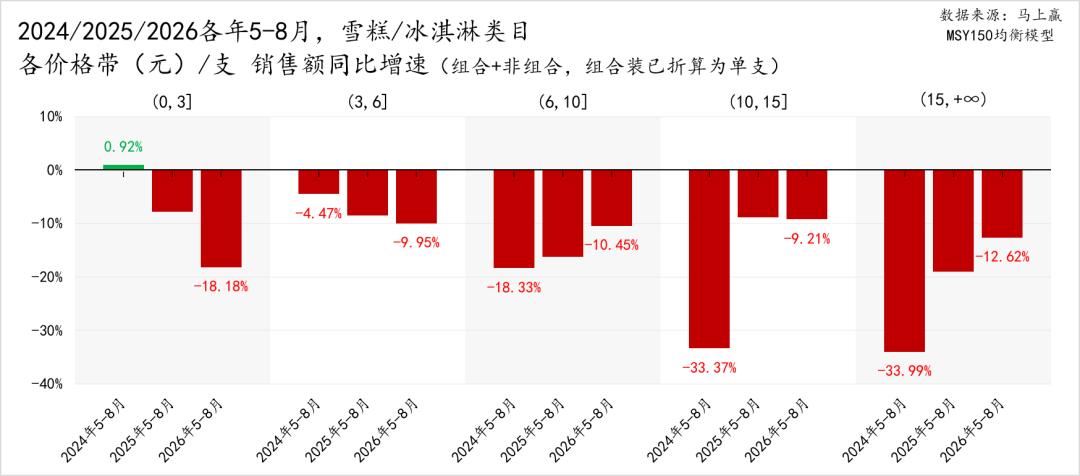
进一步通过各价格带销售额同比变化来观察这种趋势性变化。可以看到,3元以下以及3-6元两个主力价格带,在2024-2026年的旺季销售额同比下滑幅度都呈逐年加深,至2026年旺季为近三年同比下滑最多,其中3元以下价格带在2026年旺季下滑超过18%,3-6元也同比下滑接近10%。
6元以上的三个价格带,走势则与前两个主力价格带完全不同,其在2024年旺季的下滑幅度最大,但从2024-2026,其下滑幅度不断收窄,至2026年旺季,6元以上的三个价格带均下滑10%左右,且三个价格带的销售额同比下滑幅度,均略好于或显著好于类目整体(202605-202608,-12.93%)表现。
过去几年,雪糕/冰淇淋类目持续受到乳制品整体价格趋势,以及类目自身历史影响所累,从消费者的需求端到厂商的供给端,价格压力都较为显著。在2026年,一些趋势性变化或许正在发生,其原因或许与单支产品规格变化,或价格带内进一步细分的价格构成权重变化有关。但可以看到的是,低价格带(0-3元)相对受影响更为明显,不论是从占比上还是从价格带销售额同比增速上,或是未来类目发展方向的体现。
02 竞争格局:
接下来关注刚刚过去的2026年旺季及过去几年的市场竞争格局,以及各集团不同的竞争策略与侧重。
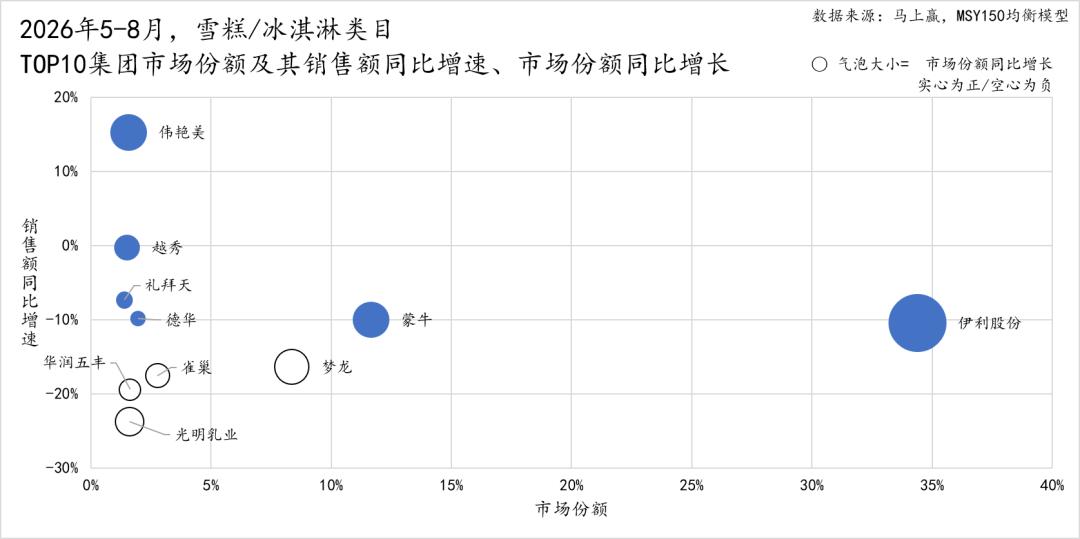
首先来看刚刚过去的2026年旺季,伊利股份以接近35%的市场份额稳居第一,其销售额同比增速表现也好于类目平均水平,因此市场份额同比呈正向增长;其后的蒙牛市场份额约12%,销售额同比同样好于类目平均水平,市场份额同比也同样正向增长;相比来说,排名第三的梦龙集团,其销售额同比下滑接近20%,下滑幅度高于类目平均水平,市场份额同比也呈收缩态势。
TOP6-10集团及其表现则可分为两类,一类为市场份额同比正向增长的区域集团,其中来自河北的伟艳美是TOP10集团中唯一实现销售额同比正增长的企业,其销售额同比增速超过15%。深耕广东腹地的越秀、来自东北的礼拜天和德华虽然销售额同比仍有不同程度下降,但市场份额同比均实现了正向扩张;另一类则是市场份额同比呈现流失的集团,包括上面雀巢、华润五丰以及光明乳业,三个集团的销售额同比均下滑约20%左右,市场份额也都同比流失,下滑较为严重。
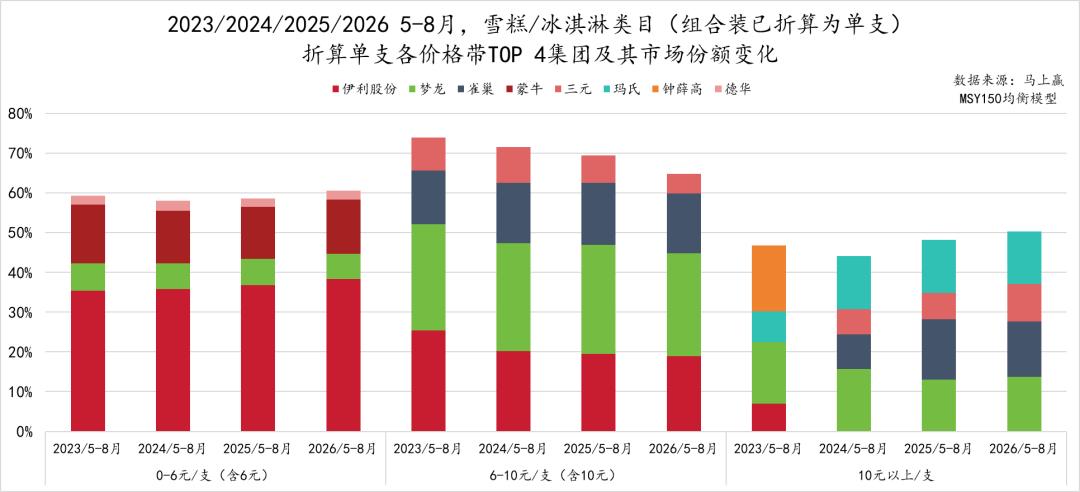
在集团市场份额的分析中,我们以支单价将市场划分为三个价格带:6元以下/支、6-10元/支、10元以上/支,进而观察各价格带市场各自的TOP集团与份额情况。
6元以下价格带市场内:TOP4集团合计市场份额始终维持在60%左右,其中,伊利股份长期占据价格带内约35%的份额排名第一,其后为蒙牛,梦龙、三元。可以看到,在这一价格带中,本土集团&品牌占据着较为明显的优势与控制力,梦龙集团仅和路雪部分棒冰产品在此价格带占据一定份额。
6—10元/支价格带市场内:TOP4集团合计市场份额呈下降趋势,从2023年的70%以上逐步下降至2026年的65%左右。梦龙在此价格带内份额第一,伊利股份、雀巢、三元随后。可以看到,近四年,伊利股份在此价格带明显收缩,剩下的三个集团,梦龙、雀巢为外资集团,三元在此价格带的主力品牌八喜同样为外源性品牌。相比起6元以下,本土/非本土品牌在此价格带的份额态势翻转。
10元以上/支价格带市场内:头部集团构成变化较大:2023年,梦龙与钟薛高在此价格段领先,伊利也在此价格带位于Top4,但自2024年起,随着钟薛高的退场,该价格带内市场的top4已经变为梦龙、雀巢、玛氏,以及以外源性品牌八喜为核心的三元。本土品牌,在此价格带内已经完全从top4中退出。
本土与外资,在不同的价格带与定位上各自占据着优势,但在中高端价格带中,本土品牌的式微、退潮确实是当下的事实。
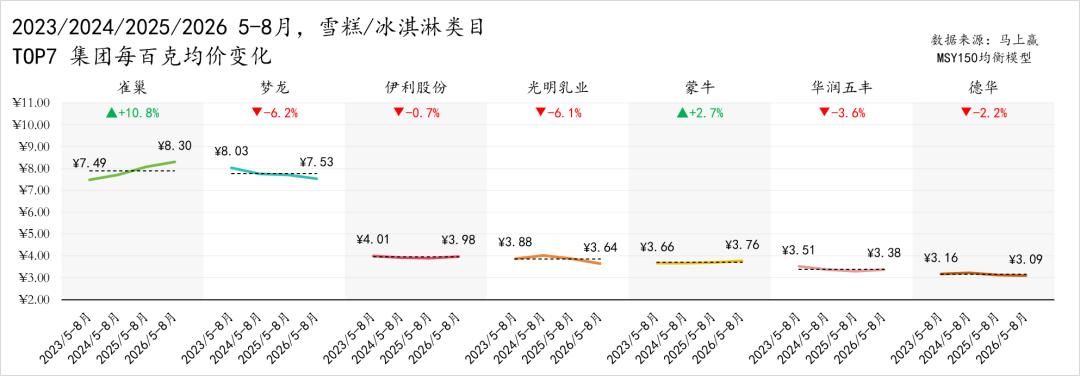
进一步通过均价来看各集团的不同定位,在TOP7集团每百克均价上,雀巢、梦龙两个外资集团占据7元/每百克以上高位,且雀巢还有进一步上行的趋势。
其余5家本土集团的每百克均价基本集中在3-4元,仅光明乳业在期内有一定的下滑,其余集团在几年的旺季中每百克均价基本稳定。
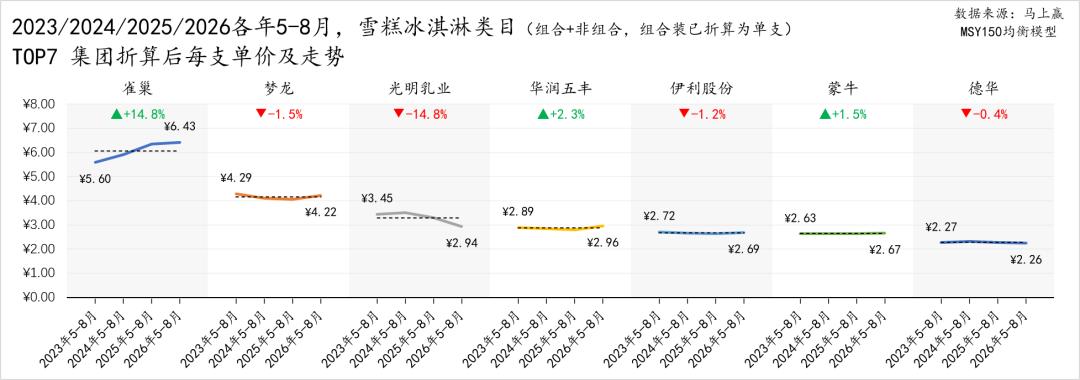
从TOP 7集团组合/非组合折算后的单支价来看,较高的仍为外资集团,其中雀巢在24、25年旺季单支均价连年上升,梦龙单支价相对稳定,较期初略有下降。光明乳业为TOP 7中单支价最高的本土品牌,但观察期内单支均价降幅较大,2026年旺季已跌破3元,其他本土集团单支均价则都在3元以下且保持稳定。
03 产品趋势:
回归产品本身,从2023年旺季-2026年旺季,雪糕冰淇淋类目的产品有何趋势性变化?
包装:非组合装/组合装≈95:5
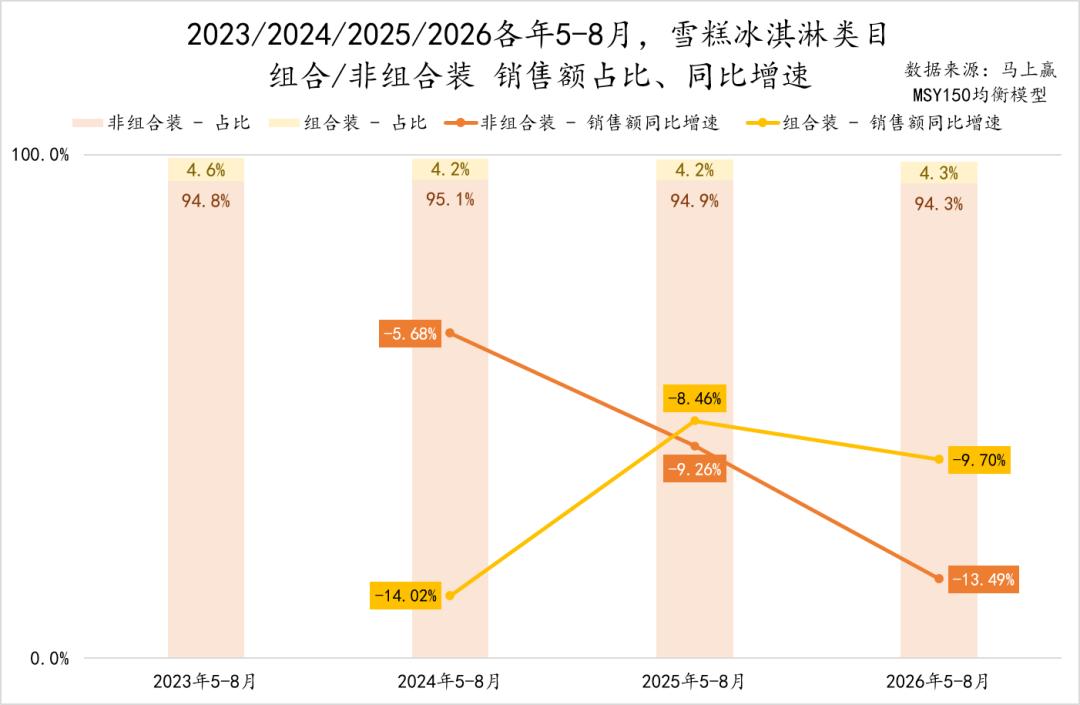
包装形式上,以组合装/非组合装进行划分,非组合装的单支(根/桶/杯等,单pcs)依然是雪糕/冰淇淋类目的主力消费形式,组合装占比始终不足5%。同时,从销售额同比增速上看,2026年旺季,组合装的销售额同比增速表现要好于非组合装,或可说明,组合家庭装等更具性价比或更适合囤货的产品组合方式,正在被消费者陆续接受并更多选择。
规格:组合装内装数、总规格均有提升
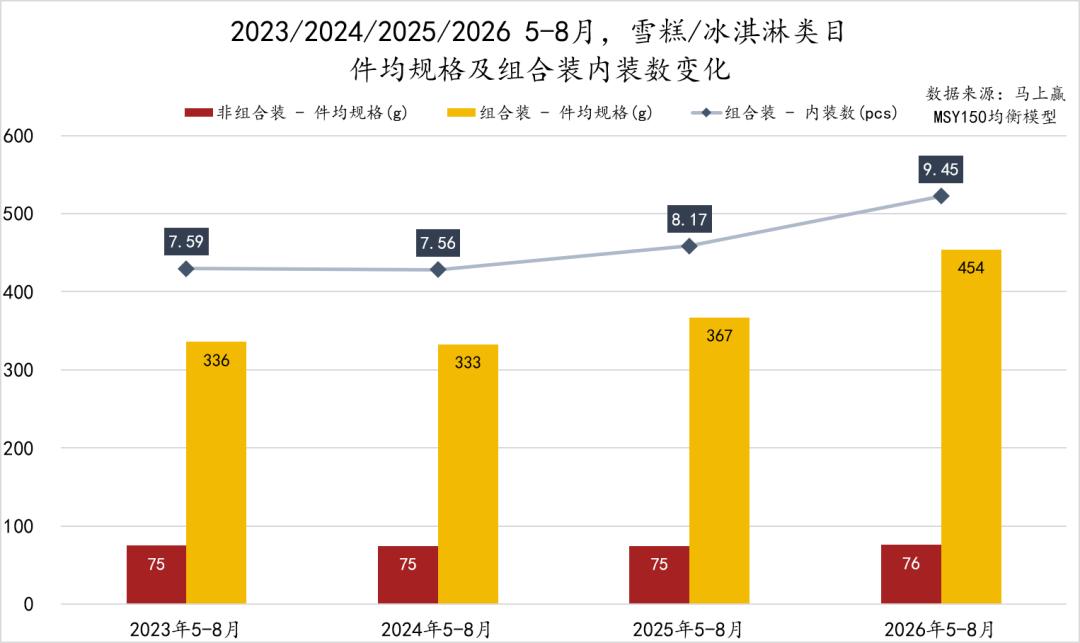
从包装规格来看,非组合装产品的单支规格非常稳定,2023-2026 四年旺季均在75g左右几无变化。
相比来说,组合装的规格以及内装数则均呈现较为显著的增长,从2023年-2026年旺季,组合装产品的内装数从7.59件/每组合一路上升到9.45件/每组合,每组合的规格也相应的从350g左右提升到450g左右。
值得注意的是,以2023/2026旺季相对比,组合装产品内装数量的提升幅度要大于总规格的提升幅度,这或许意味着厂商们更倾向于在一个组合装中提供更多的单件产品,而非把单件产品越做越大,消费者在需求端可能也更喜爱“少量多次”这一产品逻辑。
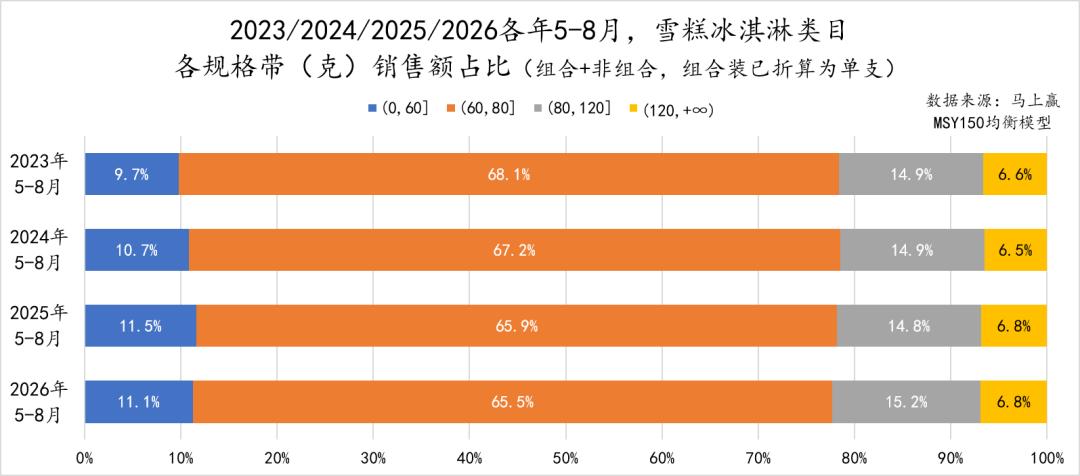
折算为单支来看单件平均规格带的占比变化,可以看到,60-80g/每支的主流规格带占比接近70%,是绝对的主力规格带,但从2023-2026占比持续收窄。相比来说,“更小更mini”的60g以下,以及“更大更满足”的80-120g两个规格带,占比都在过去几年的旺季中持续上升,多元化的产品规格满足不同人群的需求或也是未来的发展趋势之一。120g以上则一般都是家庭分享装(桶),占比略有提升但整体变化不大。
口味:TOP3-巧克力、牛奶、绿豆
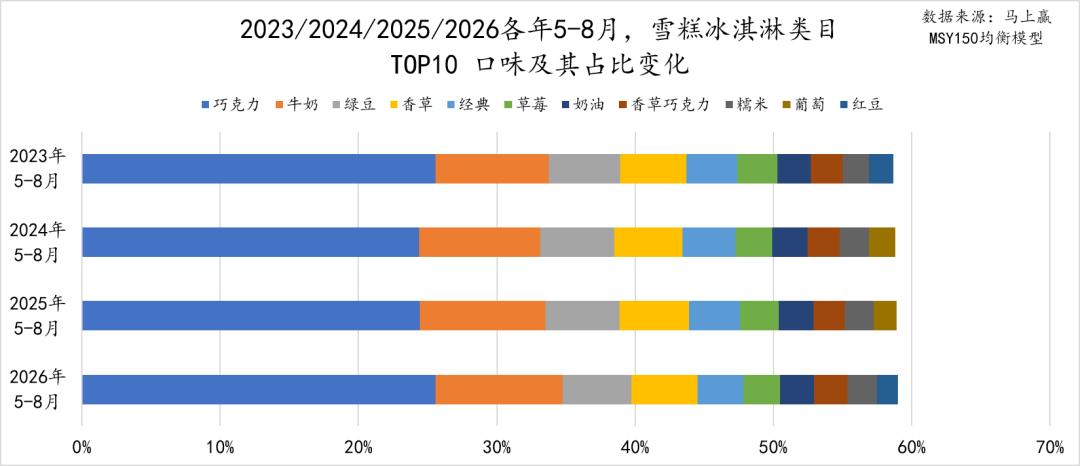
2023-2026年旺季,雪糕/冰淇淋类目的TOP10口味占比整体较为稳定。巧克力为排名第一的口味占比超过20%,2024、2025年旺季略有下降但2026年又有所回升。牛奶为第二大口味,占比超过5%,且占比略有提升。此外绿豆、香草占比也较高。2024、2025年葡萄口味一度跻身TOP 10之列,26年又跌出TOP 10。
值得关注的是,TOP10口味的合计销售额占比超过60%,但在TOP10口味中除巧克力外,没有任何单一口味与其他口味拉开明显的销售额占比差距。这或许可以说明雪糕/冰淇淋类目中,传统的巧克力、牛奶香草等经典口味是类目口味中的基本盘,但同时,其他的新鲜口味、包括一些创新口味,在类目中也有足够大的空间成长。
新品数量:2026年6元+/支上新占比高于往年
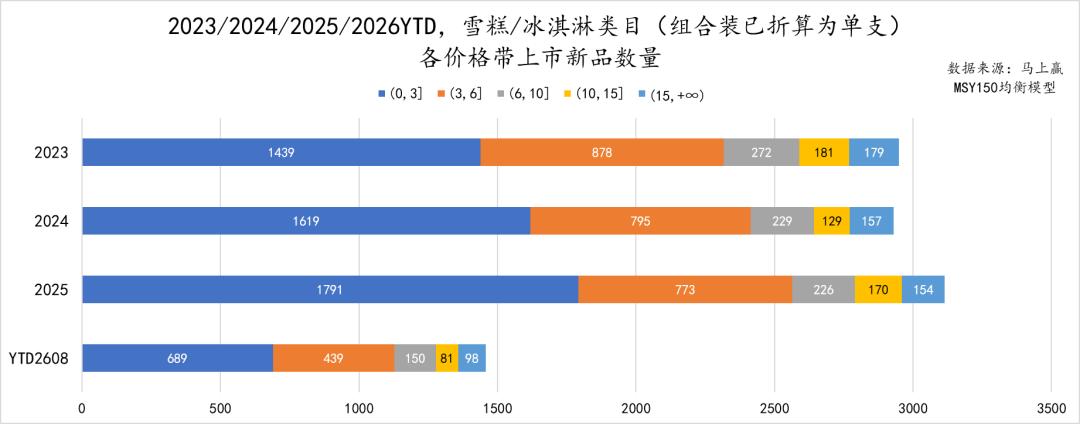
从新品数量来看,3元以下价格带依然为新品上市主力区间,基本在每一时间段都占到了上市新品数量的50%;另一个值得注意的是,或与2026全年尚未结束有关,2026年至今上市的新品中6元及以上/支的新品数量占比超过20%,显著高于2025、2024年价格带的对应的新品数量占比,或可说明中高价格带新品上新积极性更高。
本文来自微信公众号“马上赢情报站”,作者:Lby、苹果,36氪经授权发布。
















