中概全体稀碎?拼多多终于争口气
拼多多11 月 19 日美股盘前发布了 2026 年三季报。收入看似原地踏步,实际它可能是中概财报季里难得的一枚靓仔了!
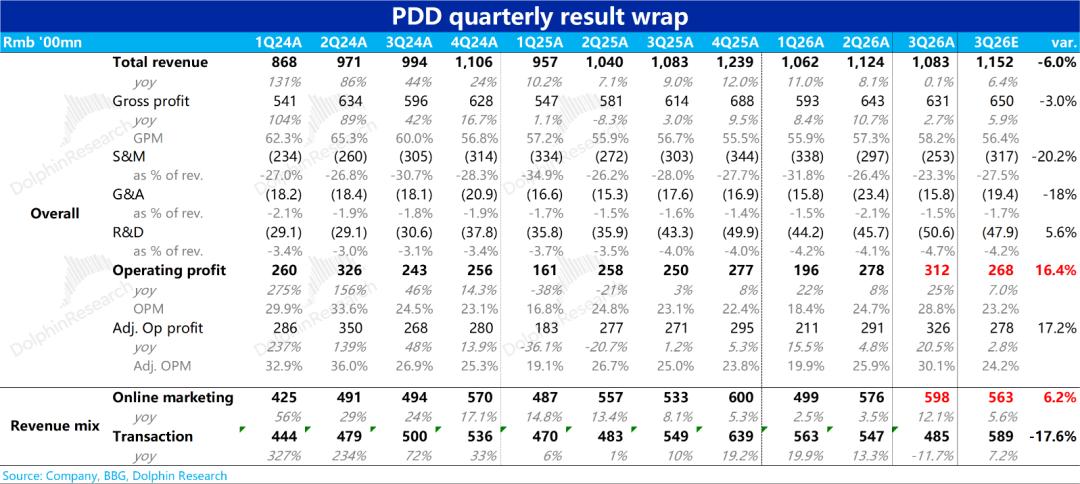
1、收入原地踏步?有广告硬核加速就够了:因交易收入表现差,本季度总收入 1,083 亿,同比基本零增长。
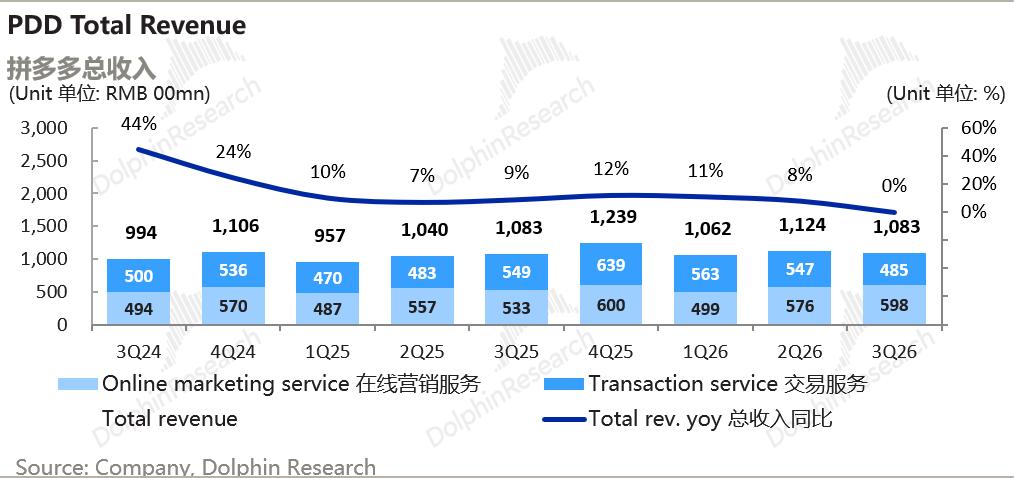
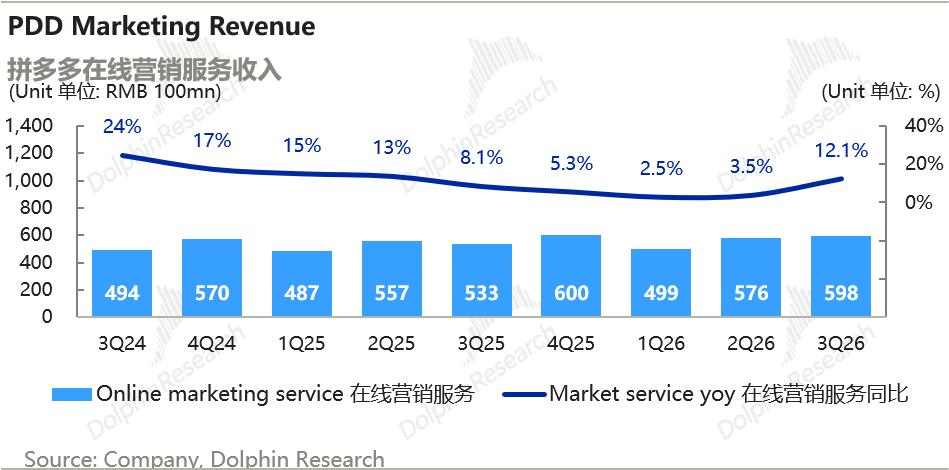
2、在线营销收入598亿元人民币,同比 +12.1%,上季只有 +3.5%。三季度线上实物零售大盘只增长 1.8%的情况下,拼多多明显跑超同行。
从行业数据来看,QuestMobile数据显示,9 月拼多多 App 月活 7.2 亿(+2%)、总使用时长 +11%,同期淘宝 −12%、京东持平;
星图数据显示,双十一期间综合电商同增3.7%,抖音增长最快、拼多多其次,整体大盘偏弱;拼多多当下只是没有丢市场份额。
假如拼多多GMV(Gross Merchandise Volume,商品交易总额)是中个位数增长的话,那12%的广告同增意味着变现率明显回升。也就是国补不再普惠行业之后,拼多多减少自身平台对用户补贴后,利润终于回归了。
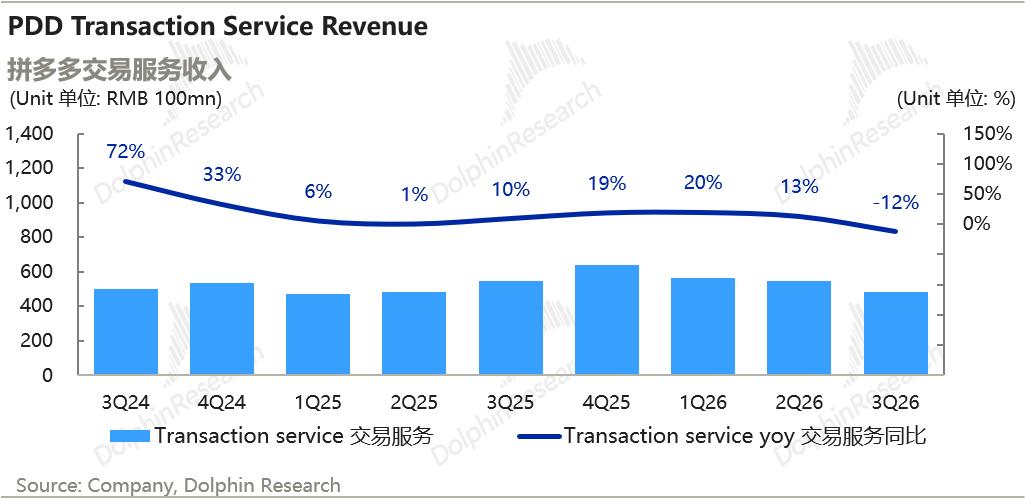
3、Temu扩张受阻,佣金收入下滑:交易服务收入 485 亿,同比直接收缩11.7%。
假如主站佣金同增8%的话,意味着Temu业务可能跌幅在20%上下,主要是Temu(拼多多跨境电商平台)收缩,尤其是欧洲受挫严重。
这一数字也远低于市场估计的589亿。这也是连续四个季度超500亿后,首次低于这个水位。
Temu出海再遭重创:欧洲大约占Temu交易额的三分之一。而从7月1日起,150 欧元以下包裹按商品类别每项征 3 欧元关税(2028年7月到期);11月初再加码——欧盟以外寄来的包裹按商品类别每项再收 2 欧元处理费(永久);
同时,11月17日欧盟认定 Temu 违反《数字服务法》 下的减少非法产品义务,最高可罚全球年营业额 6%。
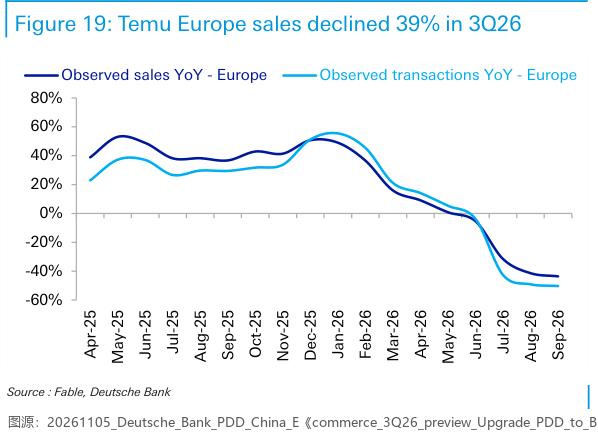
外行引述Fable刷卡数据,3Q Temu 欧洲销售额同比 −39%,断崖式下滑;9 月英法德意西五国月活同比跌 21%–47%;美国相对稳,9 月销售额同比 +12%。
而海外自营新拼姆进日本、加拿大,定价 2–20 美元(9–10 月),当下进展相对较慢。不过,公司仍然嘴硬:
“为适应全球贸易监管环境,公司还会继续深化供应链投资……现在仍在战略投资阶段,侧重供应链能力和商家支出。”
这似乎在旁敲侧击传递信号——新拼姆的投入还没到火候。
4、主站创收、Temu收缩,利润大幅释放!调整后经营利润(加回股权激励)时隔几个季度后再次站上了300亿,达到了326 亿,同比 +20.5%,大幅超出市场预期。
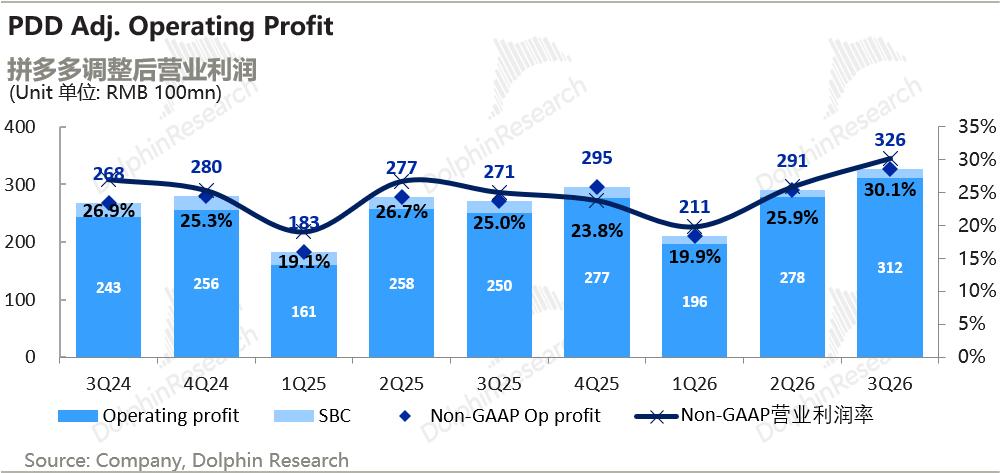
利润释放主要靠主站广告变现率的提升,然后是Temu收缩,市场担心的海外自营新拼姆费用失控,本季并未出现。
5、毛利率走高、营销费用大砍:毛利率 58.2%,比去年同期高 1.5 个百分点,应该主要是Temu收缩,导致低毛利收入大降,而高毛利广告收入拉升,毛利率结构性上升。
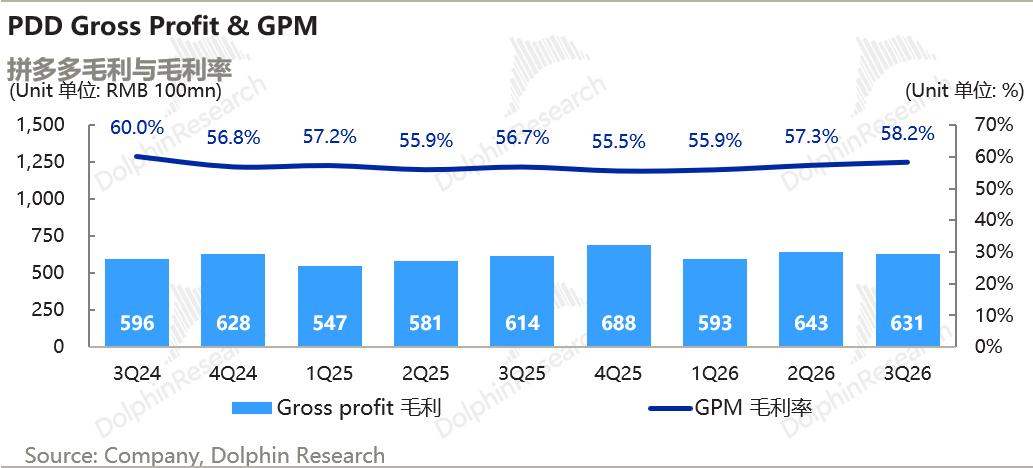
最关键的是,销售费用 253 亿,市场普遍预期在310亿以上,该项费用同比更是直接收缩了16.6%,单这一项就比市场预期好60多亿。海外Temu受阻,同时国内补贴压力减少,双线压缩营销预算。
费用内控上,三季度公司的行政费用又压缩了——只有15亿,同比直接收缩10%,而这10%应该主要是股票下跌导致期权激励费用收缩;剔股权激励后的行政费仅同增4%。
当下同行都在投AI的潮流中,拼多多也仅仅是研发费用同比增长了24%,同时一年内保持季度环增,也就是说应该只有研发人员在扩招中。
6、Temu减投、坐拥金山,仍无回购:本季度公司账上现金1255亿、短期投资3300亿,这两项已占到了公司市值的60%+。
按当下一年创造1000+亿经营现金流而市值原地踏步,再过三年,公司都能用现金把自己买回来了。
海豚研究观点:
看起来,海豚君上季在《拼多多:电商 “邪修”,终成 “本分老登”》里判断的,主站营收和利润增速“应当有望向 GMV 增速靠拢、乃至小幅跑赢”,本季如期兑现。
本季度是多个利好的共同催化:
1)Temu被动收缩:本来也不贡献估值的Temu业务在欧洲因小单重税而受挫,导致业务收缩,反而释放利润;
2)国内主站变现回归:之前因全行业享受国补,拼多多杂牌平台自掏腰包补贴保持价格优势的问题,到了三季度基本不存在了;
3)新投入方向——自营新拼姆未上量:从资产负债表来看,一是没看到存货上升,二是能体现1P(First-party,自营)重资产物流投入项的固定资产投资只是从25年底的12亿拉到了63亿,虽有拉升,但相比公司数千亿的现金,基本是毛毛雨。
可以合理假定前两个是有一定持续性的,现在关键是新拼姆后续投入是否会“大力出奇迹”,但海外自营从物流到货流自控,海豚君估计并不是想拉起就拉起的。
取决于后续新拼姆是否真刀真枪开始投,假设保持审慎投入的话,Temu不再拖累报表的情况下,可以初步判定拼多多底部基本确认。
价值判断上,把三季度的利润率 30% 上下作为稳态的利润率释放水平的话,那一年主营业务经营利润大致在 1200 亿元(因利息收益高,不再做税率折扣),高投入下市场给到的价值倍数并不高。若是想要有更大幅度的抬升,还是要看拼多多是否会拿着金山,稍微做一些股东回报的动作。
而一个不得不提的风险是,腾讯作为它的大股东还持有大约拼多多14%的股份。腾讯本次财报已明确表示会抛售投资资产,来为AI投入补充弹药库。
腾讯手上目前最值钱的资产也就是拼多多了,在捞筹码过程中一定要注意这一层风险。
本文来自微信公众号“海豚投研”(ID:haituntouyan),作者:海豚君,36氪经授权发布。
















