SpaceX:飞船 “接住” 了,股价为何没接住?
11/13 美股盘后,星舰第 15 次试飞上演了科幻级别的一幕:飞船在轨飞行约 22.5 小时、绕地 14 圈并精准释放 26 颗新一代星链卫星后,稳稳落进发射塔的 “筷子” 机械臂中。
这是人类首次成功接住从轨道返回的火箭二级。
遗憾的是,这次定下的双重捕获目标只完成了 “一半”:一级助推器因返航燃料不够,飞控团队主动放弃捕获,改在墨西哥湾溅落。
此前在 3Q 财报点评《SpaceX:从 “火箭哥” 变” 包租公”,马斯克新万亿大饼谁来出钱?》中,海豚君曾指出:“双级捕获” 将是 SpaceX 自 IPO 以来最大的正面催化剂。
背后的底层逻辑在于:星舰实现降本,是彻底打开 V3 组网与 “太空数据中心” 宏大叙事的前提。一旦复用跑通了 TCO(总拥有成本)模型,星舰和星链的估值中枢理应迎来上修。
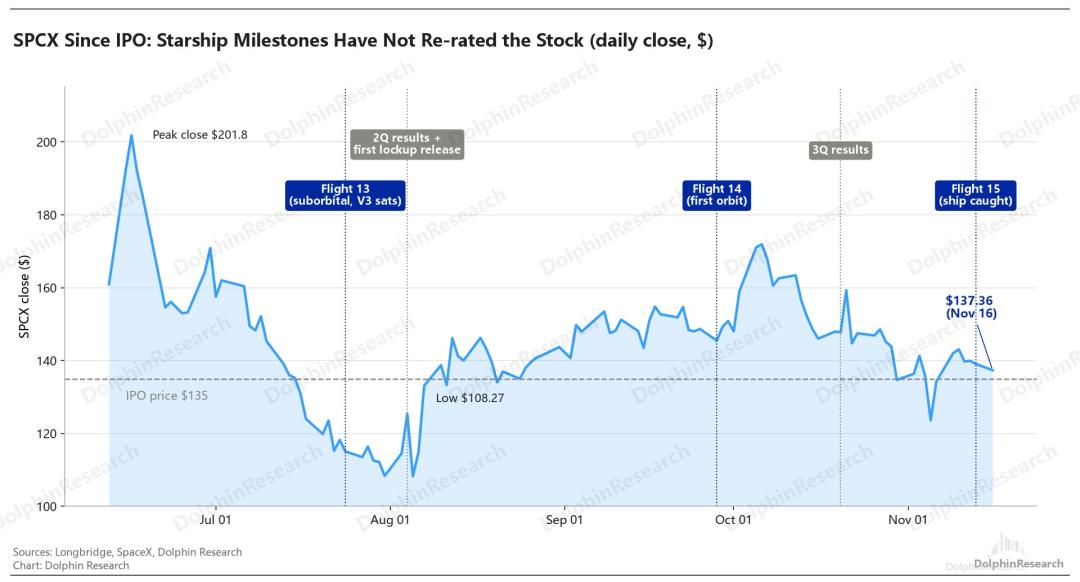
然而,资本市场的反应却异常冷淡。尽管周一(11/16)盘前股价一度冲高至 141 美元,但开盘后迅速随科技股大盘回落,最终收跌 1.3% 至 137.36 美元。
这一价格仅比 135 美元的发行价微涨 1.7%,距离 10 月中旬约 163 美元的高点更是回撤了近 16%。
技术上创造了历史,股价上为何却波澜不惊?预期差究竟出在了哪里?下面海豚君来详细说说几个问题:
1)第 15 次试飞实际表现如何?
2)为什么二级可回收这么重要?
3)为什么试飞后股价没涨?
4)本次试飞对 SpaceX 估值有什么影响?
5)SpaceX 接下来看什么?
以下是详细分析
一、第 15 次试飞实际表现如何?
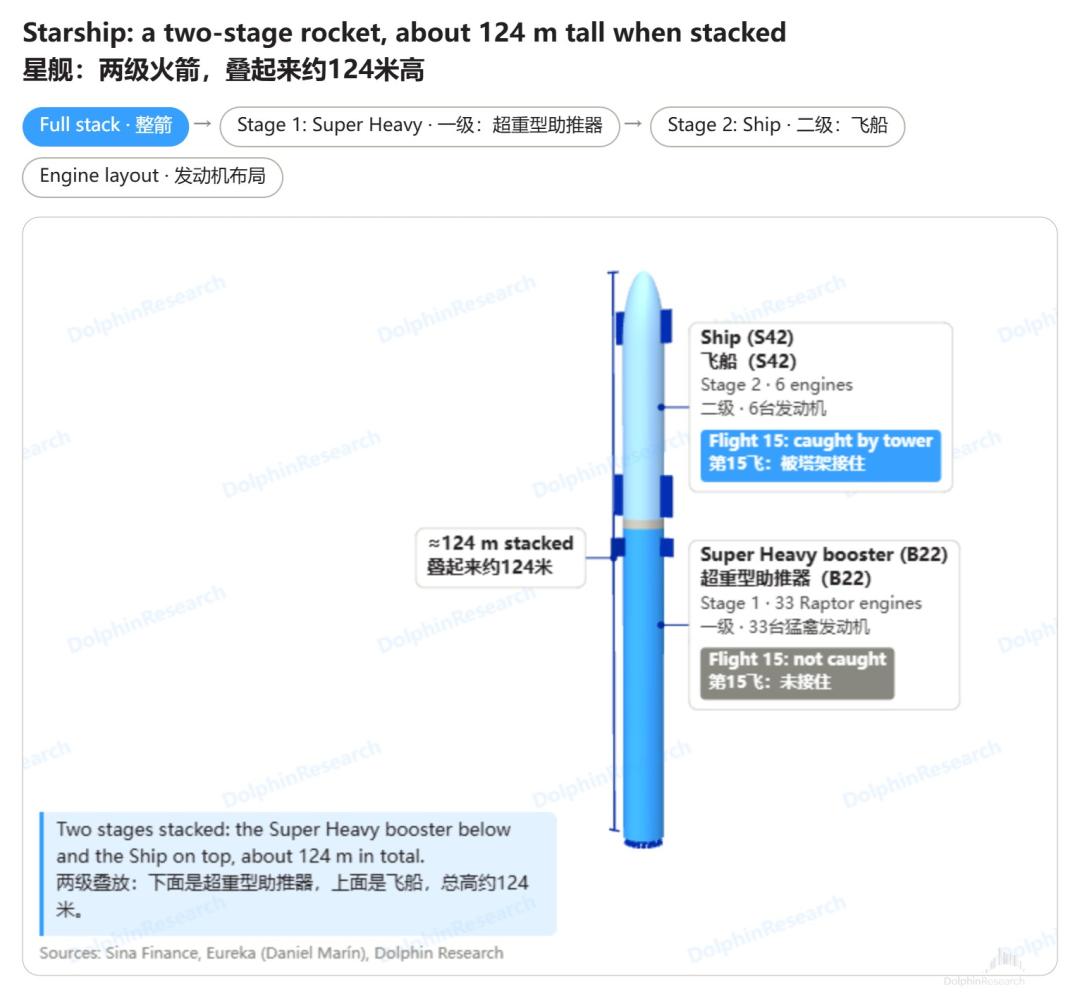
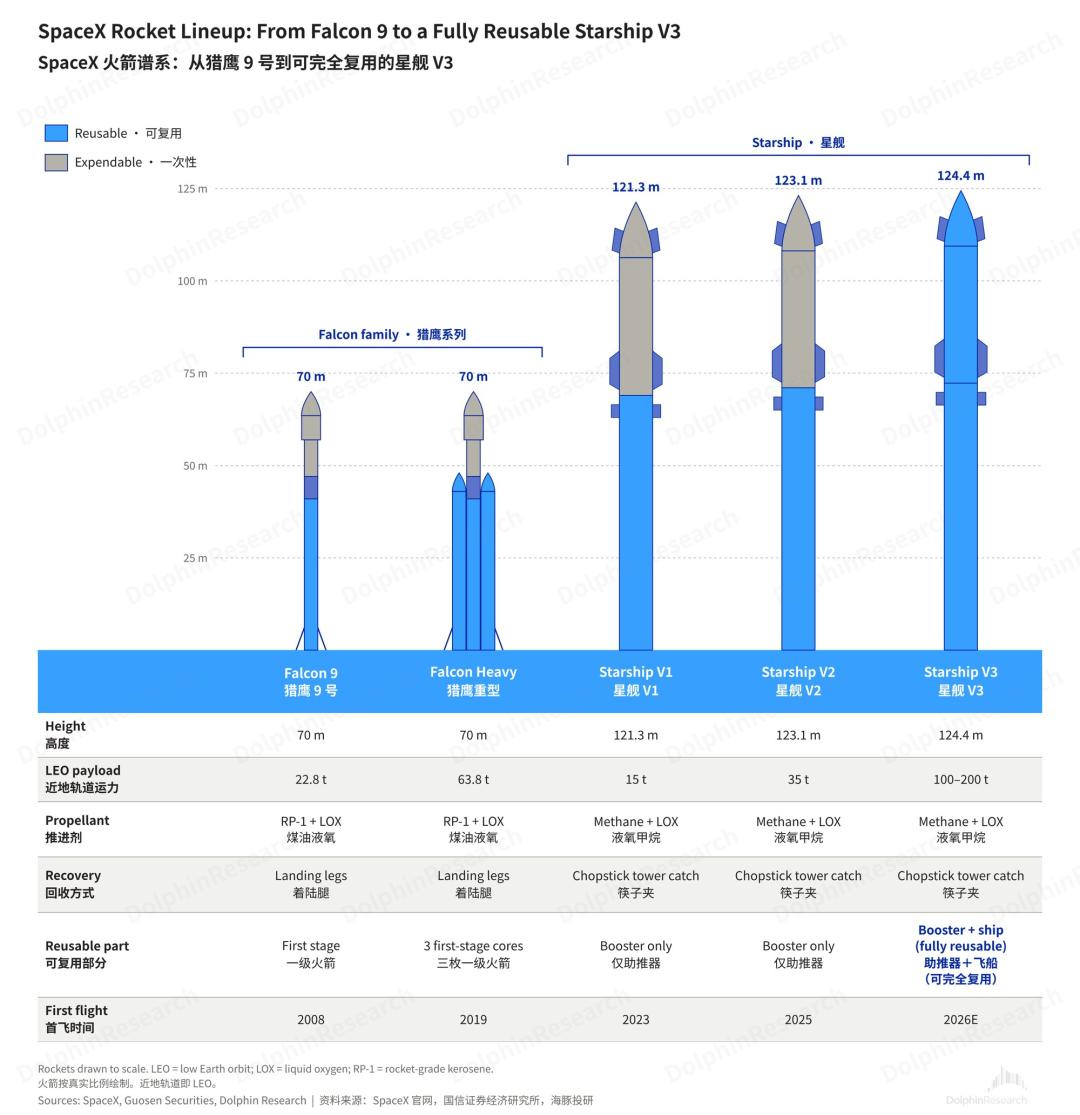
星舰是两级火箭,两级叠起来高约 124 米:
a. 一级:超重型助推器(Super Heavy),装 33 台猛禽发动机,分离后不进轨道,起飞约 6.5 分钟就飞回发射场,这次没接住的就是它(B22)。
b. 二级:飞船(Ship),装 6 台发动机(3 台海平面版、3 台真空版),负责入轨、放卫星,再从轨道再入大气层返回,这次被接住的就是它(S42)。
飞船比助推器难接得多:助推器全程不进轨道,飞船则要先上到约 275 公里的轨道,再以约 2.6 万公里/小时的速度冲回大气层,隔热瓦要扛住上千摄氏度高温,最后还得精确飞进机械臂的 “接球窗口”。马斯克事前只给 “两级都接住” 五六成把握。
1、飞船:三个月从 “能飞上去” 走到 “能接回来”
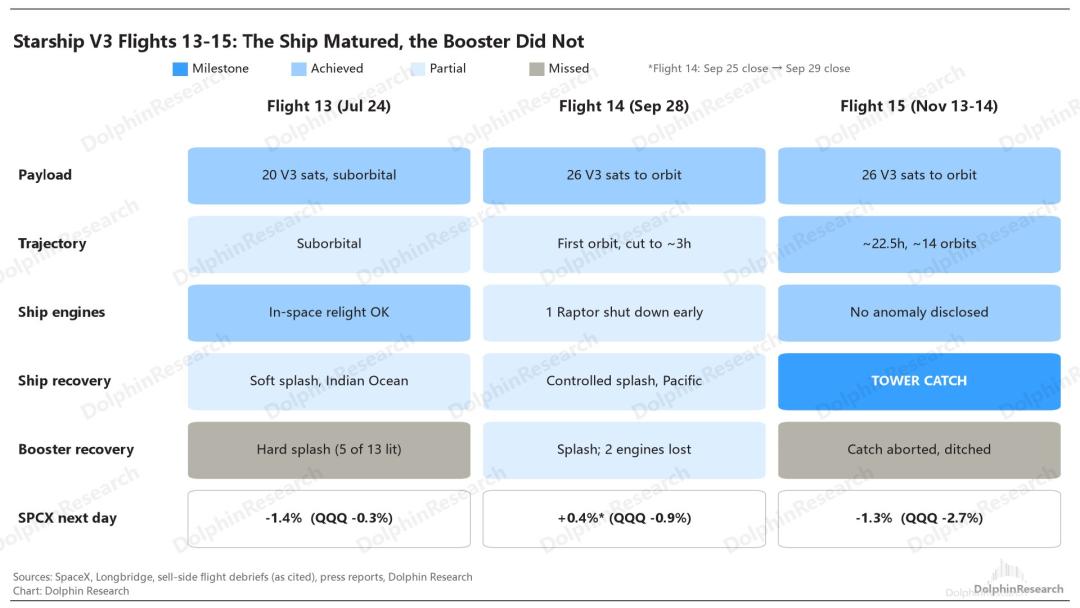
对比最近三次试飞:7 月第 13 次还是亚轨道飞行,溅落在印度洋;9 月第 14 次首次入轨,但因一台发动机提前关机,原定 10 小时的任务缩到约 3 小时;这次在轨 22.5 小时、绕地 14 圈后精准返场被接住。
更关键的是,飞船能拿回车间拆开检查。马斯克看过隔热罩后说状态良好,几周翻新就能再飞,希望第 16 次直接用回收硬件复飞。
海豚君认为更现实的路径是先把发动机、隔热瓦等高价值部件拆下来装到下一艘飞船上;离 “像飞机一样落地加油再飞”,还隔着好几轮迭代。
2、助推器:新一代发动机的老毛病还没治好
助推器没接住,直接原因是返航燃料余量不够:飞控判断进不了捕获窗口,就按预案改到墨西哥湾预定海域溅落。马斯克初步认为和部分发动机推力偏低有关,最终原因要等遥测数据;短期方案是下次提前关机,给返航多留燃料。
这不是孤例:V3 助推器自 5 月第 12 次试飞首飞以来,回收段几乎每次都出过发动机状况——第 13 次着陆点火只点着约三分之一的发动机,第 14 次溅落前又丢了 2 台。
外部工程分析认为,V3 为减重取消了发动机间的隔热罩和隔板,一台出问题易殃及旁边几台,加上点火、时序和软件也出过问题,需要的是整组发动机的系统性补强;这次是否同因,还要等官方结论。
好的一面是,“发现不对就放弃” 的保护机制起了作用,价值很高的 2 号发射塔没有受损,下次发射不用等修塔;而且 SpaceX 在上一代助推器上早已多次接住、复飞过两枚,这更多是新一代硬件的磨合问题,而不是 “能不能做到” 的问题。
3、载荷:星舰开始干 “正经活”
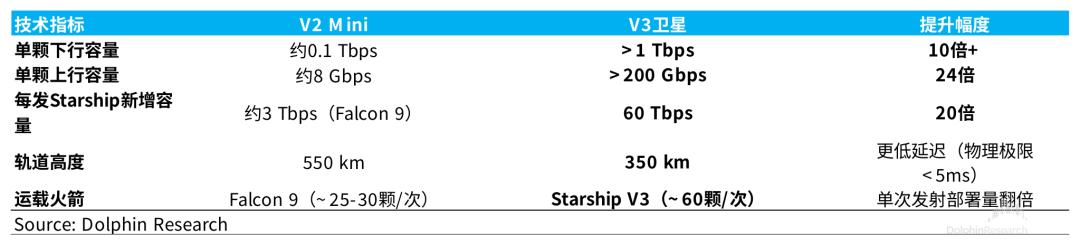
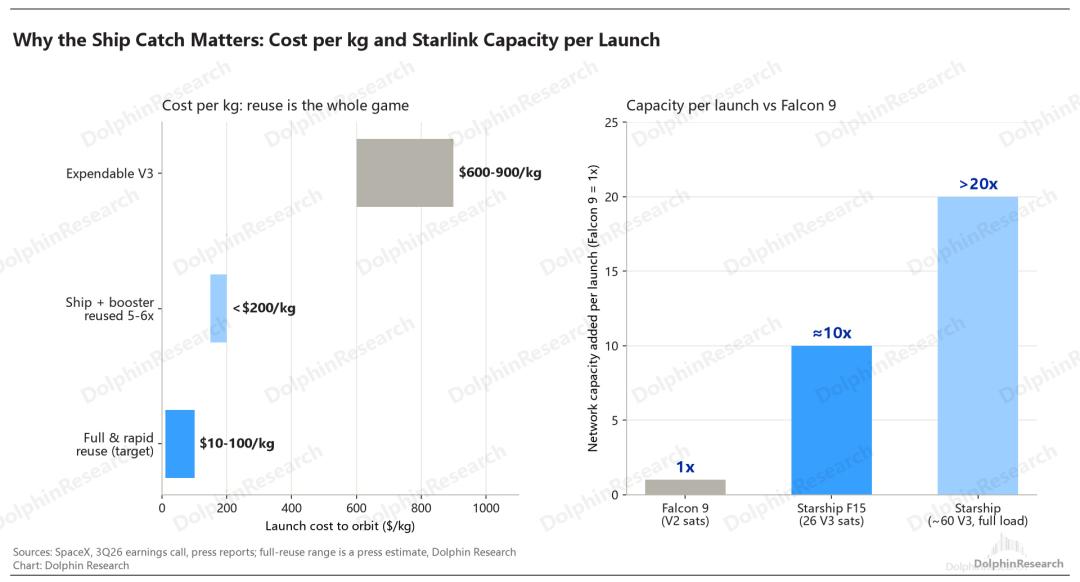
26 颗新一代星链卫星全部上线。这代卫星单颗约 2 吨、下行超过 1Tbps,约为上一代的 10 倍,只有星舰发得了;这次带上去的容量约等于猎鹰 9 号发 10 次,满载约 60 颗时可达 20 倍以上。
但管理层说过,要等数百颗新卫星上天,用户才会明显感到网速变快,目标是明年年中。眼下才发了 52 颗,按每次 26–60 颗算,年中前还要飞约 5–15 次,载荷提得越快、需要的次数越少——节奏能不能跟上,又回到 “接回来多久能再飞”。
海豚君给这次试飞打 A-:主线目标全部完成,扣分在助推器。第 16 次计划年底前就飞,助推器捕获更像 “延期” 而非 “失败”;但如果下次还掉发动机,可靠性就会从次要矛盾升级为主要矛盾。
二、为什么二级可回收这么重要?
猎鹰 9 号只回收一级,就把发射价格打到了同行的几分之一。星舰要再降一个数量级,前提是两级都能反复用,而二级恰恰最贵、最难回收,过去基本都是一次性耗材。
SpaceX 的长期目标是把发射成本降到每公斤 200 美元以下,比行业历史均值(约 18,500 美元)低 99% 以上;马斯克更远的设想是每公斤 10 美元左右,基本只剩燃料钱。
离目标还有多远?
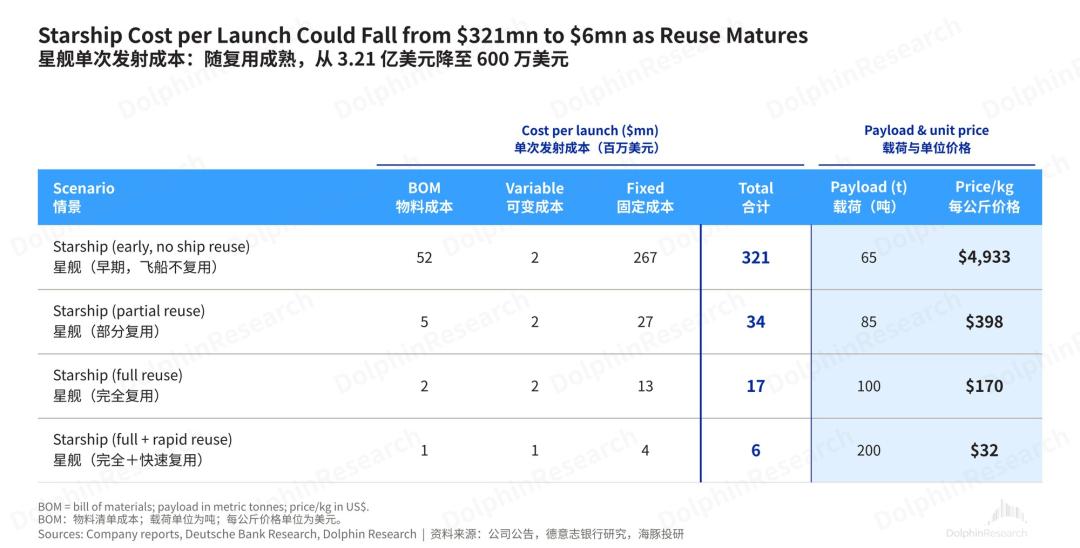
海豚君按美股上市公司披露的星舰发射合同报价(单次约 9,000 万美元)折算,新一代星舰不复用时每公斤约 600–900 美元(载荷 100-150 吨);参考历史上降本和复用次数的关系,两级各复用 5–6 次就能降到 200 美元以下。
而根据 DB 的测算,早期飞船不复用约 4,900 美元/公斤,部分复用约 400 美元(2029 年前后),两级完全复用约 170 美元(2032 年前后),再做到快速周转、单次运力提到 200 吨,可低至 30 美元出头。
这条成本曲线之所以重要,是因为 SpaceX 后面的几个大故事都压在它上面:
(1)星链:越发越便宜
V3 卫星每 Gbps 的制造成本较第一代已降了近九成,剩下的大头是发射。发射成本降到每公斤 100–200 美元,星链的单位带宽成本就能和地面光纤竞争,市场不再仅局限于偏远地区、海洋和航空。
(2)太空算力:200 美元/公斤是分水岭
目前太空算力每千瓦成本约为地面数据中心的 3–5 倍,多数测算把 200 美元/公斤视为轨道数据中心的盈亏平衡线,星舰完全复用后的成本正好落在这条线附近或以下。当然,卫星制造、散热和寿命成本也得同步降下来。
(3)发射业务:猎鹰 9 号要 “交棒”
据报道,SpaceX 已不再接 2028 年以后的猎鹰 9 号订单,说明公司对星舰接棒有信心;NASA 登月合同(超 40 亿美元)和明年一季度的首次在轨燃料转移演示,也都要靠星舰的可靠性推进。
但要注意,“接住” 不等于 “复用”,决定经济账的是翻新要多久、一艘飞船能飞多少次。在 Polymarket 上,押 “年底前官宣二级完全可复用” 的概率只有约 30%,截止日放宽到明年底则升至 72%,说明市场认为完全复用大概率会来,只是要晚一些。
竞争格局上,差距还在拉大:
a.同一个周末,联合发射联盟(ULA)的火神火箭为亚马逊卫星互联网星座发射时出现异常,卫星没能入轨;
b. 蓝色起源 5 月火箭爆炸后,发射台要到明年初才能恢复;
c. Rocket Lab 的中型可复用火箭 “中子号” 首飞已推迟到 2027 年;
d. 中国长征十号已实现助推器回收,但离轨道级二级回收还有距离。短期内,没有第二家能提供和星舰同级别的复用运力。
三、为什么试飞后股价没涨?
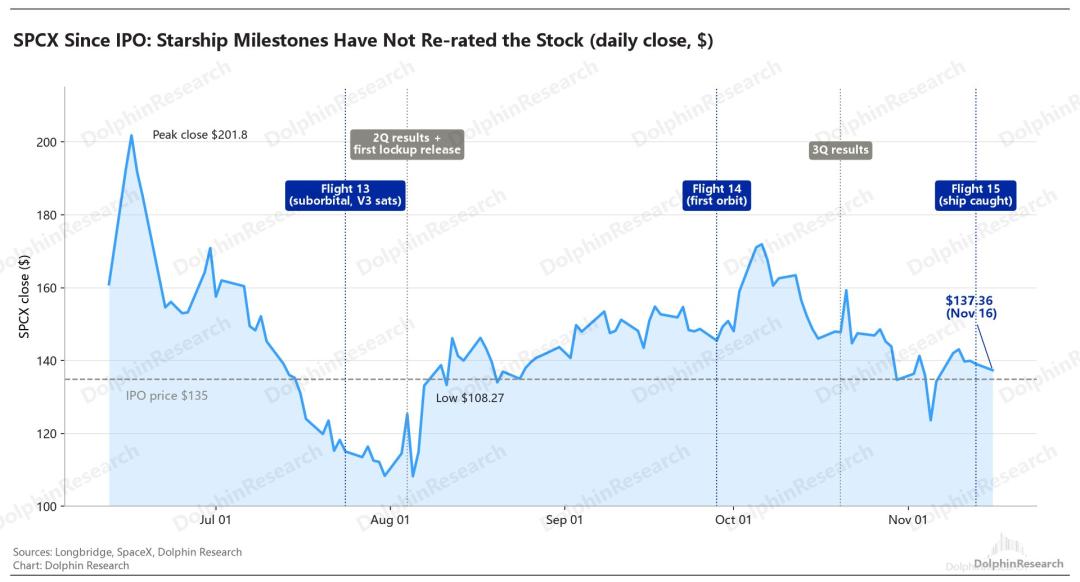
表面看是跌了,但 SPCX 现在更像一只高波动的 “AI 基础设施股”:海豚君用上市以来的日线测算,它对纳指 100 的贝塔约 1.55–1.6,即纳指跌 1%,SPCX 通常要跌 1.5% 以上。
周一据报道英伟达 CEO 黄仁勋意外请辞,叠加 AI 投入的融资担忧和国会换届后的政策不确定性,英伟达跌 4.1%、半导体 ETF 跌 5.4%、纳指 100 跌 2.7%。
按贝塔推算,SPCX 当天 “本该” 跌 4.2% 左右,实际只跌 1.3%,多出来的约 2.9 个百分点(约 540 亿美元市值),就是试飞带来的超额收益;同日它也跑赢其他太空股 5–11 个百分点。
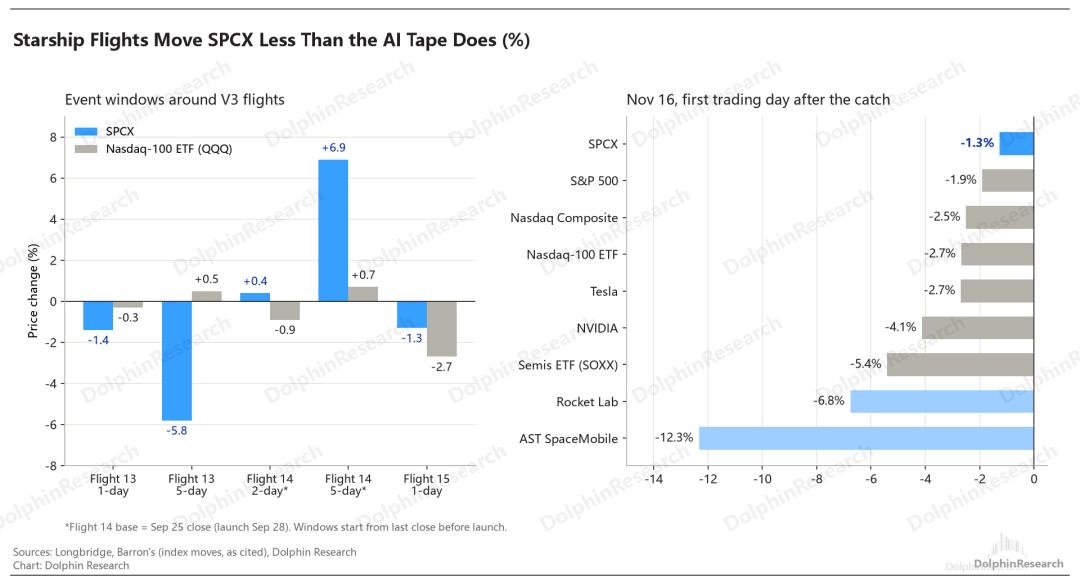
那为什么股价反应仍然有限?海豚君认为有三层原因:
1)催化剂只兑现了一半,而且在预期之内:“IPO 以来最大催化剂” 指的是两级都接住,这次只接住了飞船,市场自然只给一半奖励。
何况这是提前公布的事件,事前普遍预期至少有一级会放弃捕获,结果正好落在中性情景,成功预期已有一部分计入股价。
2)“接住” 还不等于 “复用”:市场是往前看的,如果完全复用已经确定,不会等利润表兑现才重估。但飞船多久能翻新再飞、能飞多少次都还没验证,复用的概率上调了,离 “确定” 还远,市场只会按概率给一部分溢价。
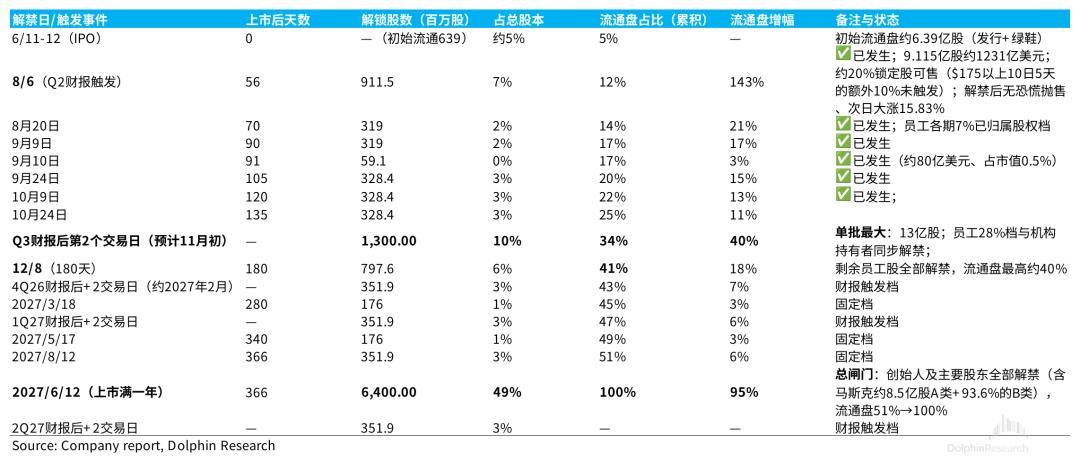
3)12 月的筹码压力压住了上限:上市时可流通股份只有约 6.4 亿股,到年底将扩大到约 53 亿股、约占总股本四成,12/8 剩余员工股解禁是最后一批。
再叠加 12/3 特斯拉合并细节待披露(Polymarket 押明年 4 月前完成的概率超六成,但面临得州监管审查)和不小的空头仓位,只要有利好拉升,就有人趁机卖出。
四、本次试飞对 SpaceX 价值有什么影响?
海豚君用分部加总(SOTP)给 SpaceX 做测算:
(1)AI 算力出租:约 3,150 亿美元。按 2027 年 10GW 总算力、60% 对外出租、每 GW 约 350 亿美元年化收入,期末年化收入约 2,100 亿美元,给 1.5 倍市销率。
倍数不高,是因为算力合同期限短、可提前终止,收入持续性不如云厂商。
(2)航天 + 星链:约 9,000 亿美元,是 SOTP 里最大的一块。其中星链约 5,200 亿、星舰约 3,800 亿,星链一项就占了约三分之一。
这是中性假设(复用按节奏渐进兑现)下的估值;如果复用更快落地,星链部署成本会更快下降,覆盖场景和用户数也会更快上行,乐观情形下星链的估值会更高。
(3)AI 应用:约 3,100 亿美元。Grok 年底年化收入约 100 亿美元,给 25 倍市销率约 2,500 亿;Cursor 按 600 亿美元收购价计入。
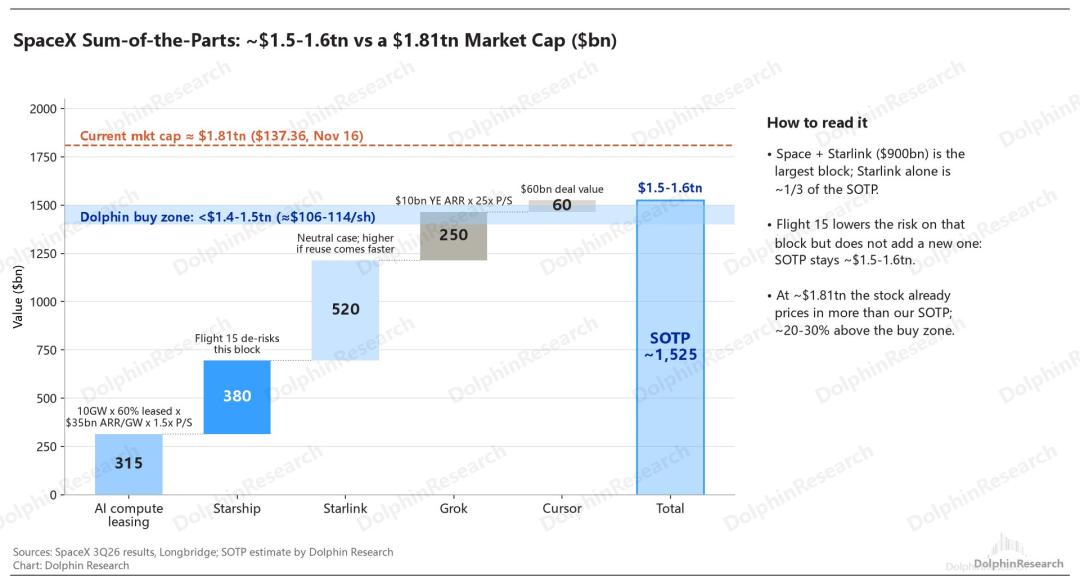
试飞对估值意味着什么?可以把股价理解成概率加权的结果:价值 = 乐观概率 × 乐观估值 + 中性概率 × 中性估值 + 悲观概率 × 悲观估值。
这次飞船回收成功,把一部分概率从 “悲观” 挪向 “中性和乐观”,加权后的价值自然上移,但海豚君中性情形的预期不变。
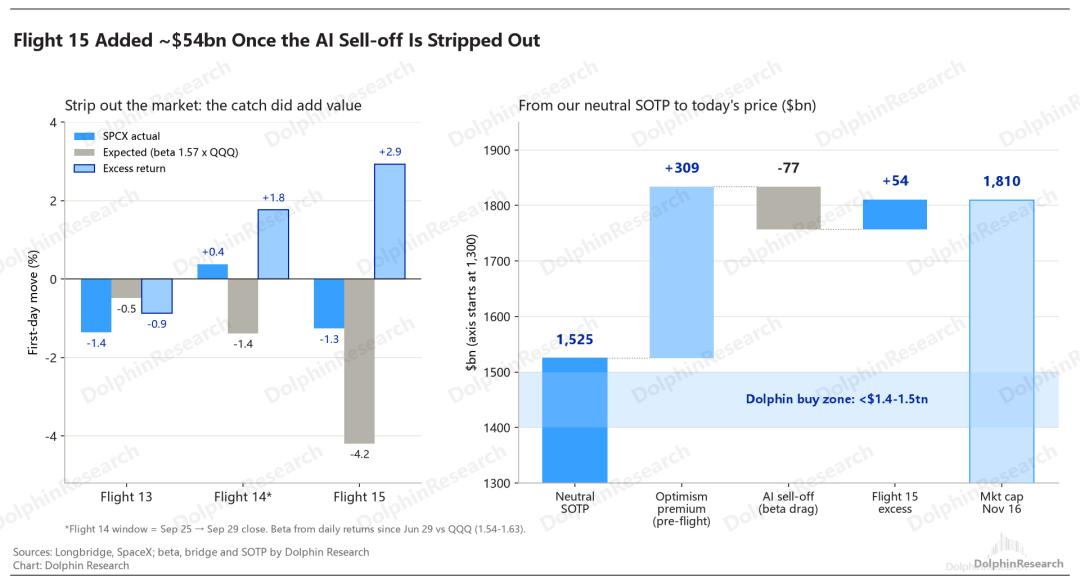
试飞前(11/13)市值已比海豚君中性预估多出约两成,这次试飞让这份 “乐观溢价” 更站得住,但没有抬高中性预估本身。
不过乐观概率上升,也意味着股价更难跌到这里,除非解禁或 AI 板块继续杀估值把价格砸下来。
另外要重点留意融资风险:三季度末现金及有价证券约 900 亿美元,而四季度资本开支指引就有 350–400 亿美元。
明年新增 10GW 算力,按每 GW 300–350 亿美元算,至少还要投 3,000 亿美元,明年的资金缺口也在千亿美元以上。
管理层的说法是经营现金流优先,辅以发债和产业链合作,并保持投资级评级,没有提股权融资。但这么大的缺口如果全靠发债,很难守住投资级评级,海豚君认为股权融资大概率躲不开,会造成股本摊薄。
五、SpaceX 接下来看什么?
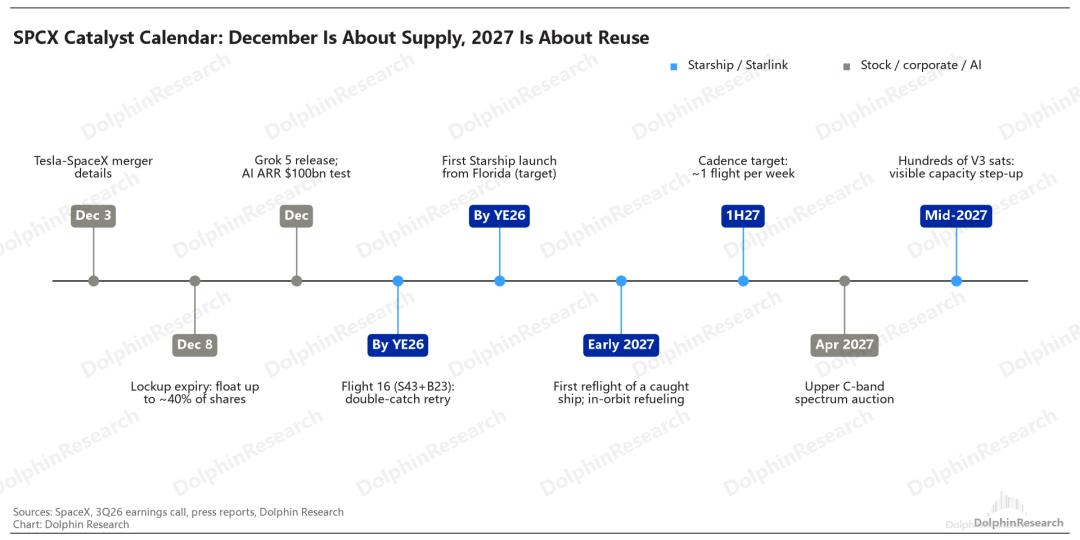
短期(到 12 月中旬):股价主要看三件事:AI 板块的情绪、12/3 公布的特斯拉合并细节,以及 12/8 的最后一批解禁。
这次试飞的作用是让 SPCX 在大跌时跌得少一些,单靠它很难把股价推上去。如果解禁前后有人集中卖出,反而可能是好的机会。
中期(未来 3–6 个月):看几个 “第二步” 验证,每一个都会调整乐观情形的概率:
① 第 16 次试飞(年底前):能否两级都接住、甚至用上回收硬件;如果助推器又掉发动机,乐观概率要往回调。
② 飞船首次复飞(明年初):翻新是 “几周” 还是 “几个月”,直接决定明年 “上半年每周一飞、下半年每周两飞” 的目标能否兑现。
③ 首次在轨燃料转移演示(明年一季度)和佛罗里达首次发射:星舰要去月球,得先在太空里由 “油罐船” 加满油,这是 NASA 登月合同里最关键的里程碑,做成了,后续按节点付款的收入才能落地;佛罗里达首发则意味着星舰从得州一个基地扩展到多个基地,是明年实现 “每周一飞” 的前提。
④ 12 月 AI 业务年化收入能否兑现 1,000 亿美元、Grok 5 表现,以及新签算力合同能否 “价格不降、期限更长”——这些才是 SPCX 中期股价的主变量。
但也要注意风险:从 “接住一次” 到 “常态化快速复用” 的速度可能被高估,发动机可靠性要大幅提升才能支撑每周一飞;星舰节奏慢于预期,会拖累星链扩容和手机直连的时间表;AI 算力一旦转向过剩,租赁溢价回落会直接冲击价值主线;此外还有大规模融资带来的稀释风险。
本文来自微信公众号“海豚投研”(ID:haituntouyan),作者:海豚君,36氪经授权发布。
















