爆单之后,谁在为羽绒服定价
每年冬天,羽绒服都会毫无悬念地站在保暖品类的C位。
早在双十一第一波期间,得物平台上鸭鸭单量就同比增长122%,波司登增长84%,雅鹿增长154%。天猫双11巅峰价开卖4小时,羽绒服卖出超30万件。单看这些数字,行业似乎正处在一条陡峭的上升线上。
但另一组数据却恰好与之形成对照。
据《全球及中国羽绒服产业深度趋势专项报告(2026)》,2026年中国羽绒服零售额达到128.9亿元,同比增长9.3%,而按出货量计算的产量增幅却只有6.2%。零售额增速跑在出货量增速前面,意味着大盘每多增长一个点,其中相当一部分可能来自“卖得更贵”,而非“卖得更多”。
一边是双11的集中放量,一边是出货量基本盘的缓慢爬行。在“卖得多”越来越依赖“卖得贵”的当下,走向2027年的中国羽绒服品牌,究竟要靠什么才能把这条路走得更远?
羽绒服的增长幻觉
双11羽绒服品类的爆单是毋庸置疑的,但把爆单直接读作品类扩张,很可能会成为一次危险的误判。
2026年10月底至11月初的全国性降温,恰好与双11巅峰价窗口重叠,把原本分散在数周内的换季需求压缩到了几天里释放。
得物双11第一波羽绒服单量周环比增长近一倍,客单价超过800元,增量集中在轻薄款和泡芙款,明显带有“应急购买”的特征。鸭鸭“云感泡芙”周环比增长近200%,波司登新款工装羽绒服4小时卖出1万件,都是这一窗口期的产物。热闹归热闹,但它更像是一次需求的前置兑现。
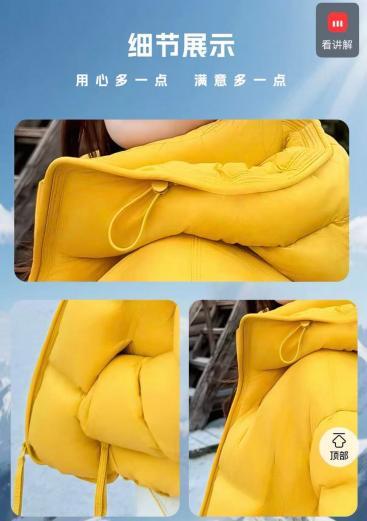
鸭鸭“云感泡芙”羽绒服
当我们把时间轴拉长,就会发现行业的重心正在从“多卖一件”滑向“多收一块”。
例如主打性价比的鸭鸭、雅鹿纷纷推出2000至3000元的高端款,店内千元以上单品的占比明显上升。波司登2017年主力产品均价还在500元左右,2025年主推产品已经落在1500到2500元区间。虽然价格带管理成了头部品牌维持增速的主要杠杆,但提价所能触达的增量人群终究有限。其子品牌雪中飞的成功,就很好地验证了这一点。
FY2026,波司登主品牌收入197.52亿元,增速6.9%;雪中飞收入25.72亿元,增速16.6%,高出主品牌近10个百分点。可见,自主品牌价格带上移之后,一部分对价格更敏感、但仍愿意留在波司登体系内的消费者,自然而然就被“分流”到了子品牌中。
同期,品牌羽绒服业务毛利率同比下降0.7个百分点至62.7%。对此,券商也明确归因于“毛利率相对低的线上渠道和雪中飞品牌增速更快”。
一旦主品牌的价格带上移到一个阶段,聚焦性价比、深耕线上的子品牌越成功,越说明主品牌提价所释放出来的承接需求是真实且可观的,这也是市场自发长出的缓冲层。
总之,行业 提价本身不是问题,雪中飞的高增长 就足以证明 ,头部品牌还能靠子品牌做分层承接;但对更多没有第二张牌可打的品牌来说,提价撑起来的繁荣, 不一定是长久之计。
尴尬的价格“缝隙”
行业往往习惯于用“高端”与“性价比”的两极框架来理解羽绒服市场,但其价格带的撕裂,比简单的“两极分化”更值得警惕。
纵观2026年羽绒服市场价格走势,1000元以下的便宜款销量涨了21%,3000元以上的贵价款也涨了18%,唯独1000至3000元的中间价格带销量下跌了6%。
与此同时,艾媒咨询数据显示,消费者可接受的羽绒服价格集中在200到1000元之间,401至600元区间占比最高,达到35.70%。可见,当行业均价被品牌合力往上推时,支付意愿并没有同步跟上,中间那段“不上不下”的价格带,最先出现了市场失血。
这一价格带的塌陷,首先被超市羽绒服以“参数透明”的方式接住了一部分。
山姆一款499元的长款羽绒服,充绒量达到300至400克,同等参数在商场品牌店的标价普遍在1000元以上,部分高达3000元;胖东来580元的大被子羽绒服、Costco 359.9元的短款羽绒服,在多个城市出现断货和代购加价。
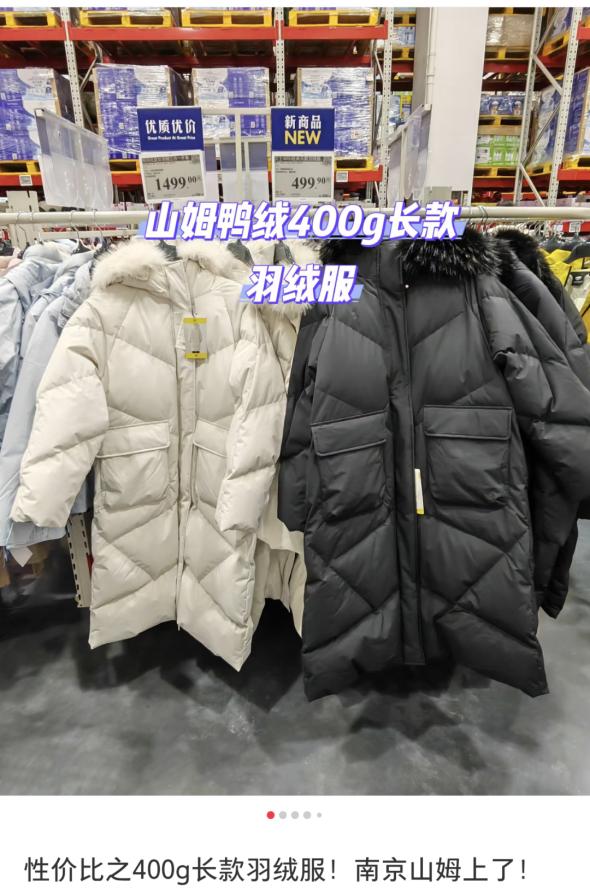
山姆499元的长款羽绒服
这并非“低价内卷”的简单重演。调研显示,超半数消费者在选购羽绒服时已优先关注充绒量、蓬松度等硬指标,对“高价低充”的抵触情绪在上升。当中间价位品牌无法用可感知的产品差异解释溢价时,他们宁可转向不讲故事、只标参数的渠道。
以陷入“高端化孤岛”的高梵为例。其以1863元的均价卡在高端位置,在营销投入上先后签约杨幂、田栩宁进行代言,接连亮相米兰、巴黎时装周,官宣新代言人首日全渠道销售额一度达到1.1亿元。
但其绝对销售主力仍是1300至2000元的产品,售价4699元的“黑金鹅绒服巴黎高定4.0”在抖音官方旗舰店销量仅10余件。
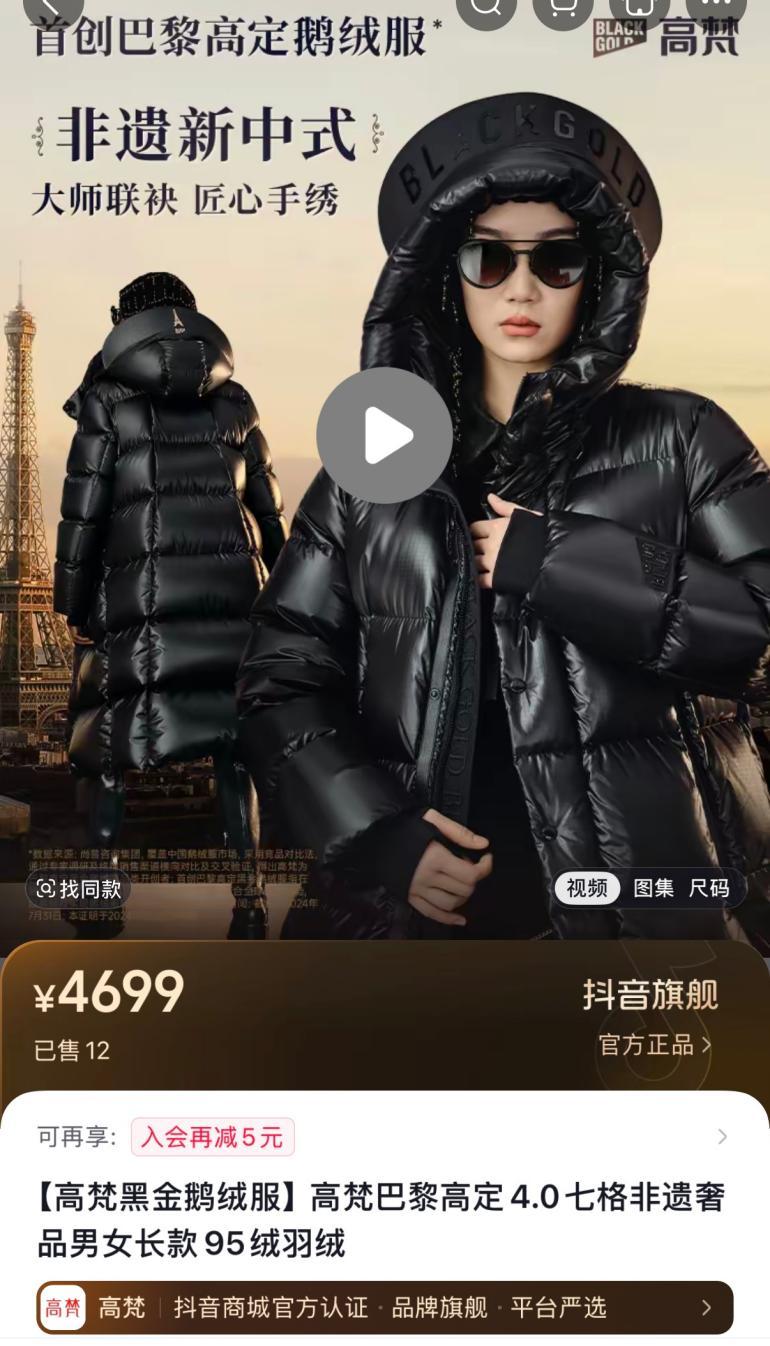
高梵抖音官方旗舰店截图
此外,黑猫投诉平台上关于跑绒、针脚松动、售后敷衍的投诉累计超过650条,说明产品力与品牌叙事之间尚未形成足以支撑高价位的咬合。
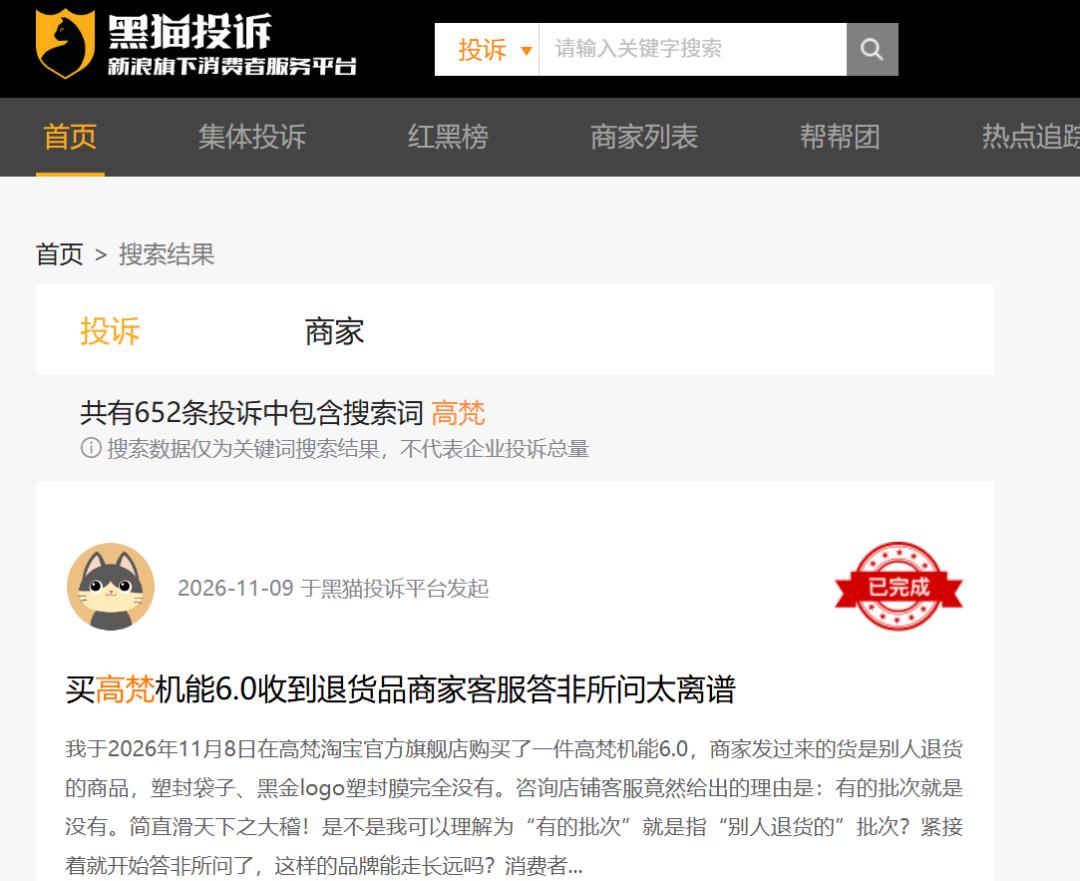
黑猫投诉官网
高梵把价格推了上去,却没有在中间价格带留下承接的台阶,也没有在更高价位上长出让人自愿支付的理由结构。
中间带塌陷的真正含义,正在于此。
户外品牌“降维”抢食
传统羽绒服品牌试图从中间带抽身向上,却既难用参数证明性价比、又尚未用品牌叙事解释高溢价时,就变相给了户外品牌可乘之机。
其切入羽绒服赛道的方式,本质上是一次“场景降维”。它们把冲锋衣上验证过的防风防水、透湿耐磨,平移到羽绒服上,消费者不需要重新学习一套品牌故事,只需要看绒子含量、蓬松度和面料参数。
亚玛芬体育财报数据显示,以始祖鸟为核心的户外功能性服饰板块2026年二季度营收6.74亿美元、同比增长32%,大中华区营收5.56亿美元、增幅35.5%,女性保暖系列和轻量羽绒产品被明确列为增长品类;骆驼拿下2026天猫双11第一波户外店铺销售榜TOP1,女装羽绒服在9月服饰趋势榜上登顶。
这些户外品牌虽然没有从波司登和鸭鸭手里抢走全部生意,但它们精准地切走了最愿意为“一件好羽绒服”支付溢价的那一层人。
2026年双11前后,天猫迪桑特3391元的HEAT NAVI羽绒服销量破6000件,北面2378元的550蓬鹅绒款销量超8000件,凯乐石售价约4000元的5000GT在得物上部分配色甚至出现溢价成交。
得物双11第一波数据则显示,运动户外品牌羽绒服的女性订单占比接近六成,00后订单超过50%,客单价同比上涨12%。这意味着户外羽绒服早已越过了“专业登山客”的小众边界,变成了年轻人日常场景里的身份标签和功能选择。
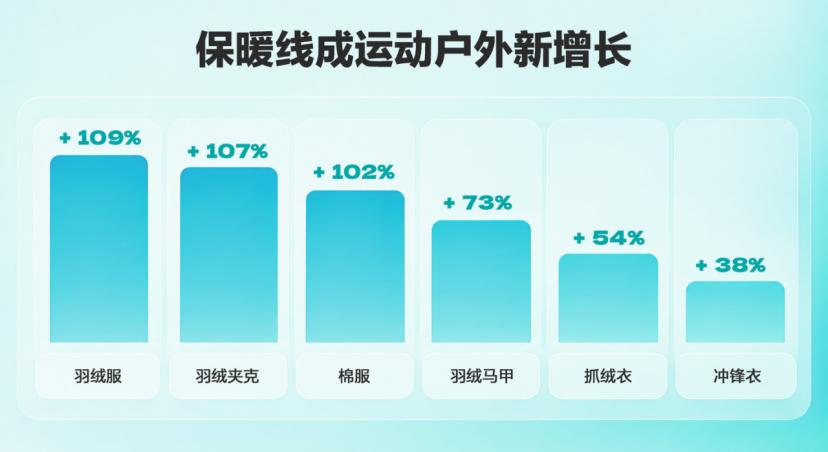
得物双11大促第一波数据统计图
这种分流对传统羽绒服品牌形成的挤压,是不对称的。
波司登尚且能用品牌惯性和渠道纵深维持基本盘,FY2026集团营收增长5.6%至273.5亿元。但它的高端化已经显露出“理由结构”上的吃力:AREAL系列不少单品销量低迷,门店数量从峰值的一万四千余家收缩到三千余家。
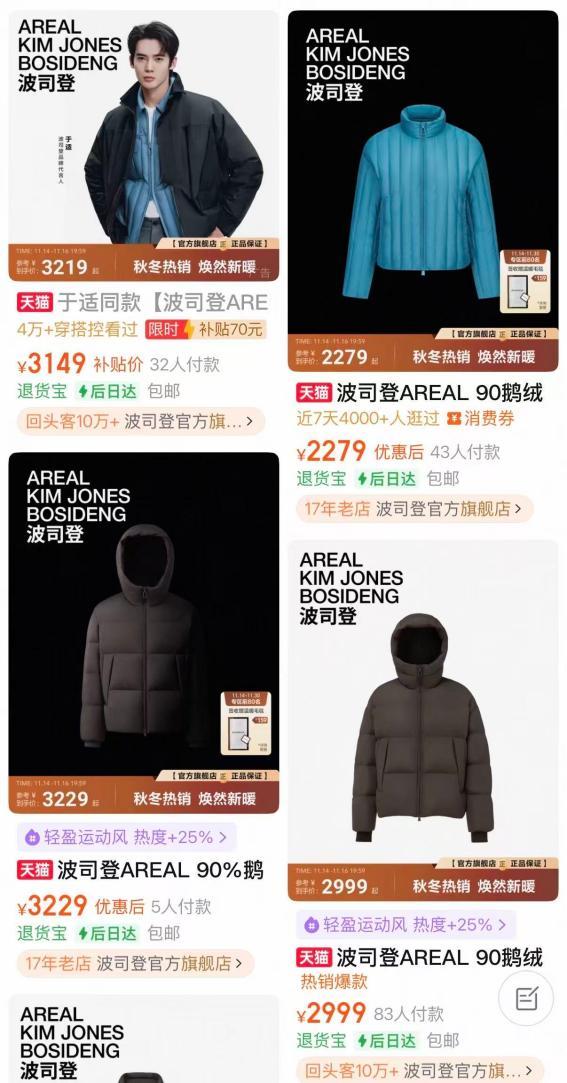
淘宝界面截图
而对于鸭鸭这样以规模见长的品牌,冲击则更为直接。在9月抖音女装羽绒服榜上,鸭鸭销售额同比下滑45.4%,均价停留在275元。往上,拼不过户外品牌的功能证据;往下,超市羽绒服和折扣渠道正在用更极致的参数价格比截流。
双11的爆单是需求前置兑现,提价撑起的增长有天花板,中间地带的塌陷把“说不清贵在哪里”的品牌挤到了墙角,而户外品牌带着参数表和场景标签,把最愿意付溢价的那层人稳稳接走。潮水退去后,2026年留下的真正问题,是定价权正在换手。
增长不再自动等于胜利,谁能率先完成从故事到证据的转身,谁才有资格谈下一个冬天的增长。
* 图片来源于网络,侵权请联系删除
本文来自微信公众号 “深眸财经”(ID:chutou0325),作者:关注消费的,36氪经授权发布。
















