县城小火锅:一边狂飙,一边批量倒闭
县城餐饮肉眼可见火了起来,其中小火锅是跑得最快的品类之一。
红餐大数据显示,截至2025年11月,全国小火锅门店总数约为4.8万家,市场规模近400亿元。另据红餐产业研究院发布的《小火锅品类发展报告2024》,三线及以下城市小火锅门店占比超60%。
但另一面,洗牌同样凶猛。
一个县城的多家小火锅门店集中在一条商业街早已不是新鲜事。据河北县城一名做餐饮二手设备回收的从业者反馈,他在短短两个月内就经手了10家倒闭的自助小火锅门店,不少门店开业数月就关门大吉。
一边疯狂开店,一边大面积闭店,县城小火锅到底怎么了?
小火锅翻红,县城凭什么接住?
新华社国家高端智库2025年11月发布的《新时代县域经济学》报告显示,中国县域面积占全国国土面积约90%,以全国52%的人口贡献了全国经济总规模的近40%。这片广袤的市场无疑蕴含着巨大的消费潜力。
但县城餐饮消费的供给也存在明显缺口。县城餐饮店大多主打多人聚餐场景,像旋转小火锅这样既有性价比、又能带来新鲜感的选项则明显偏少。
最早发展起来的一批小火锅品牌,其实就是从县城起家,比如围辣小火锅、龍歌自助小火锅皆在此列。2025年起,早期深耕高线级城市的举高高自助小火锅也盯上了下沉市场,如今已打入海盐、慈溪等经济强县。
消费端的需求提供了市场兴起的可能性,而推动旋转小火锅在县城规模化落地的核心力量,来自供应链。
一套成熟完备的供应链,向来是横亘在下沉市场连锁餐饮面前的高门槛。华莱士就是典型代表,早期它只能做简单集采,门店数破千家之后,才有实力自建供应链工厂。
纵观小火锅品类,围辣门店数刚过2000家店,仟味一鼎、龍歌这些头部品牌,门店数为几百家,大量中腰部小火锅门店数则只有几十家。
举高高背靠海底捞供应链,打出了“59.9元/位”“上百款菜品不限量”的自助模型,且截至目前全部门店均为直营店。那么中小品牌凭什么跟风入局,甚至打出比举高高更有竞争力的价格呢?
答案正是日渐走向成熟的公共预制食材市场。
麦当劳、肯德基在中国发展起来的净菜配送模式,后来被外卖行业催熟。现在火锅的锅底料、丸子、肥牛卷、虾滑,全都有供应链工厂生产,而且可以小批量供货。
下沉市场小火锅品牌最主流的破局方式,就是接入这套公共仓配体系,避开自建仓储工厂的重资产投入。
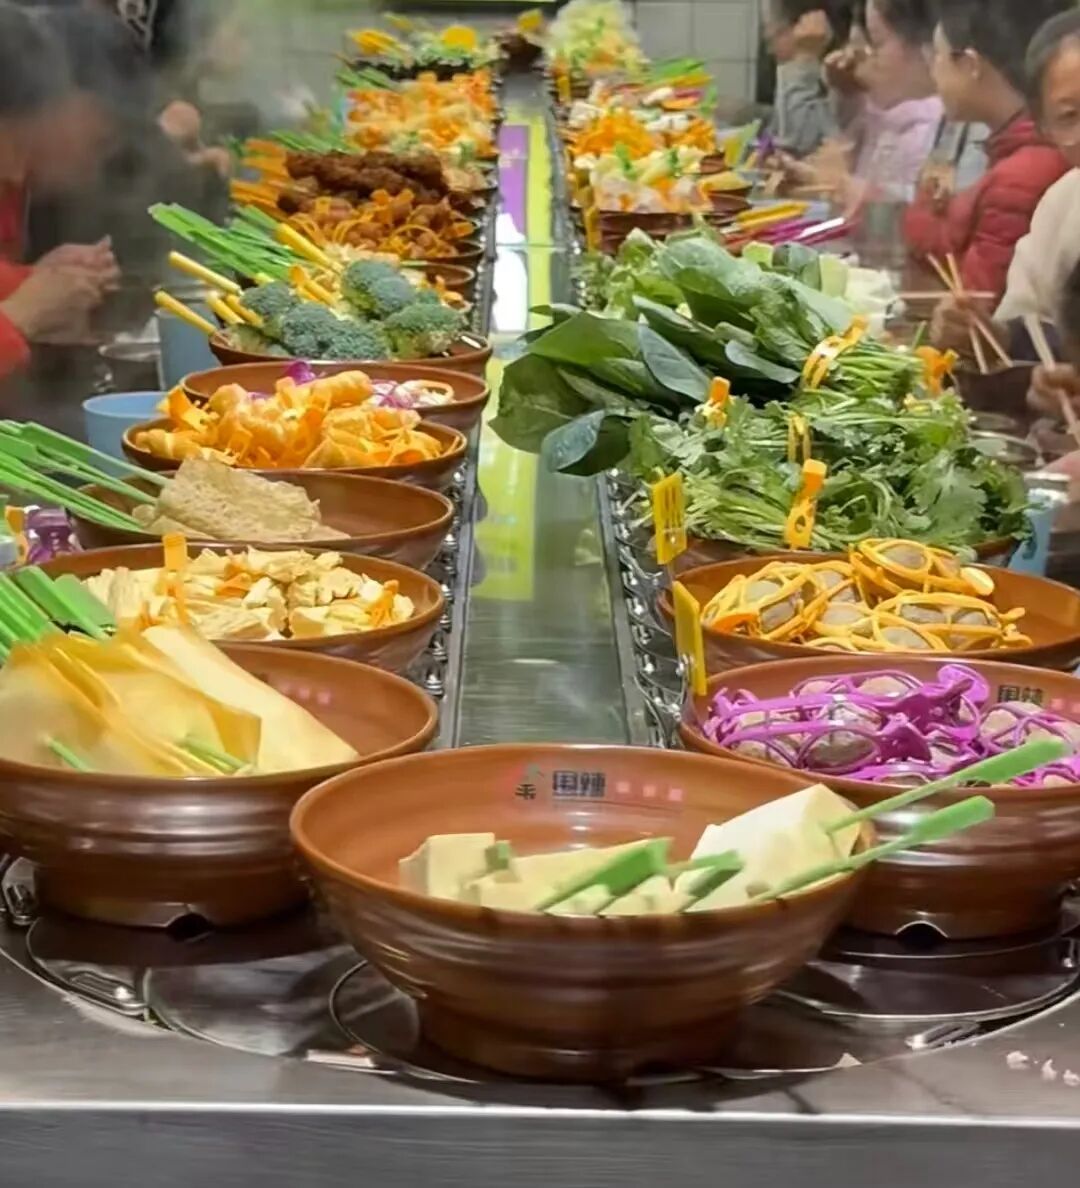
以围辣小火锅为例。围辣小火锅成立于2015年,早期锅底小料只卖1块钱,几乎没有供应链企业愿意为它做定制配套。而到了门店数超过500家,配送成本就开始高企。由于食材品类多,单店订货需求各异,如果自建仓配,又是一笔不小的投入。
图源:小红书@OK
2024年,围辣选择与华鼎冷链共建郑州仓储基地。
很多人可能会疑惑,华鼎是下沉市场头部冷链服务商,国家4A级冷链企业,手里的客户名单不乏书亦烧仙草、夸父炸串、甜啦啦等上千店级别的连锁品牌,为什么愿意牵手一个在当时还没有太高知名度的小火锅品牌?
表面上看,县城单个品牌门店分散,单店订货少,单次仓配利润低。但华鼎不靠一两个品牌的订单盈利,它通过多品牌拼单,共同配送,摊薄单次配送的冷链物流成本。
2025年7月,华鼎冷链科技CEO王君在一场行业峰会上透露,华鼎的仓网服务已触达2800多个区县。
在此布局下,如果只承接少数大品牌的订单,铺下去的运力资源将会被大量闲置。因此它开放网络,吸纳各类下沉市场连锁品牌,不同连锁品牌的订单同车合并配送,反而有助于摊薄仓库、车辆、人力等开支。
依托与华鼎的合作,围辣也无需自建工厂,还对接上了逮虾记、和一肉业等上游食材源头工厂,采购及物流成本也明显下降。
不同于围辣接入公共仓配,一围肥牛小火锅则选择自建工厂。
品牌瞄准肥牛小火锅赛道,并在重庆自建了3万平米的火锅底料和调味料工厂。窄门餐眼显示,目前一围肥牛小火锅人均消费40.47元。高性价比有助于吸引客流,门店再依靠高翻台率实现盈利。
这两套供应链打法,殊途同归——小火锅在县域开店的门槛降下来了。
对县城的小火锅创业者来说,无论走哪条路,底料、食材、冷链、后厨加工这些原本需要自己下场的环节,现在都有成熟的供应链可以承接。结果是,一家开在县城、50平米的小火锅门店,3到5人便能运转,人力成本相比传统火锅直接减半。再加上县城租金较低,在县城开小火锅门店的启动难度也大幅降低。
而对消费者来说,人均二三十元,一餐就能吃到火锅、汉堡、炸鸡、奶茶等多个品类,而且,口感与一二线城市的小火锅店相差无几。多重优势叠加,于是小火锅在县城遍地开花。
县城也是修罗场
得益于成熟的供应链,小火锅在县城实现了快速扩张。但供应链只能提供标准化食材,无法直接构成门店的竞争力。
平价的自助小火锅,在食材品质方面往往存在上限。以肉品为例,事实上,低价肉品往往以工业化冻货、重组合成肉为主。冻品反复解冻复热后,就会造成口感发柴、汁水流失。而县城又是熟人社会,口碑传播极快,一旦产品品质出现负面评价,消息很快就会传开。
更麻烦的是同质化难题。
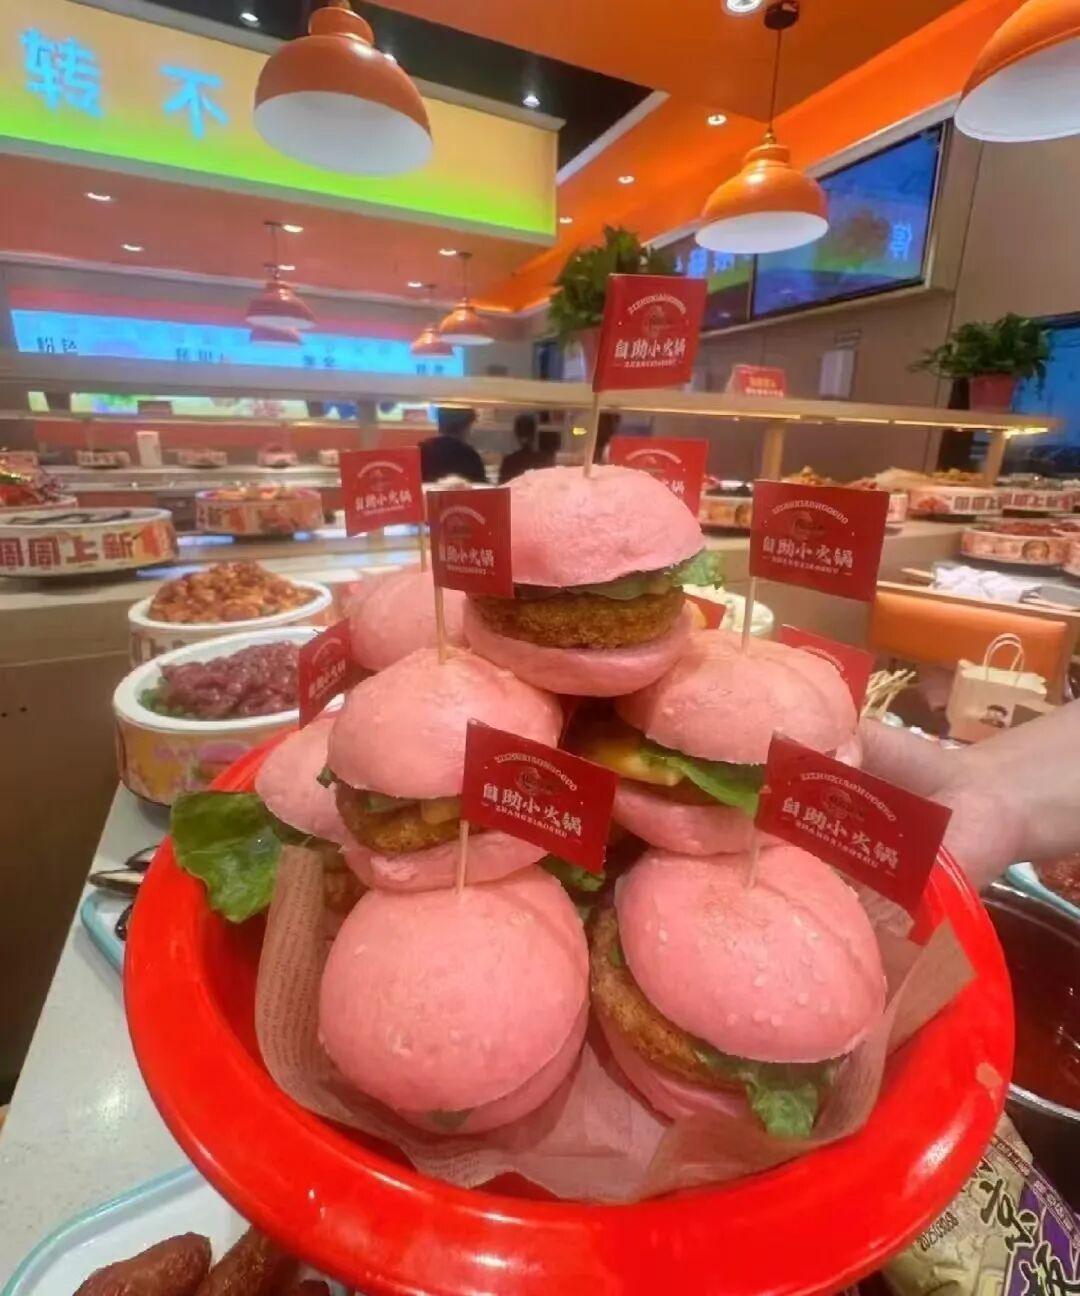
平价小火锅的食材往往高度趋同,品牌很难打造出具有差异化的记忆点。即便偶尔出了爆款,也是“爆一款,抄一片”。比如龍歌带火的粉色小汉堡,转眼就被全行业照搬。
图源:小红书@社恐的小美
除了产品端的局限,品牌的供应链能力也是参差不齐。很多加盟商却很难分辨品牌宣传的供应链优势到底成色几分。
另外,值得关注的是,县城的客流往往扎堆在少数几条商业街,门店分布也是高度集中。
如果同一条街上多开几家同类门店,客流立刻就被分散。一旦县城的小火锅门店数超过当地消费承载力,亏损闭店就成了早晚的事。
活法变了
随着小火锅赛道洗牌加速,大批开在县城的小火锅门店经营周期缩短,但也并非全军覆没。
那些在县城活得不错的小火锅门店,呈现出两条生存路径。
第一条路:精简SKU,保证品质。
在自助小火锅市场,各家的蔬菜品质其实相差不大,真正拉开差距的,是荤菜,比如鲜切牛肉与合成牛肉的差别。
因此,县城小火锅门店对于荤菜的供给,与其提供一堆价值感不高、毫无记忆点,甚至品质较低的荤菜,不如在洞察本土消费者偏好的基础上精简SKU,在核心荤菜品类上做出价值感。
如此一来,消费者就会产生全新的感受:平价并不意味着便宜货,平价仍然可以物有所值。
第二条路:做连锁很难复制的差异化。
比如山西高平的8688鲜切自助火锅,主打鲜切牛羊肉,坚持选用内蒙古产地羊肉,明确承诺不使用合成肉,假一赔十。
不止于此,门店还自建食材检测区,老板明确提出,“蔬菜、肉不检测不上桌”。
这类本土门店,依托看得见的食材、直面顾客的承诺,试图在本地消费者心中建立信任感。这种由老板本人背书带来的信赖,也是标准化连锁难以复刻的核心竞争力。
因此,县城小火锅的牌桌还在,只是入场规则变了。跟风开店的时代,已经结束了。
本文来自微信公众号“品牌棱镜BrandPrism”,作者:刘懿,编辑:田甜,36氪经授权发布。
















