京东161亿重仓欧洲:大机会,还是大冒险?
最近,京东干了一件大事,完成收购德国消费电子零售巨头C
这笔交易,耗资22亿欧元,创下中国电商出海欧洲的单笔收购纪录。
此前,京东已在欧洲上线Joybuy平台,自建物流网络。
当其他电商品牌在轻资产运营,京东却在重仓欧洲。
这是大机会,还是大冒险?
重仓欧洲
C
总部位于德国,旗下MediaMarkt、Saturn是欧洲家喻户晓的消费电子零售品牌,业务覆盖14个欧洲国家,门店总数超1000家,员工约5万人。
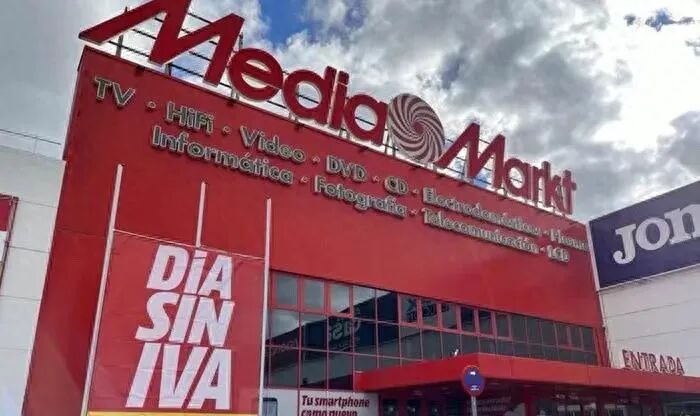
MediaMarkt
控股C
早在2022年,京东就在欧洲落地独立零售品牌业务——ochama。
首批仓店在荷兰推出,依托前置仓+加油站自提点模式,把国内仓配一体化的零售模型放到欧洲市场测试。
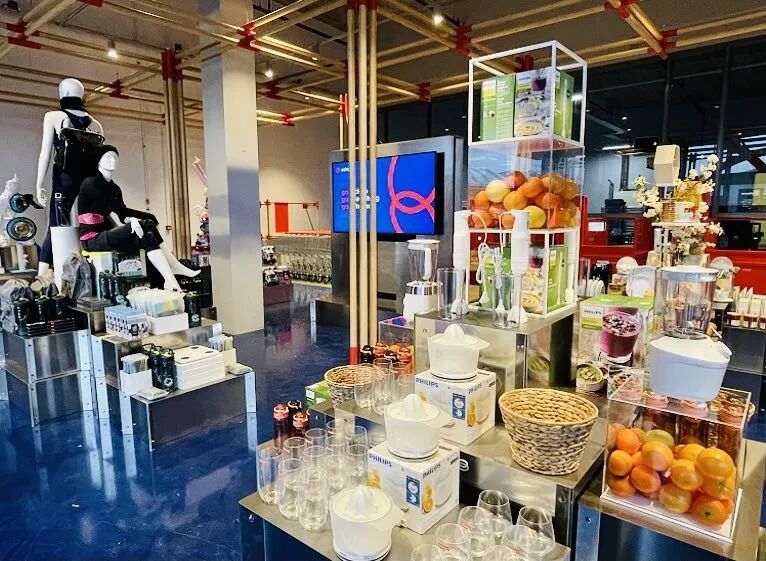
ochama店内精选商品展示区
今年3月16日,京东面向欧洲市场推出的全新综合线上销售平台Joybuy正式上线英国、德国、法国、荷兰、比利时、卢森堡六国,覆盖电子产品、家电、美妆、食品等全品类,苹果、三星、索尼、德龙、巴黎欧莱雅等品牌以自营模式入驻。
如果算上京东此前计划收购而未果的英国家电零售商Currys,以及英国本土老牌全渠道零售商Argos,京东确实是在重仓欧洲市场。
重仓的另一层含义是,重资产,自建物流网络。
京东在欧洲的自建物流,始于2018年的蓝图,但真正发力是在2021年。
2021年5月底,京东物流在德国、英国、荷兰的仓储基地已布局完毕并对外开放试运行。
截至2026年Joybuy正式上线前后,京东物流已在欧洲为自身业务运营了超过60个物流仓库和快递站点,并组建了规模化的运输车队。
在配送端,京东已经完成了从早期依赖DHL、DPD等第三方合作,到以自建JoyExpress品牌为主导的转变。
JoyExpress于2026年2月10日正式在欧洲多国推出,承担起“最后一公里”的履约职能。
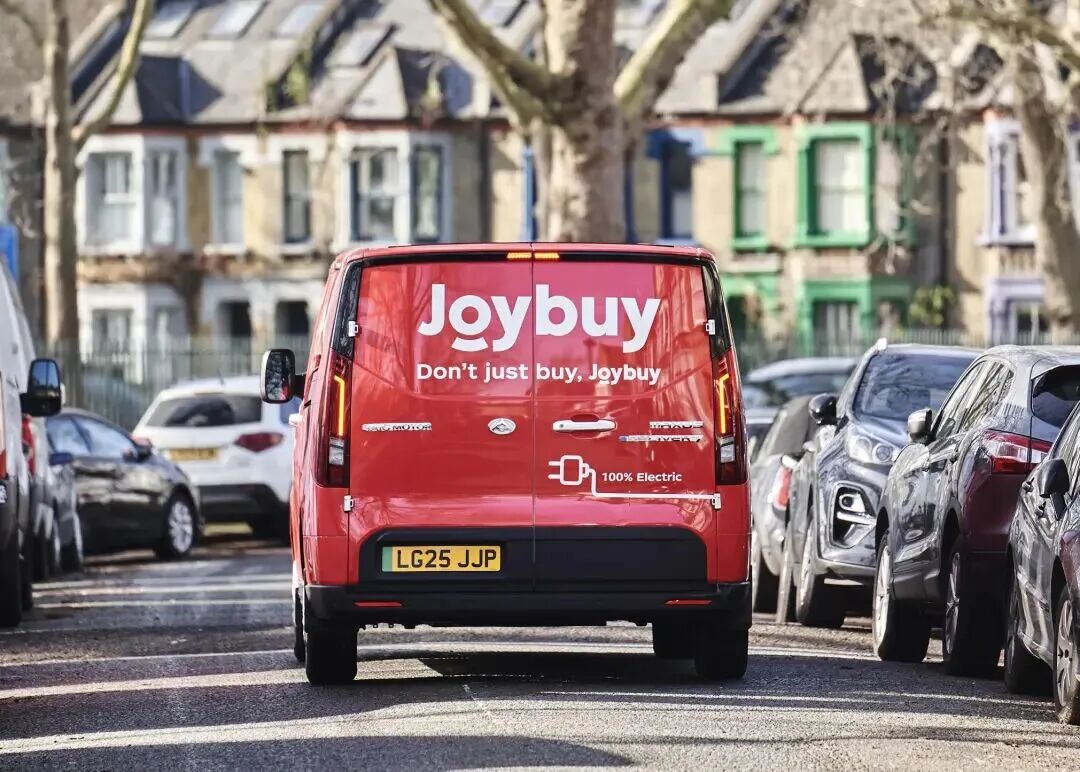
JoyExpress物流车
英国米尔顿凯恩斯的首个海外智狼仓,部署了近200台京东自研的智狼机器人,通过“货到人”模式将拣货出库效率提升约4倍,仓库面积超3000平方米。
2026年7月,京东还买下伦敦西区SYSTEMS大楼作为欧洲总部,市场消息称该物业总开发价值约1.47亿英镑。
重金并购,把本地网络和品牌信任买进来,重资产自建仓、配、人,把履约网络铺下去。
重仓欧洲的京东,与跨境小包玩家大不一样。
全球棋局
国内电商市场已经进入存量竞争,国际化是中国电商的必选项。
2025年6月17日,京东亦庄总部,一场面向媒体的内部分享会上,刘强东也强调,“未来京东最重要的一块儿业务是国际”。
京东的海外试水,始于东南亚。
2023年3月,JD.ID与JD Central双双关闭,京东退出印尼和泰国电商业务,只保留物流,以试错收场。
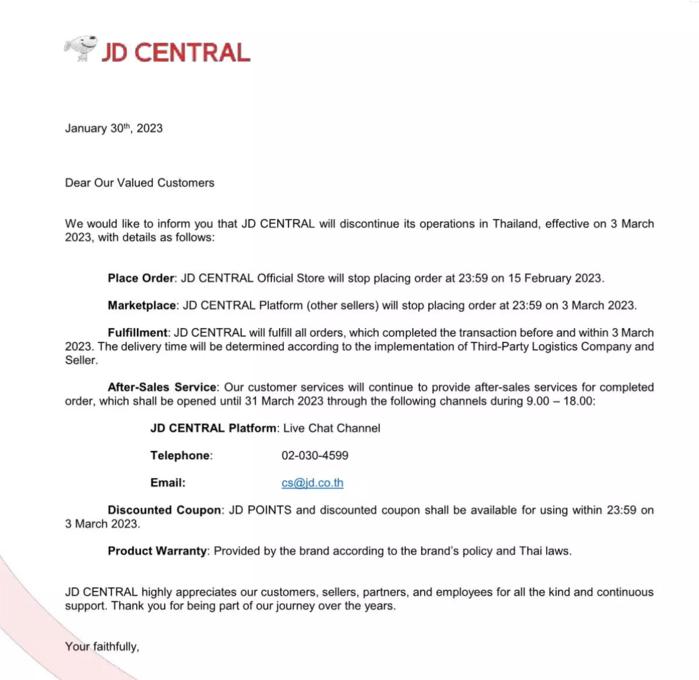
京东泰国电商网站www.jd.co.th公布的关停公告
从全球棋局上看,东南亚市场已经被平台玩家充分抢占,北美市场反垄断、数据合规门槛极高,欧洲成了“兵家必争之地”。
一方面,欧洲是全球第二大消费市场,居民消费能力强,3C、家电是刚性消费品类。
另一方面,欧洲本土零售线上转型缓慢,履约效率普遍偏弱,当日达、次日达覆盖有限,家电配送、安装、售后维修链条割裂。
这为京东创造了机会。
问题是,怎么做?
从现状看,SHEIN、Temu等跨境品牌,已在服饰、小商品、低价快消上提前布局,主打极致性价比、轻资产跨境发货。
这条赛道内卷严重,还面临欧美合规、反倾销、劳工争议等压力。
在东南亚试错的经历,也让京东认识到,单纯复制国内电商模式,靠低价、平台招商在新兴市场突围,并非最优解。
京东要换一套打法,发挥自身的主场优势与能力优势。
主场优势,指的是深耕多年的3C家电赛道。
这是京东起家的基本盘,也是国内市场站稳脚跟的护城河。
3C家电客单价高、看重正品、对售后和履约要求严苛,天然区别于服饰、小商品这类低价流量品类。
能力优势,指的是经过国内市场长期打磨的全链路供应链能力。
京东零售综合成本只有10%,全世界能做到这个水平的只有五家公司——Costco、山姆、Argos、亚马逊和京东,传统商超的成本率大约在20%。
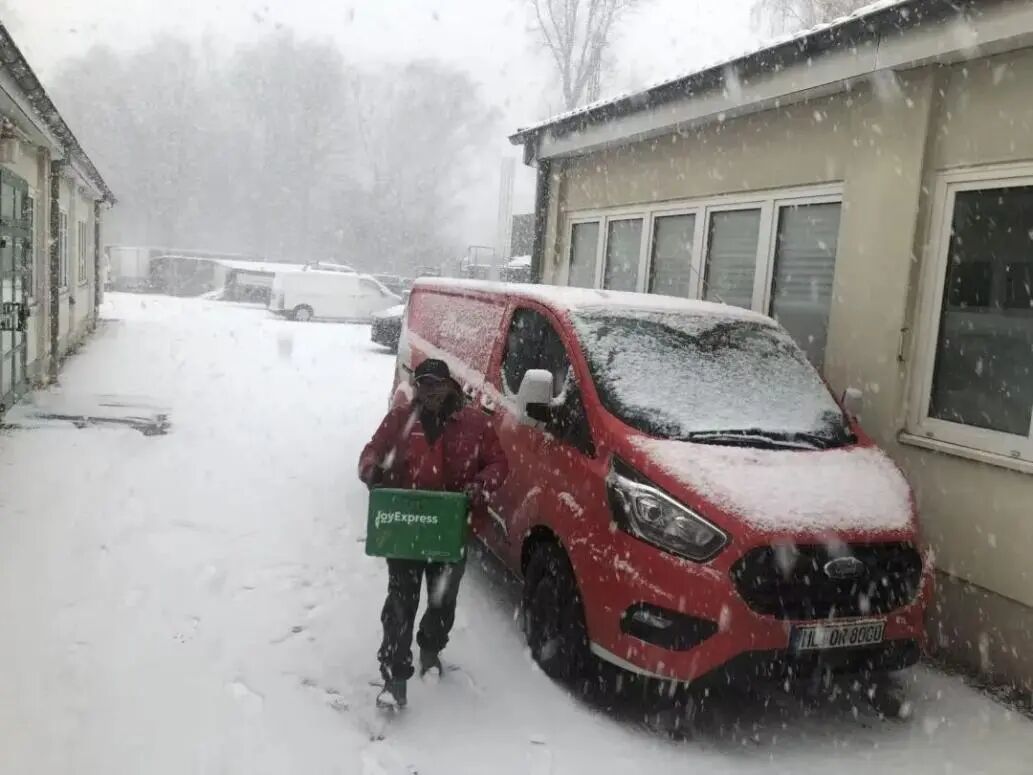
JoyExpress保障欧洲暴雪
不只是拿货议价,而是覆盖上游品牌深度合作、库存调度、仓储配送、大件履约、逆向退换、售后维保的整套体系。
这两大优势放到欧洲,恰好可以解决欧洲老牌电子零售商转型痛点。
京东要做的,是把国内的选品能力、包销定制经验、库存周转效率和数字化供应链系统,嫁接到欧洲成熟线下零售网络之上。
欧洲拥有成熟的家电、3C品牌供应链,京东既可以把中国优质家电、3C品牌引入欧洲渠道,也可以把欧洲本土品牌接入自己的线上平台,双向打通供应链,形成双向贸易通道。
京东的目标是,“帮1000个中国品牌出海”。
战略押注
重仓的好处,显而易见。
重金并购,京东直接拿下欧洲稀缺的线下零售入口,无须从零开始教育市场,快速完成本土化信任积累。
重资产布局,京东把国内成熟的库存调度算法落地欧洲,提升履约效率,补齐欧洲市场普遍薄弱的大件家电配送与售后能力,形成区别于纯平台跨境卖家的差异化竞争优势。
机会之外,风险同样不容小觑。
越是重仓,资金投入越高,投资回报的周期也就越长。
22亿欧元现金收购C
与此同时,今年刚刚上线的Joybuy,仍处在烧钱拓市阶段。
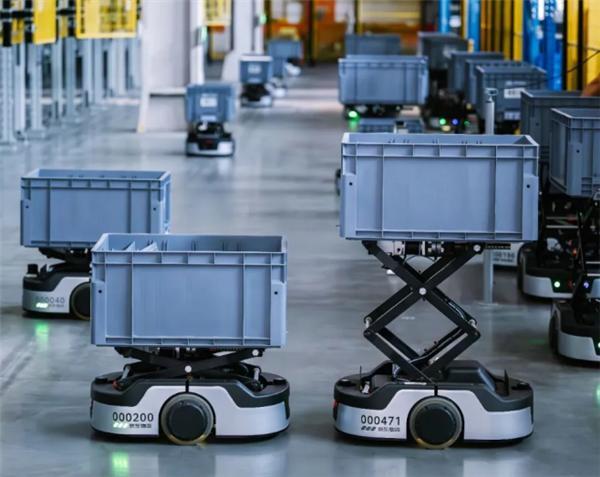
京东英国米尔顿凯恩斯海外智狼仓
按照花旗的测算,单季度亏损规模在20亿至30亿元人民币区间,机构预判2027年亏损还有继续扩大的可能,之后才有望逐步收窄。
综合来看,京东在欧洲的这一盘大棋,短期不仅很难贡献利润,还会持续消耗集团现金流。
一旦线上线下协同不及预期,门店客流持续下滑、线下流量向线上转化不达目标、供应链降本效果跟不上,这场重仓就很容易变成拖累财报的沉重包袱。
除此之外,欧洲复杂的经营环境,还有一道道看不见的门槛。
严苛的反垄断、消费者保护、数据合规规则,强势的本土工会体系,欧洲本身疲软的消费周期,以及团队管理、商业文化上的冲突,每一项都可能打乱原本的协同计划。
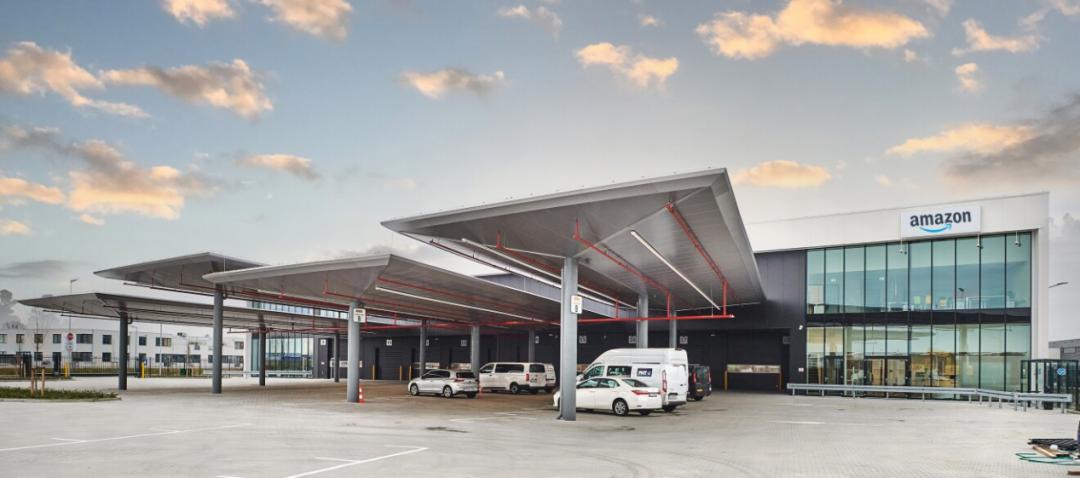
亚马逊欧洲站点
对此,刘强东也有清醒的认识,“国际化是长期事,要按十年、二十年周期来做。”
重资产出海的回报曲线,天然就不是一条陡峭上升的线。
京东重仓欧洲,是一次漫长的战略押注。
成不成,让我们拭目以待。
本文来自微信公众号 “正解局”(ID:zhengjieclub),作者:正解局,36氪经授权发布。
















