京东下场了,杀入短剧
京东也开始抢观众了。
一向靠商品和配送留住顾客的京东,把手伸向了短剧。用户原本打开手机只想追个故事,京东却希望,这几分钟里的心动,能为店铺带来一笔订单。
据多家媒体报道,京东正在内测“京东追剧福利社”微信小程序,采用免费模式,介绍中提到了追剧福利和剧中商品购买。
次日,澎湃新闻披露,记者实测时尚未发现电商跳转入口,截至本文发稿,京东方面尚未进一步回应。
这次入场,从商业逻辑上,先给京东一个积极评价。
消费者越来越习惯先看内容、再产生购买兴趣,京东正在争取购物清单形成之前的那段时间。
生意从搜索框往前挪
京东做短剧受到关注,原因很直白:一家擅长把货送到家的公司,开始琢磨如何让人想把货买回家。
过去,消费者需要一部手机、一台洗衣机,会打开购物平台搜型号、看价格。到这一步,需求已经明确,平台争的是谁更便宜、谁送得更快。
短剧能够更早出现。一个角色的穿搭,一间房子的布置,一段生活场景,都可能让观众对商品产生兴趣。需求刚冒头,平台就有了接触消费者的机会。
对京东而言,这件事有现实意义。低频商品很难让用户天天打开App,连续更新的故事却能制造回访理由。顾客来得更勤,平台才有更多机会展示商品、介绍新品。
流量环境也在变化。QuestMobile发布的2026年秋季报告显示,9月移动互联网月活用户达到12.81亿,同比增长0.9%。全网新增用户增长缓慢,短剧却仍在吸收人们的观看时间。
这样的变化,电商平台很难忽视。消费者在别处看内容、形成偏好,购物平台就可能只剩下最后的比价环节。长期如此,获客费用会成为需要持续面对的压力。
京东已经做过准备。澎湃新闻报道,2025年7月,京东曾招聘短剧运营人才,职责涉及IP和剧本分级、内容采买与推荐协作。这次内测,让此前的人才布局有了可以观察的产品。
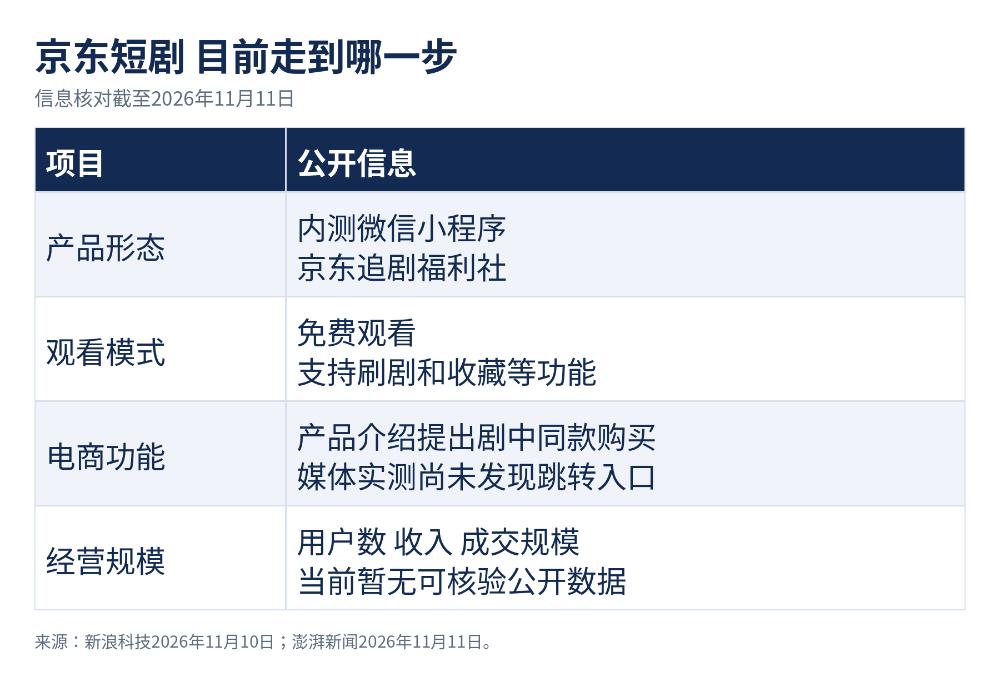
产品处于内测阶段,购买衔接以实际功能为准。
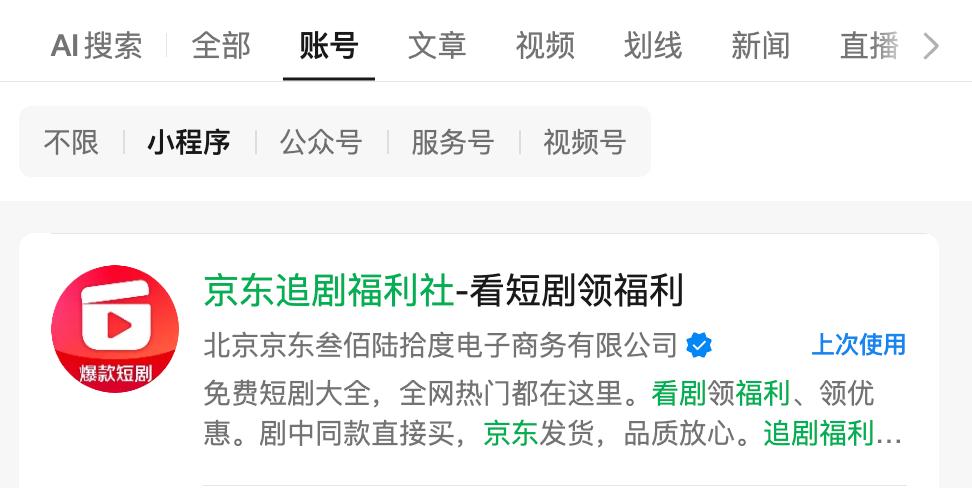
京东追剧福利社产品页面。图片来源:澎湃新闻2026年11月11日报道。
眼下,它仍是一次早期试验。
产品介绍表达了电商方向,实际购买体验还要继续完善。商业机会可以讨论,经营成绩要等上线后的数据。
大厂早已坐满牌桌
京东面前,已经站着一批强劲对手。
财新援引QuestMobile同期报告显示,红果短剧2024年9月月活为1.22亿,2025年9月增至2.36亿,2026年9月达到4.3亿。
这个体量,足够让所有争夺消费者注意力的平台认真对待。
红果的难追之处,在于用户已经养成打开它的习惯。对新平台来说,买一批剧只能解决开张问题,持续让观众留下,才考验内容供给和推荐能力。
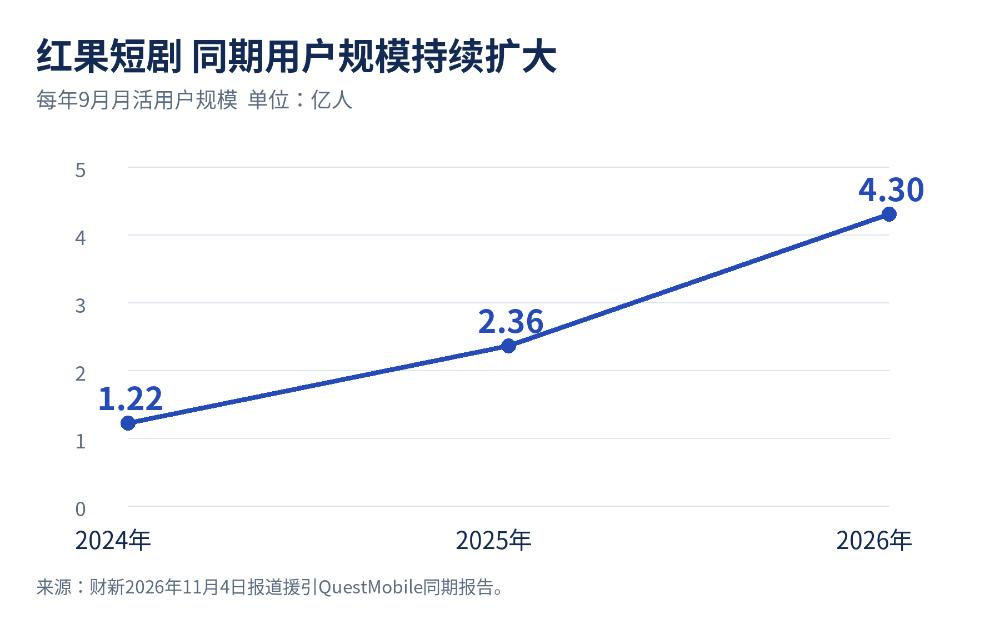
图中为同期月活用户规模,单位为亿人。
腾讯的绿泡泡短剧则借助微信进入用户视野。IT之家援引界面新闻及QuestMobile数据,2026年8月,其小程序月活达到1.43亿。省去下载安装的步骤,意味着用户看到入口,就能开始追剧。
快手已经把短剧做进营销业务。公司2026年二季报披露,短剧线上营销服务总投放消耗同比增长超过100%。广告客户的预算正在向这里流动,平台也有动力继续丰富内容。
淘宝更贴近京东要走的方向。今年秋季,IT之家、央广网相关报道披露,淘宝联合央广网、爱奇艺、咪咕、风芒推出电商短剧共创计划,提出百亿级生态扶持资源,将内容合作与品牌、商品经营结合。
这里的“百亿级”是计划资源口径,包含生态支持,实际支出和实现收入需要另看披露。
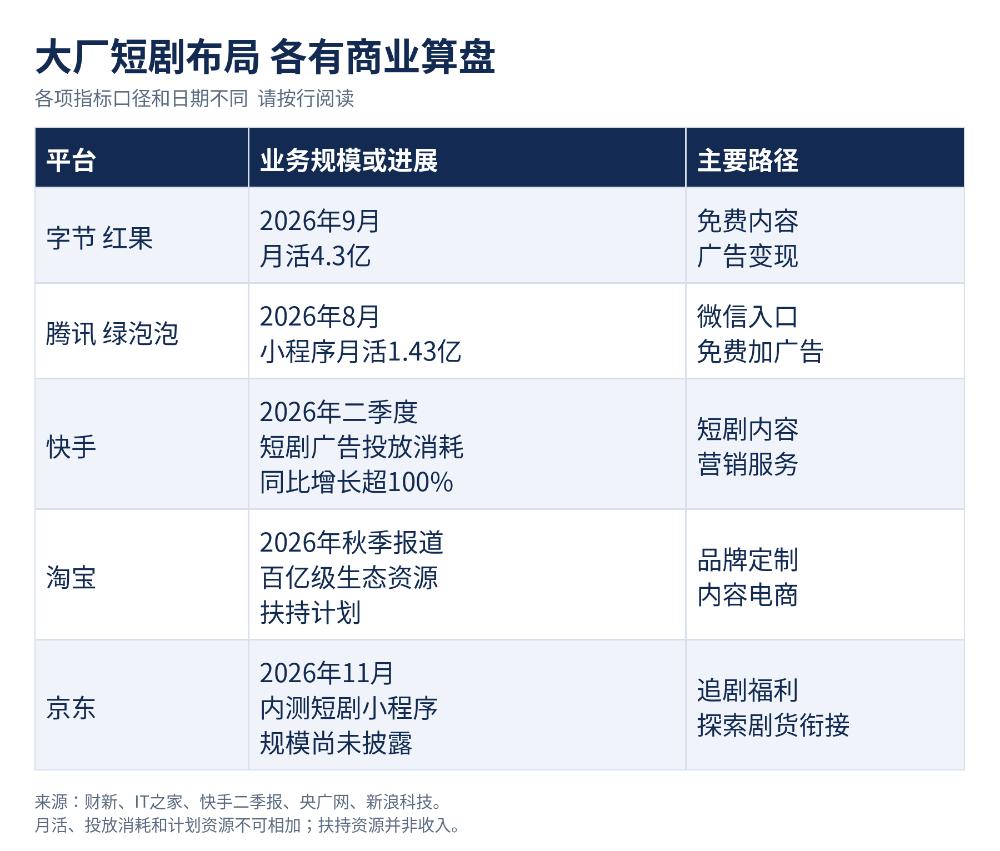
平台规模采用各自可核验指标,日期与口径见图。
各家的用户规模、广告投放和资源计划,也需要分别理解。短剧热闹,平台收入仍有信息空白。10月27日,红果已否认网传的数百亿元收入,评价行业更应回到可核验的披露。
京东此时进来,竞争压力确实存在。现成的用户需求也省去了教育市场的过程。它需要回答的,是消费者为什么愿意在京东的产品里追剧。
京东想多做一段生意
短剧给京东的机会,首先在品牌预算里。
一件商品放进故事,品牌就有机会展示它怎么用、适合什么场景。若观众看完产生兴趣,再顺畅进入店铺,品牌花出去的内容预算便有了可以追踪的交易结果。
京东本来就有这类商业基础。2026年第二季度,集团收入3464.01亿元,同比下降2.9%;平台及广告收入308.60亿元,同比增长8.3%。截至11月11日,三季度业绩尚待发布,财务分析采用二季报。
这组数据说明,京东面向商家的服务已有可观规模。短剧若能帮助品牌获得新增客户,便可能成为新的营销产品。商家是否续投,取决于消费者最后买了多少、留下多少。
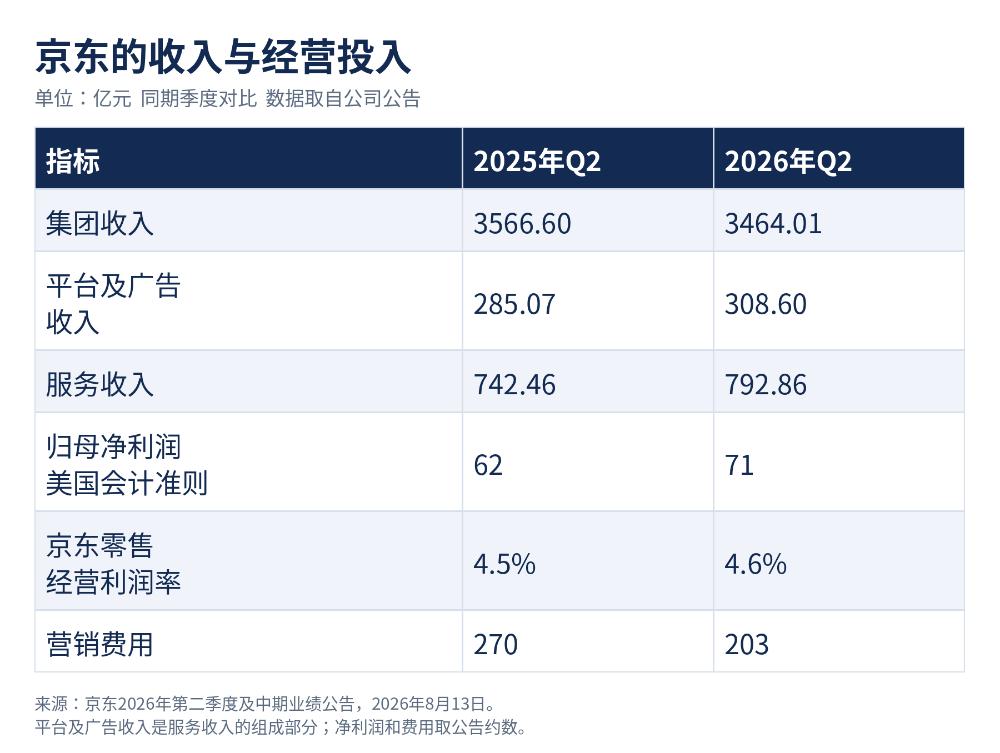
截至11月11日,最新可用季度财报为2026年二季报。
平台及广告收入包含多种业务,当前增长来自既有经营。短剧能增加多少收入,还要等实际表现。
其次,京东有机会争取更多生活消费需求。家居、美妆、服饰等品类,都需要让消费者先看见使用效果。相比参数页,一段自然的生活情节,更容易把商品放进具体场景。
这类机会需要选品功夫。衣服要看尺码,美妆要看肤质,家电要看安装条件。剧情可以让人心动,商品页面还得把信息讲清楚。顾客下单时了解得越充分,后续服务越容易做好。
京东多年积累的商品、配送和售后能力,也能在这里派上用场。
用户看完内容想买东西,接下来关心的是货源、价格、何时送到、退换是否方便。这些环节,京东有长期经营经验。
当然,产品介绍中的“京东发货”,最终要落实到具体商品和订单规则。平台拥有履约资源,与每笔订单都获得良好体验之间,还需要扎实的选品、库存和服务管理。
对已有京东店铺的品牌来说,短剧、优惠活动和商品库存如果能够统筹安排,合作就有机会更顺畅。
内容带来多少新客,哪些商品表现更好,都可以帮助商家决定下一轮预算。
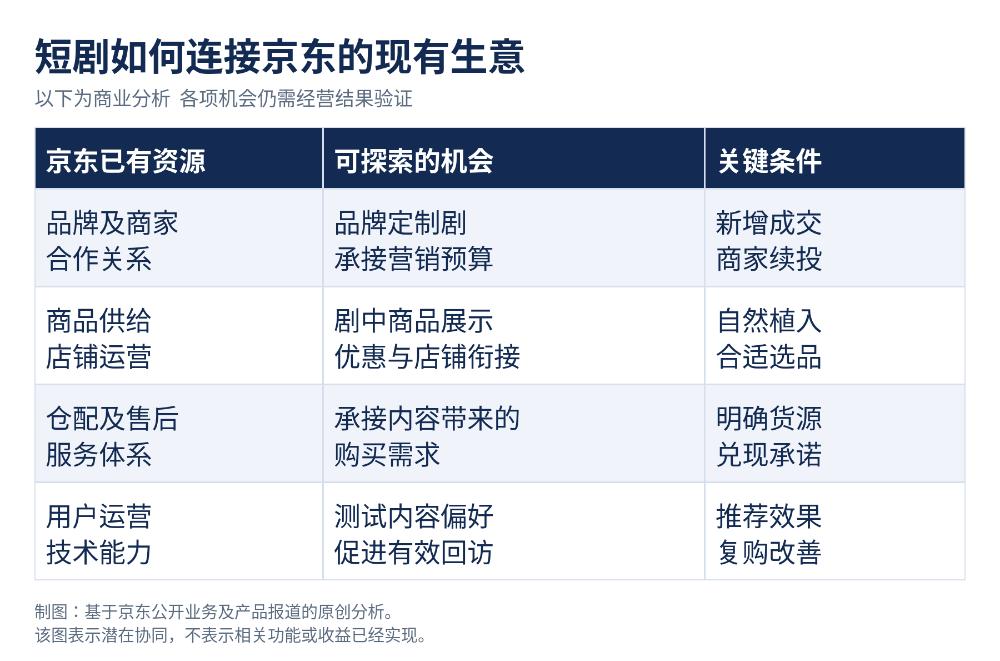
潜在商业机会分析,具体落地效果待检验。
这也是京东值得尝试的理由。供应链资产已经存在,内容若能带来新的需求,同一套商品和服务就有机会接到更多生意。做得好,早年的长期投入还能释放新的价值。
起步阶段,京东可以先围绕少数品类验证效果,再扩大内容投入。
哪种题材能带来回访,哪类商品退货更少,商家愿意为怎样的结果付费,都值得逐步摸清。短剧和购物之间衔接得越顺,平台越有条件形成自己的特色,也越容易把预算花在有效的地方。
从这个选择看,刘强东所代表的京东商业思路依然敏锐:看到人们的时间流向哪里,也看到商品该如何跟过去。
具体产品由谁拍板、投入多少,目前公开信息有限,评价落在业务方向上更稳妥。
追剧热度要变成回头客
笔者个人看好京东试水短剧,尤其认可它把内容与零售经验连接起来的方向。
它让消费者多一个认识商品的渠道,也让品牌多一种经营选择,这一步有商业价值。
真正的考验,从观众点开第一集才开始。
短剧平台需要持续上新。用户刷完一部,还想看下一部,内容采购、创作合作和推荐系统都得跟上。京东擅长经营商品,经营观众的兴趣还需要耐心积累。
带货也考验分寸。剧情自然,商品才容易被接受;一到精彩处就反复弹出购物提示,观众很可能直接划走。平台越急着转化,越要留意观看体验的变化。
成本更应算完整。版权、制作、投流、优惠券都会花钱,订单产生后还要承担履约和退货成本。
自营商品还要扣除进货成本,平台业务则要看佣金、广告等实际收入。算清收入和费用,才能判断短剧带来的收益。
尤其要警惕原有订单的转移。消费者本来就准备在京东购物,领了一张追剧优惠券再下单,平台多付出了补贴,销售却可能仍是原来的那一笔。判断短剧价值,应比较看剧用户与对照用户的增量表现。
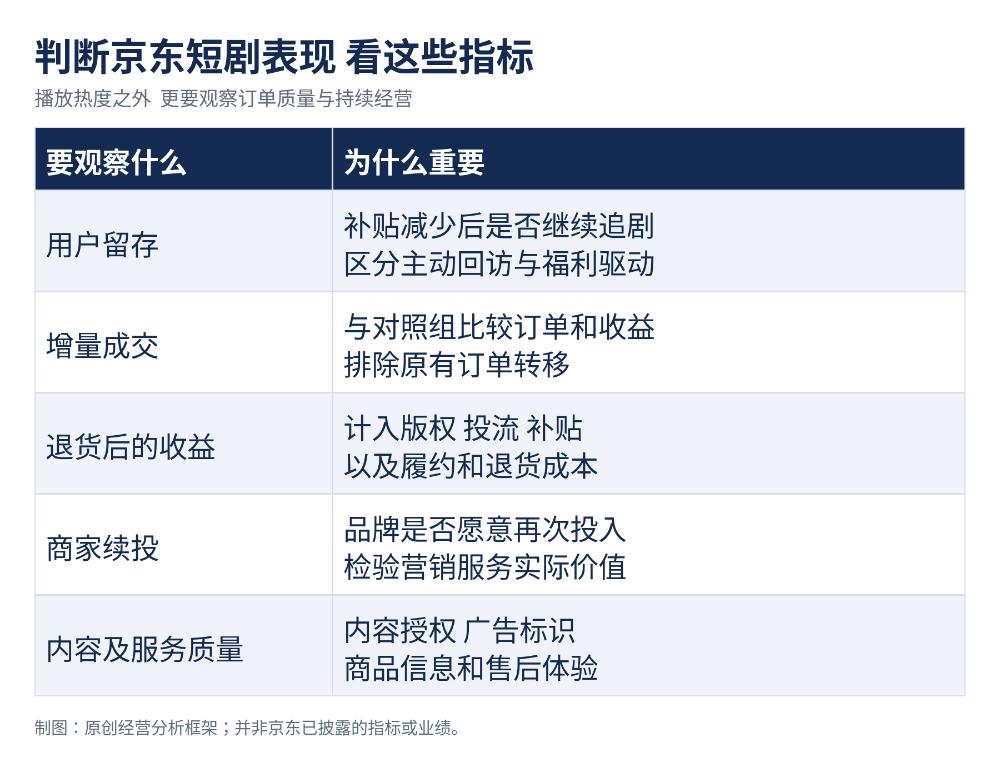
评价短剧业务,应结合留存、增量收益和服务质量。
京东二季度营销费用约203亿元。若短剧能提高有效回访,让同样的获客支出带来更多新增成交,它就值得继续投入。用户在优惠减少后仍愿意回来,商业模式才更有说服力。
版权授权、广告标识和商品宣传,也都属于日常经营。内容铺得越多,这些工作越要跟上。
一部剧带来关注,一次靠谱的购买和售后,才可能把观众变成回头客。
因此,对刘强东的商业嗅觉可以给肯定,对项目回报则要保持耐心。
发现消费者行为在变,是好的起点;把内容做得好看,把商品卖得合适,把服务兑现,才是后面的硬功夫。
京东进入短剧赛道,方向值得支持。它已经有货、有配送,也有商家关系,接下来要补上的,是让人愿意追下去的故事。等到观众看完剧,愿意购物,也愿意再来,京东这次尝试的价值就会逐渐显现。
本文来自微信公众号“投行圈子”,作者:投行大师姐,36氪经授权发布。
















