康师傅没做成的生意,好欢螺能做成吗?
卖袋装螺蛳粉,好欢螺已经足够出名了。
不过,它最近似乎觉得,只赚现在手头上的钱还不够。
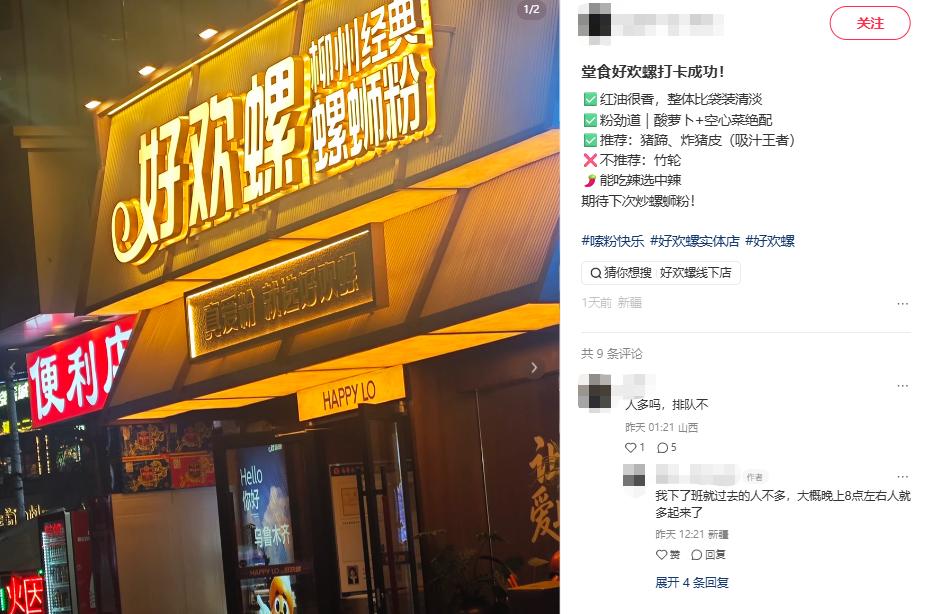
11月3日,好欢螺在乌鲁木齐开出堂食门店,主要围绕“螺蛳粉+卤味+糖水”进行产品组合,螺蛳粉类产品单价多在20元左右,其中柳州经典螺蛳粉售价为18元。
△图片来源:小红书截图
与此同时,好欢螺还在西安筹备了三家新店。
过去十多年,袋装螺蛳粉几乎承载了整个品类全国化的增长故事。谈起这个市场的头部品牌,好欢螺总是绕不过去的名字。
如今,当袋装螺蛳粉的增长不再像从前那么容易,好欢螺也开始走出自己的舒适区了。
好欢螺,为什么又盯上了堂食?
曾经让螺蛳粉火遍全国的袋装产品,如今确实有些卖不动了。
据新华网报道,2020年,柳州袋装螺蛳粉销售收入约110亿元,2021年同比大增38%,到2022年进一步达到182亿元。
然而,这股增长势头没能持续太久。2025年,柳州预包装螺蛳粉销售收入已经降至163亿元,较2022年的高点缩水约一成。
而随着袋装螺蛳粉逐渐褪去网红食品的光环,品牌之间争夺消费者的方式也越来越直接:降价。
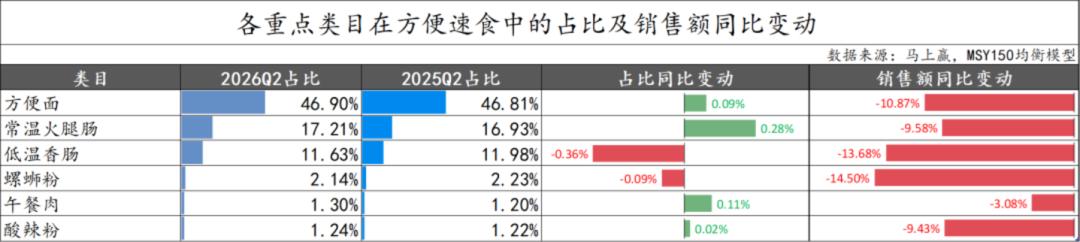
根据马上赢情报站数据,2026年第二季度,其监测的传统线下零售渠道中,螺蛳粉销售额同比下降超过10%,价格指数也长期低于去年同期。
△图片来源:马上赢情报站
好欢螺倒没有在这场竞争中掉队。
恰恰相反,2026年第二季度,好欢螺的市场份额仍在提升,并拿下了13个省份的螺蛳粉销售额市占率第一。
但在一个已经开始缩水的市场里,好欢螺即便能够从竞争对手手中抢到更多生意,也很难再享受过去整个品类快速增长的红利。
对好欢螺来说,这也意味着它需要寻找新的增长机会。
事实上,好欢螺最早就是从实体餐饮起家的。2000年,创始人张晓献在柳州开出第一家螺蛳粉店,此后又发展了多家当地连锁门店。但2015年创立好欢螺品牌时,企业最终选择将发展重心转向预包装食品。
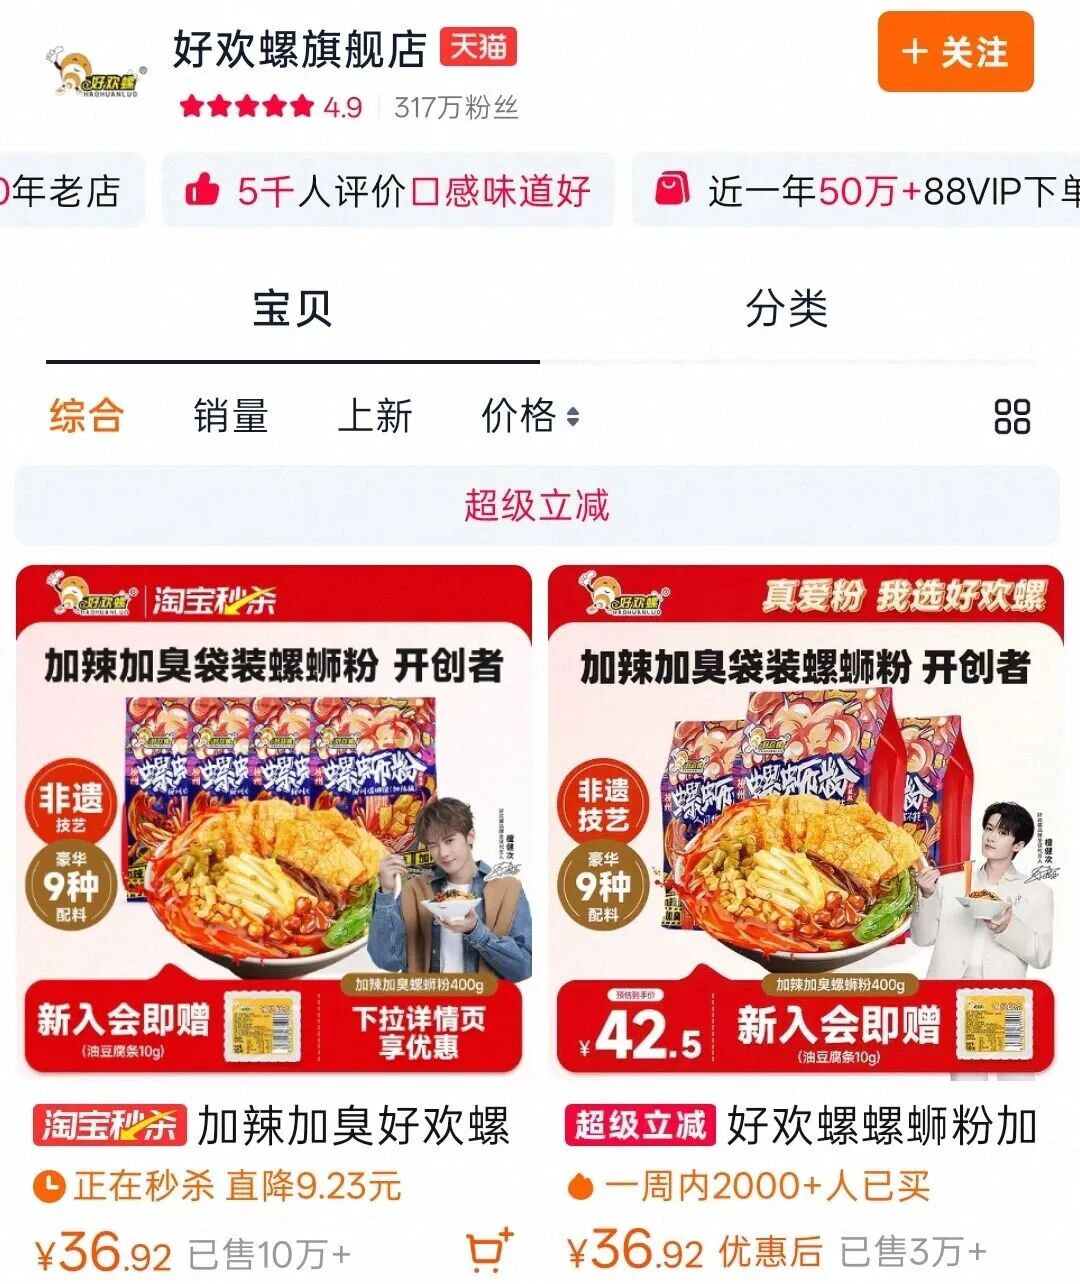
原因很现实,相比一家家拓店,袋装螺蛳粉可以借助电商渠道迅速进入全国市场,好欢螺CMO张海燕也曾直言,速食产品有着比传统餐饮更快的市场扩张速度。
△图片来源:淘宝App
事实证明,好欢螺确实赶上了袋装螺蛳粉的黄金时代。短短几年,一碗柳州街头的小吃,就被做成了一门百亿规模的零售生意。
但谁能想到,十多年后,曾经被好欢螺放在次要位置的实体餐饮,反倒成了螺蛳粉市场增长更快的一端。
预包装螺蛳粉的销售收入在下降的同时,现煮螺蛳粉却越卖越多。
据柳州市商务局数据,2022年,全国柳州螺蛳粉实体店营业额约236亿元,到了2025年,这一数字已经达到434亿元,三年间增长超过八成。
两种生意的增长分化,其实也不难理解。
袋装产品让螺蛳粉突破了地域限制,完成了全国化普及,却无法代替现煮螺蛳粉的堂食与外卖场景。
对于好欢螺而言,这意味着在已经站上袋装市场头部之后,线下餐饮仍然存在一块它尚未大规模争夺的市场。
如今,实体餐饮的增长还在继续,它自然有理由重新争取这门生意。
现煮螺蛳粉早已有了千店品牌
好欢螺想要重新拓展的堂食生意,早已被其他品牌做得风生水起。
据红餐大数据,截至2026年7月16日,全国门店数超过100家的螺蛳粉品牌已有17个。其中,融柳大铁牛以2481家门店位居首位,肥姨妈、小蛮螺分别拥有1591家和585家门店。
尤其是融柳大铁牛,如今颇有些后来居上的意味。这家2015年诞生于杭州的螺蛳粉品牌,截至今年7月,已经覆盖全国263个城市,仅一年多时间里,就新开出了1453家门店。
不过,即便已经跑出千店规模的头部玩家,螺蛳粉线下赛道仍远未进入集中化阶段。
据人民日报报道,2025年,全国柳州螺蛳粉实体店规模已达5万家。融柳大铁牛放在整个市场,也只占据了不到5%的份额。
作为一道地方特色小吃,螺蛳粉有着相当成熟的市场认知,经营门槛也没有高到只有大型连锁才能参与。除了不断扩张的连锁品牌,各地仍然分布着大量依赖本地客流的夫妻店。
对好欢螺来说,市场分散固然意味着仍有机会,但也意味着它很难通过打败几个头部品牌,就迅速占领全国市场。
更何况,一碗18元的现煮螺蛳粉的对手,是整条街的面馆、麻辣烫和快餐档口。
如果是购买袋装螺蛳粉,消费者可以专门寻找自己偏好的品牌;但在线下日常就餐场景里,距离、价格、口味适配度才是核心决策因素。
螺蛳粉的国民度越高,涌入赛道的从业者就越多。而日常快餐的需求极度分散,本就不可能被单一品牌通吃。这也是为什么行业已经跑出千店连锁,整体市场却始终高度分散。
在这样的市场格局下,好欢螺想要在产品上做出新意,恐怕也没那么容易。
此次好欢螺主打的“螺蛳粉+卤味+糖水”,在现煮螺蛳粉市场早已算不上什么新鲜玩法。
比如融柳大铁牛,除了经典螺蛳粉,还围绕主食推出炸蛋、猪手、虎皮鸡爪等产品,甚至将螺蛳粉做成火锅,拓展多人用餐场景。而在深圳颇有人气的胖明螺蛳粉,也同样主打螺蛳粉搭配卤味、糖水的产品组合。
一碗螺蛳粉的售价有限,搭配小吃、甜品则有机会提高客单价。对于客单价普遍不高的小吃快餐而言,围绕主食增加消费金额,已经是相当常见的经营思路。
当螺蛳粉的产品差异越来越难被放大,好欢螺想靠着招牌产品在线下再复制一次零售市场的成功,难度也在上涨。
现煮螺蛳粉仍然是一门数百亿元规模的生意,行业也尚未形成绝对领先的全国性餐饮品牌。但对好欢螺来说,带着袋装时代的光环下场,这些优势能转化多少,还需要打一个问号。
零售品牌的名头,到了餐厅还值多少钱?
从零售市场走向实体餐饮,好欢螺并不是第一个尝试的食品品牌。
早在20年前,顶新集团就在北京开出首家康师傅私房牛肉面馆,试图借助康师傅在方便面市场积累的品牌影响力,进入中式快餐市场。
彼时的康师傅的野心勃勃,甚至立下了未来要在全国开出1万家面馆的目标。
不过,康师傅最终没能把面馆开出方便面的声势。
到2011年,康师傅私房牛肉面的全国门店规模仅有125家。此后品牌又经历多轮店型升级和经营调整,始终没能达到当年的扩张目标。
有意思的是,康师傅在方便面市场的名气,反倒成了面馆生意的负担。
界面新闻此前曾报道,不少消费者会将康师傅私房牛肉面馆售价30-40元的面食,与超市里几元一包的方便面进行比较,进而认为价格偏高。
对于一家食品企业而言,品牌知名度当然是资产,但消费者已经形成的价格认知,也可能限制其在餐饮市场的定价能力。
而更重要的是,餐饮的经营回报,最终仍然取决于单店。
传统食品企业可以依靠规模化生产降低单位成本,并通过全国性的销售渠道扩大收入。但以好欢螺为例,一碗18元的螺蛳粉,即便能够通过标准化生产控制部分原料成本,门店仍然需要有足够的客流量,才能分摊租金与人工支出。
而且,随着门店持续扩张,原本在少数门店成立的门店模型,也需要经受不同商圈消费需求的检验。
还有一个例子是克明食品。
2012年,这家以挂面闻名的上市公司曾尝试经营克明面馆,但开业当年就亏损了79万元,随后又因经营不佳选择关店。
时隔十余年,2025年底,克明食品重新在长沙开出直营面馆。不过,这次企业的态度明显谨慎了许多。
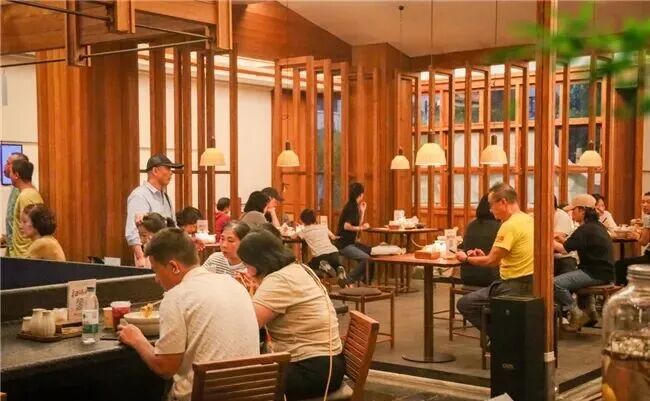
克明食品曾明确表示,开设面馆主要是为了品牌宣传和新业务模式试水,同时借此向餐饮客户展示产品,开拓B端渠道,并不急于盈利或规模化扩张。2026年初,公司又披露首店客流超出预期,但尚未公布大规模复制计划。
△图片来源:陈克明食品公众号
克明食品的选择,其实提供了另一种思路。
对于已经在零售市场建立成熟业务的食品企业,实体门店也可以成为产品展示和业务测试的场景,甚至帮助企业拓展餐饮渠道。
如果能够通过门店获得新的客户,或者推动既有产品销售,实体餐饮的价值也未必完全体现在堂食收入上。
好欢螺同样拥有这样的条件。
作为袋装螺蛳粉头部品牌,它在产品开发和食品工业化方面已有积累,未来也有机会借助餐厅探索更多现制产品的消费需求。
但问题在于,品牌体验与连锁扩张,对企业的经营要求和投资回报预期有着很大区别。
如果仅是经营少量品牌展示门店,好欢螺完全可以将其视为原有零售业务的延伸。但要让餐饮成为新的收入增长来源,就必须证明门店能够独立盈利,并且具备进一步复制的条件。而截至目前,好欢螺尚未公开明确的国内餐饮扩张目标。
对于一家在袋装市场份额仍然增长的企业而言,进入线下餐饮无疑提供了新的可能。
新店话题度带来的热度是显性,但增长背后的成本比如门店运营效率、单店回本周期,都是不可忽略的。
如果实体餐饮最终只是换来一批尝鲜的顾客,恐怕还不足以支撑好欢螺在这门生意上投入更多资源。
本文来自微信公众号“红餐网”,作者:红餐编辑部,36氪经授权发布。
















