“易中天”又反向暴涨,Nike、阿迪的代工商也进来抢生意
一边是“易中天”股价大幅度回调,另一边是企业忙着跨界“追光”。
日前,运动鞋代工龙头华利集团抛出重磅投资预案,计划动用自有资金最高5亿美元,入股平台O-Net,最终拿到不超过25%股权,后者核心标的正是冲刺科创板辅导的昂纳科技。
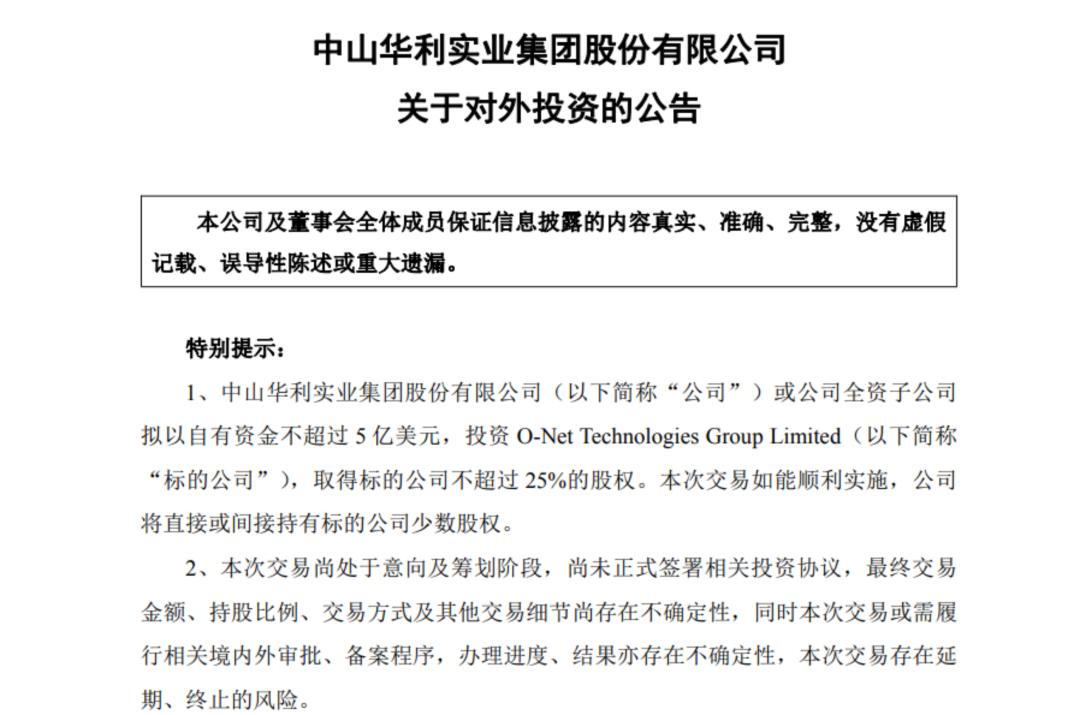
截图来源于公司公告
华利集团在公告里措辞克制,明确这笔投资不控股、不并表,属于财务性投资。听上去很像巴菲特的闲钱配置思路:少量入股优质企业,静待分红或者择机退出,不插手经营。
但市场没按“价值投资”的剧本走。公告发布的次日,华利集团股价一度跌超13%。
背后的逻辑并不复杂:一家靠运动鞋代工起家的龙头,突然拿出一大笔现金,押入自己毫无技术积淀的光通信赛道。这笔资金,不仅不能对现有业务产生实际性效应,而且还存在不确定性。
但“中山鞋王”华利集团也没得办法,毕竟当下外汇投资,总是让人心惊胆战。
01.“中山鞋王”出手很果断
华利集团敢于出手,底气在于主业扎实的现金底盘。
华利集团总部位于广东中山,主要从事运动鞋的产品开发设计、生产与销售,是国际知名运动休闲品牌Nike、Adidas、New Balance、Puma、Asics、Converse、安踏等的重要合作伙伴。
它也被很多人称之为“中山鞋王”。
财报、天眼查数据显示,2026年前三季度,华利集团实现营收164.4亿元,归母净利润15.7亿元,经营性现金流净额21.7亿元,今年9月末,账面持有货币资金55.5亿元。
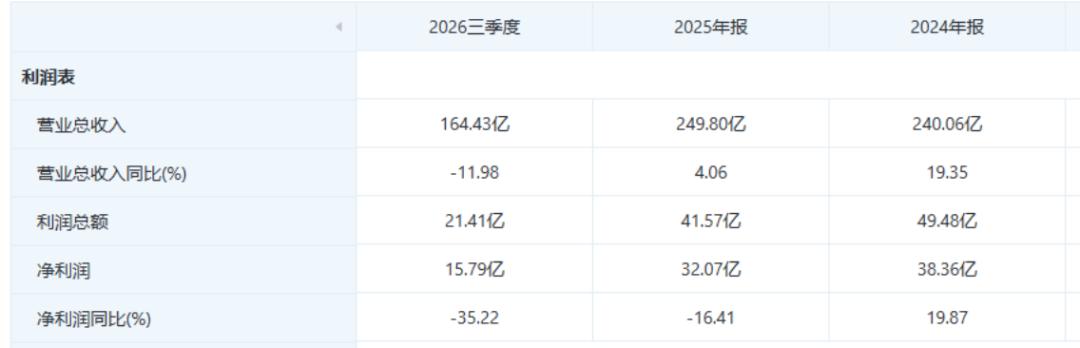
截图来源于天眼查
运动鞋代工属于弱周期制造生意,华利集团客户分散但订单相对稳定,常年沉淀闲置资金。闲钱投资,华利集团一直在摸索中。
特别是今年上半年,因为汇兑,公司损失9400万元,对当前净利润形成一定阶段性财务波动。
所以,在华利集团制定的2026年下半年计划中,除了产能爬坡和效率提升之外,另一个重点就是:提高公司闲置自有资金的收益,且明确提出,“新设公司投资部拓展盈利渠道”。
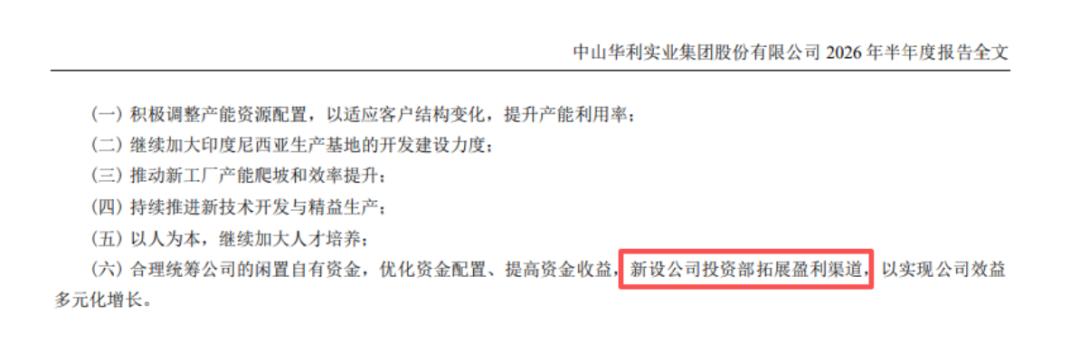
截图来源于公司公告
当然,预案不等于落地,双方尚未签署正式投资协议,跨境审批、谈判变动都可能导致项目延期甚至终止,不确定性客观存在。
巴菲特式价值投资立足吃透产业周期,可接受标的长期不上市、依靠内生分红获利。相比之下,华利集团这笔投资更像是押注上市通道的Pre-IPO价差博弈。
02.都想在“光里”赚钱
眼下,光模块赛道热度居高不下,AI算力的需求预期不断推高板块估值,但“易中天”(新易盛、中际旭创、天孚通信)股价,自6月、7月以来,已经大幅度回撤。
11月16日收盘时,新易盛、中际旭创、天孚通信总市值分别为2326.4亿元、4817.3亿元、1202亿元,相比今年的峰值,回撤幅度都超过了70%。
很多人经历了站在光里,跪在光里,埋在光里。
但不可否认,“易中天”今年三季度,靠着持续研发、绑定海外云厂商、紧跟算力标准迭代建立起来的产业壁垒,都赚麻了。
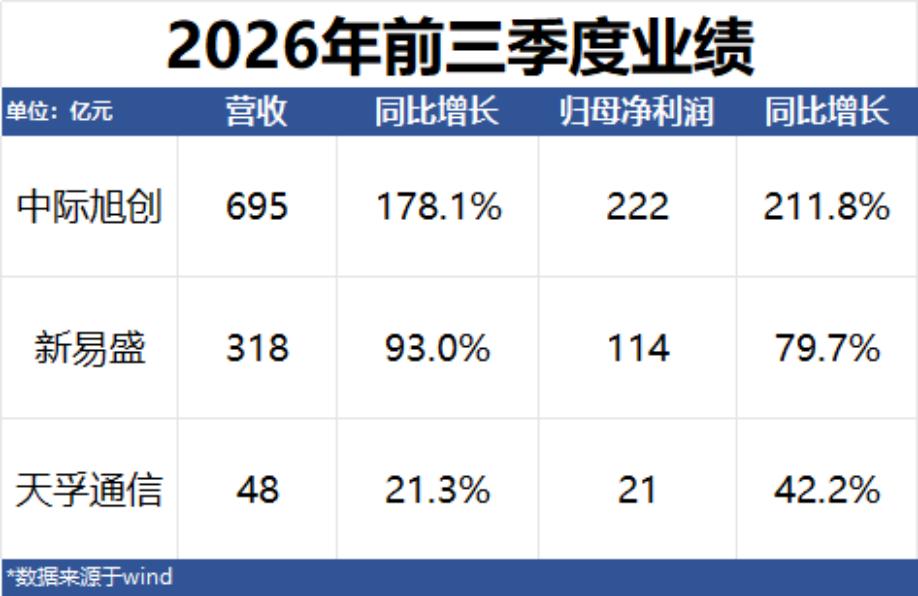
行情向好时靠订单兑现利润;行情转弱时,凭借客户粘性和成本能力抵御价格战,这才是龙头内生增长的根基。
光模块不是永续长虹,海外资本开支波动、客户去库存、行业内卷降价,都是悬在赛道头顶的风险。
回到华利集团参股的昂纳科技,它本身是一家成熟的光通信企业,优势清晰:业务覆盖光芯片、器件、模块、子系统,具备垂直整合能力,盈利已经跑通,2026年前5个月净利润甚至超过2025全年。
但短板同样突出,相比中际旭创这类一线龙头,它在海外顶级云厂商的核心订单份额、高端高速光模块的竞争力上仍有差距,本身也要直面行业价格战的挤压。
“中山鞋王”的入场时点,值得玩味:正值昂纳科技冲刺科创板IPO的关键窗口期,陪伴多年的产业老股东深科技在10月末,选择挂牌清仓全部股权、落袋离场。
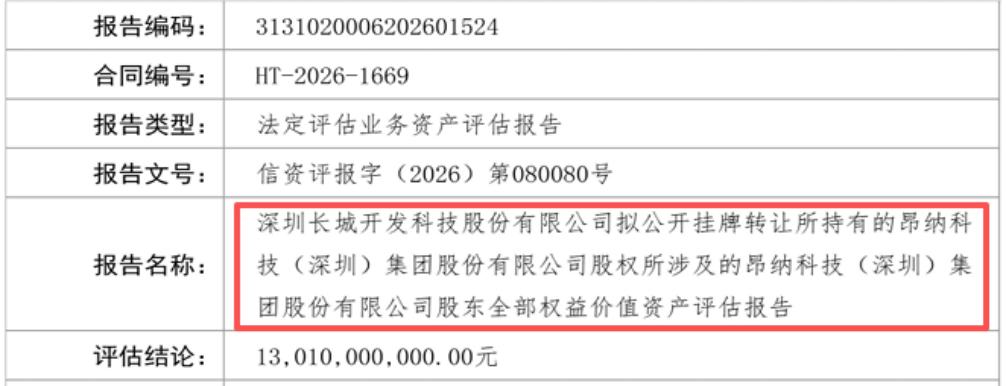
截图来源于深科技公告
和普通财务投资者不一样,深科技深耕电子产业链,熟悉光通信订单、价格战和海外客户资本开支的周期变化,更清楚昂纳科技的真实状况。
这意味着,在深科技的评估框架下,昂纳科技当下的估值,或许已经基本充分定价了市场对算力、光模块的景气预期。
一边是手握一线产业信息的老股东,落袋离场;另一边是深耕鞋服代工的华利集团,选择在同一个窗口进场。这一进一出,资金态度的分歧一目了然。
华利集团接下产业方抛出的筹码,赌的是上市之后二级市场愿意继续抬升估值。
“易中天”靠持续的技术迭代、稳定交付大客户订单,赚的是产业经营的钱;华利集团这笔投资瞄准的,只是一级到二级市场之间的估值价差。
即便同在AI光模块这条热门赛道,华利集团单凭一笔财务入股,是拿不下龙头赖以生存的产业能力的。
03.寻找第二增长曲线
华利集团跨界追光,表面看是资本运作的野心,但同时也是主业拐点下的选择。
2026年前三季度,华利集团营收、归母净利润均出现双位数下滑;同期,运动休闲鞋销量1.56亿双,同比减少7.2%,单鞋售价受人民币升值拖累有所走弱。
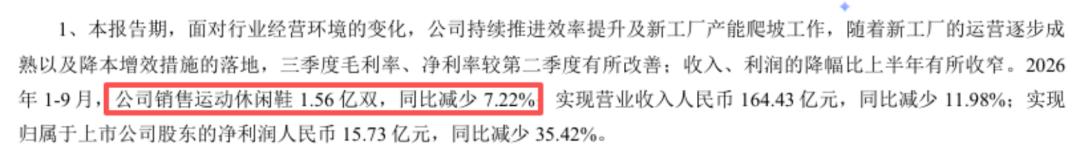
截图来源于公司公告
毛利率从2024年26.8%下滑到今年前三季度19.37%。品牌客户下单谨慎,叠加海外新工厂爬坡拖累生产效率,持续压缩代工利润。
好的一面是,华利集团Q3单季归母净利润环比提升约9%,毛利率环比抬升,业绩降幅逐季收窄。
对此,不少机构预判,2026年四季度客户补单有望带动美元口径收入转正,2027年伴随订单回暖、产能爬坡完成,主业盈利存在修复空间。
简单来说,不是代工生意做不下去,而是短期增长放缓、回报率大不如前。
华利集团过去多年积累的自由现金流,放在账上只能获取低息理财收益,而当下主业扩产的资本开支回报已经明显下降。
从这个角度看,拿出闲钱做这笔财务投资逻辑通顺:主业暂时缺少高回报项目,于是把资金投向高景气赛道,希望借昂纳科技上市或者分红,补足股东回报。
但这笔投资最大的风险,不在昂纳科技本身,而在于市场对它的身份定价。
如果市场把华利集团当成一家附带理财投资的鞋代工厂,它的估值体系会比较稳定;可一旦被贴上光通信概念股标签,赛道情绪会放大市场对主业走弱的担忧。公告发布次日的股价波动,已有这个信号。
说到底,华利集团并没有打算转行做光通信,只是在代工利润率下行周期中,想要寻找第二增长曲线。
这种操作本身无可厚非。毕竟,一个积极上进的公司,股东应该开心才对。
注:文章素材来源于官方报道和公开资料,观点仅供参考|部分图片来源于网络,如有侵权请告知删除。
















