日妆巨头亚洲双位数领涨
全球美妆市场的调整期尚未结束,当日本美妆巨头们纷纷在增长与利润之间寻找再平衡时,11月10日,日妆巨头高丝集团(东京证券交易所代码:4922)交出了最新成绩单。
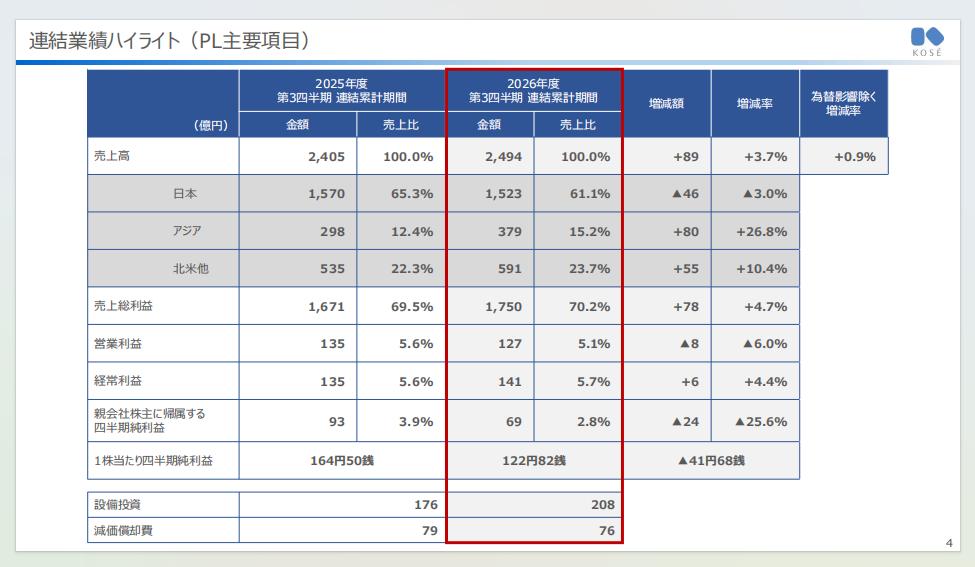
财报显示,高丝集团前三季度销售额2494亿日元(约合人民币104.75亿元),同比增长3.7%,剔除汇率影响后增长0.9%;营业利润127亿日元(约合人民币5.36亿元),同比减少6.0%;归母净利润69.83亿日元(约合人民币2.93亿元),同比下滑25.6%。
整体来看,高丝集团虽然收入端仍保持小幅扩张,但利润端尚未同步修复,这组数据大致延续了此前的“收入微增、盈利承压”态势。
△图源:高丝集团财报
品牌冷暖各异,黛珂销售额同比增长12%
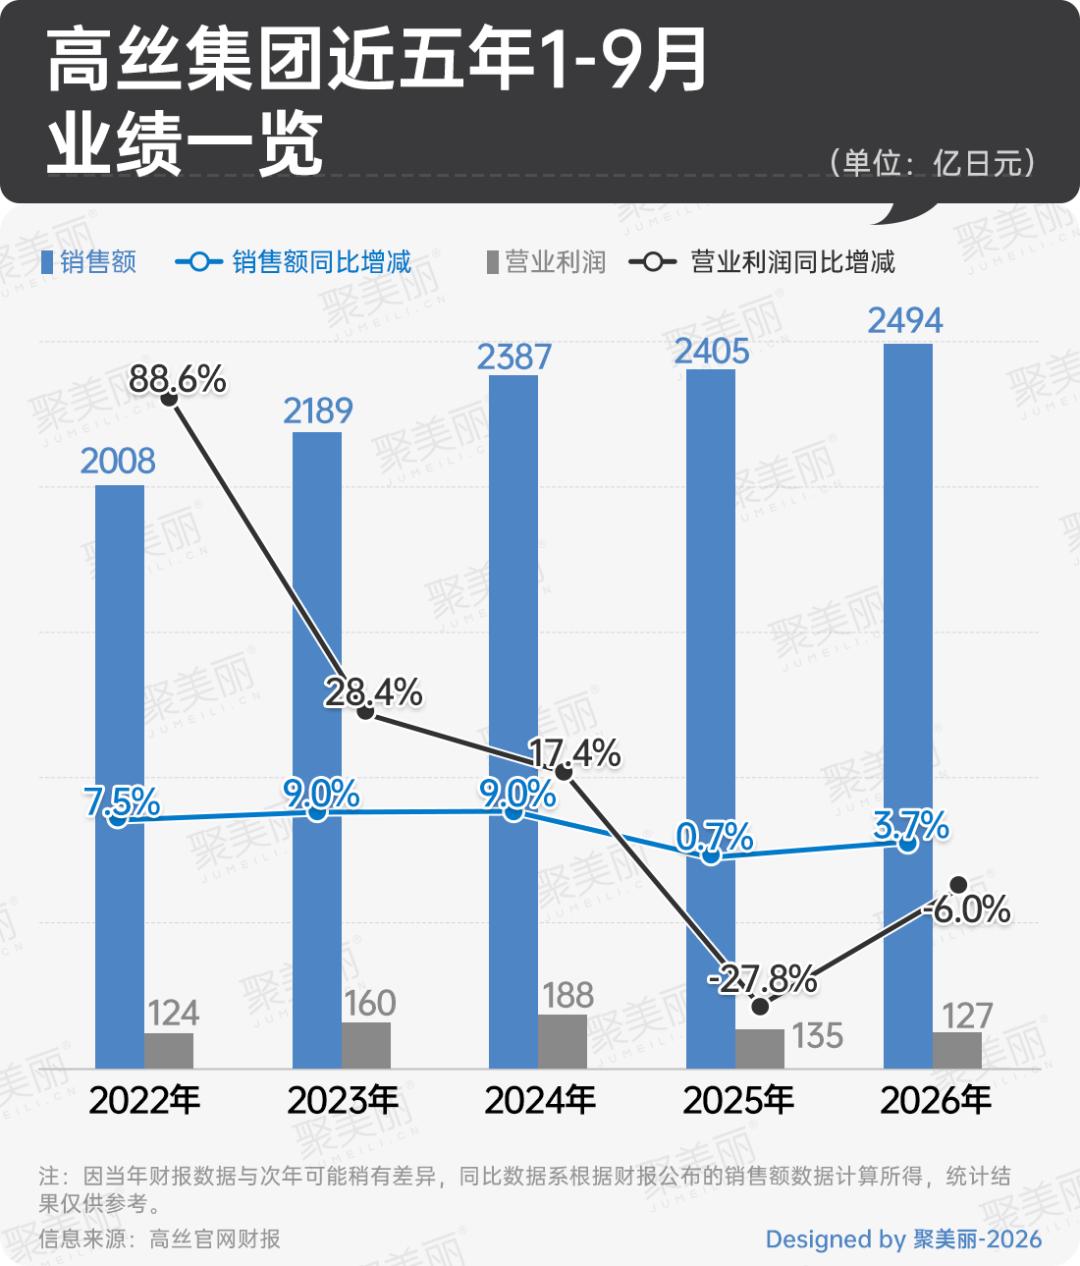
若把时间轴拉长至近五年前三季度,高丝集团的业绩轨迹呈现出“营收与利润走势分化”的特征。
回顾2022—2024年的前三季度,高丝集团处于业绩扩张期,销售额连续保持高个位数增长,营业利润也持续双位数增长。以2024年前三季度为例,其销售额约2387亿日元(约合人民币100.25亿元),营业利润高达约188亿日元(约合人民币7.90亿元),归母净利润约125亿日元(约合人民币5.25亿元),处于近年来的利润高点。
然而,2025年成为分水岭。这一年,高丝集团前三季度销售额为2405亿日元(约合人民币101.01亿元),同比仅微增0.7%,营业利润却同比大跌27.8%至135.8亿日元(约合人民币5.70亿元);到了2026年前三季度,这种“增收未增利”的局面并未扭转,虽然销售额爬升至2494亿日元(约合人民币104.75亿元),但利润端继续下探。
分部门来看,高丝集团旗下主要有化妆品、美容(コスメタリー)及其他三大板块。
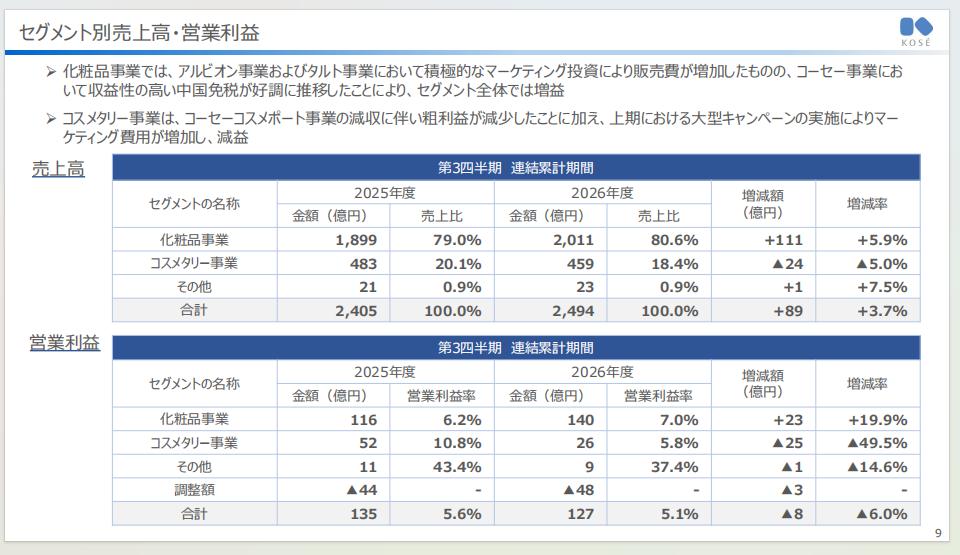
化妆品板块依然是高丝集团的基本盘。2026年前三个季度,该板块销售额达2011亿日元(约合人民币84.46亿元),占总营收的80.6%,同比增长5.9%;营业利润140.1亿日元(约合人民币5.88亿元),同比增长19.9%。
财报透露,化妆品业务在KOSÉ事业群(以黛珂D
美容板块则继续承压。该板块2026前三季度销售额459.8亿日元(约合人民币19.31亿元),占总营收的18.4%,同比减少5.0%;营业利润26.5亿日元(约合人民币1.11亿元),同比减少49.5%。
财报显示,主要由于KOSÉ Cosmeport事业群所在的大众市场竞争加剧,以及去年同期的新品拉高了业绩基数,今年缺乏同等体量的新品接棒,叠加前期大型营销活动的费用增加,导致利润端承压。
此外,其他部门销售额为23.4亿日元(约合人民币0.98亿元),同比增7.5%;营业利润9.5亿日元(约合人民币0.40亿元),同比减少14.6%。
△图源:高丝集团财报
从部门大盘落到具体品牌层面,高丝集团旗下各品牌的业绩表现呈现出明显的分化态势。
作为高丝集团的高端主力,黛珂D
与此同时,Tarte在北美及欧洲市场依然保持增长,北美市场销售额同比增长8.2%,欧洲市场同比增长36.9%,继续充当高丝集团的海外增长引擎。
也有部分品牌仍在经历阵痛。Albion在日本国内免税承压的背景下,2026前三季度日本本土销售额同比微降2.4%;KOSÉ Cosmeport仍是下滑较为明显的业务之一,前三季度累计同比下滑约6.2%;而大众市场的核心品牌雪肌精,相较于先前的增长,前三季度销售额微降至约114亿日元(约合人民币4.79亿元),财报预计其全年将录得约5%-9%的减收。
亚洲重回增长
聚焦到地区表现来看,高丝集团主要有三大区域,分别为日本市场、亚洲市场(除日本外)以及北美及其他市场。
△图源:高丝集团财报
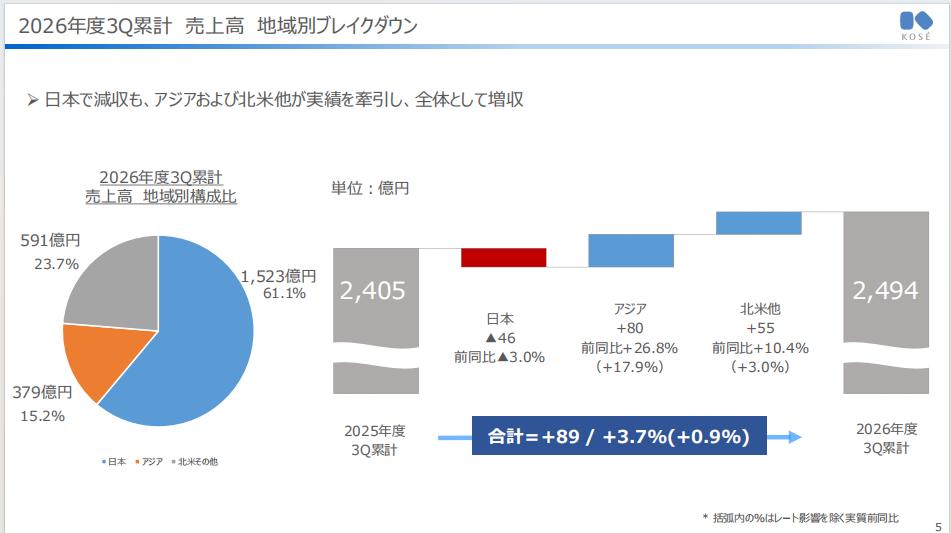
其中,日本市场作为大本营,2026年前三季度净销售额为1523亿日元(约合人民币63.97亿元),占比61.1%,同比下滑3.0%。如前文所述,受Albion国内免税业务下滑及KOSÉ Cosmeport减收的拖累,日本本土的存量压力,成为当前集团利润承压的主要来源。
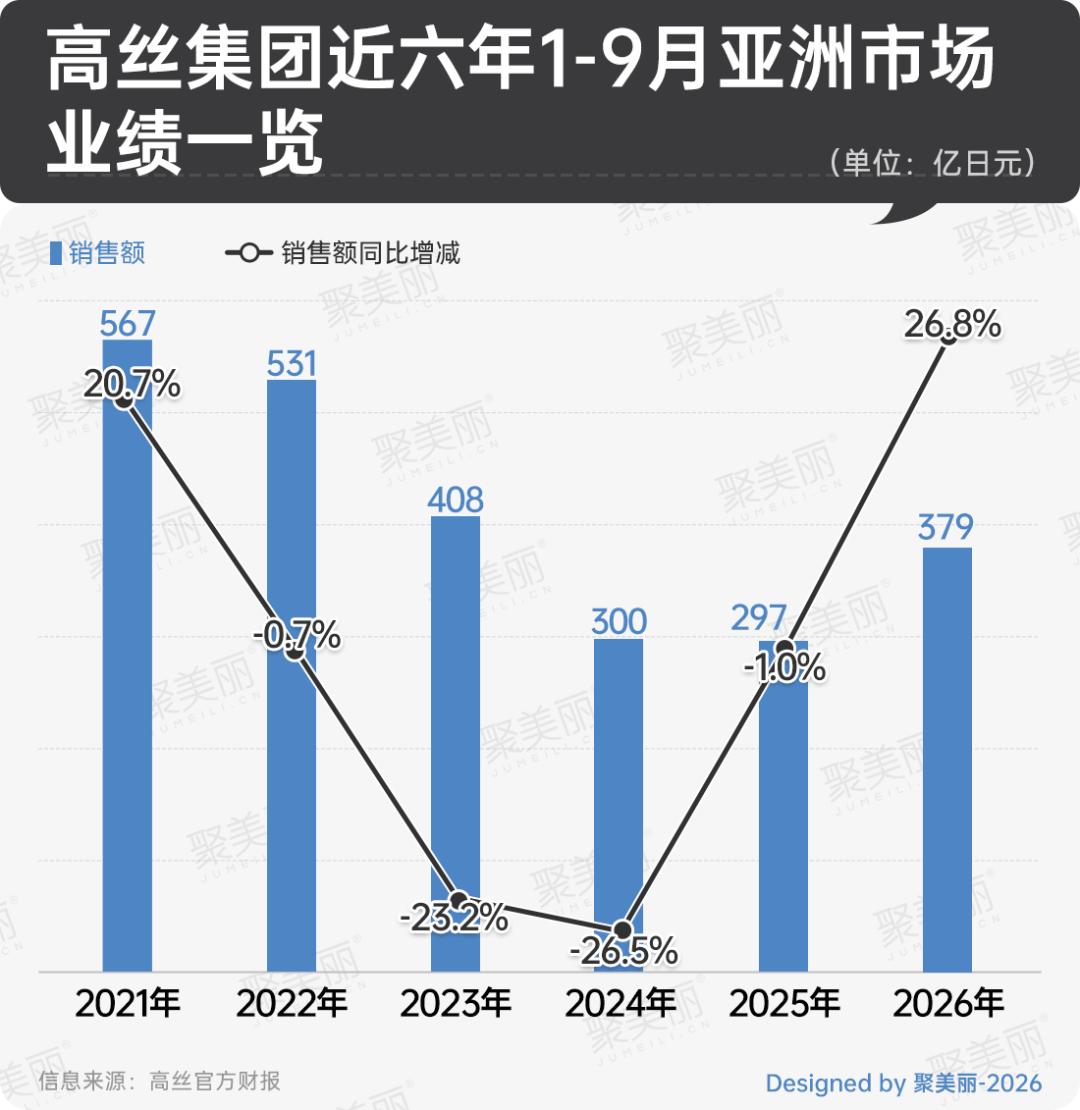
亚洲市场(除日本外)则迎来了反弹,成为了同期增长最亮眼的区域。2026年前三季度,该区域净销售额为379亿日元(约合人民币15.92亿元),占比15.2%,同比大涨26.8%,剔除汇率影响仍增长17.9%。
财报表示,这主要得益于中国免税渠道的复苏以及东南亚(如泰国Puri)业务的开疆拓土。
另从财报公布的渠道数据来看,2026年前9个月,中国旅游零售渠道(TR)净销售额大幅反弹,较去年同期增长超50%;中国电子商务(
北美及其他市场同样实现增长,2026年前三季度净销售额为591亿日元(约合人民币24.82亿元),占比23.7%,同比增长10.4%。
老牌日妆持续“动刀”
面对业绩挑战,高丝集团在近两年已展开了一系列调整,从具体品牌的运营与重组,一直延伸到了集团内部组织架构的优化。
在品牌与业务方面,高丝集团进行了多次结构调整。
2025年,高丝集团收购了印度D2C美妆公司foxtale 10%的股权,并在中国区确立了黛珂与雪肌精协同发展的战略。2026年1月,高丝集团正式转为控股公司体制,新设高丝化妆品销售株式会社,集中处理日本本土的销售业务。同时,高丝集团将品牌事业部重组为5个部门,把“黛珂D
在内部组织方面,高丝集团则开始着手整合职能、降低成本。
11月10日,高丝集团宣布将筹备设立一家共享服务子公司。按照规划,新公司将于2028年1月正式成立,主要任务是把目前分散在各子公司的会计、人事、总务、信息系统等管理与间接业务集中起来统一处理。
△图源:高丝集团财报
高丝集团预计,此举能将相关业务的工作量削减约两成,每年节省约2亿日元(约合人民币840万元)的人事费用,从而将释放出的资源投入到核心业务中。
当然,从上述种种动作中,或可看出高丝集团寻求转型的决心,而当下面临的业绩压力,或许是其不得不经历的阵痛。只是,内部效率的提升、品牌与业务的结构调整等能否真正转化为品牌在市场上的竞争力,仍有待时间观察。
本文来自微信公众号 “聚美丽”(ID:jumeili-cn),作者:水金,36氪经授权发布。
















