i茅台将告别抢购,16款产品已全天动态补货
以后买茅台,大概不用再定闹钟了。
11月10日下午,贵州茅台以网络文字互动方式召开2026年三季度业绩说明会。代总经理王莉给了一句很实在的话:i茅台要从眼下的“抢购”模式,逐步转向满足消费者需求的日常售卖,自营门店也继续向社会开放。
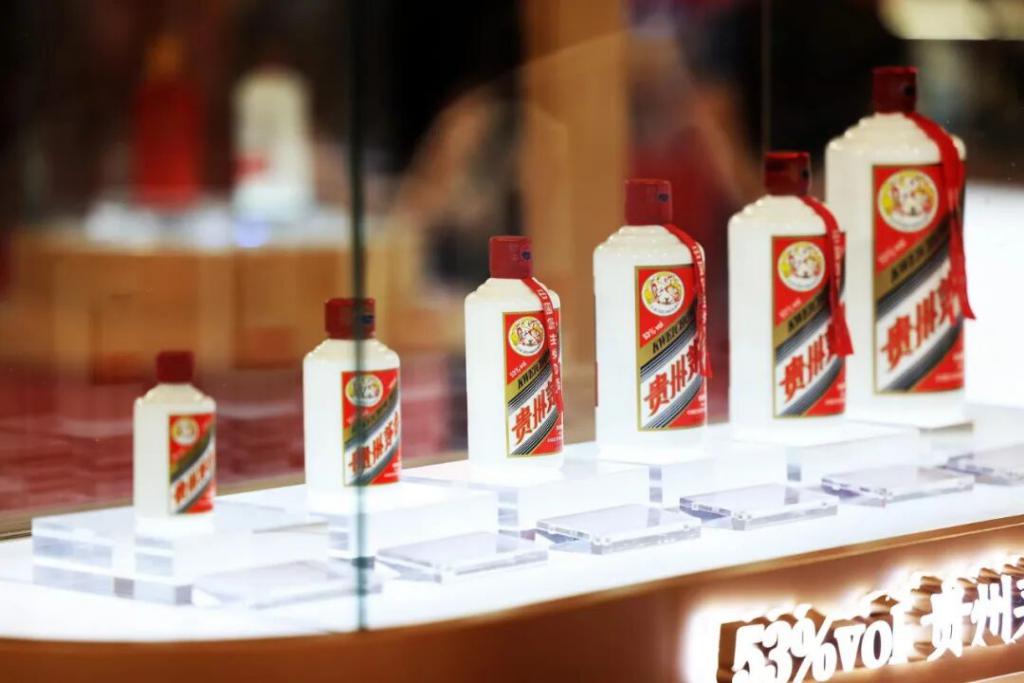
第二天平台就动了起来,11月11日起,精品茅台、陈年茅台(15年、30年)、丙午马年生肖经典版及礼盒装等16款产品改为全天动态补货,不再卡死固定时段;2026年产飞天、2019至2024年产飞天和1L装飞天,投放节奏照旧。不用抢,不等于随时管够,但至少不用再拼手速。
更值得琢磨的是,茅台主动收起了一把用了很多年的尺子。三季报期末合同负债只剩20.84亿元,较年初少了59.22亿元,降幅约74%。过去这个数字被当成渠道信心的蓄水池:经销商先打款、先接货,钱趴在报表上,货压在仓库里。王莉这次直说,靠预收款压货的老办法已经跟不上消费端的变化,预收账款规模,也不再是衡量供求态势的主要指标。
换上来的路子是两头走:自营渠道直接触达消费者,部分产品在社会渠道做物权不转移的代售,经销商不买断库存、只赚服务费,这两块都不形成预收款;社会渠道再按每个区域、每家渠道商的动销和库存精准投放,投放之前才安排打款。说白了,先看有没有人喝,再定发多少货。
王莉也没把话说满。行业仍处在深度调整当中,消费需求疲软、消费场景减少的态势没有根本转变;改革要的是供需适配、量价平衡、有序稳定,“不能唯指标,更不能竭泽而渔”。至于“哪儿都能买到,是不是就不稀缺了”,管理层的回应是:稀缺来自15.03平方公里核心产区的自然生态、千年酿酒养出的微生态,以及5大工法、30道工序、165个工艺环节和长期练出来的工匠手艺;把流通环节囤积炒作造成的"买不到"当成稀缺,是种误解。
会上还定了两件事:2027年度茅台酒下沙生产已经结束,经综合评估未新增基酒产能;2026年度中期分红按规划在年内完成。
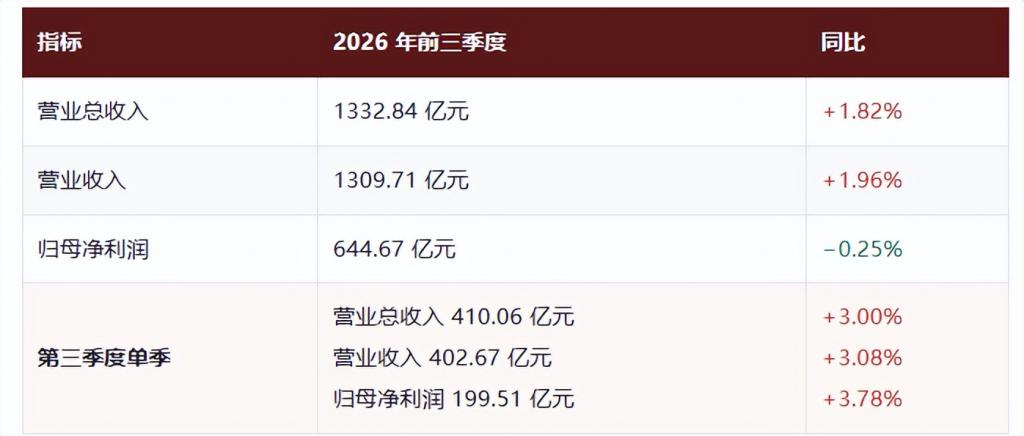
三季报本身不算亮眼,但三季度拐了个小弯。前三季度营业总收入1332.84亿元、同比增长1.82%,营业收入1309.71亿元、同比增长1.96%,归母净利润644.67亿元、同比微降0.25%;单看第三季度,营收402.67亿元、净利润199.51亿元,分别回升3.08%和3.78%。结构上,茅台酒三季度收入352.01亿元、同比增长0.79%,系列酒收入50.34亿元、同比增长22.14%,回暖主要靠系列酒拉动。
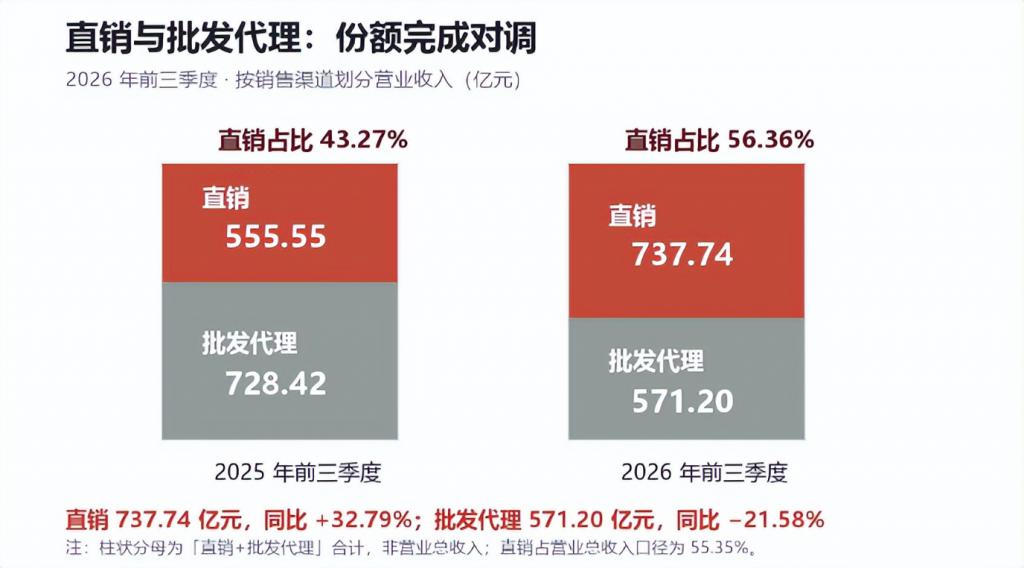
渠道的调换更加明显。直销收入由上年同期555.55亿元升至737.74亿元,占比56.36%;批发代理由728.42亿元降至571.2亿元,同比减少21.58%;i茅台年初至报告期末实现酒类不含税收入585.62亿元,同比增长约361%,贡献了公司四成以上营收。
期末国内经销商2285家、国外124家,合计净减70家。经营活动现金流净额840.59亿元、同比增长120.07%,看着吓人,却别急着当成回款变强——财务总监余思明解释,主要是财务公司吸收集团成员单位存款增加、不可随时支取的同业存款到期收回,酒类业务经营现金流净额与主营业绩基本匹配,同比只是略增。毛利率同比略降,公司归因于“量增价减”:销量和成本上去了,吨酒综合单价回归真实需求,吨酒收入同比下降。
三季报后一周多,十余份券商点评集中出炉。华安、天风等维持买入,国信、万联、群益证券(香港)给予增持或优于大市,中金公司给出跑赢行业。国信证券看得更细:供给总量与产品结构正逐步适配消费需求,非标产品定价更贴近市场,减轻了渠道倒挂压力,代售模式也减少了经销商提前买断库存的资金占用。华安证券在报告里提到,10月底飞天批价仍在每瓶1700元左右,价格尚有支撑。
业内的判断留了余地。白酒独立评论员肖竹青认为,摒弃压货、按真实动销投放的思路更清楚了,但酱香赛道竞争加剧,系列酒增长不是线性高增,得跟着购买力和宴席需求波动;品牌、基酒、产品矩阵和厂商共识这四块底盘还在,调整期韧性更强。知趣咨询总经理蔡学飞则判断,放开大概率分品类逐步来,先接住小量刚需的日常用酒。
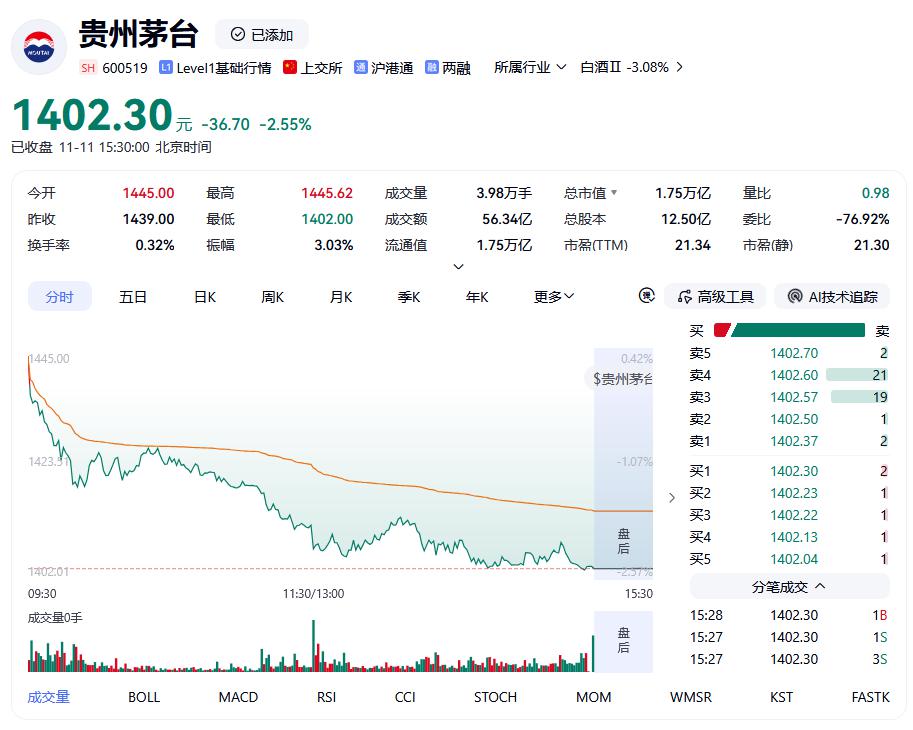
市场当天没给太好的脸色。11月11日收盘,贵州茅台报1402.30元,较前一交易日收盘价1439元下跌2.55%,总市值约1.75万亿元,市盈率TTM约21.3倍,股息率约3.7%,近20个交易日累计上涨约 10.0%。
11月11日午后,i茅台页面上,16款产品已经挂出全天动态补货;飞天仍卡在原来的时段,一瓶一瓶地放。抢购的按钮还在,只是补货的节奏,先从这16款松了口。
















