王健林,重回万达商管
72岁的王健林,重新坐到了万达商管董事长的位置上。
11月5日,大连万达商业管理集团股份有限公司发生工商变更,王健林接替陈洪涛担任董事长。
距离他2012年卸任,已过去14年。陈洪涛继续担任法定代表人、董事和经理。
十四年间,万达经历了扩张与收缩。这一次,王健林面前更紧迫的任务,是把手里的资产换成偿债时间,把仍在经营的商场留在正常运转的轨道上。
创始人亲自回来,值得肯定。债务承压的企业需要有人承担艰难决定,合作方也需要一个能够拍板的人。接下来,每笔交易能否落地、资金能否到账,将决定这次回归的分量。
这时候回来,要有人拍板
万达眼下最难的事情,是协调几种互相牵制的要求。
买家希望价格合适,债权人希望尽快回款,商场还要留出维持经营的钱。每一方都有自己的期限,留给企业反复商量的时间却很有限。
卖哪项资产,接受什么价格,保留多少股权,决定了今天能筹到多少钱,也影响明天靠什么赚钱。这样的取舍,创始人亲自参与,有助于缩短决策过程。
这是结合万达处境作出的判断。已核对的任职报道,尚未提供公司对接任原因的完整说明。王健林的经验和合作关系能够发挥多大作用,仍要由后续交易来验证。
陈洪涛保留经理职务,也给这次调整留下了日常执行的连续性。
董事会推动资产和债务安排,经营团队继续负责具体工作,两边配合顺畅,才有机会减少换帅带来的磨合。
有一点需要补充的是,王健林这次接任的是大连万达商管董事长。负责大量万达广场运营的珠海万达商管,以及它的控股平台大连新达盟,属于另外的公司主体。
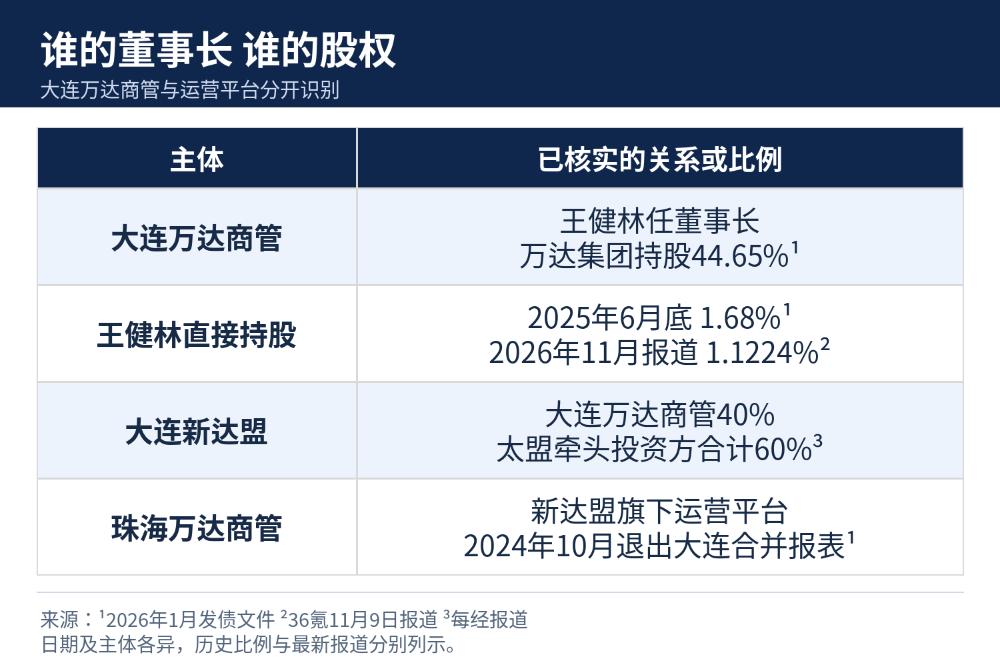
依据2024年投资协议及近期报道,大连万达商管持有新达盟40%股权,太盟牵头的投资方合计持有60%,珠海万达商管由新达盟承接。
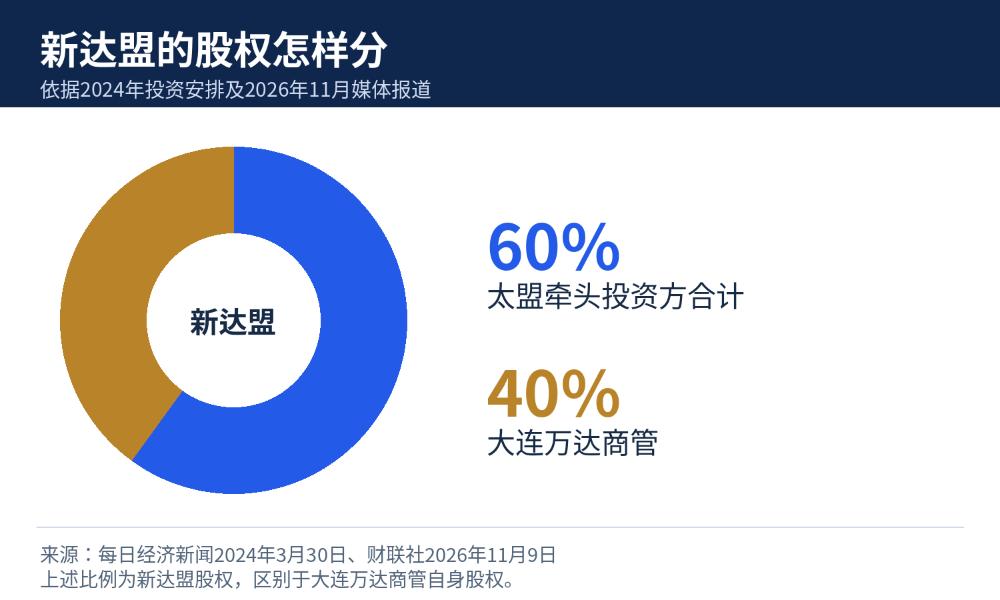
王健林此次任职本身,并未改变这套股权安排。对他而言,与外部股东谈好合作、分红和业务协同,仍然是绕不开的工作。协调好各方利益,业务才能更稳定。
万达的家底,仍有价值
大连万达商管成立于2002年,注册资本约271.64亿元,是万达商业物业投资及运营的重要平台。近期工商变更报道列出的股东,包括万达集团、王健林及Tencent Mobility Limited等。
股权数据需要标清时间。2026年1月发债文件披露,截至2025年6月末,万达集团直接持股44.65%,王健林直接持股1.68%;11月9日媒体查询报道中的王健林直接持股为1.1224%。
最新完整持股情况,以登记资料和后续披露为准。
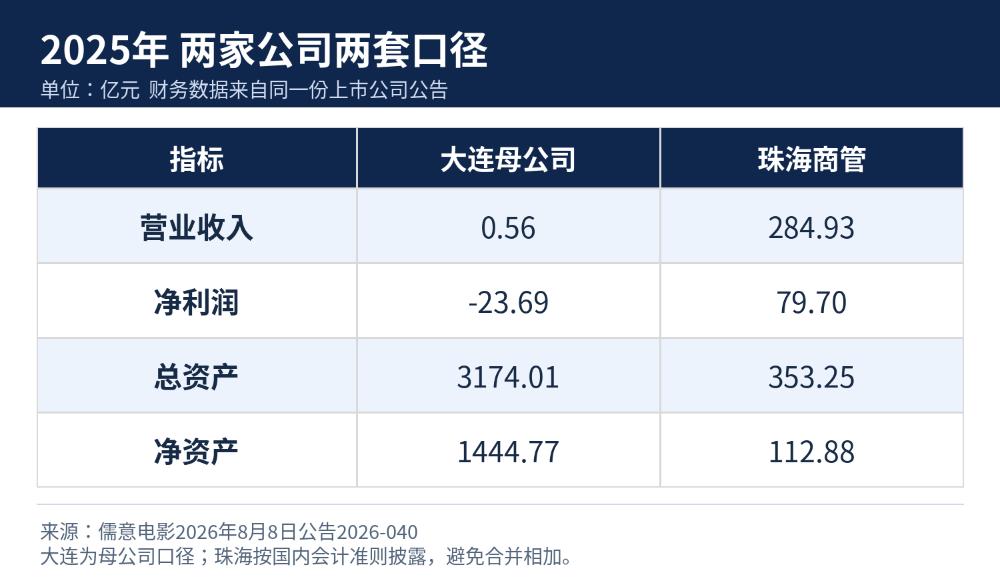
财务数据更要分清主体。网上常见的“万达商管盈利”,可能说的是运营平台,也可能说的是上层公司,两者对应的偿债责任和可用资金各有范围。
儒意电影2026年8月公告显示,珠海万达商管2025年营收284.93亿元,净利润79.70亿元。 运营平台实现较高利润,是万达商业体系仍有价值的依据。至于股东最终拿到多少现金,还要经过分红安排。
同份公告披露,大连万达商管2025年母公司口径净利润为负23.69亿元。把珠海平台的利润直接当成大连公司的偿债资金,会高估可随时调用的钱。
大连万达商管的合并报表,展示的是另一层经营情况。
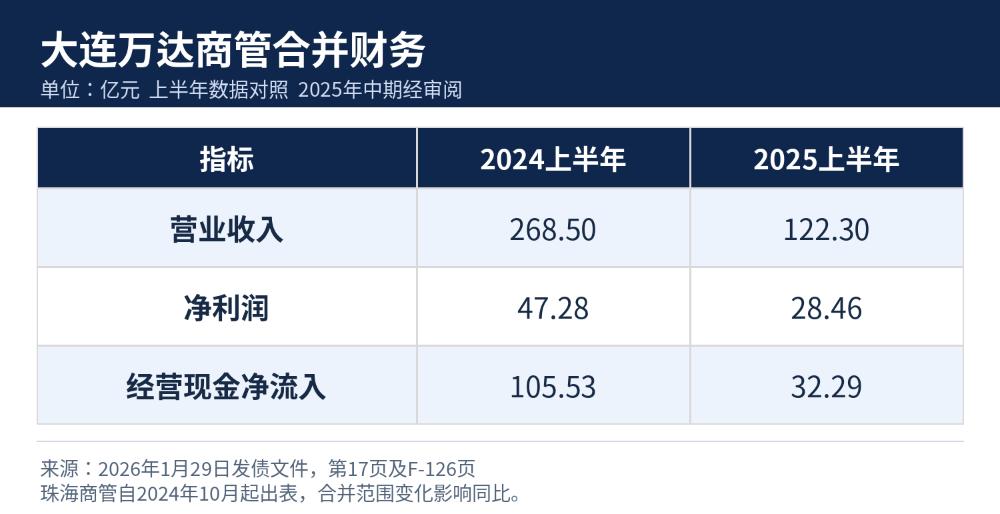
发债文件显示,2025年上半年,公司合并营收122.30亿元、净利润28.46亿元、经营现金净流入32.29亿元。上年同期分别为268.50亿元、47.28亿元和105.53亿元。
读这组对比,需要先看合并范围。珠海万达商管自2024年10月起退出大连万达商管合并报表,商业管理收入的统计范围随之改变。收入降幅里包含了这一变化,直接把它解释成商场生意下滑,结论就会失真。
经营现金流同样受到合并范围及经营收支的影响。它的下降值得关注,但具体原因仍需拆开核对。对债权人来说,企业能持续收回多少租金,比账面利润更贴近实际偿付能力。
资产出售、估值变化和投资收益也会改变利润。判断万达恢复到哪一步,应当多看持续回款和债务期限的配合程度,少被单一年度的利润数字牵着走。
万达家底尚在
据财联社援引惠誉近期报告,截至2026年6月底,大连万达商管现金约46亿元,短期债务约330亿元。
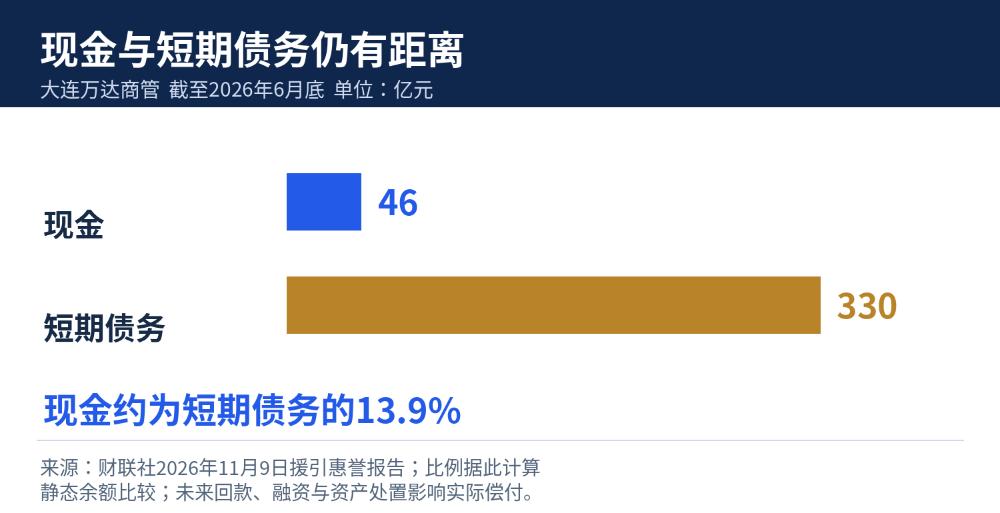
现金与短期债务之间的距离,说明企业仍需要安排融资接续、经营回款和资产变现。简单相减得到的数额,只能反映一个时点的压力,实际偿付还要结合到期分布和后续资金流入。
因此,主动卖资产有其现实意义。能够协商交易条件,就有机会争取价格与付款节奏。引入新的资产持有人,同时维持商场正常营业,也有利于延续品牌和运营服务。
真正考验判断力的,是每卖一项资产,未来收入也可能随之变化。优质商场能够带来持续租金,出售可以缓解眼前压力,却会减少今后的部分收益。交易是否划算,需要把这两头放在一起算。
还要看回款到底能留下多少。项目解除抵押、归还相关债务及支付交易费用之后,可用于其他偿债的钱,往往低于公布的交易总价。
把净回款与债务到期日安排好,出售才算发挥了作用。
万达的经营基础仍然值得重视。珠海万达商管官网披露,截至2025年底,运营管理529座万达广场,管理建筑面积7315万平方米,覆盖230个城市。
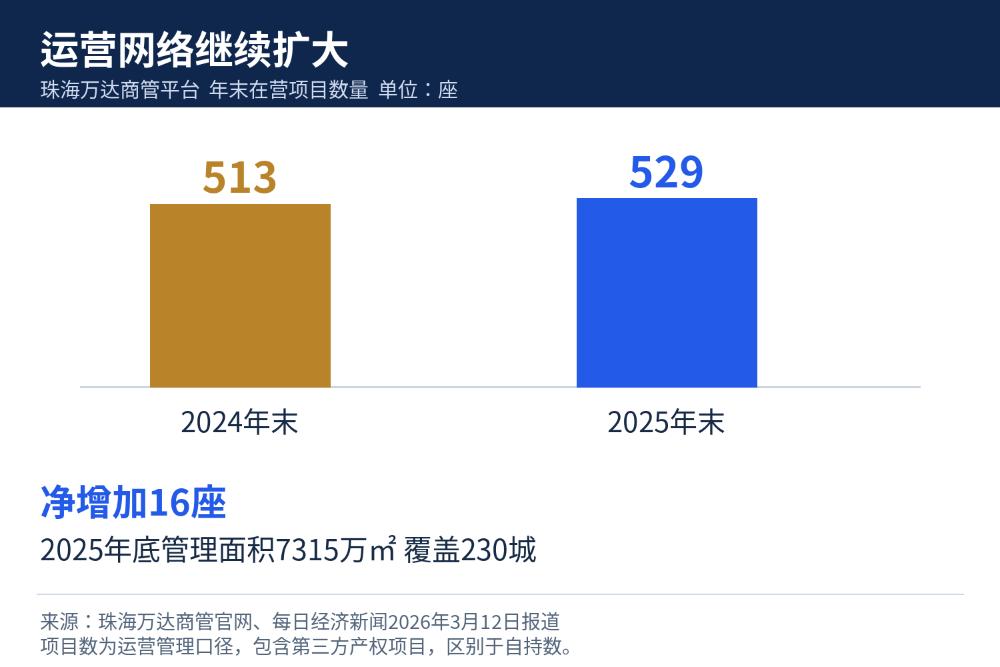
2024年底的在营项目为513座,一年间净增加16座。全国运营网络,使万达能够为品牌跨城开店提供便利,也有条件分摊招商、采购和管理成本。这些积累,很难靠短期投入复制。
商场产权转让后,运营服务可以通过合同继续。
未来能够留下多少收益,取决于合同期限、收费条件和服务质量。管理费收到多少、业主是否续约,比单纯增加项目数量更有说服力。
商场每天都要赢回顾客
外部消费环境,对经营提出了更细的要求。国家统计局数据显示,2026年前三季度社零同比增长1.1%,餐饮收入增长2.4%;限额以上零售业单位中,百货店零售额下降2.9%,品牌专卖店下降10.3%。
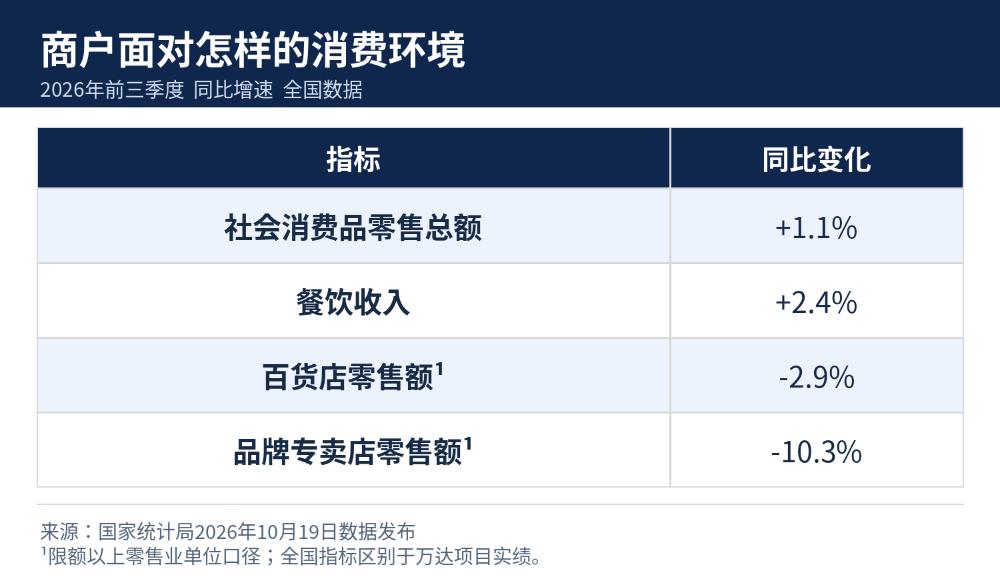
这些是全国指标,各地万达广场仍需逐店观察。但商户销售承压之后,租金、装修补贴和续约条件,都可能成为重新协商的内容。商场把铺位租出去之后,还得帮助商户把生意做下去。
华润万象生活、龙湖商业等运营商参与竞争,消费者也在选择更合适的去处。餐饮有没有新意,停车是否方便,老店是否及时调整,都会影响顾客下一次去哪家商场。长期积累的规模优势,需要靠每天的经营继续兑现。
内部同样面临取舍:偿债需要节省现金,老商场改造又需要投入。更新拖久了,项目吸引力可能减弱;集中投入太多,资金安排又会吃紧。把改造与销售、租金回报结合起来,按项目排出先后次序,更有利于保住经营质量。
对外,万达关心资金周转,投资方关注经营回报和退出安排。
分红、关联交易及品牌使用边界越清楚,各方越容易形成稳定预期,经营团队也能少一些反复协调。
主动解决问题,值得肯定
王健林重新承担董事长职责,传递了继续解决问题的态度。让出部分股权、接受资产收缩,意味着承认经营环境已经变化,并愿意为偿债和持续经营作出调整。
万达商管仍有全国运营网络、招商经验和盈利的运营平台。这些业务能力,为调整留下了基础。
未来更值得关注的,是经营现金能否稳定回收,出售资金能否及时到账,以及债务期限能否逐步理顺。
对王健林这次回归,可以给予积极评价,也要把期待落在具体结果上。创始人的担当有助于推动决定,透明的治理与清晰的资金安排,才能让这些决定获得合作方持续支持。
十四年后再次坐回这个位置,王健林需要完成的任务已经变了。
让债务处置往前走,让商场保持经营活力,让多年积累的能力继续产生现金,万达就有机会把调整做得更稳,也为下一阶段的发展留住空间。
本文来自微信公众号“投行圈子”,作者:投行大师姐,36氪经授权发布。
















