进博会结束了,但中国创新药行业的转折才刚刚拉开序幕
2026年11月10日,第九届中国国际进口博览会在上海落下帷幕。
与往届不同,本次进博会上,跨国药企的展台出现了一个新变化。赛诺菲、辉瑞等医药巨头开始展示来自中国药企的原研创新药。
这背后,是中国创新药在全球医药产业链中地位的变化。
赛诺菲展台上的罗伐昔替尼,由中国药企正大天晴自主研发,是一款用于治疗骨髓纤维化的JAK/ROCK双靶点抑制剂。
2026年2月,这款药在中国首次获批;一个月后,赛诺菲与正大天晴达成全球独家许可合作,将其纳入全球开发与商业化布局。到了11月,罗伐昔替尼以“安煦”之名亮相进博会,完成全球首秀。
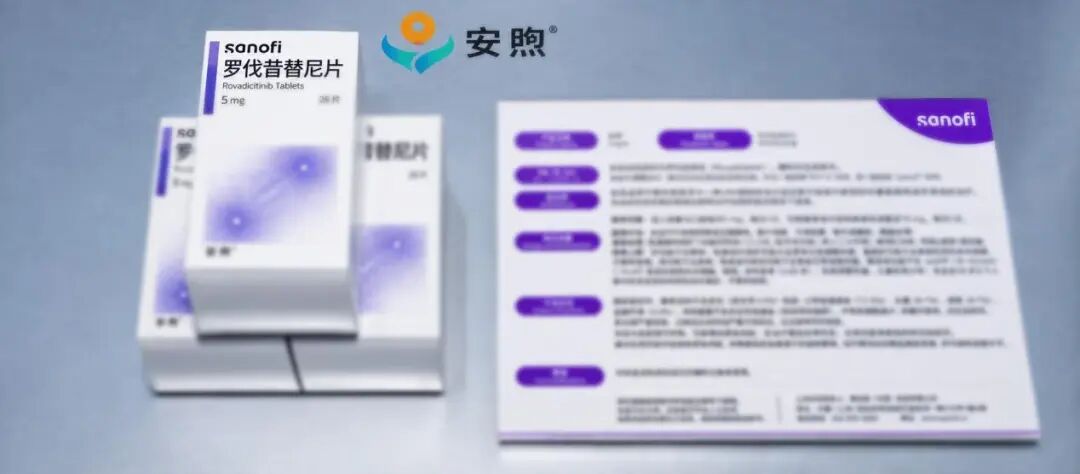
赛诺菲展台上的罗伐昔替尼片,图片来源:赛诺菲中国官方公众号
类似的变化也出现在辉瑞展台。
由中国Biotech先为达自主研发的埃诺格鲁肽,是一款新一代GLP-1受体激动剂。今年2月,辉瑞获得该药在中国大陆的独家商业化权益,先为达继续负责研发、注册、生产和供应。
3月,埃诺格鲁肽获批用于成人长期体重管理,并于11月在进博会上迎来全球首秀。
两款中国原研药,两种合作模式。
赛诺菲获得的是全球开发与商业化权益,辉瑞看中的是中国市场的商业化机会。
尽管合作范围不同,但跨国药企开始主动将中国创新药纳入自身的产品布局,已经成为一个值得关注的趋势。
将时间拨回2018年。首届进博会举办时,医药行业关注的焦点,还是如何让更多全球前沿疗法进入中国市场。
到了2026年第九届进博会,中国自主研发的创新药开始出现在跨国药企的展台上,进入它们的产品体系。
以此为切口,中国创新药行业正在迎来一个重要转折。
01 展台换位:中国原研药走进跨国巨头的产品阵容
“展品变商品”是过去数届进博会医疗展区最熟悉的叙事。
简单来说,就是全球药企把尚未在中国上市的创新疗法带到展台,再推动临床研究、注册审批、商业化与支付准入,让中国患者更早接触全球创新。
这条路径仍在延续。连续九届参展的诺华,今年带来了针对干燥综合征的在研药物Ianalumab。它作用于疾病相关的B细胞免疫机制,尚未获得全球上市批准。
一款仍在研发中的药物来到中国首展,展台便成了与临床专家、研究机构沟通的窗口。患者需求、研究条件与未来开发的可能性,都可以在这样的交流中得到进一步评估。
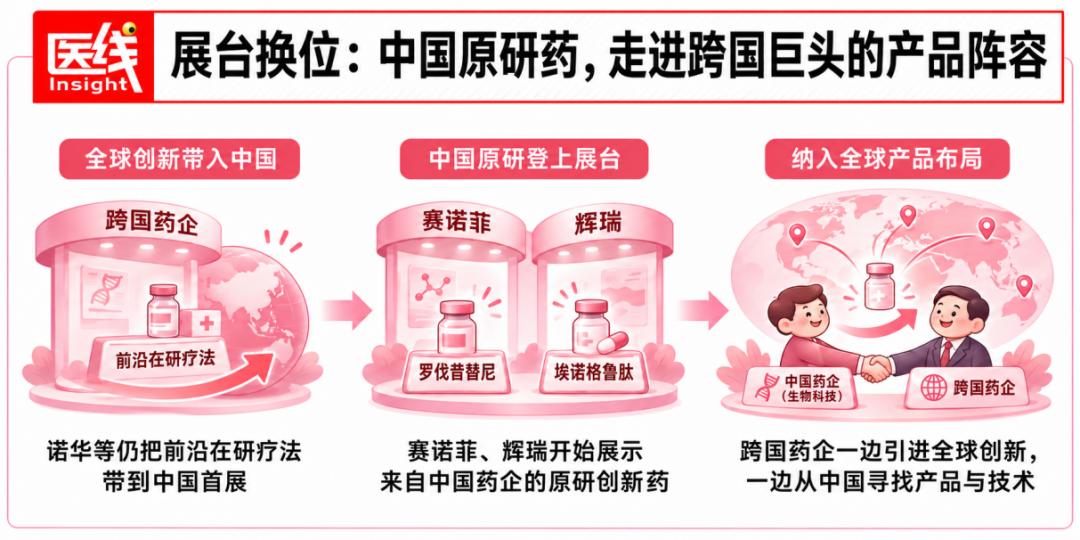
今年的另一条线索更加值得注意:中国药企研发的创新药,开始进入跨国药企的产品体系。
赛诺菲带来正大天晴的罗伐昔替尼,辉瑞展出先为达的埃诺格鲁肽,两个展台串起了两种合作模式。
展台之外,类似的交易也在发生。2026年9月,阿斯利康完成与迪哲医药的全球独家许可交易,获得肺癌创新药舒沃替尼的全球开发和商业化权益。该药已在中国和美国获批,用于特定EGFR突变类型的非小细胞肺癌患者。
三款药物的研发阶段、授权范围和商业模式不尽相同,却勾勒出跨国药企中国战略的新一面:一边继续把全球创新带入中国市场,一边从中国本土研发体系中寻找产品与技术,推动后续开发。
由此可见,中国创新供给的价值,正开始在跨国药企的全球布局中显现。
展台上呈现的是合作成果,支撑这些成果的,是研发资产在全球范围内重新配置。
02 交易前移:全球药企把目光投向更早期的中国研发
为何越来越多跨国药企愿意为中国创新买单?
沿着展台背后的交易记录往下看,一个答案浮出水面。
需求端,大型制药企业需要不断补充具有临床竞争力的研发管线。
供给侧,多年投入之后,中国Biotech已积累起覆盖多个治疗领域、不同开发阶段的创新资产。
供给与需求在全球市场相遇。
2025年,中国获批上市创新药76个,创下当时的历史新高;全年创新药对外授权超过150笔,潜在交易总金额超过1300亿美元。
进入2026年,这股势头仍在延续。
JP. Morgan与DealForma发布的2026年第三季度生物制药交易研究,提供了另一个观察角度:在全球大型药企首付款达到5000万美元的授权及相关资产交易样本中,中国来源资产占2026年前三季度交易笔数的51%,占对应首付款金额的65%。
而在2025年时,这两项比例分别约为39%和36%。
中国资产在全球大额交易中占比上升,采购时间也在向研发早期移动。
第九届进博会开幕前一天,中国生物制药与德国勃林格殷格翰宣布,围绕六项临床前肿瘤项目达成选择权及许可协议,覆盖抗体偶联药物(ADC)、T细胞衔接器(TcE)等方向。
按照公开条款,中国生物制药将获得3.58亿美元首付款及近期付款,并有资格获得最高70亿美元潜在里程碑付款及未来销售分成。
合作期间,中国生物制药集团负责相关项目的早期研发;在达到约定的临床开发里程碑后,勃林格殷格翰有权选择获得相关项目的独家开发、生产和商业化权益。
这笔交易最值得留意的,是签约时点。
六项项目仍处于临床前阶段,跨国药企已经通过选择权和分阶段投入,提前布局可能具有开发价值的候选项目。
这也使中国创新资产的交易范围,从有临床验证基础的药物延伸至更早期的研发管线,并触及持续产出候选药物的平台与技术能力。
而在管线的另一端,已有临床验证基础的产品,更直接地与全球商业化相连接。
根据赛诺菲向美国证券交易委员会提交的2026年中期文件,罗伐昔替尼交易包含1.35亿美元首付款、最高约14亿美元潜在里程碑付款及分级销售提成。
阿斯利康完成舒沃替尼全球授权时,向迪哲医药支付6亿美元首付款,另有最高9亿美元潜在里程碑付款及未来分级销售提成。
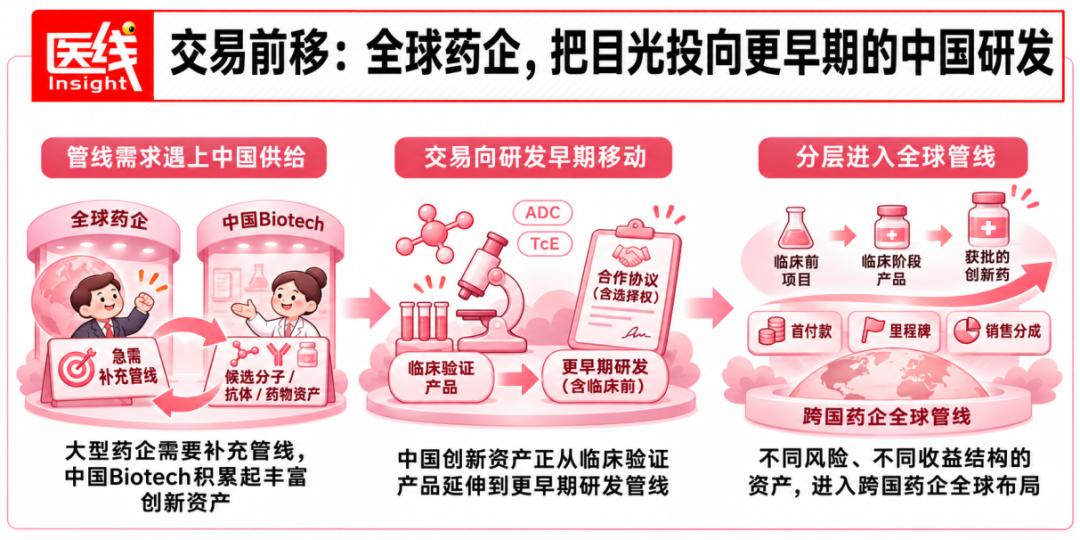
一端是尚待验证的临床前项目,一端是已经获批的创新药。中国研发成果以不同风险、不同收益结构进入跨国药企的管线,也让部分Biotech得以在独立完成全球商业化之前,将研发价值转化为资金。
交易规模能够说明国际市场对这些资产的兴趣,但当中国创新进入全球药企的研发体系,中国团队能在后续开发中发挥多大的作用呢?
03 研发深入:从全球同步开发走向更深的参与
产品进入全球管线之后,“中国团队参与全球新药开发的时间有多早,参与的环节又有多深”成为一个重要行业命题。
本届进博会上,诺华披露的进展具有代表性。
目前,该公司在中国开展着100多个不同阶段的临床研究项目。自2022年以来,诺华中国的新药及新适应证开发已与全球同步;自2026年起,相关中国注册申请也实现100%与全球同步。公司同时持续强化上海、北京、苏州等地的研发网络。
这些变化最直接的意义,体现在时间表上。
此前,全球新药开发往往存在市场先后顺序,中国需要等待海外研发进展及后续注册安排。
同步开发、同步申报推进后,中国得以更早参与部分创新药的临床和注册进程。
研发时间表前移,也让本土临床研究网络在患者招募、数据积累以及多地区协同中承担更多工作。
赛诺菲同样在加深中国研发团队与全球体系的连接。
2026年3月,赛诺菲宣布升级上海研发创新中心,使其接入全球转化医学研究网络。按照公司的规划,未来约三分之一的全球新研究项目将在中国开展,中国参与90%以上的全球同步开发项目。
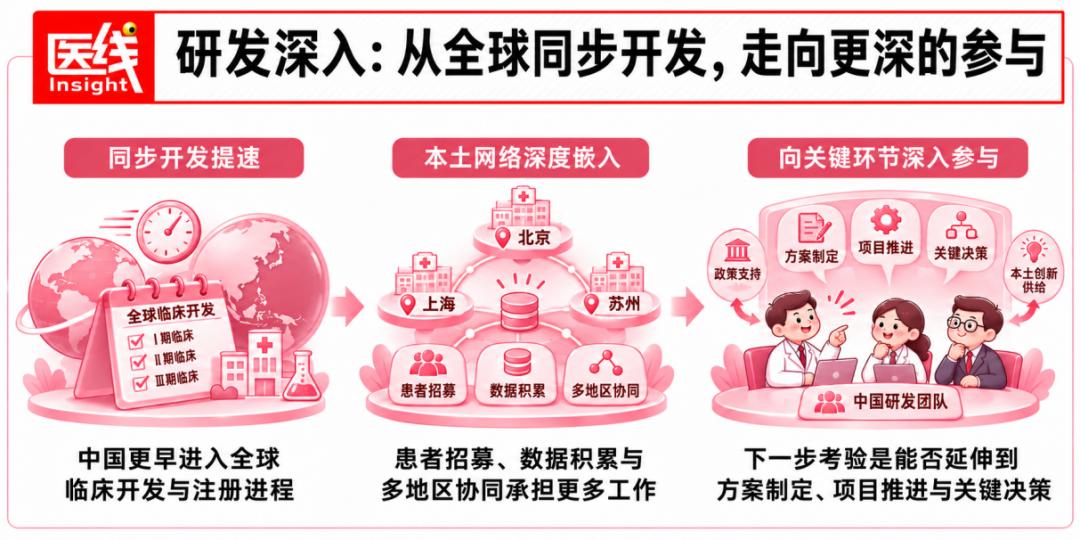
患者规模之外,中国的临床研究体系、研发人才和本土创新生态,也正成为跨国药企配置研发资源时需要考虑的因素。
这背后,政策层面提供了支持。
2025年9月,国家药监局明确,对符合要求的创新药临床试验申请,在受理后30个工作日内完成审评审批,符合条件的全球同步研发和国际多中心临床试验也被纳入支持范围。
本土原创供给同样在积累。
国家药监局数据显示,2026年上半年,中国批准上市38个1类创新药,其中11款新靶点、新机制创新药均由国内自主研发。作为对照,2025年全年获批的11款新靶点、新机制药物中,国产药有4款。
从临床试验到候选药物供给,中国在全球研发链条中的参与面正在拓宽。
接下来,核心的考验是这份参与能否继续延伸到研发方案制定、项目推进和关键决策等环节,以及产品最终能从全球市场带回多少可持续的回报。
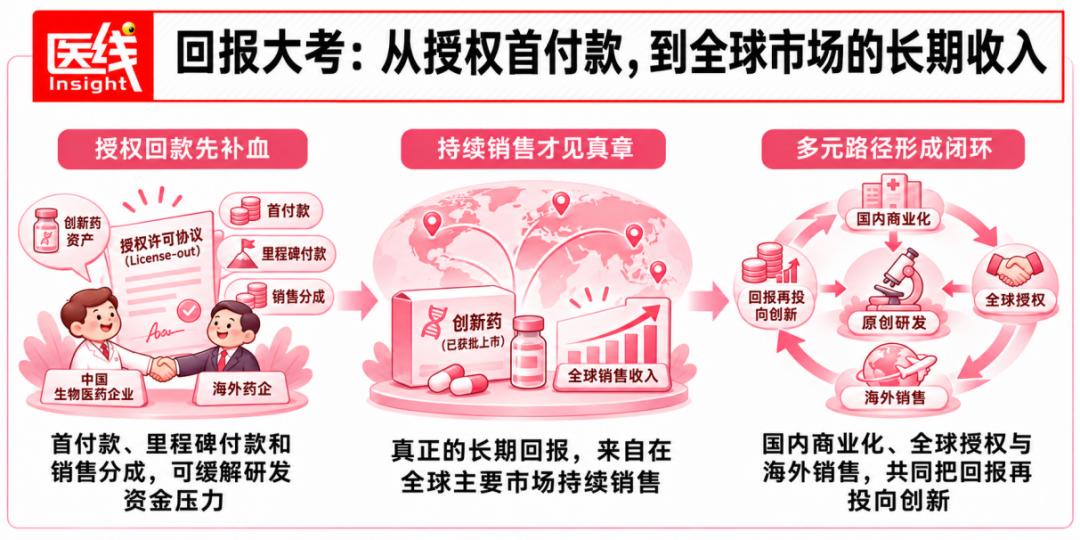
04 回报大考:从授权首付款到全球市场的长期收入
授权协议的首付款,能够为研发提供资金;产品走完临床、注册和商业化的漫长过程,才有机会形成长期收入。
对创新药企业而言,两者对应不同的成长阶段。
从候选分子到获批上市,一款创新药往往要投入多年。上市之后,还有市场准入、支付保障、市场教育以及同类产品竞争等关口。
交易签约可以缓解眼前的研发资金压力,持续增长仍需要能够反复创造收入的产品。
百济神州提供了另一个观察样本。这家以BeOne Medicines作为全球品牌的企业,经过多年国际临床开发和商业化投入,自主研发产品已在海外主要医药市场形成规模销售。
2026年11月5日公布的第三季度业绩显示,百济神州当季全球总收入为19亿美元,同比增长34%;自主研发的BTK抑制剂百悦泽(泽布替尼)全球销售收入达14亿美元,同比增长34%,其中美国市场销售收入约10亿美元。
公司当季按美国通用会计准则计算的净利润约3.85亿美元,并把2026年全年总收入指引上调至69亿—70亿美元。
与一次性首付款、附条件的里程碑付款相比,这组业绩数字呈现出另一种价值实现方式:凭借有竞争力的产品,在主要医药市场持续销售,再让经营回报支持后续研发。
这样的路径也意味着更重的投入。从全球临床、监管申报,到供应链、市场准入和商业化组织,每一步都需要资金与长期执行能力。
因此,中国Biotech的全球化开始呈现多种选择。
有的通过License-out授权约定地区的权益,获取首付款、里程碑付款和销售分成。
有的选择共同开发、共同商业化,在分担成本与风险的同时保留更多收益。
还有少数具备资金和组织能力的企业,尝试独立建设全球研发与销售体系。
具体走哪条路,要看资产的临床竞争力、企业所处的发展阶段,以及手中能够调动的资源。
交易可以带来阶段性回报,能够支撑下一轮研发的稳定现金流,才是更长远的目标。
这一循环也离不开中国本土市场。
2026年1月起,首版商业健康保险创新药品目录落地执行,首批纳入19种药品。国家医保局披露,截至2026年5月底,相关药品已在1486家定点医药机构配备,超过100个惠民保产品将其纳入保障责任。
目录仍属推荐性,实际支付效果有待继续观察。但多层次支付机制的探索,已经为国内创新药商业化提供了新的空间。
国内市场与支付环境为产品销售打下基础,全球授权为研发带来阶段性回报,具备条件的企业则可能通过海外自主销售获得更长期的收入。
几条路径相互补充,才能让商业回报有机会重新流向原创研发。
再回到第九届进博会。赛诺菲与辉瑞的展台,展示了中国原研药进入跨国企业产品阵容的新面貌;交易市场、全球研发网络与商业化成绩,则提示了这场变化接下来的方向。
未来五年乃至十年,中国创新药最值得关注的,是有多少原研疗法能够进入全球主要医药市场,形成持续收入;又有多少企业能够将这些收入反哺下一代研发,逐步摆脱对单一明星产品的依赖。
以此为标尺,跨国药企当下对中国创新药的青睐,标志着行业的大转折已经开始,更大的考验也随之到来:中国创新药能否在全球市场站稳脚跟,并将个别产品的成功转化为持续创新的能力。
无论如何,从被世界看见,到被世界持续选择,中国创新药的研发全球化,已经起步。
本文来自微信公众号“医线Insight”,作者:雨山,36氪经授权发布。
















