万座寺庙大查账,一座寺庙的糊涂账是怎样炼成的?
全国寺院和道观,正在迎来一场前所未有的财务体检。
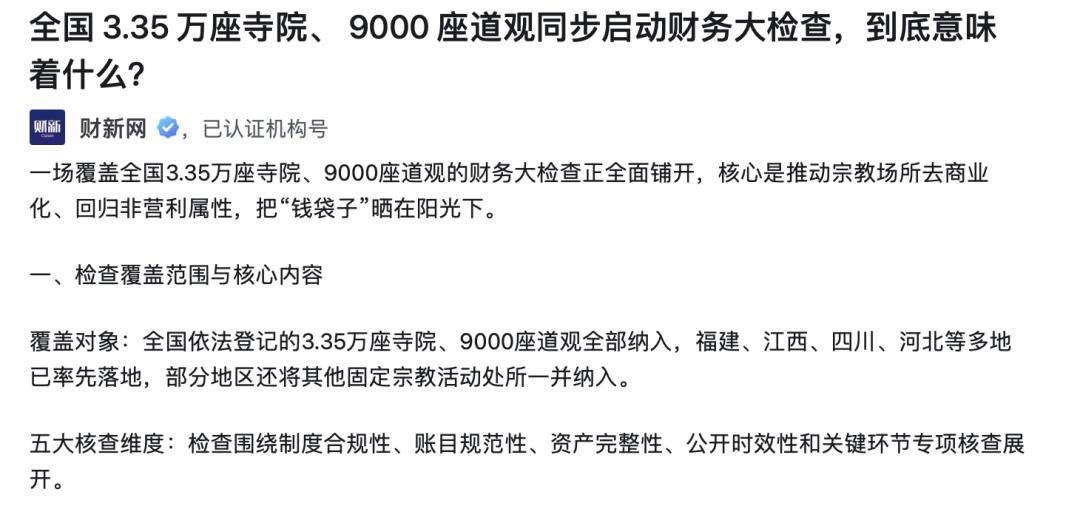
据财新网报道,本次财务大检查覆盖对象是全国依法登记的3.35万座寺院、9000座道观全部纳入,福建、江西、四川、河北等多地已率先落地,部分地区还将其他固定宗教活动处所一并纳入。近年寺庙敛财案频发,例如少林寺住持职务侵占超亿元;台湾宜兰东林寺挖出来近800公斤金条……
查账本身其实比案件更值得研究,一座寺庙的账,是怎样做成一笔糊涂账的?寺庙的账为何比企业难查?
“非营利组织免税资格”是怎么个事儿?
东林寺的治理结构并不复杂。住持张清羽是创办人,出家的儿子张维夫参与其中,妻子担任出纳,核心护法会的骨干也是自家熟人。从媒体公开报道可以看出,正规寺院该有的监事会和管委会,在这里不存在。自己收钱,自己管账,自己监督自己,外部监督为零。
寺庙财务问题频发的核心诱因之一,可能藏在“非营利组织免税资格”这个框框里。
根据财税〔2018〕13号文件,宗教活动场所可以申请非营利组织免税资格,前提是同时满足多个条件:从事公益性活动、收入全部用于章程规定的公益事业、财产不用于分配、工作人员工资不超过当地同行业平均工资两倍、应纳税收入与免税收入分别核算等。政策初衷很清晰,省下的税,用来修古建、维持运转、做慈善。
政策是好的,但是问题可能坏在“分别核算”这四个字上。
正规寺庙的收入大致分两类,一类是信众无偿捐赠的香火钱、功德款,属于免税收入;另一类是经营性收入,比如卖手串、素斋、禅修班收费、祈福牌位,理论上属于应纳税收入。但实际操作中,经营性收入混进功德捐赠的账里,在宗教场所的会计实践中并不罕见。手串盖个“开光”的章,售价翻几十倍,这笔钱记的是“捐赠”还是“经营”,全看账怎么做。账不对外公开,没人盯,也没有人查,免税资质就从保护善款的初衷变成了敛财的遮羞布。
更关键的是,免税资格不是终身制,但有资格认定、日常核查要求。一位全国政协委员在调研中曾指出,有的宗教场所没有完备财务制度,有的制度“挂在墙上”,财务小组形同虚设,财务公开没有落实,基层宗教部门监管力量薄弱。免税省下来的钱去了哪,缺少制度化的追踪机制。
查寺庙账为什么难?
东林寺的案子暴露的不是个案问题,是宗教场所财务监管长期存在的结构性困难。
会计主体不清。《宗教活动场所财务管理办法》2022年6月起施行,明确要求宗教场所执行民间非营利组织会计制度,依法设置账簿,各项收入存入单位银行结算账户,不得存入个人账户,会计与出纳岗位分离,不相容岗位回避。制度文本没有问题。
从东林寺的案例来看,香火钱不走对公账户,直接进私人账户,买黄金埋地下,换虚拟货币抹轨迹。在没有外部强制核查的情况下,全靠场所自觉。一家自己人管所有岗位的寺庙,自觉的前提不存在。
还有一个客观存在的问题。全国3.35万座寺院加9000座道观,基层宗教事务部门的人员配置远远跟不上。前述调研直言“基层宗教工作部门力量薄弱,对宗教活动场所的财务监管不够”。一个县级的宗教事务干部,可能要面对辖区内几十甚至上百处场所,日常巡查都难以覆盖,更谈不上专业财务审计。一些寺庙寺被查是源于举报,而非日常监管发现异常。换句话说,没有受害者家属坚持追责,问题可能永远不会被发现。
值得注意的是,税务部门管的是纳税申报和免税资格认定,宗教部门管的是场所登记和日常活动,两个系统之间的信息共享和联合执法机制在过去并不健全。一个寺庙有没有将经营性收入混入免税捐赠,税务部门需要宗教部门的场所信息才能精准核查,宗教部门需要税务部门的财务数据才能判断是否存在挪用。两者之间的缝隙或有操作空间。
这次查账查的到底是什么?
正在推进的财务大检查,针对性很明确。依据《宗教活动场所财务管理办法》,由宗教部门和财政部门联合开展,引入第三方审计机构,重点盯四类问题,公款私存、功德箱管理不规范、承包经营和资本介入、账目流程不标准。功德箱要求“三人管理、三把锁”,开箱清点须有宗教团体人员在场监督,当场签字入账。
这套组合拳的逻辑是用外部约束替代内部自觉。当一座寺庙的财务岗位全由一家人担任时,内部制衡是空话;但当第三方审计进场、收支必须定期向信众公示、负责人离任必须做离任审计时,账本就不再是住持一个人掌控的私人本本。
寺庙不是不能“沾财务”。古建修缮、僧人供养、公益慈善,都需要资金。问题在于钱进来之后,需要有人盯着它去了哪。免税资格给了寺庙省钱的优待,但优待的前提是透明。查账的目的不是让寺庙变穷,是让每一笔香火钱的去向,无愧于掏钱的那个人。
六祖慧能偈曰:“菩提本无树,明镜亦非台。本来无一物,何处惹尘埃。”向佛本该心如明镜台,如何能沾染世间尘埃?
本文来自微信公众号 “金融八卦女频道”(ID:baguanvpindao),作者:见山,36氪经授权发布。
















