不抢商品抢 Token,阿里 AI 能翻盘吗?
今年的双 11,阿里最忙的似乎不再是电商,而是年轻的 ATH 事业群。
先是 11 月 2 日晚,
这是
然后是 11 月 4 日,国行版 Apple Intelligence(苹果智能)首次开放测试,
这是一份迟到的落地,在苹果智能的设置中,对应的能力开关是
而更值得期待的模型是最新一代的 Qwen4,包含Qwen4 Max、Flash、Plus 和 27B四个版本,距离 9 月杭州的云栖大会上刘大一恒做出的预告,已经过去了一个多月,而网传 Qwen4 即将在 11 月初发布,目前Qwen4 架构已经适配华为昇腾。面向未来的竞争,Qwen4.5 和 Qwen 5预计扩到 5 万亿到 10 万亿参数。
参数越大,投入的资源和成本就越高,10 万亿参数,是阿里、字节和
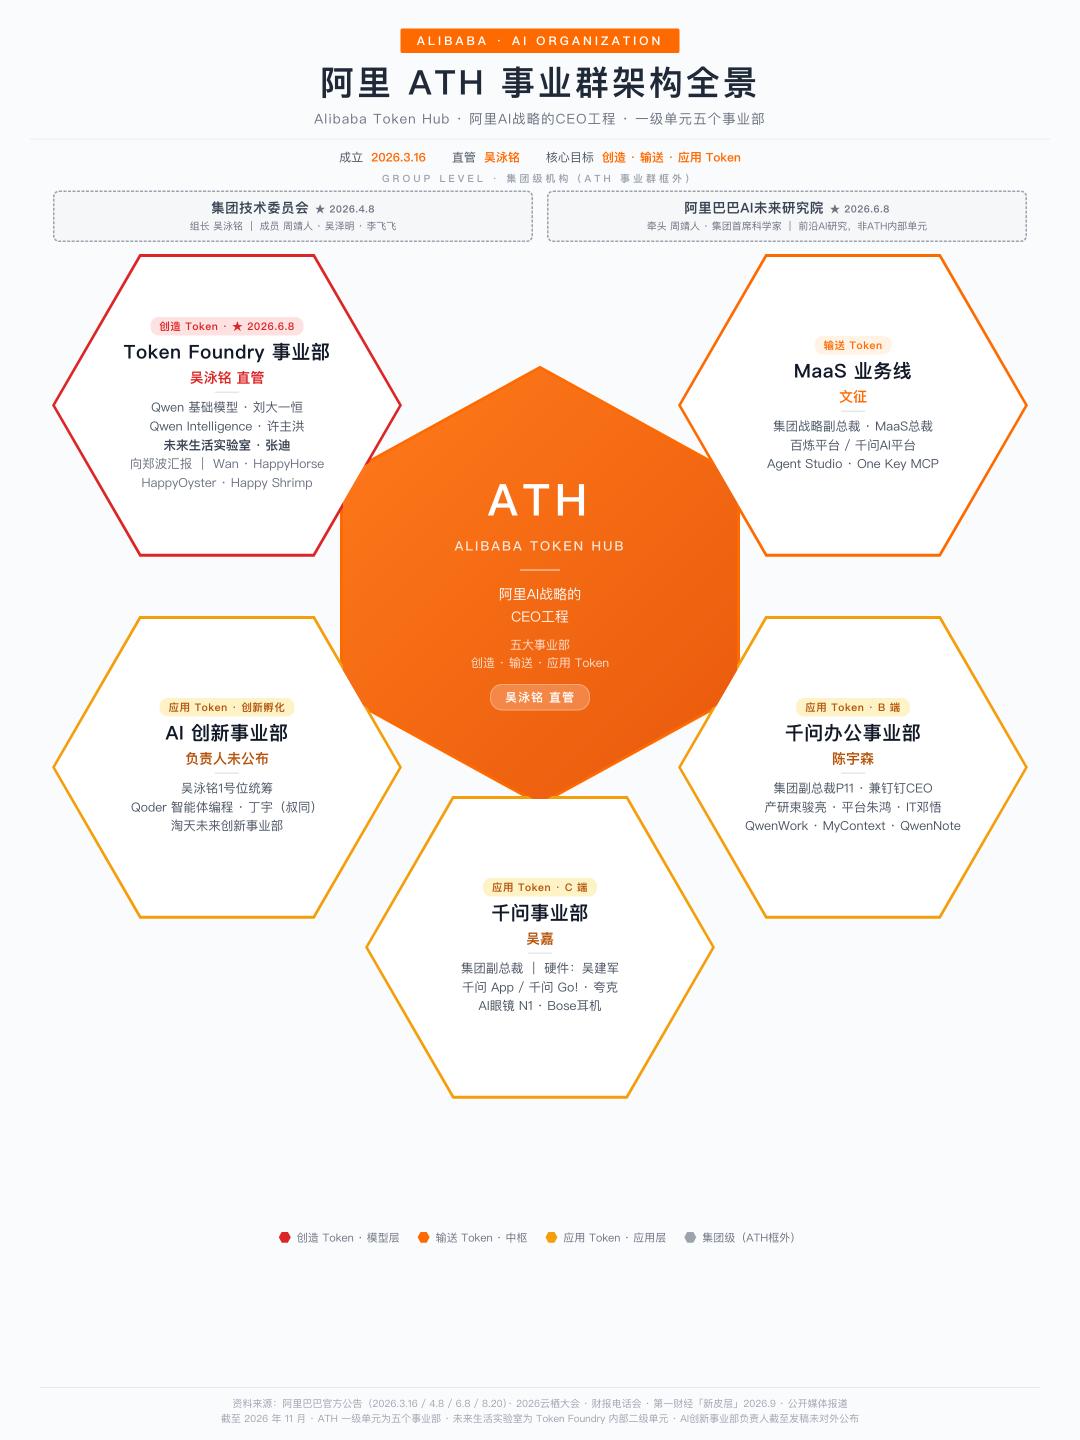
直播间卖 Token,接入苹果智能,发参数更大的模型,这三件事组合起来就是今年双 11 的 AI 浓度,恰好对应的是阿里 ATH 事业群中的三个核心业务:
第一,
第二,
第三,Qwen4 将成为阿里 Token Foundry 成立后的首个完整模型家族,也是刘大一恒接替林俊旸、执掌 Qwen LLM 的核心职责后拿出的首个成绩单。
阿里最年轻的ATH事业群,自今年 3 月成立以来,已经经历至少 4 轮变革,包括 6 月成立吴泳铭直管的 Token Foundry、陈宇森出任
刘大一恒、陈宇森等年轻的阿里人,正从技术与产品骨干走向阿里 AI 体系的关键执行位置,组织上的变化是否带来能力上的闭环,以及效率的最优解?
所以,这个 AI 浓度很高的双 11,也将成为检验阿里 AI 组织变革成效的节点,长远来看,模型竞争力转化为稳定的客户付费,最终能否形成B 端与 C端的业务协同。
「残血」苹果,「满血」千问?
今年 6 月,能读屏、跨 App 执行的新一代 Siri AI 发布,但国行苹果智能的水平还停留在两年前。彭博的消息显示,「苹果高管并不乐观地认为 Siri AI 短期内会在中国推出」。
国行苹果智能首批开放的功能,主要包括实时翻译、写作工具、视觉智能、照片消除等,但为了遵守相关规定,苹果在中国推出的首个智能助手版本,将缺少苹果自主研发的图像生成工具,包括 Image Playground 应用。
这意味着苹果智能落地中国市场,注定是一个「残血版本」,目前苹果手机的 AI 功能,大都是国产安卓手机早已成熟的功能。但戏剧性恰恰在于,「残血」的几乎都是苹果自研功能,「满血」的是合作方
第一,设置
第二,在写作工具中,苹果原生的工具提供校对、摘要和格式整理等功能,而要从零开始创作,则会调用
第三,在视觉智能中,用户可以通过 iPhone 摄像头识别眼前的物体和场景,当用户提出问题,会覆盖「询问」「翻译」「搜索」三个场景。唯一不调用
从目前的测试报道看,采用端侧与云端协同的架构:简单任务可在设备本地处理;对于部分复杂问答或创作请求,系统会提示用户是否调用
这对阿里
与此同时,这也对
在月均使用次数和使用时长上,
Token 好卖,留存待考
今年双 11,在淘宝
当
1 分钱是企业办公 Agent 极低的试用门槛,对阿里来说,把用户带进「付款—兑换—完成任务」的链路中,但不意味着用户买到了更多的 Token,对用户来说,豆包工作 30 天免费期,WorkBuddy 每月 500 积分,都是可领取的免费权益。
真正考验千问办公的,要看用户在首月之后是否继续使用和付费,毕竟办公 Agent 的商业模式是售卖交付结果。
目前企业办公类 Agent 付费率尚无权威统计数据,参照部分 AI 原生 App 的月度付费活跃比例,千问办公个人端付费率可暂设 5%—15% 作情景测算,但办公类 Agent 主流套餐,是按组织席位收费,或是按 Token 管理收费,即便是 WorkBuddy 目前的付费率也不能覆盖成本。
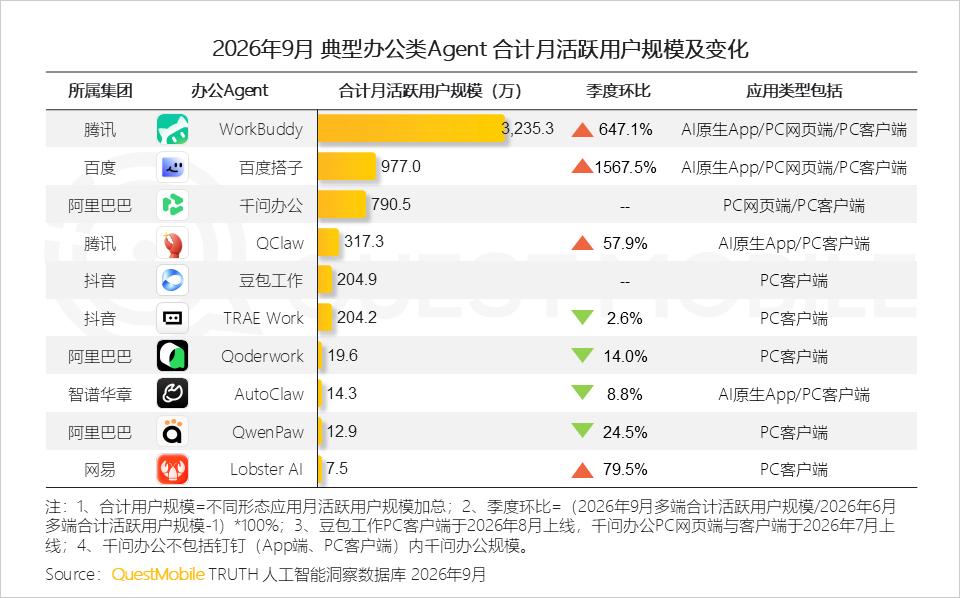
千问办公在用户规模上位居行业第三。 QuestMobile 数据显示,截至2026 年 9 月,在 PC 与移动端五类形态下,AI 办公月活规模达 1.42 亿,同比增长 50.6%,其中 WorkBuddy、百度搭子、千问办公规模分别为 3235.3 万、977 万、790.5 万,腾讯 WorkBuddy 领先优势明显。
事实上,790.5 万不能直接代表千问办公的总触达或总使用规模,该口径未统计钉钉 App 及 PC 客户端内的千问办公使用量,而 9 月初千问办公官方披露的数据口径,千问办公上线满一个月,用户数突破 3000 万,企业用户占比超过一半。
只能代表 Agent 办公的阶段性渗透,真正的商业化竞争还处于初期。《财新》10 月份报道,WorkBuddy 处于行业领先,但产品本身变现能力有限,接入大量外部模型,Token 调用花费要向模型厂商结算,「本质上还是亏本生意」。
而在 Agent 能力上,千问办公目前也处于「中等生」水平。
《第一财经》测试了千问办公、WorkBuddy 和豆包工作三款产品,核心发现之一是:使用三款产品的基本套餐,豆包工作的积分消耗速度最快,其次是千问办公,WorkBuddy 的积分最经用,而且千问办公积分消耗在于,「它是财报分析中数据错误最多的」。
模型走到了年末结算期
2026 年下半年,大模型行业完成了一次安静的叙事切换,国产旗舰模型的更新节奏明显放缓。
一个重要的原因是,市场更关注的是模型能力,而不只是模型的评测分数。模型的 Token 消耗,成为衡量模型带来的实际价值之一,所以更有性价比的 flash 版模型成为很大的关注点,近期腾讯发布的 Hy4 带来能力提升,而能大幅降低成本的 Hy4 Flash 版本更受期待。
而另外一个趋势是,中国模型公司在开放权重路线上更占优势,这也让 Qwen4 成为下半年国产阵营留下的最大悬念。
阿里和腾讯都是模型开放权重阵营的核心玩家,腾讯作为模型能力上的追赶者,近期已经交卷了 Hy4,追赶速度很快,Hy4 Preview 于 8 月 28 日发布,Hy4 于11月4日正式发布,相隔约 68 天。而从阿里 Qwen4的节奏看,从 Qwen3.8-Max 到下一代旗舰 Qwen4,已经过去约三个月。
Qwen4 等待时间长不代表阿里落后了,毕竟阿里要发的是全尺寸矩阵模型,而不是单一旗舰模型。尤其是行业中最为期待的 27B 版本,可能成为差异化竞争的关键。
每一代模型都有自己不同的竞争点,腾讯 Hy4 就进一步增强了指令遵循、长文本理解和长程 Agent 能力,并首次加入视觉理解与电脑操作:模型能分析图表、图片等内容,也能结合命令行和图形界面完成操作任务,这让 Hy4 的竞争重点落在长任务执行、办公与编程场景,以及模型到产品的接入上,这天然利好的是 WorkBuddy 等应用。
反观 Qwen4,它已积累多年的开发者与衍生模型生态,海外市场关注 27B版本的原因,也正是因为其如果能力足够强、权重开放、量化和推理支持成熟,就有机会进入更多企业私有化环境中,让开发者工作站、中小团队出海更具竞争优势。
当然,Qwen4 旗舰模型必然会与行业对手进行正面竞争。目前,「最大开源模型」的位置,由总参数约 2.8T 的 Kimi K3.1 Pro占据,Qwen4 Max 能否改写这一格局吗?这个双 11,阿里会给出答案。
本文来自微信公众号 “蓝洞商业”(ID:value_creation),作者:赵卫卫,36氪经授权发布。
















