Palantir:指引越给越猛,新订单却成了被 “挑刺” 的把柄?
PLTR Q3 业绩当期依旧强劲,不过因为资金预期太高 + 前瞻指标不佳,股价上这份财报短期给不了太多正反馈。
具体来看:
1. 展望:指引 beat vs 前瞻指标 miss
因为 Palantir 的高估值都是靠未来增长预期支撑,因此海豚君先来说展望问题。
这里的展望包括公司直接给的下季度和年度指引,以及订单情况、客户量等前瞻指标。
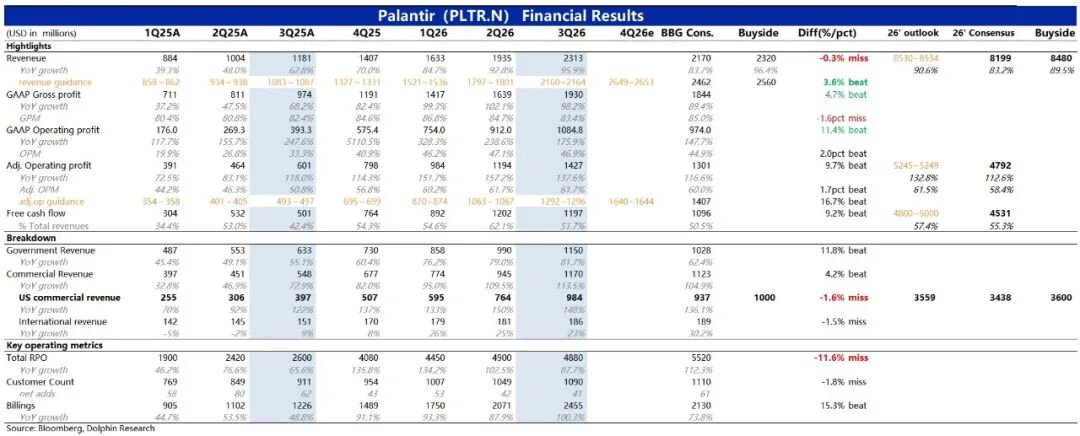
Q3 财报给出的信息,呈现的就是一个矛盾体,Q4 给的收入、盈利指引非常好,体现的是一个增长加速并且盈利不断提升的趋势。但新增订单合同环比下降、在手履约订单绝对额在下降,又给 Q4 之后的增长加上一层阴影。
(1)新长约获取节奏放缓:三季度 TCV(当期新增合同价值)29 亿美金,绝对值环比下降。而这里的下降主要来自挑大梁的美国商业订单,也是市场对财报主要不满意的地方。
新增订单的减少,也使得剩余履约订单 RPO 环比下降。细分来看,主要来自长期订单额的减少。
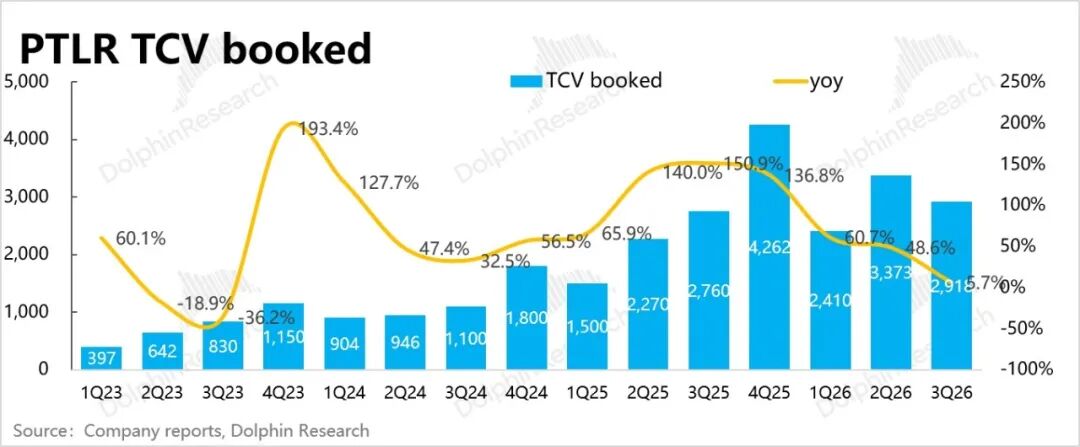
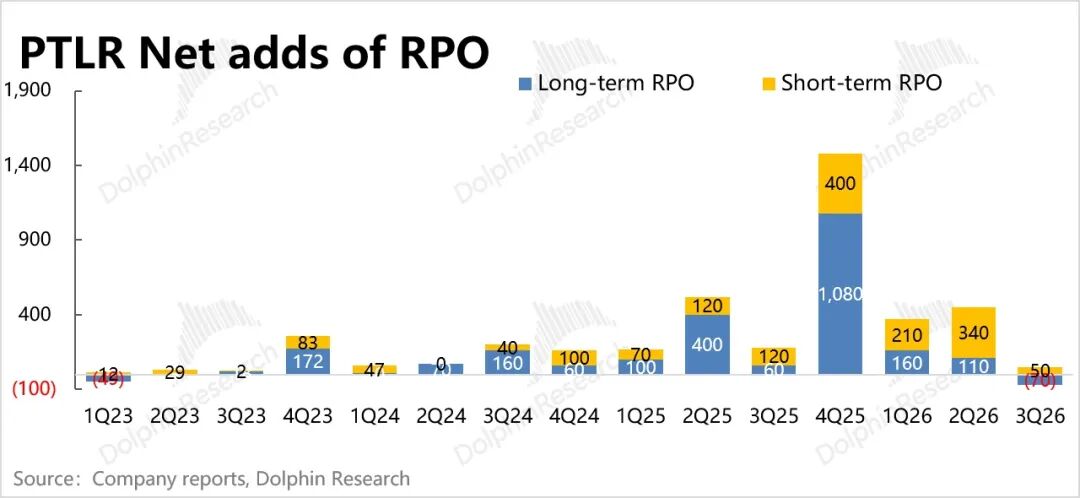
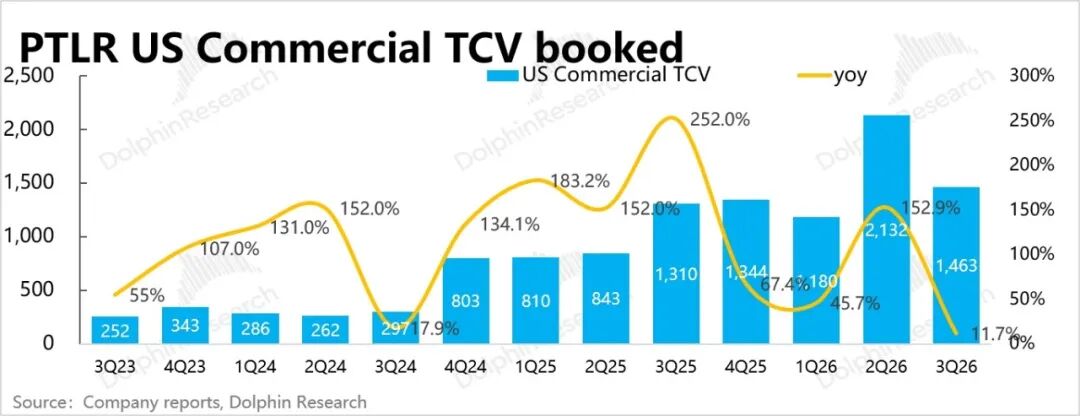
(2)短期付费意愿仍高:不过,存量合约的交付兑现上则还不错。一方面,Q4 指引(收入 26.5 亿,同比增速 88%)体现收入继续高增。增速看似放缓,实则 Palantir 一向给保守指引,从实际与指引的 beat 幅度来看,增速持平或加速都是有较大可能的。
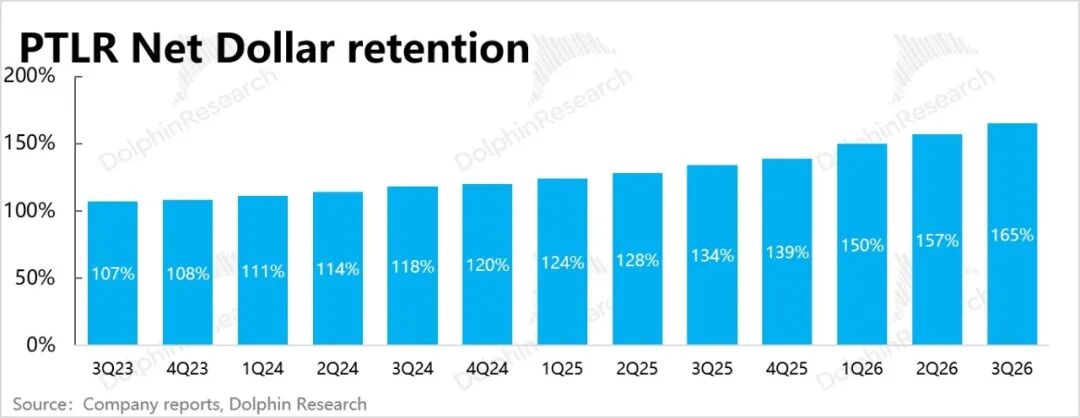
Q3 的 Billings 增长 100%,整体合同负债(含客户定金)环比净增加近 1.4 亿。来自老客户的净扩张率 NDR 也进一步提升到了 165%,由此可见,现有订单的履约和老客户的付费升级都超预期地健康。
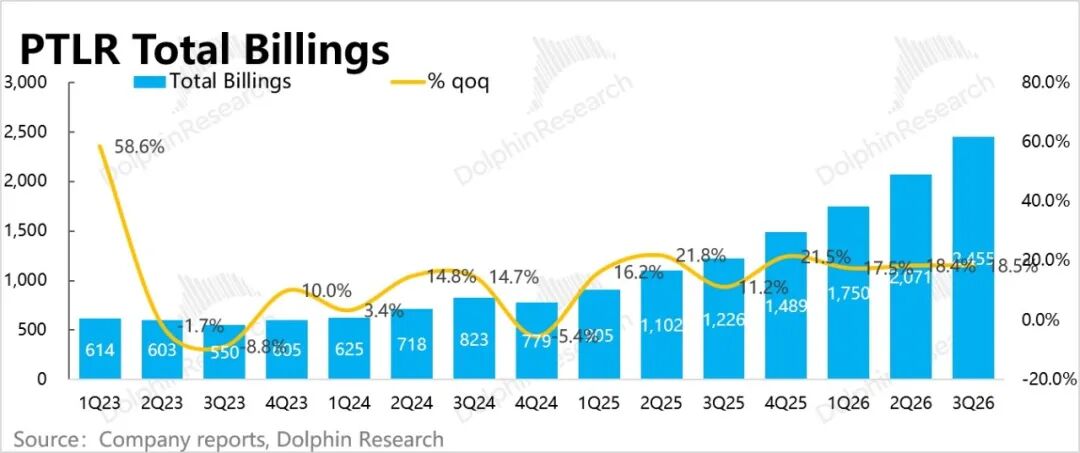
(3)如何看待 “指引 beat vs 前瞻指标 miss”?
虽然都代表了展望,但收入是短期存量合同在履约兑现,订单代表的才是中长期收入。
三季度订单签收不佳,一方面可能有季节性因素,尤其是上季度有 AIPCon 10 带来的热销高点;另一方面则还是体现拓展新客户或者长期订单需求出现了问题。
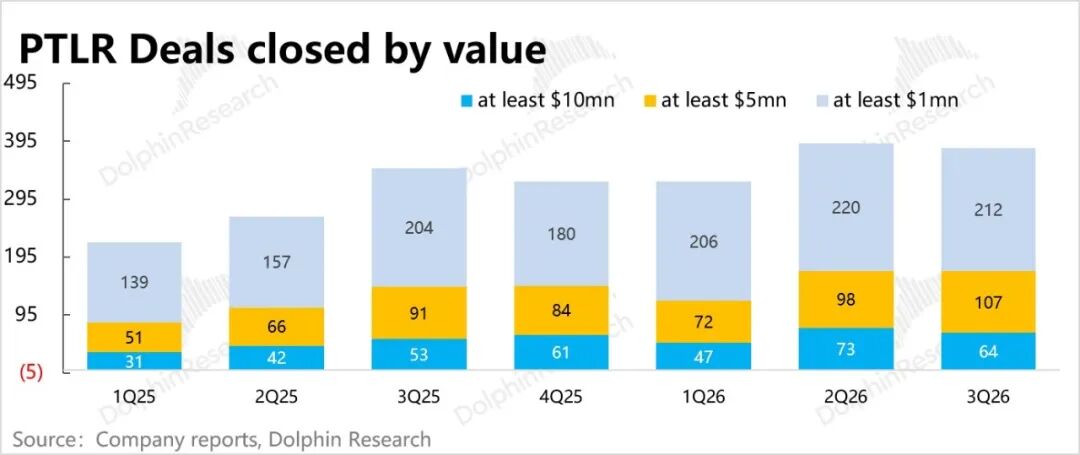
这也可以从单笔 1000 万美元以上订单数量环比下降、剩余履约合同中长期合约环比下降得到印证。与此同时,客户新增数量也在季度间下滑,也能说明拓新的难度在悄悄升高。
但存量客户保持惯性的付费升级,甚至愿意加大使用量。这侧面反映 Palantir 的产品服务确实能够满足核心客户的定制化需求,但高成本投入和部署周期的考虑,使得核心圈之外的企业的渗透转化并非那么顺畅。
2. 当期业绩:高景气、但预期饱满
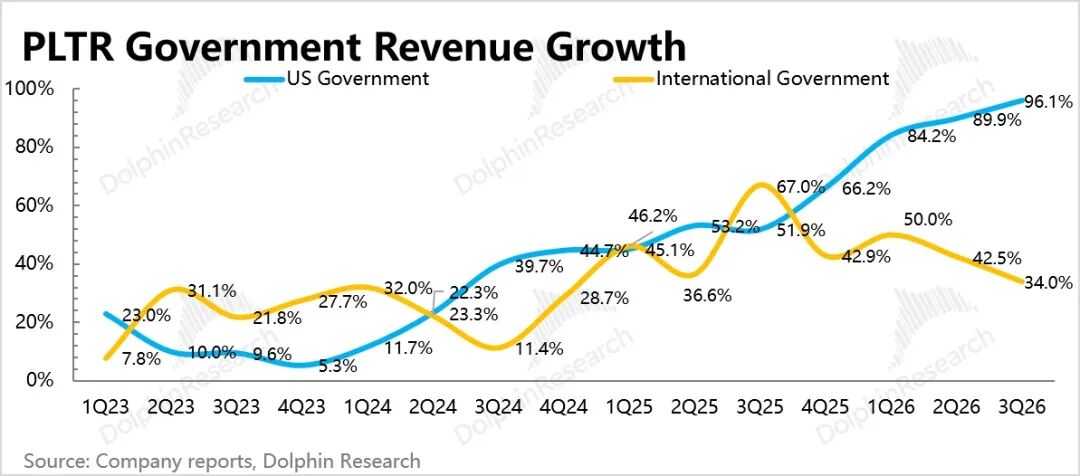
(1)政府服务:小幅加速增长。分地区来看,仍是美国地区同时贡献规模(9.5 亿)和增速(+96%yoy)。近期美国政府动态支持 Palantir 从独立项目向生产部署及企业级平台转型,有利于 Palantir 提高基本盘的壁垒。
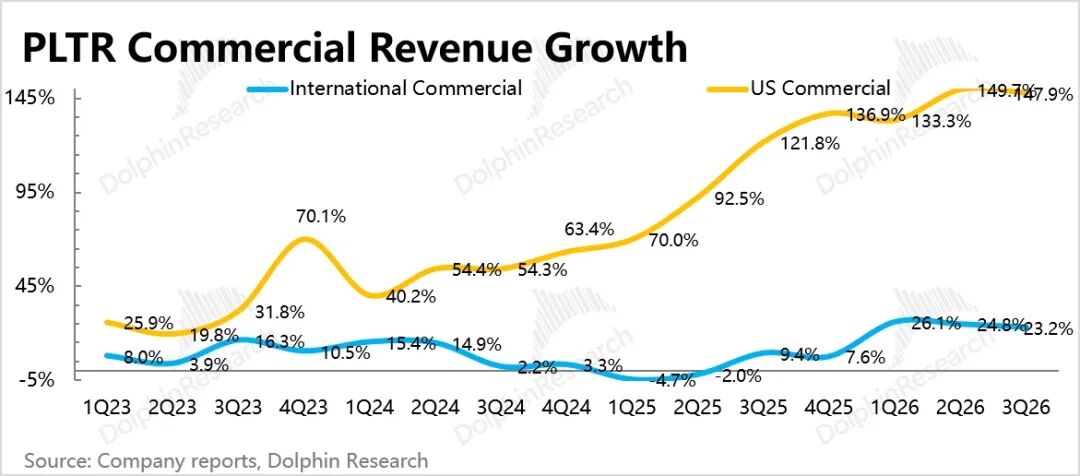
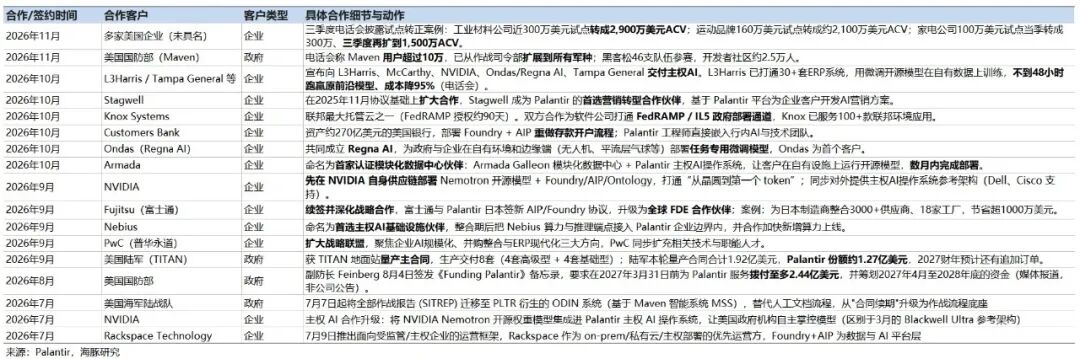
(2)企业商业:继续加速增长。扛把子的美国地区收入增长 148%,国际地区增长 23%,环比都几乎持平,但买方资金预期更高。Q3 以来,客户范围有所延伸,同时继续围绕垂直化战略三大引擎(客户软件密度较低的行业领域)——金融、半导体、新云,加深并扩大生态合作。
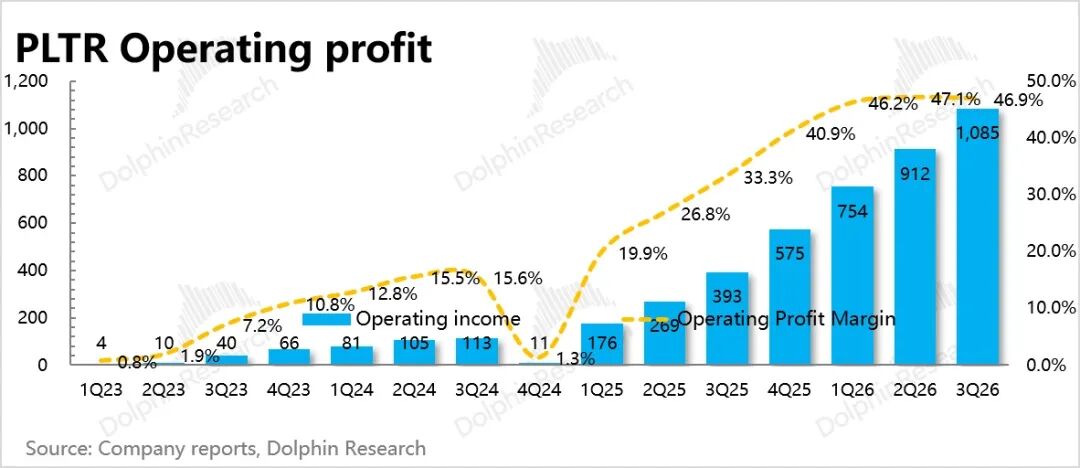
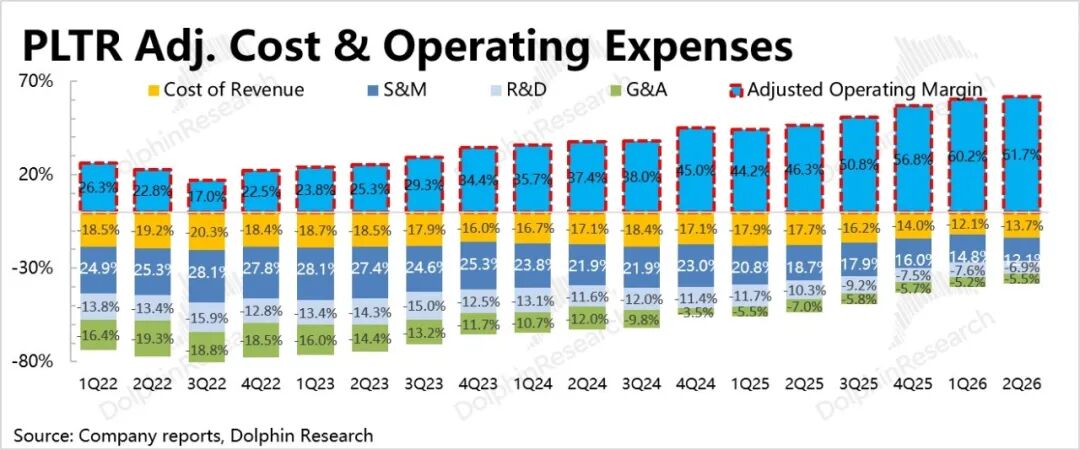
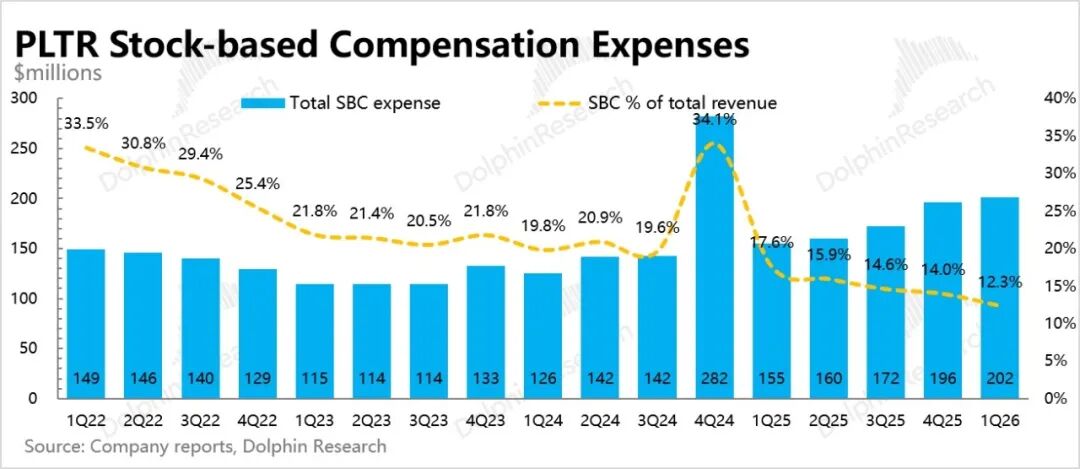
3. 利润率暂时稳定:Q3 毛利率环比略微下滑,费用端则继续控制和优化,最终剔 SBC 之后的经营利润率环比持平,保持稳定。
因为目前还是高速扩张期,因此短期季节间的放缓并不是大问题,就算竞争边际增加,也还没大到需要加大投放和产品开发投入、从而影响利润率的程度。
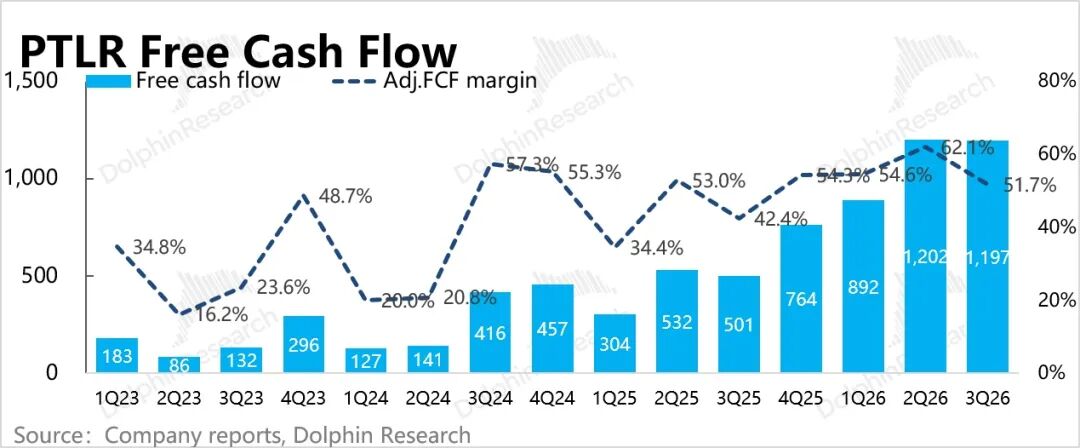
Palantir 的现金流与合同打款有关,因此会出现季节间的波动。Q3 客户打款积极,尤其是存量兑现上,但新订单获取放缓也有一些影响,因此当期现金流保持高位持平。管理层全年指引现金流 48-50 亿,截至三季度末账上已积存现金 + 短期投资达到 105 亿美金。
4. 业绩指标一览&生态合作当季动态
海豚君观点
总体看下来 Palantir 短期基本面仍然没有什么大问题,但财报体现的订单新增放缓问题,仍然会被空头当下拿出来挑刺。海豚君认为,这种放缓不排除有季节性波动,尤其是产品销售周期的影响,像上季度应该就包含了 AIPCon 10 的带动。
与此同时,存量合同的消耗加快、老客户的续费率提升,还是展现了 Palantir 产品服务的竞争力,一旦核心客户使用体验后,进一步转化的可能性很高。
不过谨慎点说,当下新客户倾向于签短约的问题,还是需要提醒我们去关注下 AI 带来的边际竞争变化。尤其是前沿 AI Lab,以及拥有企业渠道优势的传统软件 AI 转型后的动作,典型例子就是 OpenAI、Anthropic 和微软。自今年起,这些同行也在积极开展 FDE 模式,来模仿 Palantir 的成功路径。
海豚君认为,现下的竞争对 Palantir 来说还未带来多少影响,毕竟产品服务的实用性上仍然有很大的差距。Palantir 虽以 FDE 模式(前置部署)出名,但并非只靠 FDE。
Palantir 的 FDE 也不是简单的人力堆叠,而是部署团队、产品开发、本体论构建与平台垂直化之间的闭环反馈机制,AI FDE 与 AIP Evolve 正将部署智能固化为产品代码。
也就是说,Palantir 的 FDE 重在将部署过程中客户所属行业 know-how 回流到平台,并固化为平台知识和可复用的软件,将与单一客户交互的经验嵌入整个平台,从而快速复用到其他同业客户上。这与目前 AI 模型、Agent 销售过程中的着重客户部署而非回流的粗放 FDE 模式有差别。
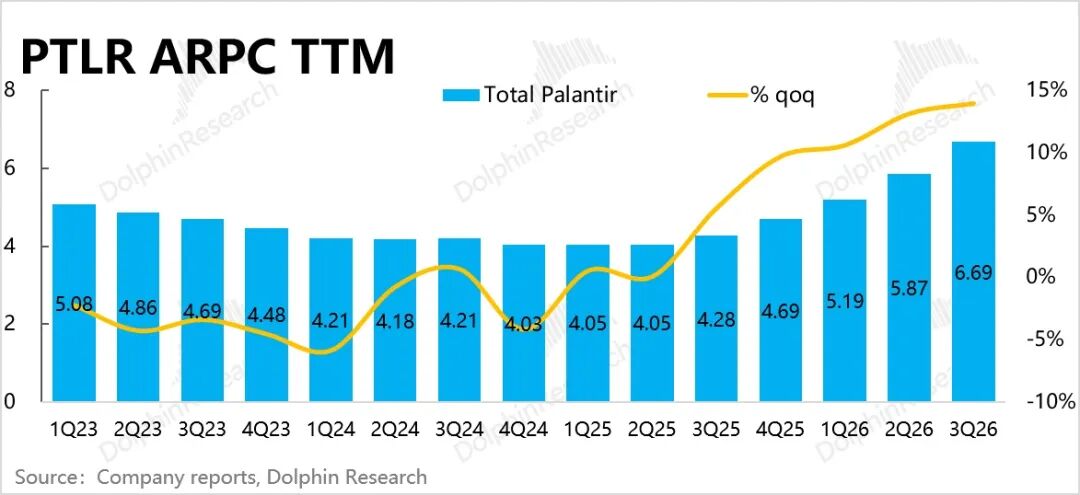
因此,核心需求的竞争替代,海豚君认为短期不用担心,但 AI 对于非核心用户的一些需求,可能仍然可以用成本优势来替代。毕竟 Palantir 客单价过去 12 个月已经达到 669 万美元,Q3 又环增了 14%。
鉴于预期饱满、估值较高(隐含 27 年 PS 35x、GAAP PE 84x),订单放缓是否会持续受到竞争影响,在估值过高时会影响当下的多头情绪。
本文来自微信公众号“海豚投研”(ID:haituntouyan),作者:海豚君,36氪经授权发布。
















